 DriveHub
Guía por país · Alemania · 7 min
Un Fahrtenbuch escrito a posteriori no es un Fahrtenbuch
El año se acaba, o el Finanzamt te ha pedido el libro de trayectos, y hay huecos. Lo obvio es reconstruir las semanas que faltan a partir de la agenda: Fahrtenbuch nachträglich erstellen. La jurisprudencia alemana dice que así no sale un Fahrtenbuch, y dice también qué sigue contando.

La respuesta corta
No. Un Fahrtenbuch reconstruido a posteriori no es un ordnungsgemäßes Fahrtenbuch, por exacto que sea. El Bundesfinanzhof exige que se lleve "zeitnah und in geschlossener Form", y eso no puede hacerse en retrospectiva.
- Hay una cosa que puede añadirse después. Piensa en un libro electrónico que capta cada trayecto automáticamente. La administración tributaria lo considera llevado a tiempo si el motivo y el socio comercial se añaden en un plazo de hasta siete días naturales.
- Otros registros no tapan el hueco. Los datos mínimos tienen que estar en el propio libro; una impresión de la agenda o una lista hecha después no pueden sustituirlos.
- El precio es el año entero. Sin un ordnungsgemäßes Fahrtenbuch, el uso privado de un coche de empresa se valora con la regla del 1 %. La parte privada no puede estimarse a partir de otros registros.
Así que escribir un Fahrtenbuch a posteriori sirve para los motivos de trayectos recientes y ya registrados, y para nada más. Lo que todavía puedes hacer está más abajo.
De dónde viene el «zeitnah»
La exigencia no está en el texto de las Lohnsteuer-Richtlinien. Es jurisprudencia, recogida en las indicaciones oficiales que las acompañan, H 8.1 (9-10) LStH:
"Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben (>BFH vom 09.11.2005 – VI R 27/05, BStBl II 2006 S. 408)."
En esa frase hay tres condiciones. El libro se escribe cerca del momento de cada trayecto. Es un único registro cerrado, no notas sueltas. Y reproduce cada trayecto, los privados incluidos, en una cadena ininterrumpida de lecturas del cuentakilómetros.
La propia directriz, R 8.1 Abs. 9 Nr. 2 LStR, añade que los kilómetros de trabajo y los privados se registran "gesondert und laufend". Y descarta un atajo: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen." Unos meses de muestra, redactados después, tampoco son un libro de trayectos.
Los siete días, y lo que cubren
Los siete días vienen de la administración tributaria, no de un tribunal. El BMF-Schreiben vom 03.03.2022, Rz. 29 dice:
"Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden."
Léelo con atención, porque es más estrecho de lo que suele citarse:
- Da por hecho que cada trayecto ya se captó en el momento en que terminó, con fecha, cuentakilómetros y destino. Los siete días son para el motivo y el socio comercial, no para el trayecto.
- «Jedenfalls dann» lo convierte en un margen seguro. Siete días es donde la administración no pone objeciones. No dice que el octavo día no valga, ni tampoco que valga.
- Solo habla de zeitnah. Todos los demás requisitos siguen aplicándose.
Un ejemplo con fechas: un trayecto que termina el lunes 5 de octubre de 2026 está dentro del margen seguro si su motivo se introduce a más tardar el lunes 12 de octubre. Es decir, 5 + 7 = 12, siete días naturales, fin de semana incluido.
Por qué falla una lista hecha a posteriori
Tres resoluciones muestran dónde se rompe una reconstrucción.
Otras listas no pueden ocupar el lugar del libro. En BFH 13.11.2012 – VI R 3/12, un libro manuscrito marcaba los trayectos solo como "Außendienst", con "siehe Anlage". Los clientes estaban en una impresión de la agenda del empleador. El Leitsatz:
"Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden."
Los fundamentos mencionan la agenda directamente: los datos deben estar en el libro de trayectos, "nicht an anderer Stelle in einer weiteren und gegebenenfalls auch nachträglich vom Arbeitnehmer erstellten Auflistung. Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders."
Unas listas sacadas de una agenda no son un Fahrtenbuch. En FG Münster 10.07.2019 – 7 K 2862/17 E, una asistente había elaborado listas de trayectos de trabajo a partir de la agenda de un abogado. El tribunal concluyó que estaban "nicht zeitnah geführt" y que contenían "keine Kilometerstände und keine Privatfahrten". El BFH anuló esa sentencia (BFH 16.03.2022 – VIII R 24/19), pero por otro motivo, y mantuvo la conclusión de que las listas no eran un ordnungsgemäßes Fahrtenbuch. Era un caso del § 7g EStG, en el que se admiten otras pruebas del uso profesional; para la elección del 1 % no se admiten, como muestra el apartado siguiente.
El GPS solo no basta. En FG Niedersachsen 23.01.2019 – 3 K 107/18, un dispositivo GPS había registrado las rutas. El tribunal rechazó el libro de trayectos. Su Leitsatz: "Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden." También lo rechazó porque las lecturas calculadas del cuentakilómetros nunca se cotejaron con las reales de los coches (Rn. 43). Es una resolución de un Finanzgericht, vinculante solo en su caso.
¿Pueden otros registros salvar el año?
No para la valoración del coche de empresa. H 8.1 (9-10) LStH, entrada "Schätzung des Privatanteils":
"Kann der Arbeitnehmer den ihm überlassenen Dienstwagen auch privat nutzen und wird über die Nutzung des Dienstwagens kein ordnungsgemäßes Fahrtenbuch geführt, ist der zu versteuernde geldwerte Vorteil nach der 1 %-Regelung zu bewerten. Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht (>BFH vom 16.11.2005 – VI R 64/04, BStBl II 2006 S. 410)."
Agendas, tickets de combustible y correos no producen, por tanto, una cifra menor que el 1 %. O el libro es ordnungsgemäß, o se aplica la regla del 1 %, para todo el año, como explica Fahrtenbuch o la regla del 1 %.
Lo que todavía puedes hacer
- Introduce los motivos que aún puedas. Para los trayectos que un libro automático captó en los últimos siete días, escribe ahora el Reisezweck y el socio comercial. Ese es el margen seguro de la Rz. 29.
- Corrige a la vista, nunca por encima. Un Fahrtenbuch electrónico debe excluir los cambios posteriores o documentarlos (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR). El BFH los quiere "in der Datei selbst dokumentiert" (VI B 37/23, 12 de enero de 2024).
- Distingue qué son huecos menores. "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind" (H 8.1 (9-10) LStH, citando BFH 10.04.2008 – VI R 38/06). Si los tuyos son menores lo decide tu Steuerberater, no un mes reconstruido.
- Planifica el próximo año completo. El método se elige por año natural y por coche. El BFH dice que puedes pasar al libro de trayectos "für den folgenden Veranlagungszeitraum" (VI R 35/12). Un libro para 2027 empieza el 1 de enero de 2027.
- Si eres asalariado, revisa la declaración. En tu liquidación del impuesto sobre la renta no estás vinculado al método que usó la nómina (R 8.1 Abs. 9 Nr. 3 Satz 5 LStR). El libro tiene que cubrir igualmente el año entero.
Guardes lo que guardes, consérvalo diez años: la regla de conservación.
Cómo te lo pone más fácil DriveHub
Lo difícil de un Fahrtenbuch rara vez son las normas. Es el viernes por la tarde en que nadie anota nada.
Con el acceso a la ubicación en «Siempre», DriveHub registra cada trayecto en segundo plano y, si alguna vez se le escapa uno, te avisa. Los trayectos de trabajo y los privados se registran por igual. Si tu iPhone registró conducción sin un trayecto que le corresponda, una historia Trayectos perdidos lleva a Trayectos no registrados, donde Recuperar reconstruye la ruta. Así un hueco aparece esta semana, cuando todavía se puede cerrar, y no en la inspección. Un trayecto recuperado sigue siendo una reconstrucción posterior; lo que importa es el aviso.
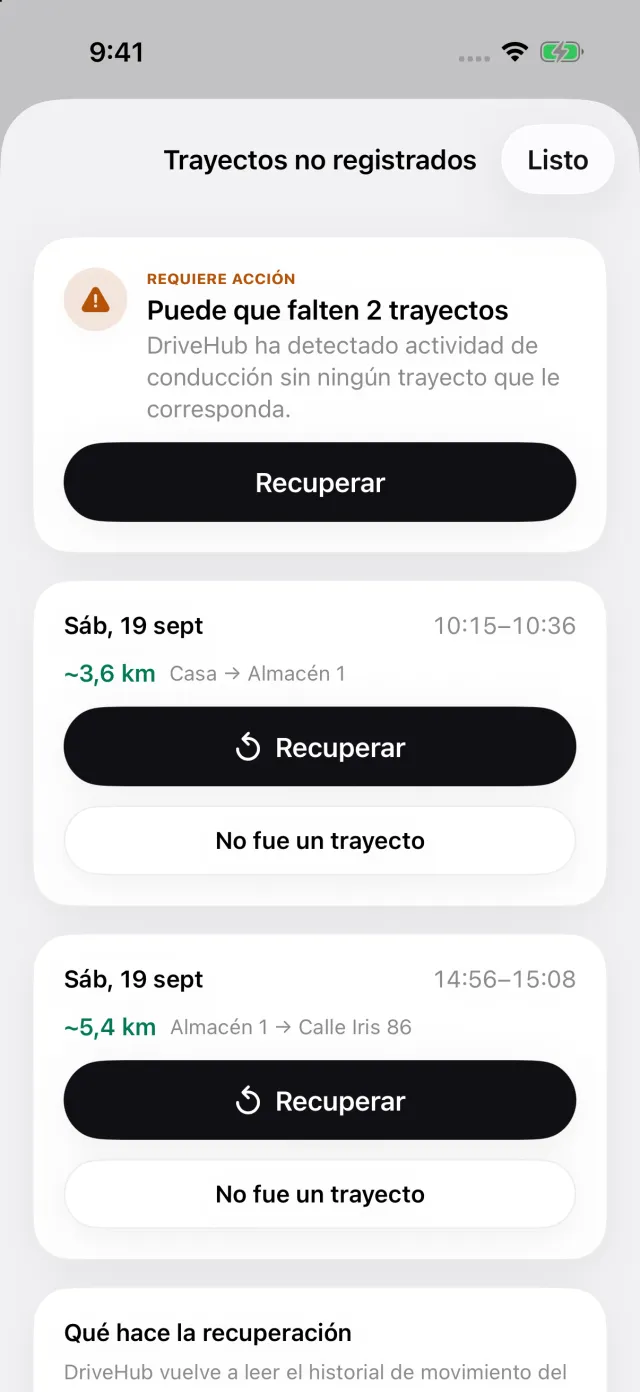
Lo que te queda a ti es el motivo y el socio comercial. Introdúcelos la misma semana: los siete días de la Rz. 29 son el margen que acepta la administración. El informe incluye el cuentakilómetros al inicio y al final de cada trayecto, el socio comercial y cada cambio posterior en un trayecto, en el propio informe.
DriveHub también puede pedirte la lectura real del cuentakilómetros del coche con la periodicidad que elijas, y el informe compara esas lecturas con la distancia registrada: justo el cotejo que faltaba en el caso del FG Niedersachsen.
Dónde se detiene DriveHub: no puede escribir un motivo por ti, ni convertir en Fahrtenbuch un mes reconstruido a partir de la agenda. No juzga si tu libro es ordnungsgemäß; eso lo decide el Finanzamt. Tampoco calcula el valor del 1 %.
DriveHub está en el App Store para iPhone. Los requisitos alemanes, campo por campo, están en la página de Alemania. Configurar el registro automático lleva unos minutos, una sola vez.
Fuentes
- R 8.1 Abs. 9 Nr. 2 y Nr. 3 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 03.03.2022 – IV C 5 - S 2334/21/10004 :001, Rz. 28–29 (LStH 2026 Anhang 24 IV.1).
- BFH 09.11.2005 – VI R 27/05; BFH 16.11.2005 – VI R 64/04; BFH 10.04.2008 – VI R 38/06; BFH 13.11.2012 – VI R 3/12; BFH 20.03.2014 – VI R 35/12; BFH 16.03.2022 – VIII R 24/19; BFH 12.01.2024 – VI B 37/23.
- FG Münster 10.07.2019 – 7 K 2862/17 E; FG Niedersachsen 23.01.2019 – 3 K 107/18.
Esta página recoge lo que dicen las Lohnsteuer-Richtlinien, el BMF y los tribunales, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu Steuerberater — y lleva el libro de trayectos.
La norma completa, con los textos de los que procede: Alemania: requisitos del registro de kilometraje.