 DriveHub
Länderratgeber · Spanien · 5 Min.
Das kilometraje in Navarra beträgt 2026 0,36 €/km und im Baskenland 0,29 — nicht die staatlichen 0,26
Das kilometraje in Navarra beträgt ab dem 1. Januar 2026 0,36 € pro Kilometer. Im Baskenland (País Vasco / Euskadi) sind es 0,29 €, in Álava, Bizkaia und Gipuzkoa gleichermaßen. Keines der beiden Gebiete verwendet die staatlichen 0,26 €.

Die kurze Antwort
Das kilometraje in Navarra beträgt 2026 0,36 € pro Kilometer. Im Baskenland (País Vasco / Euskadi) sind es 0,29 € in allen drei Provinzen: Álava, Bizkaia und Gipuzkoa. Die staatlichen 0,26 € gelten in keinem der beiden Gebiete.
| Wo Ihre Einkommensteuer geregelt ist | Steuerfrei pro km | Rechtsgrundlage |
|---|---|---|
| Allgemeines Regime (übriges Spanien) | 0,26 € | Reglamento del IRPF art. 9.A.2.b); Orden HFP/792/2023 |
| Bizkaia | 0,29 € | DF 47/2014 art. 13 A).2.b) |
| Gipuzkoa | 0,29 € | DF 33/2014.pdf/8a554458-dd89-7894-880f-527c56cb8af3) art. 13 A).2.b) |
| Álava | 0,29 € | DF 40/2014 art. 13 A).2.b) |
| Navarra | 0,36 € ab 1. Januar 2026 | DF 174/1999 art. 8 A).2.b), festgelegt durch DF 148/2025 |
Jeder Wert ist das, was ein Arbeitgeber einem Arbeitnehmer pro Kilometer zahlen darf, ohne dass es besteuert wird. Wie die staatlichen 0,26 € funktionieren, steht unter kilometraje mit 0,26 €/km.
Warum zwei Gebiete einen eigenen Wert haben
Das Baskenland und Navarra regeln ihre Einkommensteuer selbst. Die baskischen Provinzen tun das nach dem Concierto Económico, Navarra nach dem Convenio Económico. Jedes hat seine eigene Norma Foral oder Ley Foral del IRPF und sein eigenes Dekret, das den Kilometerwert festlegt.
Die 0,26 € aus dem staatlichen Reglamento gelten dort also nicht. Ein baskischer oder navarrischer Wert ist kein regionaler Aufschlag auf den staatlichen Satz. Er ist eine eigene Regel eines eigenen Gesetzgebers.
Unter welches dieser Regime Ihre eigene Einkommensteuer fällt, legen der Concierto und der Convenio fest. Diese Prüfung behandelt diese Seite nicht. Wenn Sie unsicher sind, kann Ihr asesor es Ihnen mit einer einzigen Frage sagen.
Navarra: 0,32, dann 0,35, jetzt 0,36
Der Wert in Navarra hat sich zweimal geändert, und deshalb hängt die Zahl, die Sie finden, davon ab, auf welcher Seite Sie landen.
- Er betrug 0,32 €.
- DF 234/2023, de 31 de octubre, hob ihn auf 0,35 € an. Die eigene Präambel sagt es: „pasando de 0,32 a 0,35 euros“. Es wurde am 23. November 2023 im BON veröffentlicht und trat am Tag danach in Kraft, die 0,35 € galten also vom 24. November 2023 bis zum 31. Dezember 2025.
- DF 148/2025, de 23 de diciembre, veröffentlicht im BON am 31. Dezember 2025, legte 0,36 € fest, in Kraft ab dem 1. Januar 2026.
Mehrere Websites veröffentlichen noch 0,32 €. Dieser Wert ist zwei Änderungen alt.
Was der Unterschied ausmacht
Nehmen Sie 1 000 geschäftliche Kilometer, 2026 in Navarra gefahren.
- Zu 0,36 €: 1 000 × 0,36 = 360 € steuerfrei.
- Zu den veralteten 0,32 €: 1 000 × 0,32 = 320 €, also 40 € unter dem aktuellen Wert.
- Zu den staatlichen 0,26 €: 1 000 × 0,26 = 260 €, also 100 € darunter.
Dieselben 1 000 km in Bizkaia, Gipuzkoa oder Álava ergeben 1 000 × 0,29 = 290 €.
País Vasco: 0,29 € in Bizkaia, Gipuzkoa und Álava, aus drei Dekreten
Jede baskische Provinz legt ihren Wert in einem eigenen Dekret fest, und alle drei kommen auf 0,29 €:
- Bizkaia: DF 47/2014, art. 13 A).2.b)
- Gipuzkoa: DF 33/2014, art. 13 A).2.b)
- Álava: DF 40/2014, art. 13 A).2.b)
Eine Korrektur für Gipuzkoa. Ältere Quellen zitieren DF 137/2007 art. 13. Dieses Dekret ist aufgehoben: Die Disposición Derogatoria Primera des DF 33/2014 hebt es namentlich auf. Wortlaut und Wert wurden unverändert übernommen, die 0,29 € gelten also weiter. Die gültige Fundstelle ist DF 33/2014 art. 13 A).2.b).
Was der Wert voraussetzt und was darüber besteuert wird
Jedes forale Dekret knüpft an seinen Wert dieselben drei Bedingungen wie die staatliche Regel an die 0,26 €.
- Es muss gezeigt werden, dass die Fahrt stattgefunden hat. Das DF 47/2014 von Bizkaia, art. 13 A).2.b), stellt 0,29 € pro Kilometer steuerfrei, „siempre que se justifique la realidad del desplazamiento“; Álava und Gipuzkoa verwenden denselben Wortlaut. Das DF 174/1999 von Navarra, art. 8 A).2.b), lautet „siempre que se acredite la realidad del desplazamiento“.
- Maut und Parken kommen nur gegen Belege hinzu: „más los gastos, que se justifiquen, de peaje y aparcamiento“ in Bizkaia, „más los gastos de peaje y aparcamiento que se justifiquen“ in Navarra.
- Alles, was über den Wert hinaus gezahlt wird, wird besteuert. Art. 13 A).6 in Bizkaia: Zahlungen, „que excedan de los límites previstos en este artículo estarán sujetas a gravamen, en concepto de rendimientos del trabajo“. Art. 8 A).6 in Navarra: Zahlungen, „que excedan de los límites previstos en este artículo estarán sujetas a gravamen“. Besteuert wird nur der Mehrbetrag, nicht die ganze Zahlung.
Die Hacienda Foral von Gipuzkoa sagt es in einem Satz: „se excluye de tributación la cantidad que resulte de computar 0,29 euros por kilómetro recorrido, más los gastos justificados de peaje y aparcamiento, siempre que se justifique la realidad del desplazamiento, tributando como rendimientos del trabajo la cantidad que exceda de dicho importe.“
Bei 0,40 € pro Kilometer für 1 000 km in Navarra im Jahr 2026 sind also 360 € steuerfrei, und die übrigen 40 € werden als Einkommen aus nichtselbständiger Arbeit besteuert. In Bizkaia bleiben bei derselben Zahlung 290 € steuerfrei und 110 € werden besteuert.
Zum Vergleich: Die staatliche Regel schreibt keine Form vor. Nachweisbar sein muss nach ihr, dass die Fahrten stattgefunden haben, mit welchem Verkehrsmittel, wie viele es waren (eine ungefähre Anzahl wird akzeptiert) und zu welchen Uhrzeiten.
Nach der staatlichen Regel liegt die Beweislast für steuerfreie Reisekosten beim Arbeitgeber, nicht beim Arbeitnehmer. Gelingt der Nachweis nicht, wird die Erstattung als gewöhnliches Einkommen aus nichtselbständiger Arbeit behandelt. Wer die Fahrt nachweisen muss behandelt das ausführlich.
Die Fahrt von der Wohnung zur Arbeit ist nicht abgedeckt
Alle vier foralen Texte stellen nur steuerfrei, was ein Arbeitgeber einem Arbeitnehmer zahlt, „que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto“. Das ist auch der Wortlaut der staatlichen Regel. Kilometer zwischen der Wohnung und Ihrer regelmäßigen Arbeitsstätte liegen also außerhalb der 0,29 € und der 0,36 €, so wie sie außerhalb der 0,26 € liegen. Mehr dazu unter kilometraje für den Weg zur Arbeit.
Selbstständig? Auch hier gibt es keinen Kilometerwert
Die 0,29 € und 0,36 € sind Werte für Arbeitnehmer. Kein forales Gebiet gibt einem autónomo einen Kilometerwert. Jedes verweist Sie auf einen Anteil an den tatsächlichen Kosten des Autos. Es gibt zwei Obergrenzen pro Jahr: eine für die Kosten des Autos selbst, eine für die übrigen laufenden Kosten. Anteil und Obergrenzen unterscheiden sich je nach Gebiet. Navarra standardmäßig sowie Bizkaia und Álava, wo das Auto im Betrieb notoriamente relevante y habitual ist, lassen die Hälfte der Kosten eines gemischt genutzten Autos zu. Gipuzkoa lässt nichts zu, sofern das Auto nicht ausschließlich betrieblich genutzt wird.
Das ist eine eigene Frage mit eigener Antwort: siehe kilometraje als autónomo. Die Umsatzsteuer auf das Auto behandelt IVA del coche para autónomos.
Wie DriveHub den regionalen Wert verwendet
In den Einstellungen bietet unter Land die Zeile Steuerregion Allgemeines Regime, Baskenland (Euskadi) und Navarra (Nafarroa) an. Wählen Sie Ihre, und DriveHub bewertet die Geschäftsfahrten eines Arbeitnehmers mit 0,29 € oder 0,36 € statt mit 0,26 €. Als autónomo erhalten Sie keinen Betrag pro Kilometer, aus dem oben genannten Grund.
Jede Fahrt wird mit dem Wert bewertet, der an ihrem Tag galt. Eine Fahrt in Navarra im Dezember 2025 und eine im Januar 2026 werden nicht gleich bewertet, und ein Bericht, der über die Änderung hinwegreicht, muss nicht neu erstellt werden.
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie unter Zu prüfen nach dem Rest. Für eine Fahrt von der Wohnung zu Ihrer regelmäßigen Arbeitsstätte antworten Sie dort Arbeitsweg: Sie bleibt aus der geschäftlichen Summe heraus. Für einen Arbeitnehmer enthält der PDF-, Excel- oder CSV-Bericht die Geschäftsfahrten zum Wert Ihres Gebiets.
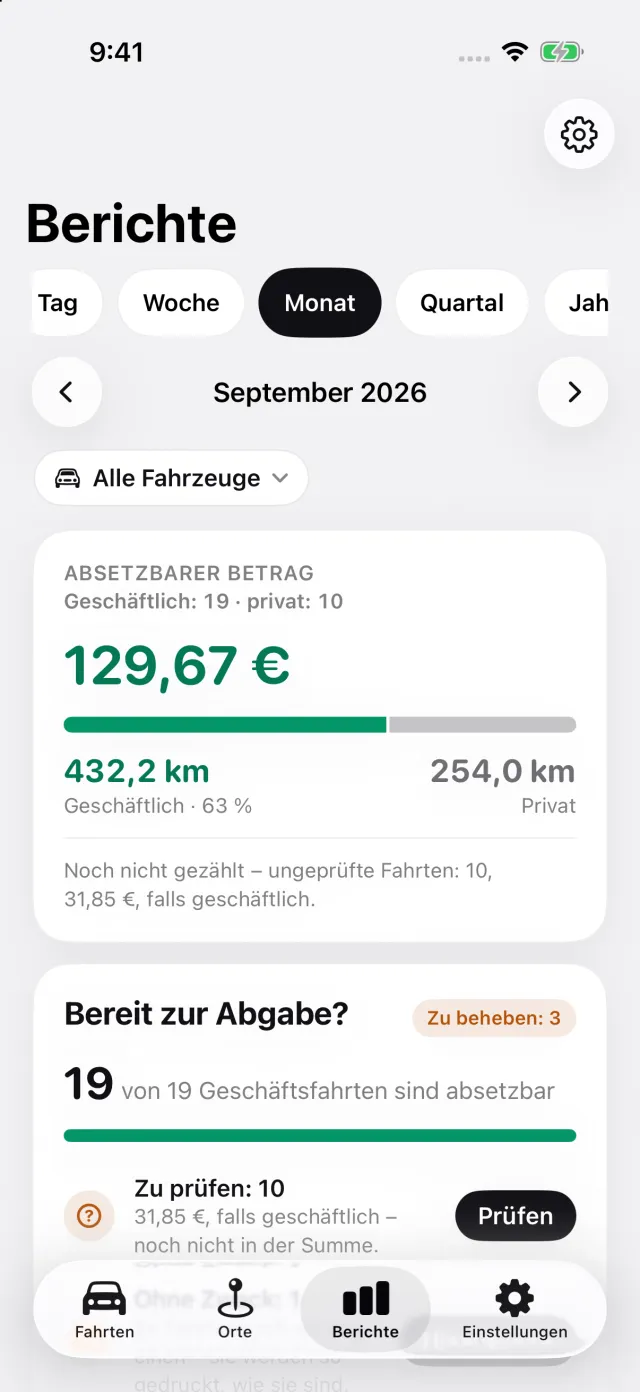
DriveHub gibt es im App Store für das iPhone. Die spanischen Regeln stehen auf der Spanien-Seite, und die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was die foralen Dekrete und das Reglamento del IRPF selbst sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren asesor — und bringen Sie die Aufzeichnungen mit.
Die vollständige Regel mit ihren Rechtsquellen: Spanien: Anforderungen an das Fahrtenbuch.
Weiterlesen
- Die Fahrt von der Wohnung zur Arbeit ist in Spanien kein steuerfreies kilometraje, selbst wenn sie mit 0,26 €/km bezahlt wird
- Umsatzsteuer auf ein Auto in Spanien — die 50-%-Vermutung für einen autónomo, wie Sie einen höheren Anteil nachweisen und was das für die IRPF bedeutet
- Das kilometraje in Spanien beträgt 2026 weiterhin 0,26 €/km: was Sie für jede Fahrt festhalten und was darüber besteuert wird