 DriveHub
Guide pays · Espagne · 5 min
Le kilometraje en Navarre est de 0,36 €/km en 2026, et de 0,29 au Pays basque — pas les 0,26 de l'État
Le kilometraje en Navarre est de 0,36 € par kilomètre depuis le 1er janvier 2026. Au Pays basque (País Vasco / Euskadi), il est de 0,29 € aussi bien en Álava qu'à Bizkaia et Gipuzkoa. Aucun des deux territoires n'applique les 0,26 € de l'État.

La réponse courte
Le kilometraje en Navarre en 2026 est de 0,36 € par kilomètre. Au Pays basque (País Vasco / Euskadi), il est de 0,29 € dans les trois provinces : Álava, Bizkaia et Gipuzkoa. Les 0,26 € de l'État ne s'appliquent dans aucun des deux territoires.
| Où est régi votre impôt sur le revenu | Exonéré par km | Texte |
|---|---|---|
| Régime commun (le reste de l'Espagne) | 0,26 € | Reglamento del IRPF art. 9.A.2.b) ; Orden HFP/792/2023 |
| Bizkaia | 0,29 € | DF 47/2014 art. 13 A).2.b) |
| Gipuzkoa | 0,29 € | DF 33/2014.pdf/8a554458-dd89-7894-880f-527c56cb8af3) art. 13 A).2.b) |
| Álava | 0,29 € | DF 40/2014 art. 13 A).2.b) |
| Navarre | 0,36 € depuis le 1er janvier 2026 | DF 174/1999 art. 8 A).2.b), fixé par le DF 148/2025 |
Chaque chiffre est ce qu'un employeur peut verser à un salarié par kilomètre sans qu'il soit imposé. Le fonctionnement des 0,26 € de l'État est expliqué dans le kilometraje à 0,26 €/km.
Pourquoi deux territoires ont leur propre chiffre
Le Pays basque et la Navarre légifèrent sur leur propre impôt sur le revenu. Les provinces basques le font en vertu du Concierto Económico, la Navarre en vertu du Convenio Económico. Chacun a sa propre Norma Foral ou Ley Foral del IRPF, et son propre décret fixant le montant kilométrique.
Les 0,26 € du Reglamento de l'État ne les régissent donc pas. Un chiffre basque ou navarrais n'est pas un complément régional au taux de l'État. C'est une règle distincte, édictée par un législateur distinct.
Le régime dont relève votre propre impôt sur le revenu est déterminé par le Concierto et le Convenio. Cette page ne traite pas ce critère. En cas de doute, votre asesor peut vous le dire en une question.
Navarre : 0,32, puis 0,35, maintenant 0,36
Le chiffre navarrais a changé deux fois, et c'est pourquoi le montant que vous trouvez dépend de la page sur laquelle vous tombez.
- Il était de 0,32 €.
- Le DF 234/2023, de 31 de octubre, l'a porté à 0,35 €. Son propre préambule le dit : "pasando de 0,32 a 0,35 euros". Publié au BON le 23 novembre 2023, il est entré en vigueur le lendemain : 0,35 € se sont donc appliqués du 24 novembre 2023 au 31 décembre 2025.
- Le DF 148/2025, de 23 de diciembre, publié au BON le 31 décembre 2025, a fixé 0,36 €, en vigueur depuis le 1er janvier 2026.
Plusieurs sites publient encore 0,32 €. Ce chiffre a deux changements de retard.
Ce que vaut l'écart
Prenons 1 000 kilomètres professionnels parcourus en Navarre en 2026.
- À 0,36 € : 1 000 × 0,36 = 360 € exonérés.
- À l'ancien 0,32 € : 1 000 × 0,32 = 320 €, soit 40 € de moins que le chiffre actuel.
- Aux 0,26 € de l'État : 1 000 × 0,26 = 260 €, soit 100 € de moins.
Les mêmes 1 000 km à Bizkaia, Gipuzkoa ou en Álava donnent 1 000 × 0,29 = 290 €.
País Vasco : 0,29 € à Bizkaia, Gipuzkoa et en Álava, par trois décrets
Chaque province basque fixe son chiffre par son propre décret, et toutes trois arrivent à 0,29 € :
- Bizkaia : DF 47/2014, art. 13 A).2.b)
- Gipuzkoa : DF 33/2014, art. 13 A).2.b)
- Álava : DF 40/2014, art. 13 A).2.b)
Une correction pour Gipuzkoa. Des références plus anciennes citent le DF 137/2007 art. 13. Ce décret est abrogé : la Disposición Derogatoria Primera du DF 33/2014 l'abroge nommément. Le texte et le chiffre ont été repris à l'identique, les 0,29 € restent donc valables. La référence en vigueur est le DF 33/2014 art. 13 A).2.b).
Ce qu'exige le chiffre, et ce qui est imposé au-delà
Chaque décret foral assortit son chiffre des trois mêmes conditions que la règle de l'État pour les 0,26 €.
- Le trajet doit être démontré. Le DF 47/2014 art. 13 A).2.b) de Bizkaia exonère 0,29 € par kilomètre "siempre que se justifique la realidad del desplazamiento" ; l'Álava et Gipuzkoa emploient les mêmes termes. Le DF 174/1999 art. 8 A).2.b) de Navarre dit "siempre que se acredite la realidad del desplazamiento".
- Les péages et le stationnement s'ajoutent uniquement sur justificatifs : "más los gastos, que se justifiquen, de peaje y aparcamiento" à Bizkaia, "más los gastos de peaje y aparcamiento que se justifiquen" en Navarre.
- Tout ce qui est payé au-delà du chiffre est imposé. Art. 13 A).6 de Bizkaia : les indemnités "que excedan de los límites previstos en este artículo estarán sujetas a gravamen, en concepto de rendimientos del trabajo". Art. 8 A).6 de Navarre : les indemnités "que excedan de los límites previstos en este artículo estarán sujetas a gravamen". Seul l'excédent est imposé, pas la totalité du paiement.
La Hacienda Foral de Gipuzkoa le résume en une phrase : "se excluye de tributación la cantidad que resulte de computar 0,29 euros por kilómetro recorrido, más los gastos justificados de peaje y aparcamiento, siempre que se justifique la realidad del desplazamiento, tributando como rendimientos del trabajo la cantidad que exceda de dicho importe."
Ainsi, à 0,40 € le kilomètre pour 1 000 km en Navarre en 2026, 360 € sont exonérés et les 40 € restants sont imposés comme revenu salarial. À Bizkaia, le même paiement laisse 290 € exonérés et 110 € imposés.
À titre de comparaison, la règle de l'État n'impose aucun formulaire. Ce qui doit pouvoir être prouvé selon elle, c'est que les déplacements ont eu lieu, par quel moyen, combien il y en a eu (un décompte approximatif est admis) et à quelles heures.
Selon la règle de l'État, la charge de la preuve des frais de déplacement exonérés incombe à l'employeur, et non au salarié. Si la preuve fait défaut, l'indemnité est traitée comme un revenu salarial ordinaire. Qui doit prouver le déplacement traite ce point en détail.
Le trajet domicile-travail n'est pas couvert
Les quatre textes foraux n'exonèrent que ce qu'un employeur verse à un salarié "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto". C'est aussi le libellé de la règle de l'État. Les kilomètres entre le domicile et votre lieu de travail habituel sont donc hors des 0,29 € et des 0,36 €, comme ils sont hors des 0,26 €. Plus de détails dans le kilometraje du domicile au travail.
Indépendant ? Pas de montant au kilomètre ici non plus
Les 0,29 € et 0,36 € sont des montants pour les salariés. Aucun territoire foral ne donne à un autónomo un montant au kilomètre. Chacun vous renvoie à une part des coûts réels de la voiture. Il y a deux plafonds par an : l'un sur le coût de la voiture elle-même, l'autre sur les autres frais de fonctionnement. La part et les plafonds varient selon le territoire. La Navarre par défaut, ainsi que Bizkaia et l'Álava lorsque la voiture est notoriamente relevante y habitual dans l'activité, accordent la moitié des coûts d'une voiture à usage mixte. Gipuzkoa n'accorde rien, sauf si la voiture sert uniquement à l'activité.
C'est une question distincte, avec sa propre réponse : voir le kilometraje pour un autónomo. La TVA sur la voiture est traitée dans IVA del coche para autónomos.
Comment DriveHub utilise le chiffre régional
Dans Réglages, sous Pays, la ligne Région fiscale propose Régime commun, Pays basque (Euskadi) et Navarre (Nafarroa). Choisissez la vôtre, et DriveHub valorise les trajets professionnels d'un salarié à 0,29 € ou 0,36 € au lieu de 0,26 €. En tant qu'autónomo, vous n'obtenez aucun montant au kilomètre, pour la raison exposée plus haut.
Chaque trajet est valorisé au chiffre en vigueur le jour où il a eu lieu. Un trajet en Navarre en décembre 2025 et un autre en janvier 2026 ne sont pas valorisés pareil, et un rapport qui couvre le changement n'a pas besoin d'être refait.
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. DriveHub classe la plupart des trajets en Professionnel ou Privé d'après vos lieux, vos trajets précédents et vos horaires de travail, et vous interroge sur les autres sous À vérifier. Pour un trajet du domicile à votre lieu de travail habituel, répondez Domicile-travail : il reste hors du total professionnel. Pour un salarié, le rapport PDF, Excel ou CSV présente les trajets professionnels au chiffre de votre territoire.
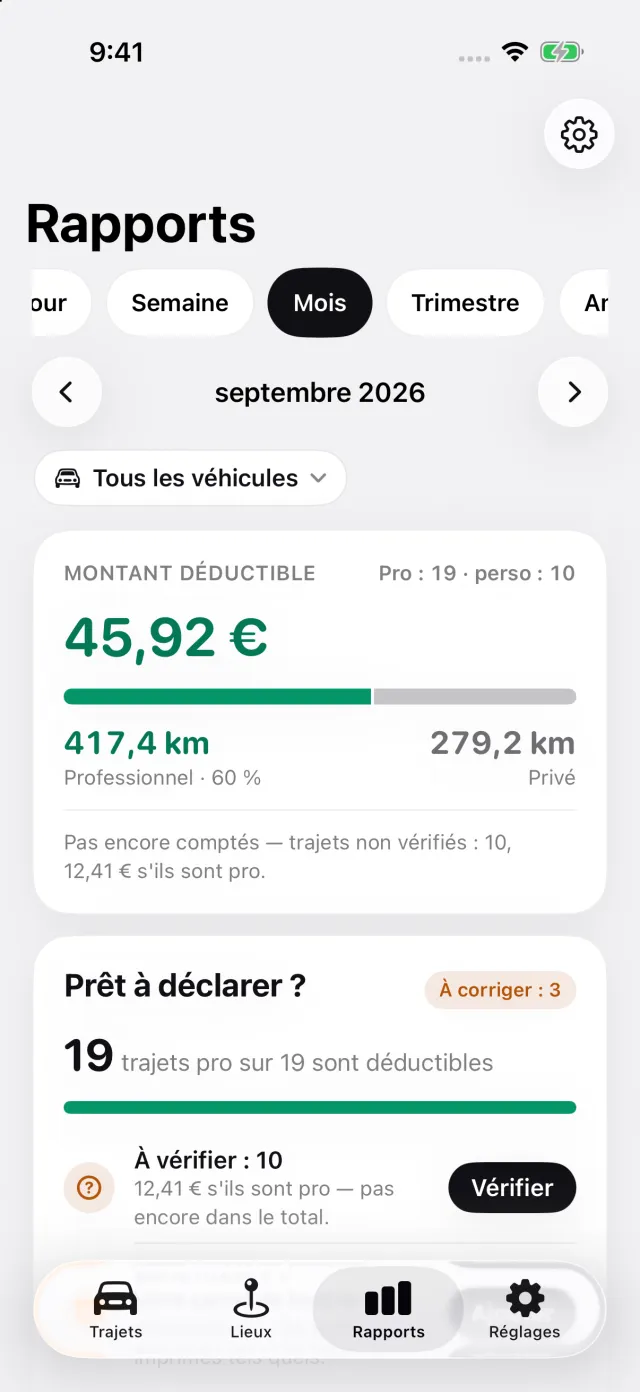
DriveHub est sur l'App Store pour iPhone. Les règles espagnoles figurent sur la page de l'Espagne, et configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent les décrets foraux et le Reglamento del IRPF eux-mêmes, en les citant pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il y a de l'argent en jeu, consultez votre asesor — et apportez les justificatifs.
La règle complète, avec les textes dont elle découle : Espagne : exigences du journal kilométrique.
Pour aller plus loin
- Le trajet du domicile au travail n'est pas du kilometraje exonéré en Espagne, même payé à 0,26 €/km
- La TVA sur une voiture en Espagne — la présomption de 50 % pour un autónomo, comment prouver davantage, et ce que cela change pour l'IRPF
- Le kilometraje en Espagne reste à 0,26 €/km en 2026 : ce qu'il faut consigner pour chaque trajet, et ce qui est imposé au-delà