 DriveHub
Guia por país · Portugal · 6 min
Mapa de km obrigatório: os campos, um mapa por pagamento, e quanto custa não o ter
A entidade patronal paga-lhe ao quilómetro por usar o seu próprio carro, e alguém lhe pede o mapa de quilómetros. Não é uma formalidade. É o documento que mantém as ajudas de custo fora do seu rendimento tributável, e a dedução da entidade patronal de pé.

A resposta curta
O mapa de quilómetros — o boletim itinerário, ou mapa de deslocações — é o registo que sustenta um abono por quilómetro. A entidade patronal paga esse abono a um trabalhador que usa o seu próprio carro ao serviço dela. O mapa tem de mostrar:
- o motivo da deslocação
- os locais
- o tempo de permanência
- o objetivo
Tempo de permanência e objetivo são dois elementos distintos, não um só. Como o carro é seu, o mapa tem ainda de mostrar:
- o veículo e o seu proprietário
- o número de quilómetros
- o valor por quilómetro
- o total
Para uma entidade patronal privada, a base legal é o art. 23.º-A, n.º 1, alínea h), do CIRC, que exige um mapa "por cada pagamento efetuado" — um por pagamento, e não um por período. Esse artigo refere os locais, o tempo de permanência, o objetivo, o veículo e o seu proprietário, e os quilómetros. A informação vinculativa PIV 26595 (2025) da Autoridade Tributária (AT) acrescenta o motivo da deslocação, o valor por quilómetro e o total. A Portaria n.º 1553-D/2008 fixa apenas montantes e não refere campo nenhum.
Sem o mapa, o abono passa a ser salário. O art. 2.º, n.º 3, alínea d), do CIRS tributa-o como rendimento do trabalho dependente (categoria A), e a entidade patronal perde a dedução. Podem seguir-se coimas.
O mapa de km é obrigatório?
Sim, se o abono é para ficar fora do seu rendimento tributável, e se a entidade patronal o quer deduzir. Uma vez pago o abono, é o mapa que prova que foi pago por deslocações reais ao serviço da empresa.
Há aqui duas regras que funcionam em conjunto. A Portaria n.º 1553-D/2008 fixa o limite por quilómetro para a utilização de viatura própria. O art. 2.º, n.º 3, alínea d), do CIRS torna tributável tudo o que exceda esse limite. O mapa é a forma de o abono abaixo do limite mostrar que preenche as condições.
O limite é de 0,40 € por quilómetro, desde 1 de janeiro de 2024. Porque é que os 0,36 ainda citados na internet estão desatualizados explica-se em usar o carro próprio ao serviço em Portugal.
Uma entidade patronal pode pagar mais de 0,40 €; a informação vinculativa PIV 26595 da AT diz que as empresas são livres de fixar o montante, mas a parte acima do limite é rendimento do trabalho dependente.
Para que serve cada campo
O motivo e o objetivo. Juntos, dizem porque é que esta deslocação foi ao serviço da entidade patronal. "Visita a cliente" é um motivo. O que a visita pretendia alcançar é o objetivo.
Os locais e o tempo de permanência. Onde foi, e quanto tempo lá ficou. Ligam os quilómetros a destinos reais. O tempo de permanência é um elemento próprio no art. 23.º-A, n.º 1, alínea h), do CIRC, separado do objetivo.
O veículo e o seu proprietário. A matrícula identifica o carro; a linha do proprietário mostra que era seu, que é o que faz disto, desde logo, um abono por viatura própria. Um mapa que só identifica o carro deixa isso por provar.
Quilómetros, valor por quilómetro e total. A aritmética do pedido: a distância, o valor aplicado e o montante pago. Cada linha deve permitir a qualquer pessoa verificar que o total resulta dos outros dois.
Uma linha, preenchida:
| Data | Locais | Permanência | Motivo | Objetivo | Km | €/km | Total |
|---|---|---|---|---|---|---|---|
| 12-03-2026 | Lisboa → Setúbal (escritório do cliente) → Lisboa | 2 h | Visita a cliente | Assinar o contrato de manutenção | 98 | 0,40 | 39,20 € |
Acima das linhas: o veículo e o seu proprietário. Abaixo delas: a assinatura.
Um mapa de quilómetros português em branco (PDF) tem estas colunas, mais linhas para o veículo, o proprietário, o trabalhador e quem aprova. Há também uma versão CSV para usar numa folha de cálculo.
Um mapa por pagamento, não por período
A letra do art. 23.º-A, n.º 1, alínea h), do CIRC é "por cada pagamento efetuado". O mapa acompanha o pagamento. Se a entidade patronal paga os quilómetros com o salário de cada mês, cada um desses pagamentos precisa do seu mapa. Se paga uma deslocação isolada, o pagamento dessa deslocação precisa de um.
Um mapa que abranja vários pagamentos — um resumo de fim de ano para doze pagamentos mensais, por exemplo — não cumpre essa letra. Cada pagamento tem de poder ser ligado às deslocações que pagou.
A assinatura
O mapa é assinado pelo trabalhador a quem respeita. A informação vinculativa PIV 21076 (20-06-2021) da AT é direta: "os mapas de kms devem estar assinados pelos colaboradores, para efeitos da comprovação documental." Isto vale também para um mapa impresso a partir de software, e não só para o papel.
O que acontece sem mapa de km
Todo o abono passa a ser tributável, e não só o excesso. A falha atinge a própria isenção. O art. 2.º, n.º 3, alínea d), do CIRS tributa o abono como rendimento da categoria A "quando não sejam observados os pressupostos da sua atribuição". Um abono pago sem mapa é, no papel, salário.
Compare com um abono acima do limite, mas com o mapa em ordem: só a parte acima de 0,40 € por quilómetro é tributada como rendimento do trabalho dependente.
A entidade patronal perde a dedução. Nos termos do art. 23.º-A, n.º 1, alínea h), do CIRC, a empresa não pode deduzir abonos que não consiga sustentar com um mapa. O custo cai dos dois lados do mesmo pagamento.
Coimas. O art. 117.º, n.º 1, do RGIT pune a falta de apresentação ou de exibição de documentos ou registos de suporte, incluindo os digitais, com coima de 150 € a 3 750 €. O art. 120.º, n.º 1, do RGIT pune a inexistência dos registos obrigatórios e dos documentos com eles relacionados com coima de 225 € a 22 500 €. Para uma empresa, os dois intervalos duplicam nos termos do art. 26.º, n.º 4, do RGIT, pelo que uma entidade patronal que seja uma sociedade fica sujeita a 300 € a 7 500 € e a 450 € a 45 000 €.
Durante quanto tempo se guarda o mapa
Quem guarda o mapa é a entidade patronal. Uma entidade patronal com contabilidade organizada, ou registada para efeitos de IVA, guarda-o durante dez anos a contar do fim do ano a que respeita (art. 19.º, n.º 1, do DL 28/2019; art. 52.º, n.º 1, do CIVA). Quando o prazo de caducidade do art. 45.º da LGT for mais longo, a obrigação também o é.
Se for trabalhador independente
O mapa acima é um documento do trabalhador por conta de outrem. Um titular de rendimentos da categoria B — trabalhador independente ou empresário em nome individual — não pode de todo pagar a si próprio um abono por quilómetro pelo seu carro: o art. 33.º, n.º 1, do CIRS exclui-o. O que um empresário em nome individual regista em vez disso, e porquê, está em quilómetros de independentes em Portugal. Se tem a sua própria sociedade e paga a si mesmo os quilómetros através dela, veja quilómetros de um sócio-gerente.
Antes do próximo pagamento
- O mapa cobre exatamente as deslocações que este pagamento paga.
- Cada deslocação tem um motivo, os locais, o tempo de permanência e o objetivo — os dois últimos como elementos separados.
- O veículo e o seu proprietário estão identificados.
- Cada linha mostra os quilómetros, o valor por quilómetro e o total.
- O valor por quilómetro está dentro do limite de 0,40 €, ou o excesso é tratado como salário.
- O trabalhador assinou-o.
- Está arquivado onde possa ser apresentado durante dez anos.
Como o DriveHub facilita o mapa
Um mapa por pagamento vale o que vale a lista de viagens que o sustenta. Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. O DriveHub classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes.
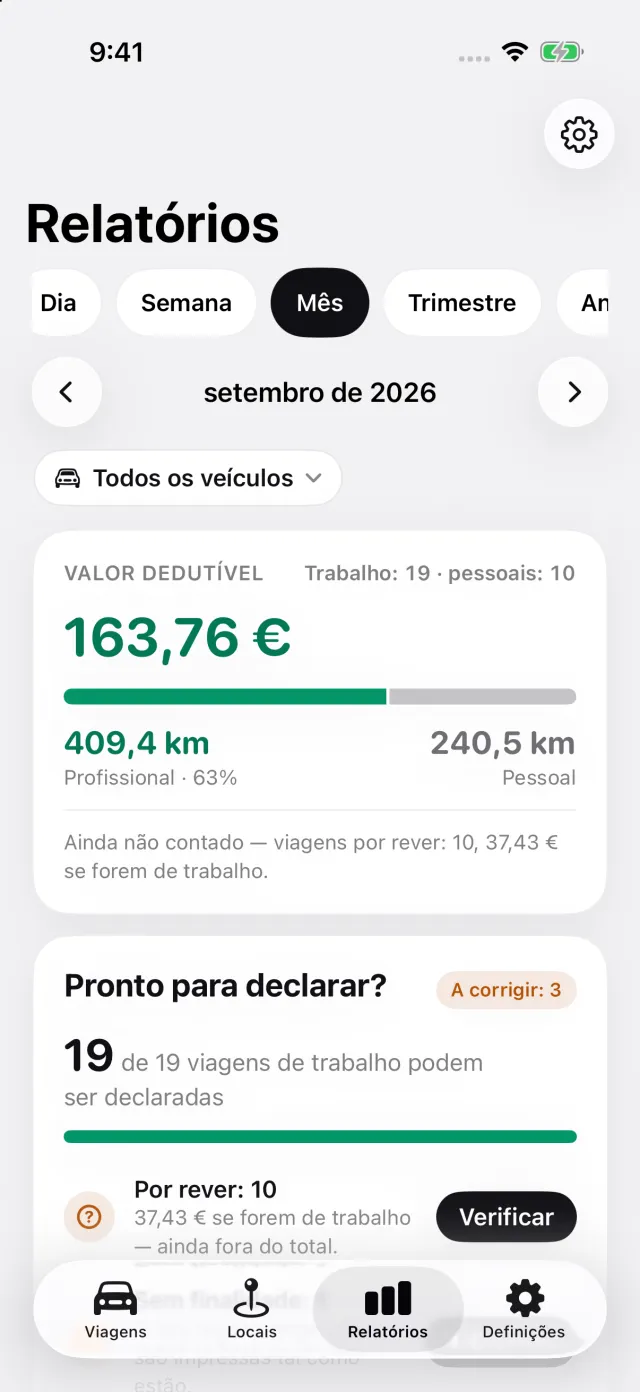
No separador Relatórios, defina o relatório para as datas que um pagamento cobre: um mês, um trimestre ou um único dia. Para Portugal, cada linha traz os locais, os quilómetros, o montante ao valor por quilómetro e o motivo nas suas próprias palavras. Escolha o carro no relatório, e o proprietário do veículo fica numa linha própria: o seu nome, quando o carro é seu. Ponha primeiro o seu nome nos dados do relatório, para que haja alguma coisa para imprimir. Não há uma coluna própria para o objetivo nem para o tempo de permanência em cada local. Escreva os dois na mesma nota que o motivo, para que saiam impressos no mapa.
A última página traz as linhas de assinatura: a sua, a de quem aprova, e uma data. O DriveHub deixa-lhe a assinatura a si, em vez de desenhar uma que não valeria. Os relatórios exportam-se em PDF, Excel ou CSV com o DriveHub Pro; o registo das viagens é gratuito.
- O DriveHub na App Store
- Regras do registo de quilómetros em Portugal
- Configurar o registo automático, e saber quando falta uma viagem
Esta página reproduz o que dizem a Portaria n.º 1553-D/2008, o CIRS, o CIRC, o CIVA, o RGIT, a LGT, o DL 28/2019 e as informações vinculativas PIV 21076 e PIV 26595 da AT, e cita-os para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação — quando um abono está em causa, pergunte a um contabilista certificado antes de ele ser pago.
A regra completa, com os diplomas de onde vem: Portugal: requisitos do registo de quilómetros.