 DriveHub
Riigijuhend · Ameerika Ühendriigid · 10 min
Ametiauto isiklik kasutamine on maksustatav palk. Kui palju, otsustab sinu sõidupäevik
Tööandja andis sulle ametiauto, ja sa sõidad sellega koju, nädalavahetustel ja klientide juurde. Ametiauto isiklik kasutamine on maksustatav: selle väärtus läheb sinu W-2-le palgana. Välja jäävad ainult miilid, mille kohta saad näidata, et need olid tööalased, nii et sõidupäevik otsustab, kui suur osa autost maksustatakse.

Lühike vastus
- Kas ametiauto isiklik kasutamine on maksustatav? Jah. See on erisoodustus (fringe benefit), ja erisoodustused on palk, kui seadus neid otseselt ei välista (Publication 15-B § 1).
- Kas tööle sõit on isiklik kasutamine? Jah. Publication 15-B esimene näide erisoodustusest ongi see, kui töötaja tohib tööauto kasutada "to commute to and from work."
- Mis jääb maksuvabaks? Tööalane kasutamine, aga ainult see osa, mille sinu arvestus tõendab. Kirja panemata kasutamist maksustatakse isiklikuna.
- Kes väärtuse määrab? Sinu tööandja, kas turuväärtuse või ühe kolmest erireeglist järgi: senti miili kohta (cents-per-mile), tööle sõidu reegel (1,50 $ ühe suuna sõidu eest) või aastane liisinguväärtus (annual lease value).
- Kas mul on sõidupäevikut vaja? Tavaliselt jah. Ei ole vaja, kui sõiduk on qualified nonpersonal-use vehicle, kui tööandjal on kirjalik kord, mis keelab isikliku kasutamise või lubab ainult tööle sõitu, või kui tööandja lihtsalt maksustab kogu väärtuse.
- Kas saan tööalased miilid ise maha arvata? Standardse miilimääraga mitte, ja enamik W-2 töötajaid üldse mitte. Sõidupäevik peab jõudma tööandjani enne, kui W-2 koostatakse.
Miks ametiauto isiklik kasutamine on maksustatav
Lähtekoht on lai. Publication 15-B § 1: "Any fringe benefit you provide is taxable and must be included in the recipient's pay unless the law specifically excludes it."
Publication 463 ütleb sama juhi vaatenurgast: "If an employer-provided vehicle was available for your use, you received a fringe benefit. Generally, your employer must include the value of the use or availability of the vehicle in your income."
Seaduse erand on siin working condition benefit ehk töötingimustega seotud soodustus. Päris küsimus on seega, kui suur osa auto kasutamisest on tööalane ja kuidas seda tõendada.
Tööalane osa jääb välja, aga ainult arvestuse alusel
Working condition benefit välistab selle, mis oleks olnud sulle tööalase kuluna mahaarvatav, kui oleksid selle ise maksnud. Publication 15-B § 2: "The employee must meet any substantiation requirements that apply to the deduction." Selle esimene näide on "an employee's use of a company car for business".
Kui üht autot kasutatakse mõlemal viisil, jagatakse miilide järgi. Regulatsiooni enda näide, 26 CFR § 1.132-5(b)(1)(i): auto väärtus aastas on 2000 $, tööalaseid miile 6000 ja muid miile 2000. Tööalane osa on 2000 $ × 6000 ÷ 8000 = 1500 $. Ülejäänud 500 $ on palk.
Arvestuse reegel on range. § 1.132-5(c)(1) järgi ei jäeta midagi välja, "by either the employer or the employee, unless the applicable substantiation requirements of either section 274(d) or section 162 … are satisfied." Arvestus, mille sa üle annad ja millele tööandja tugineb, loeb: see "will be sufficient to substantiate a working condition fringe exclusion" (§ 1.132-5(c)(2)).
Iga päevikusse kandmata miil on isiklik
Publication 15-B § 3 paneb tõendamiskoormuse sinule: tõenda "the usage (mileage, for example), the time and place of the travel, and the business purpose of the travel. Written records made at the time of each business use are the best evidence."
Ja siis vaikimisi reegel: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income."
Ametiauto puhul vähendab sõidupäevik summat, mis sinu palgale lisatakse. Tööalane sõit, mida keegi kirja ei pannud, maksustatakse isiklikuna.
Mis on isiklik kasutamine
Isiklik kasutamine on laiem kui nädalavahetused.
- Tööle sõit. Sõit kodu ja tavalise töökoha vahel on isiklik, nagu näitab ülalmainitud Publication 15-B näide. Millised sõidud on tööle sõit ja millised mitte, on kirjas artiklis tööle sõidu miilid USA-s.
- Sinu muu töö. 26 CFR § 1.274-6T(e)(5) järgi "includes use in any trade or business other than the trade or business of being the employee of the employer providing the vehicle." Kui veod ametiautoga kõrvaltöö korras kaupa laiali, on see isiklik kasutamine.
Kuidas tööandja isiklikku kasutamist hindab
Publication 15-B § 4 järgi hindab tööandja isikliku kasutamise väärtuse ja lisab selle sinu palgale. Ta kasutab turuväärtust või ühte kolmest erireeglist: senti miili kohta, tööle sõidu reegel (ainult tööle sõidu jaoks) või liisinguväärtuse reegel.
Valik on tööandja oma, auto kaupa. 26 CFR § 1.61-21(c)(2)(ii): "An employee may use a special valuation rule only if the employer uses that rule", kuigi "The employee may always use general valuation rules based on facts and circumstances".
Turuväärtus
Üldreegel küsib, mis maksaks liising: "the amount the employee would have to pay a third party to lease the same or similar vehicle on the same or comparable terms in the geographic area where the employee uses the vehicle."
Senti miili kohta reegel
Tööandja korrutab "the standard mileage rate by the total miles the employee drives the vehicle for personal purposes." See on reegel, kus sinu isiklikud miilid ongi kogu arvutus.
See on avatud ainult sõidukile, mis läbib ühe kahest testist:
- Regulaarne tööalane kasutamine. Tööandja "reasonably expect[s] the vehicle to be regularly used in your trade or business throughout the calendar year." Turvalised lahendused (safe harbours): "At least 50% of the vehicle's total annual mileage is for your trade or business" või ühissõidu kokkulepe, milles on "at least three employees".
- Miilid. Autoga on "actually driven at least 10,000 miles during the year" ja seda on "used during the year primarily by employees." Kui sellega sõidab 10 000 miili ainult üks töötaja, läbib see testi "even if all miles driven by the employee are personal."
Veel kolm tingimust. Auto väärtusel on ülempiir: "the maximum FMV of automobiles (including trucks and vans) first made available to employees in calendar year 2026 is $61,700" (Notice 2026-10 § 6). Reeglit tuleb kohaldada alates esimesest päevast, mil auto on isiklikuks kasutamiseks saadaval, ja järgmistel aastatel seni, kuni see nõuetele vastab. Ja määr "includes the value of maintenance and insurance"; kütus on sees USA-s, Kanadas ja Mehhikos sõidetud miilide puhul, ja "If you don't provide fuel, you can reduce the rate by no more than 5.5 cents."
Milline määr kehtib 2026. aastal
2026. aastal on kaks tööalast miilimäära: 72,5 senti kuni 30. juunini (Notice 2026-10 § 3) ja 76 senti alates 1. juulist (Announcement 2026-11). Teadaanne käsitleb mahaarvamisi ja hüvitisi ega maini isikliku kasutamise väärtust. Publication 15-B 2026. aasta uuendus ütleb "For 2026, the standard mileage rate is 72.5 cents per mile", ja § 1.61-21(e)(1)(i) kohaldab uut määra "prospectively from the first day of the taxable year following the date of publication …" See viitab 72,5 sendile kogu 2026. aasta jaoks, kuid ükski IRS-i tekst ei ütle seda otsesõnu. Küsi palgaarvestusest, millist määra nad kasutasid.
Näide, Publication 15-B avaldatud 72,5 sendiga. Sõidad 2026. aastal 3000 isiklikku miili ja tööandja maksab kütuse eest.
- 3000 × 0,725 $ = 2175 $ lisatakse sinu palgale.
- Kui maksad kütuse ise ja tööandja teeb täieliku vähenduse: 0,725 $ − 0,055 $ = 0,67 $, ja 3000 × 0,67 $ = 2010 $.
Tööle sõidu reegel: 1,50 $ ühe suuna sõidu eest
Auto puhul, millega tohid ainult tööle sõita, Publication 15-B: väärtus on "each one-way commute (that is, from home to work or from work to home) by $1.50. If more than one employee commutes in the vehicle, this value applies to each employee." 1,50 $ "includes the value of any goods or services directly related to the vehicle (e.g., fuel)" (§ 1.61-21(f)(3)(i)).
Kõik neli tingimust peavad olema täidetud:
- Tööandja nõuab "for bona fide noncompensatory business reasons", et sõidaksid tööle selle sõidukiga.
- Kirjalik kord keelab isikliku kasutamise "other than for commuting or de minimis personal use (such as a stop for a personal errand on the way between a business delivery and the employee's home)".
- Sa ei kasuta seda tegelikult isiklikult rohkem.
- Auto puhul ei ole sa control employee. 2026. aastal on see ametnik (officer), kellele makstakse 145 000 $ või rohkem, juhatuse liige (director), töötaja, kellele makstakse 290 000 $ või rohkem, või ettevõtte omanik, kellele kuulub 1% või rohkem. Kui sulle kuulub S-korporatsioon ja sõidad selle autoga, on omaniku reeglid kirjas artiklis S-korporatsiooni miilihüvitis.
Näide. Sõidad tööle 230 päeval, edasi ja tagasi. See on 460 ühe suuna sõitu × 1,50 $ = 690 $ aastas.
Aastase liisinguväärtuse reegel
Tööandja võtab auto turuväärtuse "on the first date it is available to any employee for personal use" ja loeb aastase liisinguväärtuse tabelist Table 3-1: alates 600 $ autolt väärtusega kuni 999 $ kuni 15 250 $ autolt väärtusega 58 000–59 999 $. Üle 59 999 $ on väärtus 0,25 × auto väärtus + 500 $. Seejärel ta "Multiply[s] the annual lease value by the percentage of personal miles out of total miles driven by the employee."
Näide. Auto väärtusega 60 000 $: 0,25 × 60 000 $ + 500 $ = 15 500 $. Sõidad 20 000 miili, neist 4000 isiklikud: 20%. Sinu palgale lisatakse: 15 500 $ × 20% = 3100 $.
Tabel "includes the value of maintenance and insurance", aga mitte kütust. Tööandja antud kütust hinnatakse eraldi, turuväärtuse järgi "or at 5.5 cents per mile for all miles driven by the employee." Liisinguväärtus kehtib selle kuupäeva järgse neljanda täieliku kalendriaasta 31. detsembrini, ja kui auto on saadaval ainult osa aastast, jagatakse väärtus päevade järgi, alla 30 päeva puhul päevase liisinguväärtusega.
Kui kogu väärtus läheb sinu W-2-le
Liisinguväärtuse reegli puhul "may include in an employee's gross income the entire Annual Lease Value of the automobile" (§ 1.132-5(b)(1)(iv)). Publication 463: "Your employer must separately state the amount if 100% of the annual lease value was included in your income."
Regulatsioon lubab sul siis tööalase kasutamise oma deklaratsioonis maha arvata, aga enamiku töötajate jaoks on see uks suletud. Form 2106 on nüüd ainult reservväelastele, etenduskunstnikele, tasupõhistele ametnikele ja töötajatele, kellel on puudega seotud kulud. Ja tööandja antud auto puhul "You can't use the standard mileage rate" (Publication 463, 6. peatükk).
Tavalise W-2 töötaja jaoks ei saa 100% lisamist seega deklareerimise ajal tagasi. Sõidupäevik peab jõudma tööandjani enne, kui W-2 koostatakse. Miks töötaja mahaarvamine on kadunud, on kirjas artiklis „adequate records“ IRS-i jaoks.
Millal sõidupäevikut vaja ei ole
Qualified nonpersonal-use vehicle. Publication 15-B § 2: "All of an employee's use of a qualified nonpersonal use vehicle is a working condition benefit." Nimekirjas on selgelt märgistatud politsei-, tuletõrje- ja päästesõidukid, sihtotstarbeliselt kasutatavad kiirabi- ja matuseautod, üle 14 000 naela täismassiga kaubaveokid ning kaubikud, kus on ainult juhiiste (pluss kokkupandav lisaiste). Kuni 14 000 naela kaaluv pikap või kaubik kvalifitseerub ainult siis, kui see on "specially modified so it isn't likely to be used more than minimally for personal purposes", näiteks püsivad märgistused koos tõstelaadaga või püsivad riiulid. Tavaline märgistatud sõiduauto nimekirjas ei ole.
Tööandja kirjalik kord. 26 CFR § 1.274-6T(a)(1) järgi kord, mis keelab isikliku kasutamise või lubab ainult tööle sõitu, "will satisfy the employer's substantiation requirements under section 274(d). Therefore, the employee need not keep a separate set of records".
- Isiklik kasutamine keelatud: auto seisab tööandja territooriumil, kui seda tööasjus ei kasutata, keegi selle kasutajatest ei ela seal, ja kirjalik kord keelab kõik peale väheolulise (de minimis) isikliku kasutamise.
- Isiklik kasutamine keelatud, välja arvatud tööle sõit: lisad tööle sõidu väärtuse oma tulule, tööle sõidu reegli tingimustel.
Mõlemal juhul peavad olema tõendid, mille põhjal IRS saab kontrollida, et tingimused olid täidetud.
Väljajätmisest loobumine. Tööandja võib "includ[e] the value of the availability of the vehicle during the relevant period in the employee's gross income without any exclusion for a working condition fringe" (§ 1.274-6T(c)). Sõidupäevikut pole vaja, aga midagi ei jäeta ka välja.
Valik jääb kehtima. Kui maksumaksja on ühe meetodiga deklaratsiooni esitanud, "may not later use another of these methods" (§ 1.274-6T(d)). Regulatsiooni näites piirdus töötaja, kes jättis välja 90% arvestuse põhjal, mis testi ei läbinud, seejärel "other corroborative evidence"'iga.
Mida sinu sõidupäevik peab näitama
Ülaltoodud Publication 15-B loetelu: miilid, aeg ja koht, tööalane eesmärk. Lisa ka oma kogumiilid: tööalane osa jaotatakse miilide järgi, ja liisinguväärtuse reegel korrutab isiklike miilide osakaaluga kõigist miilidest.
Sõidupäevikut ei pea kirjutama samal päeval. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", ja iganädalane sõidupäevik loetakse koostatuks kasutamise ajal või selle lähedal. Täielik mõõdupuu on artiklis mida IRS peab silmas „adequate records“ all. Kui osa aastast on juba puudu, selgitab sõidupäeviku taastamine, mis ikkagi loeb.
Millal see jõuab sinu W-2-le
Tööandja "must determine the value of taxable noncash fringe benefits no later than January 31 of the next year", ja võib neid käsitleda makstuna palgaperioodi, kvartali, poolaasta või aasta kaupa.
- November ja detsember võivad minna järgmisse aastasse. Erilise arvestusreegli järgi võib tööandja käsitleda kahte viimast kuud makstuna järgmisel aastal. Ta peab sulle sellest teatama, ja sina kasutad siis sama perioodi.
- Tulumaksu ei pruugita kinni pidada. Tööandja võib otsustada auto isikliku kasutamise pealt tulumaksu mitte kinni pidada. "You must, however, withhold the applicable social security and Medicare taxes", ja sulle tuleb sellest kirjalikult teatada.
- Kus see näha on. Väärtus läheb Form W-2 lahtrisse 1, samuti lahtritesse 3 ja 5, ja seda võidakse näidata lahtris 14, kus see peab olema, kui tööandja otsustas tulumaksu mitte kinni pidada.
Kui kasutad hoopis oma autot, ei kehti miski sellest: vaata oma autoga tööl USA-s.
Kuidas DriveHub seda lihtsamaks teeb
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Töö- ja erasõidud salvestatakse ühtmoodi, nii et kogusumma on mõõdetud, mitte hinnatud. DriveHub liigitab enamiku sõite Töö või Isiklik alla sinu kohtade, varasemate marsruutide ja tööaja järgi ning küsib ülejäänute kohta jaotises Vajab kontrolli. Sõidu kohta kodu ja kontori vahel vasta Tööleminek. Ära pane kontorile Isiklik reeglit: see liigitaks ka sinu sõidud kliendi juurest kontorisse isiklikeks.
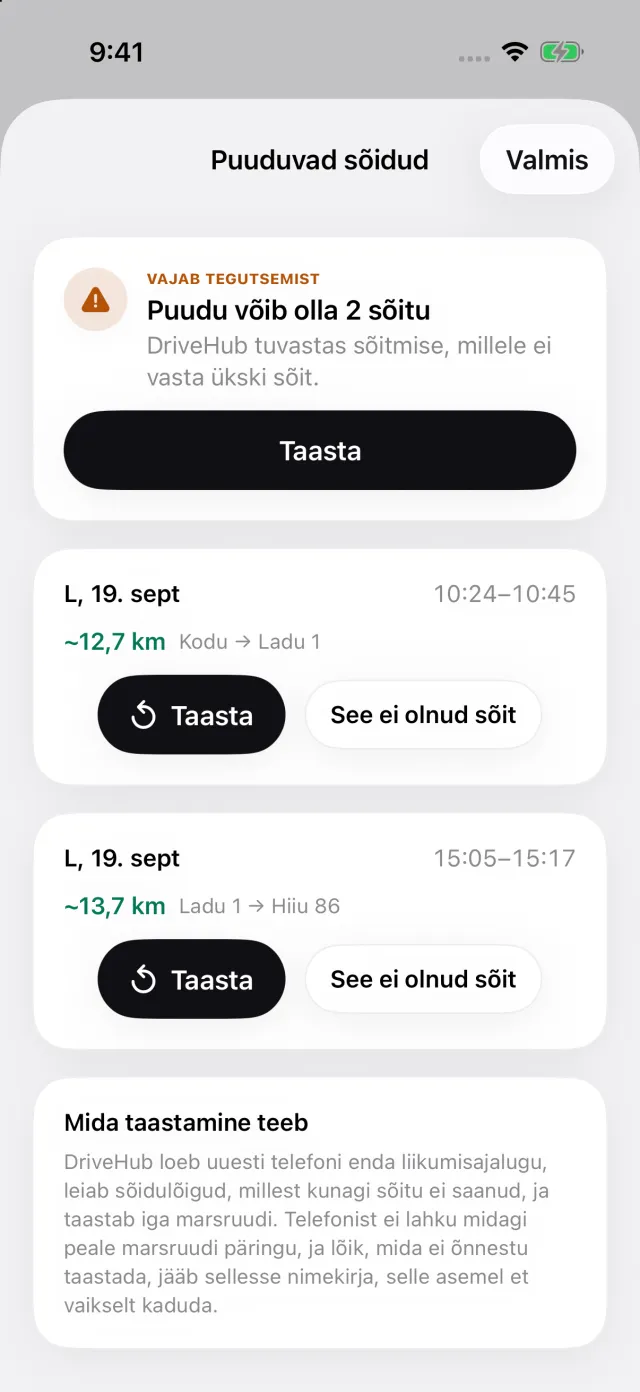
Kui sinu iPhone registreeris sõitmise, millele ei vasta ükski sõit, ilmub vahekaardile Sõidud Vahele jäänud sõidud, mis avab nimekirja Puuduvad sõidud, ja Taasta ehitab marsruudi uuesti üles. Tööalane sõit, mis jäi salvestamata, on sõit, mida maksustataks isiklikuna.
Aruanded näitab töö- ja isiklikke miile mis tahes perioodi või sinu valitud vahemiku kohta, ühe sõiduki või kõigi kohta. Ühe auto aruande PDF- ja Exceli-ekspordis on lisaks Miilid kasutuse järgi, kus sõidud, millele vastasid Tööleminek, on teistest isiklikest miilidest eraldi, ning maksuaasta alguse ja lõpu odomeetri näit, mille sa sisestad. DriveHub Proga ekspordib see PDF-i, Exceli või CSV-na, arvestuseks sinu tööandjale.
Kus DriveHub piirdub: ta ei hinda sinu isikliku kasutamise väärtust, ei tea, millise reegli sinu tööandja valis, ega saada tööandjale midagi.
- DriveHub App Store'is
- USA sõidupäeviku reeglid
- Seadista automaatne salvestamine ja saa teada, kui sõit jääb vahele
See leht annab edasi selle, mida Publications 15-B ja 463, Notice 2026-10, Announcement 2026-11 ja regulatsioonid ütlevad, ja viitab neile, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma tööandja palgaarvestusest või maksudeklaratsiooni koostajalt (tax preparer) — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Ameerika Ühendriigid: sõidupäeviku nõuded.