 DriveHub
Landsguide · USA · 10 min
Privat användning av en tjänstebil är skattepliktig lön. Din körjournal avgör hur mycket
Din arbetsgivare har gett dig en tjänstebil, och du kör den hem, på helgerna och till kunder. Privat användning av en tjänstebil är skattepliktig: värdet förs in på din W-2 som lön. Bara de miles du kan visa var i tjänsten hålls utanför, så körjournalen avgör hur stor del av bilen som beskattas.

Det korta svaret
- Är privat användning av en tjänstebil skattepliktig? Ja. Den är en förmån (fringe benefit), och förmåner är lön om inte lagen undantar dem (Publication 15-B § 1).
- Är pendlingen privat användning? Ja. Publication 15-B:s allra första exempel på en förmån är att låta en anställd använda ett fordon i verksamheten "to commute to and from work."
- Vad förblir skattefritt? Användningen i tjänsten, men bara den del som ditt underlag styrker. Användning utan underlag beskattas som privat.
- Vem värderar den? Din arbetsgivare, till marknadsvärde eller med en av tre särskilda regler: cents-per-mile, pendlingsregeln (1,50 $ per enkel pendlingsresa) eller det årliga leasingvärdet (annual lease value).
- Behöver jag en körjournal? Oftast. Det gör du inte om fordonet är ett qualified nonpersonal-use vehicle, om din arbetsgivare har en skriftlig policy om ingen privat användning eller bara pendling, eller om arbetsgivaren helt enkelt beskattar hela värdet.
- Kan jag själv dra av milen i tjänsten? Inte med schablonbeloppet per mile, och för de flesta W-2-anställda inte alls. Körjournalen måste nå din arbetsgivare innan W-2:an upprättas.
Varför privat användning av en tjänstebil är skattepliktig
Utgångspunkten är bred. Publication 15-B § 1: "Any fringe benefit you provide is taxable and must be included in the recipient's pay unless the law specifically excludes it."
Publication 463 säger detsamma från förarens håll: "If an employer-provided vehicle was available for your use, you received a fringe benefit. Generally, your employer must include the value of the use or availability of the vehicle in your income."
Lagens undantag här är förmånen för arbetsförhållanden (working condition benefit). Den verkliga frågan är alltså hur stor del av bilens användning som är i tjänsten, och hur det styrks.
Andelen i tjänsten undantas, men bara med underlag
En working condition benefit undantar det som hade varit avdragsgillt för dig som en kostnad i tjänsten om du själv hade betalat det. Publication 15-B § 2: "The employee must meet any substantiation requirements that apply to the deduction." Dess första exempel är "an employee's use of a company car for business".
När en bil används på båda sätten delas den upp efter miles. Förordningens eget exempel, 26 CFR § 1.132-5(b)(1)(i): en bil värd 2 000 $ för året, 6 000 miles i tjänsten och 2 000 andra miles. Andelen i tjänsten är 2 000 $ × 6 000 ÷ 8 000 = 1 500 $. De övriga 500 $ är lön.
Kravet på underlag är strikt. Enligt § 1.132-5(c)(1) undantas ingenting, "by either the employer or the employee, unless the applicable substantiation requirements of either section 274(d) or section 162 … are satisfied." Underlag som du lämnar över, och som din arbetsgivare förlitar sig på, räknas: det "will be sufficient to substantiate a working condition fringe exclusion" (§ 1.132-5(c)(2)).
Varje mile utan journal är privat
Publication 15-B § 3 lägger bevisbördan på dig: styrk "the usage (mileage, for example), the time and place of the travel, and the business purpose of the travel. Written records made at the time of each business use are the best evidence."
Sedan huvudregeln: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income."
För en tjänstebil minskar körjournalen beloppet som läggs till din lön. En tjänsteresa som ingen skrev ner beskattas som privat.
Vad som räknas som privat användning
Privat användning är mer än helgerna.
- Pendlingen. Att köra mellan hemmet och din ordinarie arbetsplats är privat, som exemplet ur Publication 15-B ovan visar. Vilka resor som räknas som pendling, och vilka som inte gör det, står i pendlingsmiles i USA.
- Ditt andra arbete. Enligt 26 CFR § 1.274-6T(e)(5) gäller att privat användning "includes use in any trade or business other than the trade or business of being the employee of the employer providing the vehicle." Att köra ut leveranser för ett sidojobb med tjänstebilen är privat användning.
Hur din arbetsgivare värderar den privata användningen
Enligt Publication 15-B § 4 värderar din arbetsgivare den privata användningen och tar med den i din lön. Den använder marknadsvärdet eller en av tre särskilda regler: cents-per-mile, pendlingsregeln (bara för pendling) eller regeln om leasingvärde.
Valet är arbetsgivarens, bil för bil. 26 CFR § 1.61-21(c)(2)(ii): "An employee may use a special valuation rule only if the employer uses that rule", även om "The employee may always use general valuation rules based on facts and circumstances".
Marknadsvärde
Huvudregeln frågar vad en leasing skulle kosta: "the amount the employee would have to pay a third party to lease the same or similar vehicle on the same or comparable terms in the geographic area where the employee uses the vehicle."
Regeln cents-per-mile
Arbetsgivaren multiplicerar "the standard mileage rate by the total miles the employee drives the vehicle for personal purposes." Det är regeln där dina privata miles är hela uträkningen.
Den står bara öppen för en bil som klarar ett av två prov:
- Regelbunden användning i verksamheten. Arbetsgivaren "reasonably expect[s] the vehicle to be regularly used in your trade or business throughout the calendar year." Säkra hamnar (safe harbors): "At least 50% of the vehicle's total annual mileage is for your trade or business", eller samåkning till jobbet med "at least three employees".
- Körsträcka. Bilen "actually driven at least 10,000 miles during the year" och "used during the year primarily by employees." Kör bara en anställd den 10 000 miles klarar den provet "even if all miles driven by the employee are personal."
Ytterligare tre villkor. Bilens värde har ett tak: "the maximum FMV of automobiles (including trucks and vans) first made available to employees in calendar year 2026 is $61,700" (Notice 2026-10 § 6). Regeln måste tillämpas från första dagen bilen står till förfogande för privat bruk, och under senare år så länge den kvalificerar. Och beloppet "includes the value of maintenance and insurance"; bränsle ingår för miles i USA, Kanada och Mexiko, och "If you don't provide fuel, you can reduce the rate by no more than 5.5 cents."
Vilket belopp gäller 2026
2026 har två belopp per mile i tjänsten: 72,5 cent till och med 30 juni (Notice 2026-10 § 3) och 76 cent från 1 juli (Announcement 2026-11). Meddelandet gäller avdrag och ersättningar och nämner inte värdet av privat användning. Publication 15-B:s uppdatering för 2026 säger "For 2026, the standard mileage rate is 72.5 cents per mile", och § 1.61-21(e)(1)(i) tillämpar ett nytt belopp "prospectively from the first day of the taxable year following the date of publication …" Det pekar mot 72,5 cent för hela 2026, men ingen IRS-text säger det rakt ut. Fråga löneavdelningen vilket belopp den använde.
Räkneexempel, med de 72,5 cent som Publication 15-B publicerade. Du kör 3 000 privata miles under 2026 och din arbetsgivare betalar bränslet.
- 3 000 × 0,725 $ = 2 175 $ läggs till din lön.
- Betalar du ditt eget bränsle och arbetsgivaren gör hela minskningen: 0,725 $ − 0,055 $ = 0,67 $, och 3 000 × 0,67 $ = 2 010 $.
Pendlingsregeln: 1,50 $ per enkel resa
För en bil som du bara får pendla med, Publication 15-B: värdet är "each one-way commute (that is, from home to work or from work to home) by $1.50. If more than one employee commutes in the vehicle, this value applies to each employee." De 1,50 $ "includes the value of any goods or services directly related to the vehicle (e.g., fuel)" (§ 1.61-21(f)(3)(i)).
Alla fyra villkor måste vara uppfyllda:
- Din arbetsgivare kräver, "for bona fide noncompensatory business reasons", att du pendlar med fordonet.
- En skriftlig policy förbjuder privat användning "other than for commuting or de minimis personal use (such as a stop for a personal errand on the way between a business delivery and the employee's home)".
- Du använder den faktiskt inte privat utöver det.
- För en bil: du är inte en control employee. För 2026 är det en befattningshavare (officer) med en lön på 145 000 $ eller mer, en styrelseledamot, en anställd med en lön på 290 000 $ eller mer, eller en ägare av 1 % eller mer av verksamheten. Äger du ett S-bolag och kör dess bil går reglerna för en ägare igenom i milersättning i ett S corp.
Räkneexempel. Du pendlar 230 dagar, fram och tillbaka. Det blir 460 enkla resor × 1,50 $ = 690 $ för året.
Regeln om årligt leasingvärde
Arbetsgivaren tar bilens marknadsvärde "on the first date it is available to any employee for personal use" och läser av det årliga leasingvärdet i Table 3-1, från 600 $ för en bil värd upp till 999 $ till 15 250 $ för en värd 58 000–59 999 $. Över 59 999 $ är värdet 0,25 × bilens värde + 500 $. Sedan "Multiply[s] the annual lease value by the percentage of personal miles out of total miles driven by the employee."
Räkneexempel. En bil värd 60 000 $: 0,25 × 60 000 $ + 500 $ = 15 500 $. Du kör 20 000 miles, varav 4 000 privata: 20 %. Läggs till din lön: 15 500 $ × 20 % = 3 100 $.
Tabellen "includes the value of maintenance and insurance" men inte bränsle. Bränsle som arbetsgivaren står för värderas separat, till marknadsvärde "or at 5.5 cents per mile for all miles driven by the employee." Leasingvärdet gäller till 31 december under det fjärde hela kalenderåret efter det datumet, och en bil som står till förfogande del av året räknas om efter antal dagar, med ett dagligt leasingvärde under 30 dagar.
När hela värdet förs in på din W-2
Med regeln om leasingvärde gäller att din arbetsgivare "may include in an employee's gross income the entire Annual Lease Value of the automobile" (§ 1.132-5(b)(1)(iv)). Publication 463: "Your employer must separately state the amount if 100% of the annual lease value was included in your income."
Förordningen låter dig då dra av användningen i tjänsten i din egen deklaration, men för de flesta anställda är den dörren stängd. Form 2106 är numera bara för reservister, utövande konstnärer, förtroendevalda på arvodesbasis och anställda med funktionsnedsättningsrelaterade kostnader. Och för en bil som arbetsgivaren tillhandahåller gäller "You can't use the standard mileage rate" (Publication 463 kap. 6).
För en vanlig W-2-anställd återfås alltså inte en inkludering på 100 % i deklarationen. Körjournalen måste nå din arbetsgivare innan W-2:an upprättas. Varför avdraget för anställda är borta står i adequate records för IRS.
När du inte behöver en körjournal
Ett qualified nonpersonal-use vehicle. Publication 15-B § 2: "All of an employee's use of a qualified nonpersonal use vehicle is a working condition benefit." Listan omfattar tydligt märkta polis-, brand- och räddningsfordon, ambulanser och likbilar som används för sitt ändamål, lastfordon över 14 000 lb lastade och leveransbilar med plats bara för föraren (plus ett fällbart extrasäte). En pickup eller skåpbil på 14 000 lb eller mindre kvalificerar bara om den är "specially modified so it isn't likely to be used more than minimally for personal purposes", till exempel med permanent märkning plus bakgavellyft eller fast inbyggda hyllor. En vanlig märkt bil finns inte på listan.
En skriftlig policy som arbetsgivaren upprätthåller. Enligt 26 CFR § 1.274-6T(a)(1) gäller att en policy om ingen privat användning, eller ingen utom pendling, "will satisfy the employer's substantiation requirements under section 274(d). Therefore, the employee need not keep a separate set of records".
- Ingen privat användning: bilen står kvar i arbetsgivarens lokaler när den inte används i tjänsten, ingen som använder den bor där, och en skriftlig policy förbjuder all privat användning utöver det obetydliga (de minimis).
- Ingen privat användning utom pendling: du tar upp pendlingsvärdet som inkomst, på pendlingsregelns villkor.
I båda fallen måste det finnas underlag som låter IRS kontrollera att villkoren var uppfyllda.
Att avstå från undantaget. Din arbetsgivare får "includ[e] the value of the availability of the vehicle during the relevant period in the employee's gross income without any exclusion for a working condition fringe" (§ 1.274-6T(c)). Ingen körjournal behövs, och ingenting undantas heller.
Valet står fast. Har den skattskyldige deklarerat enligt en metod "may not later use another of these methods" (§ 1.274-6T(d)). I förordningens exempel begränsades en anställd som hade undantagit 90 % på ett underlag som inte höll till "other corroborative evidence".
Vad din körjournal måste visa
Listan ur Publication 15-B ovan: körsträcka, tid och plats, ändamålet i tjänsten. Ange också dina totala miles: andelen i tjänsten fördelas efter miles, och regeln om leasingvärde multiplicerar med privata miles av de totala.
Körjournalen behöver inte skrivas samma dag. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", och en veckovis logg räknas som förd vid eller nära tidpunkten. Hela kravet står i vad IRS menar med adequate records. Saknas redan en del av året förklarar att rekonstruera en körjournal vad som fortfarande räknas.
När den når din W-2
Din arbetsgivare "must determine the value of taxable noncash fringe benefits no later than January 31 of the next year", och får behandla förmånerna som utbetalda per löneperiod, kvartal, halvår eller år.
- November och december kan flyttas till nästa år. Enligt den särskilda redovisningsregeln får din arbetsgivare behandla årets två sista månader som utbetalda året därpå. Den måste meddela dig, och du använder då samma period.
- Inkomstskatt behöver inte hållas inne. Din arbetsgivare kan välja att inte göra skatteavdrag för inkomstskatt på den privata användningen av bilen. "You must, however, withhold the applicable social security and Medicare taxes", och du måste få besked skriftligt.
- Var det syns. Värdet förs i box 1 på Form W-2, också i box 3 och 5, och kan visas i box 14, där det måste stå om din arbetsgivare har valt att inte hålla inne inkomstskatt.
Kör du i stället din egen bil gäller inget av detta: se egen bil i jobbet i USA.
Hur DriveHub gör det enklare
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Resor i tjänsten och privata resor registreras lika, så totalen mäts i stället för att uppskattas. DriveHub sorterar de flesta resor som Arbete eller Privat utifrån dina platser, tidigare rutter och arbetstider, och frågar dig om resten under Att kontrollera. Svara Arbetsresa för en resa mellan hemmet och kontoret. Lägg ingen regel om Privat på kontoret: den skulle också sortera dina resor från en kund till kontoret som Privat.
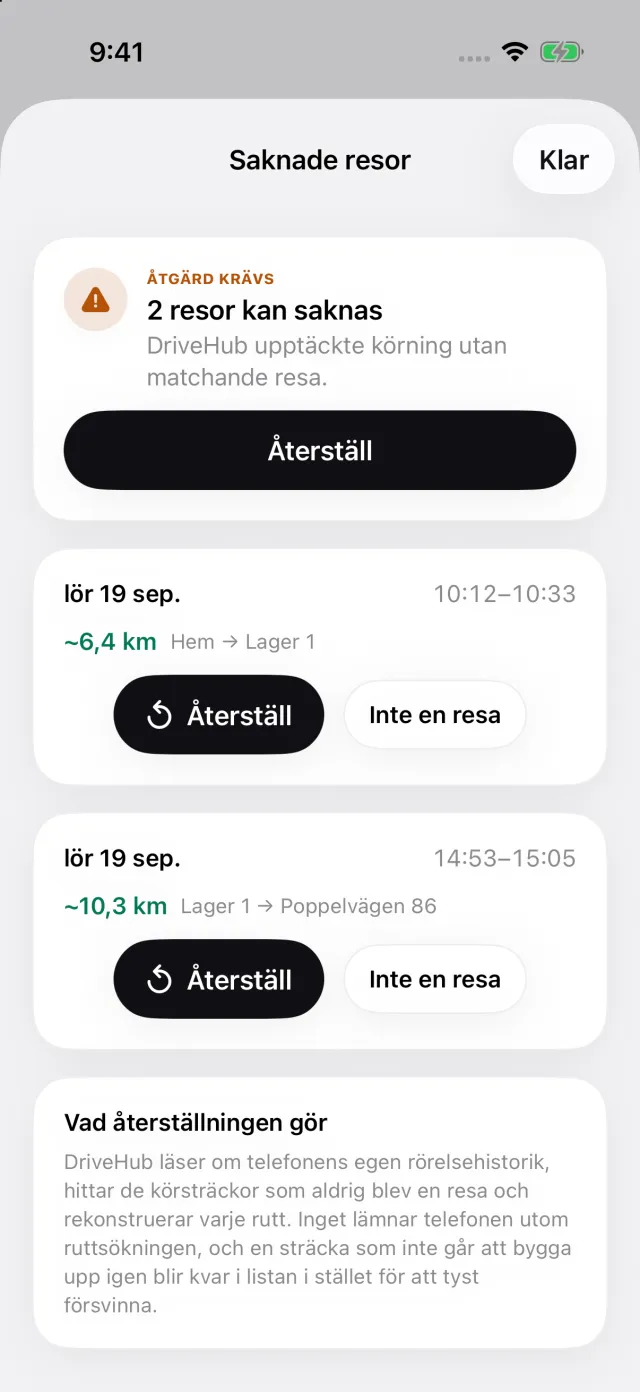
Har din iPhone registrerat körning utan en matchande resa visas Missade resor på fliken Resor och öppnar listan Saknade resor, där Återställ bygger upp rutten igen. En tjänsteresa som inte registrerades är en resa som skulle beskattas som privat.
Rapporter visar miles i tjänsten och privata miles för valfri period eller ett intervall du väljer, för ett fordon eller alla. I en rapport för en enda bil lägger PDF- och Excel-exporten till Miles efter användning, där de resor du svarade Arbetsresa på hålls isär från andra privata miles, och beskattningsårets första och sista mätarställning som du anger. Med DriveHub Pro exporteras den som PDF, Excel eller CSV, som underlaget till din arbetsgivare.
Där DriveHub slutar: den värderar inte din privata användning, den vet inte vilken regel din arbetsgivare har valt, och den skickar ingenting till din arbetsgivare.
- DriveHub i App Store
- Regler för körjournal i USA
- Ställ in automatisk registrering, och få veta när en resa missas
Den här sidan återger vad Publications 15-B och 463, Notice 2026-10, Announcement 2026-11 och förordningarna säger, och anger dem så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga arbetsgivarens löneavdelning eller din skatterådgivare, och ta med körjournalen.
Hela regeln och källorna den bygger på: USA: krav på körjournalen.