 DriveHub
Przewodnik po kraju · Stany Zjednoczone · 9 min
Mile agenta nieruchomości: przejazdy między punktami się liczą, pierwszy — to zależy
Jesteś agentem nieruchomości i jeździsz do ofert, na prezentacje i do finalizacji transakcji. Agent z licencją, wynagradzany od sprzedaży i pracujący na podstawie pisemnej umowy jest dla celów podatkowych samozatrudniony, więc odliczenie za mile rozliczasz sam w Schedule C. Przepisy IRS o kosztach auta nie wspominają o agentach: o tym, które twoje przejazdy się liczą, decydują ogólne zasady dotyczące dojazdów.

Krótka odpowiedź
Licencjonowany agent nieruchomości wynagradzany od sprzedaży na podstawie pisemnej umowy nie jest pracownikiem dla celów podatku federalnego. Jest samozatrudniony, a koszty auta trafiają do Schedule C. Wybierasz standardową stawkę za milę albo koszty rzeczywiste. W 2026 roku stawka to 72,5 centa za milę do 30 czerwca i 76 centów od 1 lipca, a do tego służbowe parkingi i opłaty drogowe.
Które przejazdy się liczą? Żadna z publikacji, instrukcji ani interpretacji IRS dotyczących kosztów auta nie wspomina o jeździe agenta. Prezentacje, dni otwarte i biurko w biurze pośrednictwa nie są w nich wymienione. Obowiązują zasady ogólne:
- Między punktami służbowymi — od oferty do prezentacji, od prezentacji do biura title company — przejazd podlega odliczeniu.
- Z domu do twojego zwykłego miejsca prowadzenia działalności to dojazd, nigdy nieodliczany.
- Bez zwykłego biura i bez kwalifikującego się biura domowego, gdy każdy punkt leży w twoim obszarze metropolitalnym, przejazd do pierwszego punktu i ostatni przejazd do domu są dojazdem.
- Z biurem domowym, które jest twoim głównym miejscem prowadzenia działalności, przejazd z domu do dowolnego miejsca pracy podlega odliczeniu.
Przejazd z domu na pierwszą prezentację nie zawsze jest więc służbowy i nie zawsze jest dojazdem. Zależy to od tego, gdzie ma bazę twoja praca.
Dlaczego agent jest samozatrudniony: IRC § 3508
Reguła jest w ustawie. IRC § 3508(a): "in the case of services performed as a qualified real estate agent or as a direct seller— (1) the individual performing such services shall not be treated as an employee, and (2) the person for whom such services are performed shall not be treated as an employer."
„Qualified real estate agent” musi spełnić trzy warunki z § 3508(b)(1):
- Licencja: "such individual is a licensed real estate agent".
- Wynagrodzenie od wyników: "substantially all of the remuneration (whether or not paid in cash) for the services performed by such individual as a real estate agent is directly related to sales or other output (including the performance of services) rather than to the number of hours worked".
- Pisemna umowa: usługi są wykonywane "pursuant to a written contract", która "provides that the individual will not be treated as an employee with respect to such services for Federal tax purposes."
Publication 15-A podaje skutek: "Direct sellers and licensed real estate agents are treated as self-employed for all federal tax purposes, including income and employment taxes". Dodaje, że kategoria "includes individuals engaged in appraisal activities for real estate sales if they earn income based on sales or other output."
To nie to samo co „statutory employee”. To inna kategoria, wykazywana w box 13 formularza W-2, a Publication 463 wymienia w niej "full-time life insurance salespersons, certain agent or commission drivers, traveling salespersons, and certain homeworkers."
Agent wynagradzany za godziny albo pracujący bez takiej pisemnej umowy wypada poza § 3508. To, czy jest wtedy pracownikiem, rozstrzygają inne przepisy, których ta strona nie omawia. Jeśli jesteś pracownikiem, zobacz jazda w pracy własnym autem w USA.
Twoje auto trafia do Schedule C
Publication 334, Real estate agent or direct seller: "If you are a licensed real estate agent or a direct seller, your earnings are reported on Schedule C (Form 1040) if both the following apply." Te dwa warunki to opisane wyżej wynagrodzenie i pisemna umowa. Instrukcja do Schedule C sama posługuje się agentami jako przykładem kodu działalności: "531210, the code for offices of real estate agents and brokers".
Dalej rozliczasz auto jak każdy samozatrudniony:
- Standardowa stawka za milę: mile służbowe razy stawka, plus służbowe parkingi i opłaty drogowe. Paliwo, ubezpieczenie i amortyzacja są zawarte w stawce.
- Koszty rzeczywiste, razy twój służbowy udział w rocznym przebiegu.
Przy aucie własnym standardowa stawka pozostaje dostępna tylko wtedy, gdy wybierzesz ją w pierwszym roku, w którym auto służy działalności. Pełne porównanie w artykule standardowa stawka za milę czy koszty rzeczywiste.
Schedule C pyta potem o samo auto, w Part IV. Wiersz 44 dzieli roczne mile na business, commuting i other. Wiersz 47a pyta "Do you have evidence to support your deduction?", a 47b "If 'Yes,' is the evidence written?"
Czy jazda na prezentacje podlega odliczeniu?
Przejazd od jednego punktu do następnego — tak. Publication 463, rozdział 4, wymienia wśród odliczanych kosztów transportu "Visiting clients or customers", "Going to a business meeting away from your regular workplace" i "Getting from one workplace to another in the course of your business or profession". Jej reguła dla kogoś bez zwykłego biura kończy się słowami: "you can deduct the costs of going from one client or customer to another."
Przejazd ze spotkania w sprawie oferty na prezentację, z prezentacji do biura title company albo z dnia otwartego z powrotem do biura pośrednictwa jest więc przejazdem służbowym. Jeśli po drodze zatrzymasz się w sprawie prywatnej, Publication 463 wprowadza limit: podatnik "can't deduct more than the amount it would have cost you to go directly from the first location to the second."
Trudne są pierwszy i ostatni przejazd dnia. To, czy jazda z domu na pierwszą prezentację jest służbowa, zależy od jednego pytania: gdzie ma bazę twoja praca? Odpowiedzi są trzy.
Gdzie zaczyna się twój dzień: trzy przypadki
Masz w biurze pośrednictwa biurko, które jest twoim zwykłym biurem
Przejazd z domu do zwykłego miejsca prowadzenia działalności jest dojazdem. Publication 463: "You can't deduct commuting expenses no matter how far your home is from your regular place of work." Przejazdy z biura pośrednictwa — na prezentację, do oferty, na finalizację — są służbowe. Przejazd z domu prosto na prezentację podlega innej regule, omówionej niżej w przykładowym dniu.
Czy biurko w biurze pośrednictwa jest twoim zwykłym miejscem prowadzenia działalności, to pytanie, na które żaden tekst IRS przeczytany na potrzeby tej strony nie odpowiada w odniesieniu do agentów. Jedyny test Publication 463, napisany dla kogoś z więcej niż jedną pracą, brzmi: "Consider the time you spend at each, the activity you have at each, and the income you earn at each." Nie mówi, jak go zastosować do jednej pracy z biurkiem i samochodem.
Nie masz zwykłego biura ani kwalifikującego się biura domowego
Wtedy obowiązuje Example 3 z Publication 463, jeśli twoje punkty leżą w obszarze metropolitalnym, w którym mieszkasz: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses."
W takim przypadku jazda z domu na pierwszą prezentację jest dojazdem, podobnie jak z ostatniej prezentacji do domu. Wszystko pomiędzy się liczy.
Twoje biuro domowe jest głównym miejscem prowadzenia działalności
Revenue Ruling 99-7, rozstrzygnięcie (3): jeśli twój dom jest głównym miejscem prowadzenia działalności, podatnik "may deduct daily transportation expenses incurred in going between the residence and another work location in the same trade or business, regardless of whether the other work location is regular or temporary and regardless of the distance." Wtedy jazda z domu na pierwszą prezentację i z ostatniego punktu do domu są przejazdami służbowymi.
Trudne jest spełnienie warunków, a testy opisuje artykuł czy mile dojazdowe podlegają odliczeniu: wyłączne i regularne użycie, do administrowania działalnością. Bez nich, jak mówi Rev. Rul. 99-7, praca wykonywana w domu "is not sufficient to overcome the inherently personal nature of the residence".
Biurko w biurze pośrednictwa a biuro domowe
U agenta to właśnie biurko w biurze pośrednictwa może sprawić, że biuro domowe się nie kwalifikuje. Publication 587 mówi, że biuro domowe używane do administracji kwalifikuje się tylko wtedy, gdy "You have no other fixed location where you conduct substantial administrative or management activities of your trade or business".
Publication 587 wymienia, co biura domowego nie dyskwalifikuje. Trzy punkty pasują do tygodnia agenta:
- "You occasionally conduct minimal administrative or management activities at a fixed location outside your home."
- "You conduct substantial nonadministrative or nonmanagement business activities at a fixed location outside your home. (For example, you meet with or provide services to customers, clients, or patients at a fixed location of the business outside your home.)"
- "You have suitable space to conduct administrative or management activities outside your home, but choose to use your home office for those activities instead."
Dyskwalifikuje je odwrotność: wykonywanie istotnej pracy administracyjnej lub zarządczej w innym stałym miejscu. Biurko w biurze pośrednictwa, przy którym codziennie robisz papierkową robotę, może nim być. Żaden tekst IRS nie mówi, czy jest, więc odpowiedź zależy od tego, jak faktycznie używasz biurka i biura domowego.
Jeden dzień, przeliczony
Weźmy przykładowy dzień, w którym każdy punkt leży w twoim obszarze metropolitalnym. Z domu na spotkanie w sprawie oferty, 10 mil. Z oferty na prezentację, 6 mil. Z prezentacji do biura title company, 4 mile. Z biura title company z powrotem do domu, 12 mil. Razem 32 mile.
| Twoja sytuacja | Dom → oferta, 10 mi | Oferta → prezentacja, 6 mi | Prezentacja → title company, 4 mi | Title company → dom, 12 mi | Mile służbowe |
|---|---|---|---|---|---|
| Bez zwykłego biura i bez kwalifikującego się biura domowego | Dojazd | Służbowy | Służbowy | Dojazd | 10 |
| Biuro domowe będące głównym miejscem prowadzenia działalności | Służbowy | Służbowy | Służbowy | Służbowy | 32 |
W pierwszym wierszu oferta jest tego dnia twoim biurem, więc 32 − 10 − 12 = 10. Przy stawce 76 centów od 1 lipca 2026 pierwszy wiersz jest wart 10 × 0,76 USD = 7,60 USD za dzień. Drugi jest wart 32 × 0,76 USD = 24,32 USD.
Jeśli masz też zwykłe biurko w biurze pośrednictwa, środkowe 10 mil jest służbowe w każdym przypadku, a przejazd z domu do biura pośrednictwa jest dojazdem. Dla pierwszego i ostatniego odcinka regułą ogólną jest Rev. Rul. 99-7, rozstrzygnięcie (2): "If a taxpayer has one or more regular work locations away from the taxpayer's residence, the taxpayer may deduct daily transportation expenses incurred in going between the taxpayer's residence and a temporary work location in the same trade or business, regardless of the distance." Żaden tekst IRS przeczytany na potrzeby tej strony nie mówi, czy oferta albo prezentacja jest dla agenta „temporary work location”. To pytanie do osoby, która przygotowuje twoje zeznanie (tax preparer).
Co nie zmienia odpowiedzi
Publication 463 wymienia kilka rzeczy, które nie zamieniają dojazdu w przejazd służbowy. Dwie dotyczą agentów:
- Szyld albo reklama na aucie. Taki napis "doesn't change the use of your car from personal use to business use."
- Parking przy biurze. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
Służbowe rozmowy telefoniczne w czasie jazdy też tego nie zmieniają. Pełne zasady dotyczące dojazdów opisuje artykuł czy mile dojazdowe podlegają odliczeniu.
Co musi wykazać ewidencja mil agenta nieruchomości
Przy każdym przejeździe służbowym: data, miejsce docelowe, mile służbowe i cel służbowy. Za rok: "the total miles for the year" (Publication 463, Table 5-1). Tę sumę wiersz 44 Schedule C dzieli na mile business, commuting i other.
U agenta najwięcej waży cel. „Prezentacja, 14 Oak St, z oferty przy 3 Elm” wyjaśnia, dlaczego przejazd jest służbowy. „Biuro pośrednictwa” nie mówi, czy był to poranny dojazd, czy powrót między spotkaniami.
Ewidencji nie trzeba spisywać tego samego dnia. Przepis, 26 CFR § 1.274-5T(c)(1), mówi "A contemporaneous log is not required", a ewidencja tygodniowa się liczy. Szacunki się nie liczą: "You can't deduct amounts that you approximate or estimate." Szczegóły w artykule o tym, co IRS rozumie przez „adequate records”. Jeśli brakuje ci ewidencji za miniony rok, zobacz odtwarzanie ewidencji przebiegu.
Jak DriveHub to ułatwia
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Dojazdy do pracy i przejazdy prywatne też są zapisywane. Mile business, commuting i other z wiersza 44 Schedule C pochodzą z zapisanych przejazdów, a suma roczna — ze stanów licznika, które wpisujesz na początku i na końcu roku podatkowego.
Większość przejazdów DriveHub sam przypisuje jako Służbowy albo Prywatny na podstawie twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta ciebie. Przejazdy między prezentacjami, ofertami i finalizacjami są służbowe we wszystkich trzech przypadkach powyżej. Cel wpisz własnymi słowami, póki pamiętasz adres.
Pierwszy i ostatni przejazd dnia możesz sklasyfikować tylko ty, bo zależą od tego, gdzie ma bazę twoja praca. Gdy przejazd czeka w sekcji Do sprawdzenia, możesz odpowiedzieć Służbowy, Prywatny albo Dojazd do pracy. Jeśli biurko w biurze pośrednictwa jest twoim zwykłym miejscem prowadzenia działalności, dla jazdy z domu do niego odpowiedz Dojazd do pracy. Nie ustawiaj reguły Prywatny dla biura pośrednictwa jako miejsca. Reguła miejsca dotyczy przejazdów, które się w nim zaczynają lub kończą. Przypisałaby jako prywatne także twoje przejazdy z biura pośrednictwa na prezentację i z prezentacji z powrotem do biura.
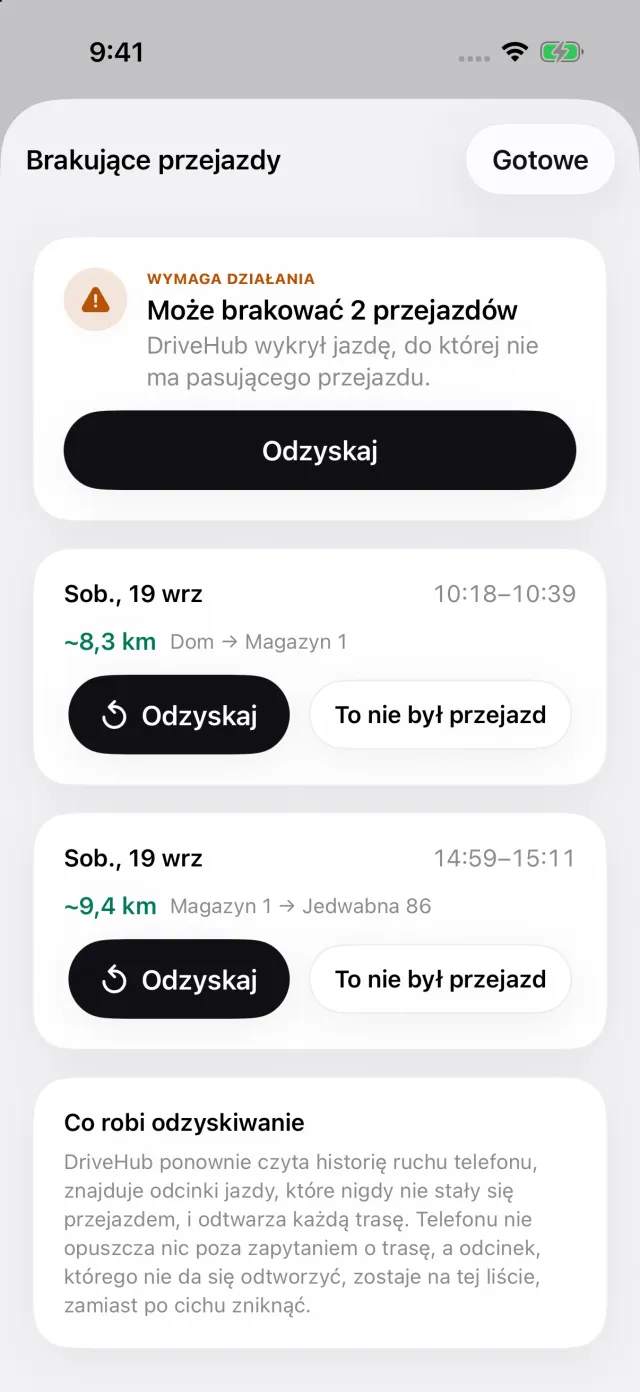
Jeśli iPhone zarejestrował jazdę, której nie odpowiada żaden przejazd, na karcie Przejazdy pojawia się historia Pominięte przejazdy. Otwiera ona Brakujące przejazdy, a Odzyskaj odtwarza trasę, więc prezentacja w środku dnia nie wypada z ewidencji.
Raport drukuje przy każdym przejeździe datę, miejsce docelowe, cel wpisany w notatce i liczbę mil. W raporcie dla jednego auta drukuje też, w osobnym bloku, wpisane przez ciebie stany licznika na początku i na końcu roku podatkowego. Każdy przejazd jest wyceniany według stawki obowiązującej w jego dniu, 72,5 albo 76 centów.
Gdzie się zatrzymuje: DriveHub nie rozstrzyga, czy biurko w biurze pośrednictwa jest twoim zwykłym miejscem prowadzenia działalności ani czy twoje biuro domowe się kwalifikuje. To fakty dotyczące twojej pracy.
- DriveHub w App Store
- Zasady ewidencji przebiegu w USA
- Skonfiguruj automatyczne śledzenie i dowiaduj się, gdy przejazd zostanie pominięty
Ta strona przedstawia to, co mówią Internal Revenue Code, Publications 15-A, 334, 463 i 587, Revenue Ruling 99-7, Treasury Regulation § 1.274-5T i instrukcja do Schedule C, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj osobę, która przygotowuje twoje zeznanie (tax preparer) — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Stany Zjednoczone: wymogi dotyczące ewidencji przebiegu.