 DriveHub
Landeguide · USA · 9 min.
Kørsel som ejendomsmægler: turene mellem stop tæller, den første afhænger af
Du er ejendomsmægler og kører til salgsopgaver, fremvisninger og closings. En mægler, der har licens, aflønnes efter salg og arbejder under en skriftlig kontrakt, er skattemæssigt selvstændig, så kørselsfradraget er dit at kræve på Schedule C. IRS' regler om biludgifter nævner ikke mæglere: de generelle pendlerregler afgør, hvilke af dine ture der tæller.

Det korte svar
En ejendomsmægler med licens, der aflønnes efter salg under en skriftlig kontrakt, er ikke ansat i føderal skattemæssig forstand. Mægleren er selvstændig, og biludgifterne går på Schedule C. Du vælger standard mileage rate eller faktiske udgifter. For 2026 er satsen 72,5 cent per mile til og med 30. juni og 76 cent fra 1. juli, med erhvervsmæssig parkering og vejafgifter oveni.
Hvilke ture tæller? Ingen af IRS' publikationer, instruktioner eller afgørelser om biludgifter nævner en mæglers kørsel. Fremvisninger, åbent hus og skrivebordet hos mæglerfirmaet er ikke nævnt i dem. De generelle regler gælder:
- Mellem erhvervsmæssige stop — fra salgsopgave til fremvisning, fra fremvisning til title-kontoret — er turen fradragsberettiget.
- Hjem til dit faste forretningssted er pendling og aldrig fradragsberettiget.
- Uden fast kontor og uden et hjemmekontor, der opfylder kravene, og med alle stop inden for dit storbyområde, er turen til første stop og den sidste tur hjem pendling.
- Med et hjemmekontor, der er dit primære forretningssted, er turen fra hjemmet til ethvert arbejdssted fradragsberettiget.
Turen fra hjemmet til dagens første fremvisning er altså hverken altid erhverv eller altid pendling. Det afhænger af, hvor dit arbejde har sin base.
Hvorfor en mægler er selvstændig: IRC § 3508
Reglen står i loven. IRC § 3508(a): "in the case of services performed as a qualified real estate agent or as a direct seller— (1) the individual performing such services shall not be treated as an employee, and (2) the person for whom such services are performed shall not be treated as an employer."
En „qualified real estate agent“ skal opfylde tre betingelser i § 3508(b)(1):
- Licens: "such individual is a licensed real estate agent".
- Aflønnet efter resultat: "substantially all of the remuneration (whether or not paid in cash) for the services performed by such individual as a real estate agent is directly related to sales or other output (including the performance of services) rather than to the number of hours worked".
- Skriftlig kontrakt: ydelserne leveres "pursuant to a written contract", der "provides that the individual will not be treated as an employee with respect to such services for Federal tax purposes."
Publication 15-A angiver resultatet: "Direct sellers and licensed real estate agents are treated as self-employed for all federal tax purposes, including income and employment taxes". Den tilføjer, at kategorien "includes individuals engaged in appraisal activities for real estate sales if they earn income based on sales or other output."
Det er ikke det samme som en „statutory employee“. Det er en anden kategori, der indberettes i boks 13 på en W-2, og Publication 463 opregner den som "full-time life insurance salespersons, certain agent or commission drivers, traveling salespersons, and certain homeworkers."
En mægler, der aflønnes per time eller arbejder uden den skriftlige kontrakt, falder uden for § 3508. Om du så er ansat, afgøres af andre regler, som denne side ikke dækker. Er du ansat, se egen bil i arbejdet i USA.
Din bil går på Schedule C
Publication 334, Real estate agent or direct seller: "If you are a licensed real estate agent or a direct seller, your earnings are reported on Schedule C (Form 1040) if both the following apply." De to betingelser er aflønningen og den skriftlige kontrakt ovenfor. Instruktionerne til Schedule C bruger selv mæglere som eksempel på en aktivitetskode: "531210, the code for offices of real estate agents and brokers".
Derfra kræver du bilen som enhver anden selvstændig:
- Standard mileage rate: erhvervsmæssige miles gange satsen plus erhvervsmæssig parkering og vejafgifter. Benzin, forsikring og afskrivning ligger i satsen.
- Faktiske udgifter: gange din erhvervsmæssige andel af årets miles.
For en bil, du ejer, står satsen kun åben, hvis du vælger den i bilens første erhvervsår. Hele sammenligningen står i standard mileage rate eller faktiske udgifter.
Schedule C spørger derefter om selve bilen i Part IV. Linje 44 deler årets miles i business, commuting og other. Linje 47a spørger "Do you have evidence to support your deduction?" og 47b "If 'Yes,' is the evidence written?"
Er kørsel til fremvisninger fradragsberettiget?
Turen fra ét stop til det næste er. Publication 463, kapitel 4, opregner blandt fradragsberettiget transport "Visiting clients or customers", "Going to a business meeting away from your regular workplace" og "Getting from one workplace to another in the course of your business or profession". Dens regel for en person uden fast kontor slutter: "you can deduct the costs of going from one client or customer to another."
En tur fra et salgsmøde til en fremvisning, fra en fremvisning til title-kontoret eller fra et åbent hus tilbage til mæglerfirmaet er altså en erhvervstur. Gør du et privat stop undervejs, sætter Publication 463 et loft: du "can't deduct more than the amount it would have cost you to go directly from the first location to the second."
Dagens første og sidste tur er den svære del. Om turen fra hjemmet til første fremvisning er erhverv, afhænger af ét spørgsmål: hvor har dit arbejde sin base? Der er tre svar.
Hvor din dag begynder: tre tilfælde
Du har et skrivebord hos mæglerfirmaet, som du bruger som dit faste kontor
Turen fra hjemmet til dit faste forretningssted er pendling. Publication 463: "You can't deduct commuting expenses no matter how far your home is from your regular place of work." De ture, du kører fra mæglerfirmaet — til en fremvisning, en salgsopgave, en closing — er erhverv. En tur direkte fra hjemmet til en fremvisning hører under en anden regel, som dagen gennemgået nedenfor behandler.
Om et skrivebord hos mæglerfirmaet er dit faste forretningssted, er et spørgsmål, som ingen IRS-tekst læst til denne side besvarer for mæglere. Publication 463's eneste prøve, skrevet for en person med mere end ét job, er at "Consider the time you spend at each, the activity you have at each, and the income you earn at each." Den siger ikke, hvordan den skal anvendes på ét job med et skrivebord og en bil.
Du har hverken fast kontor eller et hjemmekontor, der opfylder kravene
Så gælder Publication 463's Example 3, hvis dine stop ligger inden for det storbyområde, hvor du bor: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses."
I det tilfælde er turen fra hjemmet til første fremvisning pendling, og det samme er turen fra sidste fremvisning hjem. Alt derimellem tæller.
Dit hjemmekontor er dit primære forretningssted
Revenue Ruling 99-7, holding (3): er dit hjem dit primære forretningssted, "may deduct daily transportation expenses incurred in going between the residence and another work location in the same trade or business, regardless of whether the other work location is regular or temporary and regardless of the distance." Så er turen fra hjemmet til første fremvisning og fra sidste stop hjem erhvervsture.
At opfylde kravene er den svære del, og prøverne står i er pendlerkørsel fradragsberettiget: eksklusiv og regelmæssig brug til administrationen af din virksomhed. Uden dem siger Rev. Rul. 99-7, at det arbejde, der udføres hjemme, "is not sufficient to overcome the inherently personal nature of the residence".
Skrivebordet hos mæglerfirmaet og hjemmekontoret
For en mægler er det skrivebordet hos mæglerfirmaet, der kan forhindre et hjemmekontor i at opfylde kravene. Publication 587 siger, at et hjemmekontor brugt til administration kun tæller, hvis "You have no other fixed location where you conduct substantial administrative or management activities of your trade or business".
Publication 587 opregner, hvad der ikke diskvalificerer hjemmekontoret. Tre punkter passer på en mæglers uge:
- "You occasionally conduct minimal administrative or management activities at a fixed location outside your home."
- "You conduct substantial nonadministrative or nonmanagement business activities at a fixed location outside your home. (For example, you meet with or provide services to customers, clients, or patients at a fixed location of the business outside your home.)"
- "You have suitable space to conduct administrative or management activities outside your home, but choose to use your home office for those activities instead."
Det, der diskvalificerer det, er det modsatte: at udføre væsentligt administrativt eller ledelsesmæssigt arbejde på et andet fast sted. Et skrivebord hos mæglerfirmaet, hvor du laver dit papirarbejde hver dag, kan være det. Ingen IRS-tekst siger, om det er, så svaret afhænger af, hvordan du faktisk bruger skrivebordet og dit hjemmekontor.
Én dag, regnet igennem
Tag en eksempeldag, hvor alle stop ligger inden for dit storbyområde. Hjemmefra til et salgsmøde, 10 miles. Fra salgsmødet til en fremvisning, 6 miles. Fra fremvisningen til title-kontoret, 4 miles. Fra title-kontoret hjem, 12 miles. I alt 32 miles.
| Din situation | Hjem → salgsmøde, 10 mi | Salgsmøde → fremvisning, 6 mi | Fremvisning → title-kontor, 4 mi | Title-kontor → hjem, 12 mi | Erhvervsmæssige miles |
|---|---|---|---|---|---|
| Intet fast kontor, intet hjemmekontor, der opfylder kravene | Pendling | Erhverv | Erhverv | Pendling | 10 |
| Hjemmekontor, der er dit primære forretningssted | Erhverv | Erhverv | Erhverv | Erhverv | 32 |
I første række tæller salgsmødet som dit kontor for dagen, så 32 − 10 − 12 = 10. Med satsen på 76 cent fra 1. juli 2026 er første række 10 × 0,76 $ = 7,60 $ værd for dagen. Den anden er 32 × 0,76 $ = 24,32 $ værd.
Har du også et fast skrivebord hos mæglerfirmaet, er de 10 miles i midten erhverv under alle omstændigheder, og en tur fra hjemmet til mæglerfirmaet er pendling. For den første og den sidste strækning er den generelle regel Rev. Rul. 99-7, holding (2): "If a taxpayer has one or more regular work locations away from the taxpayer's residence, the taxpayer may deduct daily transportation expenses incurred in going between the taxpayer's residence and a temporary work location in the same trade or business, regardless of the distance." Ingen IRS-tekst læst til denne side siger, om en salgsopgave eller en fremvisning er en „temporary work location“ for en mægler. Det er et spørgsmål til din tax preparer.
Det, der ikke ændrer svaret
Publication 463 nævner flere ting, der ikke gør pendling til erhverv. To af dem er relevante for mæglere:
- Et skilt eller en reklame på bilen. Det "doesn't change the use of your car from personal use to business use."
- Parkering ved dit kontor. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
Arbejdsopkald under kørslen ændrer det heller ikke. Pendlerreglerne står fuldt ud i er pendlerkørsel fradragsberettiget.
Hvad din kørebog som mægler skal vise
For hver erhvervstur: datoen, målet, de erhvervsmæssige miles og det erhvervsmæssige formål. For året: "the total miles for the year" (Publication 463, Table 5-1). Den total er det, Schedule C linje 44 deler i business, commuting og other miles.
For en mægler er det formålet, der bærer vægten. „Fremvisning, 14 Oak St, fra salgsopgave på 3 Elm“ forklarer, hvorfor en tur er erhverv. „Mæglerfirma“ siger ikke, om det var din morgenpendling eller en tur tilbage mellem to aftaler.
Kørebogen behøver ikke at blive skrevet samme dag. Reglen, 26 CFR § 1.274-5T(c)(1), siger "A contemporaneous log is not required", og en ugentlig kørebog tæller. Skøn gør ikke: "You can't deduct amounts that you approximate or estimate." Detaljerne står i hvad IRS mener med adequate records. Mangler du en kørebog for et tidligere år, se at rekonstruere en kørebog.
Sådan gør DriveHub det lettere
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Pendling og privatkørsel registreres også. Schedule C linje 44's business, commuting og other miles kommer fra registrerede ture, og årets total fra de kilometertælleraflæsninger, du indtaster i hver ende af skatteåret.
DriveHub arkiverer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten. Ture mellem fremvisninger, salgsopgaver og closings er erhverv i alle tre tilfælde ovenfor. Skriv formålet med dine egne ord, mens du stadig husker adressen.
Dagens første og sidste tur er dem, kun du kan klassificere, fordi de afhænger af, hvor dit arbejde har sin base. Når en tur venter under Skal tjekkes, kan du svare Erhverv, Privat eller Pendling. Er dit skrivebord hos mæglerfirmaet dit faste forretningssted, så svar Pendling for turen fra hjemmet dertil. Sæt ikke en Privat-regel på mæglerfirmaet som sted. Et steds regel gælder for ture, der begynder eller slutter der. Den ville også arkivere dine ture fra mæglerfirmaet til en fremvisning og fra en fremvisning tilbage til mæglerfirmaet som private.
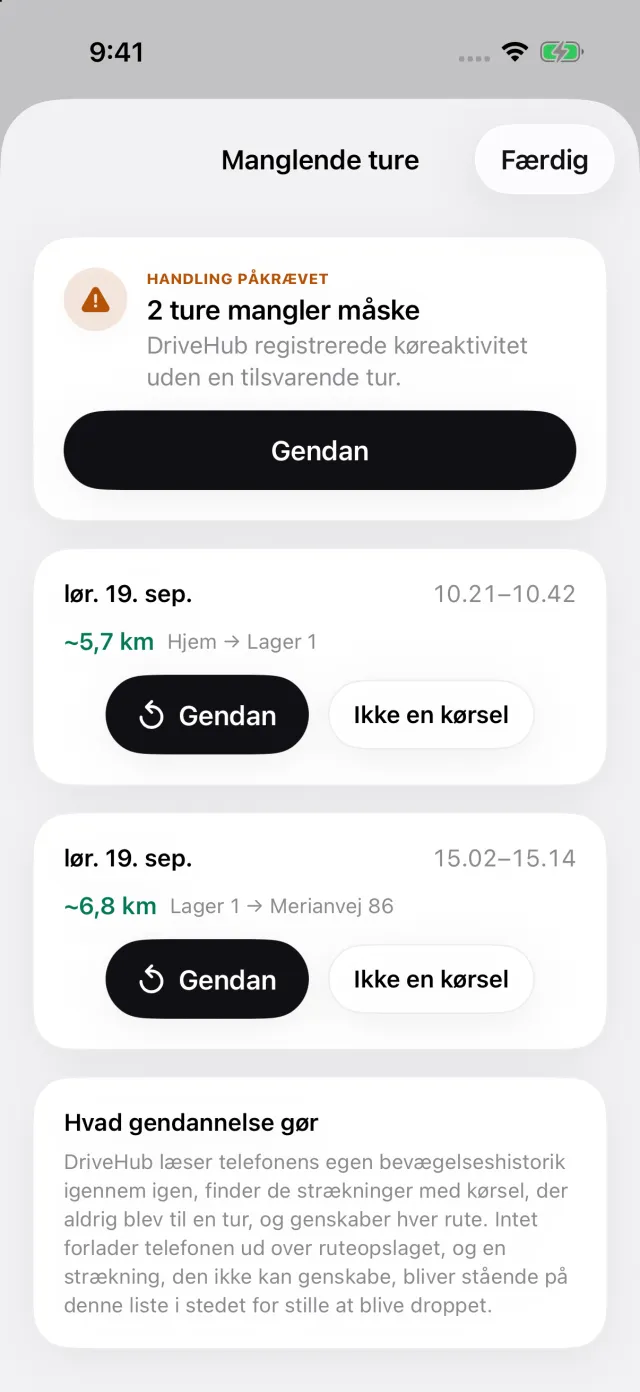
Har din iPhone registreret kørsel uden en tilsvarende tur, vises historien Mistede ture på fanen Ture. Den åbner Manglende ture, og Gendan genskaber ruten, så en fremvisning midt på dagen ikke falder ud af kørebogen.
Rapporten udskriver datoen, målet, det formål, du skrev i noten, og antallet af miles per tur. På en rapport for én bil udskriver den desuden, i en blok for sig, de start- og slutaflæsninger af kilometertælleren, du indtaster for skatteåret. Hver tur prissættes med den sats, der gjaldt på dens egen dato, 72,5 eller 76 cent.
Hvor den stopper: DriveHub afgør ikke, om dit skrivebord hos mæglerfirmaet er dit faste forretningssted, eller om dit hjemmekontor opfylder kravene. Det er fakta om dit arbejde.
- DriveHub i App Store
- Reglerne for kørebog i USA
- Sæt automatisk registrering op, og få besked, når en kørsel overses
Denne side gengiver, hvad Internal Revenue Code, Publications 15-A, 334, 463 og 587, Revenue Ruling 99-7, Treasury Regulation § 1.274-5T og instruktionerne til Schedule C siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din tax preparer, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: USA: krav til kørebogen.