 DriveHub
Landsguide · USA · 9 min
Körjournal för fastighetsmäklare: resorna mellan stoppen räknas, den första beror på
Du är fastighetsmäklare och kör till intagsmöten, visningar och closings. En mäklare som har licens, får betalt efter försäljning och arbetar enligt ett skriftligt avtal är egenföretagare skattemässigt, så milavdraget är ditt att yrka på Schedule C. IRS regler om bilkostnader nämner inte mäklare: de allmänna pendlingsreglerna avgör vilka av dina resor som räknas.

Det korta svaret
En fastighetsmäklare med licens som får betalt efter försäljning enligt ett skriftligt avtal är inte anställd i federal skattemening. Mäklaren är egenföretagare, och bilkostnaderna förs på Schedule C. Du väljer schablonbeloppet per mile eller faktiska kostnader. För 2026 är beloppet 72,5 cent per mile till och med 30 juni och 76 cent från 1 juli, med parkering och vägavgifter i verksamheten ovanpå.
Vilka resor räknas? Ingen av IRS publikationer, anvisningar eller avgöranden om bilkostnader nämner en mäklares körning. Visningar, öppna visningar och skrivbordet på mäklarkontoret nämns inte i dem. De allmänna reglerna gäller:
- Mellan stopp i verksamheten — från intagsmöte till visning, från visning till title-kontoret — är resan avdragsgill.
- Hemmet till din ordinarie plats för verksamheten är pendling, och aldrig avdragsgill.
- Utan ordinarie kontor och utan ett hemmakontor som kvalificerar, och med alla stopp inom ditt storstadsområde, är resan till det första stoppet och den sista resan hem pendling.
- Med ett hemmakontor som är din huvudsakliga plats för verksamheten är resan hemifrån till varje arbetsplats avdragsgill.
Resan hemifrån till dagens första visning är alltså inte alltid i verksamheten, och inte alltid pendling. Det beror på var ditt arbete utgår från.
Varför en mäklare är egenföretagare: IRC § 3508
Regeln står i lagen. IRC § 3508(a): "in the case of services performed as a qualified real estate agent or as a direct seller— (1) the individual performing such services shall not be treated as an employee, and (2) the person for whom such services are performed shall not be treated as an employer."
En ”qualified real estate agent” måste uppfylla tre villkor i § 3508(b)(1):
- Licens: "such individual is a licensed real estate agent".
- Betalt efter resultat: "substantially all of the remuneration (whether or not paid in cash) for the services performed by such individual as a real estate agent is directly related to sales or other output (including the performance of services) rather than to the number of hours worked".
- Skriftligt avtal: tjänsterna utförs "pursuant to a written contract" som "provides that the individual will not be treated as an employee with respect to such services for Federal tax purposes."
Publication 15-A anger resultatet: "Direct sellers and licensed real estate agents are treated as self-employed for all federal tax purposes, including income and employment taxes". Den tillägger att kategorin "includes individuals engaged in appraisal activities for real estate sales if they earn income based on sales or other output."
Det är inte samma sak som en ”statutory employee”. Det är en annan kategori, som redovisas i box 13 på en W-2, och Publication 463 räknar upp den som "full-time life insurance salespersons, certain agent or commission drivers, traveling salespersons, and certain homeworkers."
En mäklare som får timlön, eller som arbetar utan det skriftliga avtalet, faller utanför § 3508. Om du då är anställd avgörs av andra regler, som den här sidan inte tar upp. Är du anställd, se egen bil i jobbet i USA.
Din bil förs på Schedule C
Publication 334, Real estate agent or direct seller: "If you are a licensed real estate agent or a direct seller, your earnings are reported on Schedule C (Form 1040) if both the following apply." De två villkoren är betalningen och det skriftliga avtalet ovan. Anvisningarna till Schedule C använder mäklare som sitt eget exempel på en verksamhetskod: "531210, the code for offices of real estate agents and brokers".
Därifrån yrkar du bilen som vilken egenföretagare som helst:
- Schablonbeloppet per mile, miles i verksamheten gånger beloppet, plus parkering och vägavgifter i verksamheten. Bensin, försäkring och avskrivning ingår i beloppet.
- Faktiska kostnader, gånger verksamhetens andel av årets miles.
För en ägd bil står schablonbeloppet öppet bara om du väljer det under bilens första år i verksamheten. Hela jämförelsen finns i schablonbelopp per mile eller faktiska kostnader.
Schedule C frågar sedan om själva bilen, i Part IV. Rad 44 delar upp årets miles i verksamhet, pendling och övrigt. Rad 47a frågar "Do you have evidence to support your deduction?" och 47b "If 'Yes,' is the evidence written?"
Är resor till visningar avdragsgilla?
Resan från ett stopp till nästa är det. Publication 463, kapitel 4, räknar bland avdragsgilla resor upp "Visiting clients or customers", "Going to a business meeting away from your regular workplace" och "Getting from one workplace to another in the course of your business or profession". Dess regel för den som saknar ordinarie kontor slutar: "you can deduct the costs of going from one client or customer to another."
En resa från ett intagsmöte till en visning, från en visning till title-kontoret eller från en öppen visning tillbaka till mäklarkontoret är alltså en resa i verksamheten. Stannar du någonstans privat på vägen sätter Publication 463 ett tak: du "can't deduct more than the amount it would have cost you to go directly from the first location to the second."
Dagens första och sista resa är det svåra. Om resan hemifrån till den första visningen är i verksamheten hänger på en fråga: var utgår ditt arbete från? Det finns tre svar.
Var din dag börjar: tre fall
Du har ett skrivbord på mäklarkontoret som du använder som ditt ordinarie kontor
Resan hemifrån till din ordinarie plats för verksamheten är pendling. Publication 463: "You can't deduct commuting expenses no matter how far your home is from your regular place of work." Resorna du gör från mäklarkontoret — till en visning, ett intagsmöte, en closing — är i verksamheten. En resa hemifrån direkt till en visning faller under en annan regel, som tas upp i den genomräknade dagen nedan.
Om ett skrivbord på mäklarkontoret är din ordinarie plats för verksamheten är en fråga som ingen IRS-text som lästs för den här sidan besvarar för mäklare. Publication 463:s enda prov, skrivet för den som har mer än ett jobb, är att "Consider the time you spend at each, the activity you have at each, and the income you earn at each." Den säger inte hur det ska tillämpas på ett enda jobb med ett skrivbord och en bil.
Du har inget ordinarie kontor och inget hemmakontor som kvalificerar
Då gäller Publication 463:s Example 3, om dina stopp ligger inom storstadsområdet där du bor: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses."
I så fall är resan hemifrån till den första visningen pendling, och likaså från den sista visningen hem. Allt däremellan räknas.
Ditt hemmakontor är din huvudsakliga plats för verksamheten
Revenue Ruling 99-7, punkt (3) i avgörandet: är ditt hem din huvudsakliga plats för verksamheten gäller att du "may deduct daily transportation expenses incurred in going between the residence and another work location in the same trade or business, regardless of whether the other work location is regular or temporary and regardless of the distance." Då är resan hemifrån till den första visningen, och från det sista stoppet hem, resor i verksamheten.
Att kvalificera är det svåra, och proven finns i är pendlingsmiles avdragsgilla: exklusiv och regelbunden användning, för administrationen av din verksamhet. Utan dem säger Rev. Rul. 99-7 att verksamheten i hemmet "is not sufficient to overcome the inherently personal nature of the residence".
Skrivbordet på mäklarkontoret och hemmakontoret
För en mäklare är det skrivbordet på mäklarkontoret som kan hindra ett hemmakontor från att kvalificera. Publication 587 säger att ett hemmakontor som används för administration kvalificerar bara om "You have no other fixed location where you conduct substantial administrative or management activities of your trade or business".
Publication 587 räknar upp vad som inte diskvalificerar hemmakontoret. Tre punkter passar en mäklares vecka:
- "You occasionally conduct minimal administrative or management activities at a fixed location outside your home."
- "You conduct substantial nonadministrative or nonmanagement business activities at a fixed location outside your home. (For example, you meet with or provide services to customers, clients, or patients at a fixed location of the business outside your home.)"
- "You have suitable space to conduct administrative or management activities outside your home, but choose to use your home office for those activities instead."
Det som diskvalificerar det är motsatsen: att utföra betydande administrativt arbete eller ledningsarbete på en annan fast plats. Ett skrivbord på mäklarkontoret där du gör ditt pappersarbete varje dag kan vara det. Ingen IRS-text säger om det är det, så svaret beror på hur du faktiskt använder skrivbordet och ditt hemmakontor.
En dag, genomräknad
Ta en exempeldag, med alla stopp inom ditt storstadsområde. Hemmet till ett intagsmöte, 10 miles. Intagsmötet till en visning, 6 miles. Visningen till title-kontoret, 4 miles. Title-kontoret hem igen, 12 miles. Det blir 32 miles totalt.
| Din situation | Hem → intagsmöte, 10 mi | Intagsmöte → visning, 6 mi | Visning → title-kontor, 4 mi | Title-kontor → hem, 12 mi | Miles i verksamheten |
|---|---|---|---|---|---|
| Inget ordinarie kontor, inget hemmakontor som kvalificerar | Pendling | Verksamhet | Verksamhet | Pendling | 10 |
| Hemmakontor som är din huvudsakliga plats för verksamheten | Verksamhet | Verksamhet | Verksamhet | Verksamhet | 32 |
I första raden räknas intagsmötet som ditt kontor för dagen, så 32 − 10 − 12 = 10. Med beloppet 76 cent från 1 juli 2026 är första raden värd 10 × 0,76 $ = 7,60 $ för dagen. Den andra är värd 32 × 0,76 $ = 24,32 $.
Har du dessutom ett ordinarie skrivbord på mäklarkontoret är de mittersta 10 milen i verksamheten i vilket fall som helst, och en resa hemifrån till mäklarkontoret är pendling. För den första och sista sträckan är den allmänna regeln Rev. Rul. 99-7, punkt (2): "If a taxpayer has one or more regular work locations away from the taxpayer's residence, the taxpayer may deduct daily transportation expenses incurred in going between the taxpayer's residence and a temporary work location in the same trade or business, regardless of the distance." Ingen IRS-text som lästs för den här sidan säger om ett intagsmöte eller en visning är en ”temporary work location” för en mäklare. Det är en fråga för din skatterådgivare.
Det som inte ändrar svaret
Publication 463 nämner flera saker som inte gör en pendlingsresa till en resa i verksamheten. Två av dem dyker upp för mäklare:
- En skylt eller reklam på bilen. Den "doesn't change the use of your car from personal use to business use."
- Parkering vid kontoret. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
Affärssamtal under resan ändrar det inte heller. Pendlingsreglerna i sin helhet finns i är pendlingsmiles avdragsgilla.
Vad din körjournal som mäklare måste visa
För varje resa i verksamheten: datumet, resmålet, antalet miles i verksamheten och ändamålet i verksamheten. För året: "the total miles for the year" (Publication 463, Table 5-1). Den totalen är vad rad 44 i Schedule C delar upp i miles i verksamheten, pendlingsmiles och övriga miles.
För en mäklare är det ändamålet som bär. ”Visning, 14 Oak St, från intagsmöte på 3 Elm” förklarar varför en resa är i verksamheten. ”Mäklarkontoret” säger inte om det var morgonens pendling eller en resa tillbaka mellan två möten.
Körjournalen behöver inte skrivas samma dag. Förordningen, 26 CFR § 1.274-5T(c)(1), säger "A contemporaneous log is not required", och en veckovis logg räknas. Uppskattningar gör det inte: "You can't deduct amounts that you approximate or estimate." Detaljerna finns i vad IRS menar med adequate records. Saknar du körjournal för ett tidigare år, se att rekonstruera en körjournal.
Hur DriveHub gör det enklare
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Pendlingen och de privata resorna registreras också. Rad 44 i Schedule C, med miles i verksamheten, pendlingsmiles och övriga miles, kommer från registrerade resor, och årets total från de mätarställningar du anger i början och slutet av beskattningsåret.
DriveHub sorterar de flesta resor som Arbete eller Privat utifrån dina platser, tidigare rutter och arbetstider, och frågar dig om resten. Resor mellan visningar, intagsmöten och closings är i verksamheten i alla tre fallen ovan. Skriv ändamålet med dina egna ord medan du fortfarande minns adressen.
Dagens första och sista resa är de som bara du kan klassa, eftersom de beror på var ditt arbete utgår från. När en resa väntar under Att kontrollera kan du svara Arbete, Privat eller Arbetsresa. Är skrivbordet på mäklarkontoret din ordinarie plats för verksamheten, svara Arbetsresa för resan hemifrån dit. Lägg ingen regel om Privat på mäklarkontoret som plats. En plats regel gäller resor som börjar eller slutar där. Den skulle också sortera dina resor från mäklarkontoret till en visning, och från en visning tillbaka till mäklarkontoret, som privata.
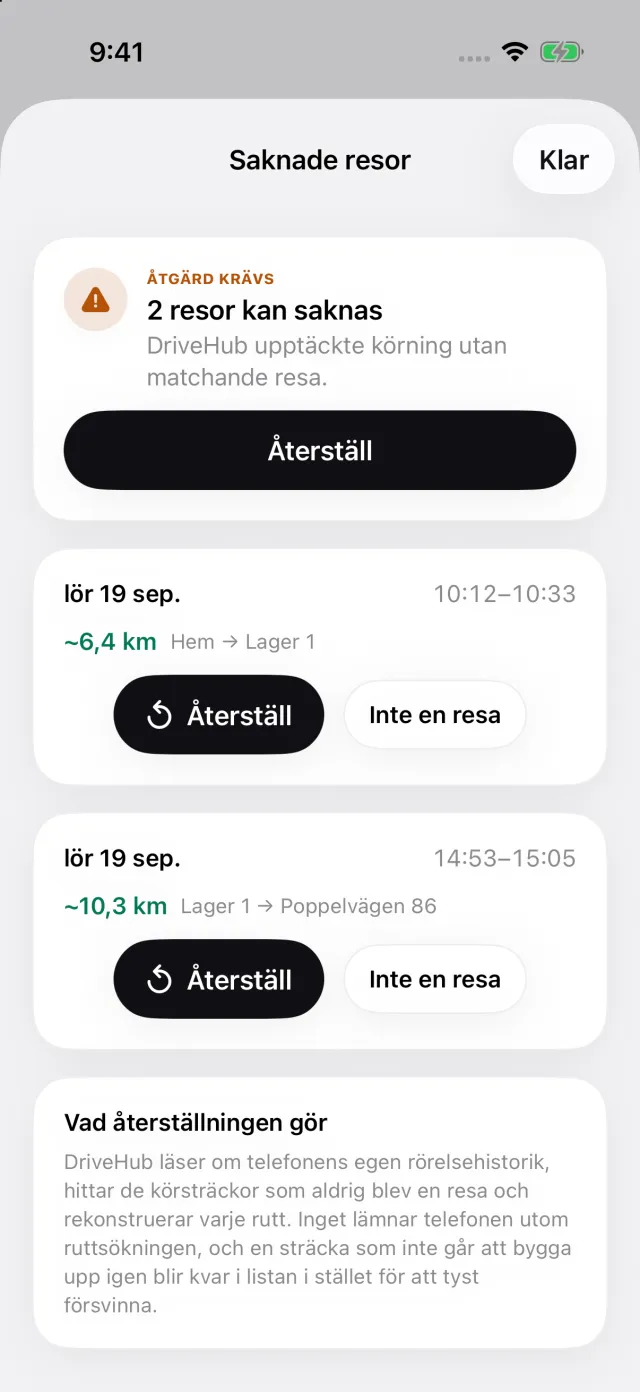
Har din iPhone registrerat körning utan en matchande resa visas en berättelse om Missade resor på fliken Resor. Den öppnar Saknade resor, och Återställ bygger upp rutten igen, så att en visning mitt på dagen inte faller bort ur körjournalen.
Rapporten skriver ut datum, resmål, ändamålet du skrev i anteckningen och antalet miles per resa. I en rapport för en enda bil skriver den dessutom ut, i ett eget block, beskattningsårets första och sista mätarställning som du anger. Varje resa prissätts med det belopp som gällde dess eget datum, 72,5 eller 76 cent.
Där den slutar: DriveHub avgör inte om skrivbordet på mäklarkontoret är din ordinarie plats för verksamheten eller om ditt hemmakontor kvalificerar. Det är fakta om ditt arbete.
- DriveHub i App Store
- Regler för körjournal i USA
- Ställ in automatisk registrering, och få veta när en resa missas
Den här sidan återger vad Internal Revenue Code, Publications 15-A, 334, 463 och 587, Revenue Ruling 99-7, Treasury Regulation § 1.274-5T och anvisningarna till Schedule C säger, och anger dem så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din skatterådgivare, och ta med körjournalen.
Hela regeln och källorna den bygger på: USA: krav på körjournalen.