 DriveHub
Guida per Paese · Stati Uniti · 9 min
Miglia dell’agente immobiliare: i viaggi tra una tappa e l’altra contano, il primo dipende
Sei un agente immobiliare e guidi verso immobili in vendita, visite e rogiti. Un agente abilitato, pagato sulle vendite e con un contratto scritto è un lavoratore autonomo ai fini fiscali, quindi la deduzione delle miglia la chiedi tu nello Schedule C. Le regole dell’IRS sulle spese auto non parlano degli agenti: sono le regole generali sul tragitto casa-lavoro a decidere quali viaggi contano.

La risposta breve
Un agente immobiliare abilitato, pagato sulle vendite con un contratto scritto, non è un dipendente ai fini delle imposte federali. È un lavoratore autonomo, e i costi dell’auto vanno nello Schedule C. Scegli tra standard mileage rate e spese effettive. Per il 2026 la tariffa è di 72,5 centesimi a miglio fino al 30 giugno e 76 centesimi dal 1° luglio, più parcheggi e pedaggi di lavoro.
Quali viaggi contano? Nessuna delle pubblicazioni, istruzioni o ruling dell’IRS sulle spese auto parla dei viaggi di un agente. Visite, open house e la scrivania in agenzia non vi sono nominati. Valgono le regole generali:
- Tra una tappa di lavoro e l’altra — dall’immobile in vendita alla visita, dalla visita al title office — il viaggio è deducibile.
- Da casa al tuo luogo di lavoro abituale è tragitto casa-lavoro, e non è mai deducibile.
- Senza un ufficio abituale né un home office con i requisiti, e con tutte le tappe dentro la tua area metropolitana, il viaggio verso la prima tappa e l’ultimo verso casa sono tragitto casa-lavoro.
- Con un home office che è la tua sede principale di attività, il viaggio da casa verso qualunque luogo di lavoro è deducibile.
Il viaggio da casa alla prima visita, quindi, non è sempre lavoro e non è sempre tragitto casa-lavoro. Dipende da dove ha base il tuo lavoro.
Perché un agente è lavoratore autonomo: IRC § 3508
La regola sta nella legge. IRC § 3508(a): "in the case of services performed as a qualified real estate agent or as a direct seller— (1) the individual performing such services shall not be treated as an employee, and (2) the person for whom such services are performed shall not be treated as an employer."
Un «qualified real estate agent» deve soddisfare tre condizioni del § 3508(b)(1):
- Abilitato: "such individual is a licensed real estate agent".
- Pagato sul risultato: "substantially all of the remuneration (whether or not paid in cash) for the services performed by such individual as a real estate agent is directly related to sales or other output (including the performance of services) rather than to the number of hours worked".
- Contratto scritto: i servizi sono prestati "pursuant to a written contract" che "provides that the individual will not be treated as an employee with respect to such services for Federal tax purposes."
La Publication 15-A ne dà il risultato: "Direct sellers and licensed real estate agents are treated as self-employed for all federal tax purposes, including income and employment taxes". E aggiunge che la categoria "includes individuals engaged in appraisal activities for real estate sales if they earn income based on sales or other output."
Non è la stessa cosa di uno «statutory employee». Quella è un’altra categoria, indicata nella casella 13 di un W-2, e la Publication 463 la descrive come "full-time life insurance salespersons, certain agent or commission drivers, traveling salespersons, and certain homeworkers."
Un agente pagato a ore, o che lavora senza quel contratto scritto, resta fuori dal § 3508. Se allora sia un dipendente lo decidono altre regole, che questa pagina non tratta. Se sei un dipendente, vedi usare l’auto propria per lavoro negli Stati Uniti.
La tua auto va nello Schedule C
Publication 334, Real estate agent or direct seller: "If you are a licensed real estate agent or a direct seller, your earnings are reported on Schedule C (Form 1040) if both the following apply." Le due condizioni sono il compenso e il contratto scritto visti sopra. Le istruzioni dello Schedule C usano proprio gli agenti come esempio di codice di attività: "531210, the code for offices of real estate agents and brokers".
Da lì l’auto si porta in deduzione come per qualunque altro lavoratore autonomo:
- La standard mileage rate, miglia di lavoro per la tariffa, più parcheggi e pedaggi di lavoro. Carburante, assicurazione e ammortamento sono già compresi nella tariffa.
- Le spese effettive, per la tua quota di lavoro sulle miglia dell’anno.
Per un’auto di proprietà, la tariffa standard resta disponibile solo se la scegli nel primo anno d’uso lavorativo dell’auto. Il confronto completo è in standard mileage rate o spese effettive.
Lo Schedule C chiede poi dell’auto stessa, nella Part IV. La riga 44 divide le miglia dell’anno in business, commuting e other. La riga 47a chiede "Do you have evidence to support your deduction?" e la 47b "If 'Yes,' is the evidence written?"
Andare alle visite è deducibile?
Il viaggio da una tappa all’altra sì. La Publication 463, capitolo 4, elenca tra i trasporti deducibili "Visiting clients or customers", "Going to a business meeting away from your regular workplace" e "Getting from one workplace to another in the course of your business or profession". La sua regola per chi non ha un ufficio abituale si chiude così: "you can deduct the costs of going from one client or customer to another."
Un viaggio da un appuntamento per un incarico di vendita a una visita, da una visita al title office, o da un open house di ritorno all’agenzia è quindi un viaggio di lavoro. Se lungo la strada ti fermi per un motivo personale, la Publication 463 pone un tetto: non puoi dedurre più del viaggio diretto — "can't deduct more than the amount it would have cost you to go directly from the first location to the second."
Il primo e l’ultimo viaggio della giornata sono la parte difficile. Se il tragitto da casa alla prima visita sia lavoro dipende da una sola domanda: dove ha base il tuo lavoro? Le risposte sono tre.
Dove inizia la tua giornata: tre casi
Hai in agenzia una scrivania che usi come ufficio abituale
Il viaggio da casa al tuo luogo di lavoro abituale è tragitto casa-lavoro. Publication 463: "You can't deduct commuting expenses no matter how far your home is from your regular place of work." I viaggi che fai partendo dall’agenzia — verso una visita, un immobile in vendita, un rogito — sono di lavoro. Un viaggio da casa direttamente a una visita ricade sotto un’altra regola, vista nella giornata d’esempio più sotto.
Se una scrivania in agenzia sia il tuo luogo di lavoro abituale è una domanda a cui nessun testo dell’IRS letto per questa pagina risponde per gli agenti. L’unico test della Publication 463, scritto per chi ha più di un lavoro, è "Consider the time you spend at each, the activity you have at each, and the income you earn at each." Non dice come applicarlo a un solo lavoro con una scrivania e un’auto.
Non hai un ufficio abituale né un home office con i requisiti
Si applica allora l’Example 3 della Publication 463, se le tue tappe sono dentro l’area metropolitana in cui vivi: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses."
In quel caso, da casa alla prima visita è tragitto casa-lavoro, e lo è anche dall’ultima visita a casa. Tutto ciò che sta in mezzo conta.
Il tuo home office è la tua sede principale di attività
Revenue Ruling 99-7, holding (3): se la tua casa è la tua sede principale di attività, puoi dedurre i costi dei viaggi quotidiani — "may deduct daily transportation expenses incurred in going between the residence and another work location in the same trade or business, regardless of whether the other work location is regular or temporary and regardless of the distance." Allora da casa alla prima visita, e dall’ultima tappa a casa, sono viaggi di lavoro.
Avere i requisiti è la parte difficile, e i test sono in le miglia casa-lavoro sono deducibili?: uso esclusivo e regolare, per la gestione amministrativa della tua attività. Senza di essi, la Rev. Rul. 99-7 dice che il lavoro svolto a casa "is not sufficient to overcome the inherently personal nature of the residence".
La scrivania in agenzia e l’home office
Per un agente, è la scrivania in agenzia che può impedire all’home office di avere i requisiti. La Publication 587 dice che un home office usato per la gestione amministrativa li ha solo se "You have no other fixed location where you conduct substantial administrative or management activities of your trade or business".
La Publication 587 elenca ciò che non fa perdere i requisiti all’home office. Tre voci si adattano alla settimana di un agente:
- "You occasionally conduct minimal administrative or management activities at a fixed location outside your home."
- "You conduct substantial nonadministrative or nonmanagement business activities at a fixed location outside your home. (For example, you meet with or provide services to customers, clients, or patients at a fixed location of the business outside your home.)"
- "You have suitable space to conduct administrative or management activities outside your home, but choose to use your home office for those activities instead."
Ciò che glieli fa perdere è il contrario: svolgere un lavoro amministrativo o gestionale sostanziale in un altro luogo fisso. Una scrivania in agenzia dove sbrighi le pratiche ogni giorno può esserlo. Nessun testo dell’IRS dice se lo è, quindi la risposta dipende da come usi davvero la scrivania e il tuo home office.
Una giornata, calcolata
Prendi una giornata d’esempio, con tutte le tappe dentro la tua area metropolitana. Da casa a un appuntamento per un incarico di vendita, 10 miglia. Dall’incarico a una visita, 6 miglia. Dalla visita al title office, 4 miglia. Dal title office a casa, 12 miglia. In tutto 32 miglia.
| La tua situazione | Casa → incarico, 10 mi | Incarico → visita, 6 mi | Visita → title office, 4 mi | Title office → casa, 12 mi | Miglia di lavoro |
|---|---|---|---|---|---|
| Nessun ufficio abituale, nessun home office con i requisiti | Casa-lavoro | Lavoro | Lavoro | Casa-lavoro | 10 |
| Home office che è la tua sede principale di attività | Lavoro | Lavoro | Lavoro | Lavoro | 32 |
Nella prima riga l’incarico conta come tuo ufficio per la giornata, quindi 32 − 10 − 12 = 10. Alla tariffa di 76 centesimi dal 1° luglio 2026, la prima riga vale 10 × 0,76 $ = 7,60 $ per la giornata. La seconda vale 32 × 0,76 $ = 24,32 $.
Se hai anche una scrivania abituale in agenzia, le 10 miglia centrali sono comunque di lavoro, e un viaggio da casa all’agenzia è tragitto casa-lavoro. Per il primo e l’ultimo tratto la regola generale è la Rev. Rul. 99-7, holding (2): "If a taxpayer has one or more regular work locations away from the taxpayer's residence, the taxpayer may deduct daily transportation expenses incurred in going between the taxpayer's residence and a temporary work location in the same trade or business, regardless of the distance." Nessun testo dell’IRS letto per questa pagina dice se un immobile in vendita o una visita sia un «temporary work location» per un agente. È una domanda per il tuo tax preparer.
Cose che non cambiano la risposta
La Publication 463 nomina diverse cose che non trasformano il tragitto casa-lavoro in lavoro. Due riguardano gli agenti:
- Una scritta o una pubblicità sull’auto. Non cambia nulla: "doesn't change the use of your car from personal use to business use."
- Il parcheggio in ufficio. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
Nemmeno le telefonate di lavoro durante il viaggio cambiano le cose. Le regole sul tragitto casa-lavoro per intero sono in le miglia casa-lavoro sono deducibili?.
Che cosa deve mostrare il registro delle miglia dell’agente
Per ogni viaggio di lavoro: la data, la destinazione, le miglia di lavoro e lo scopo di lavoro. Per l’anno: "the total miles for the year" (Publication 463, Table 5-1). È quel totale che la riga 44 dello Schedule C divide in miglia business, commuting e other.
Per un agente, è lo scopo a reggere il peso. «Visita, 14 Oak St, dall’incarico al 3 di Elm» spiega perché un viaggio è di lavoro. «Agenzia» non dice se era il tragitto del mattino o un ritorno tra due appuntamenti.
Il registro non va scritto lo stesso giorno. Il regolamento, 26 CFR § 1.274-5T(c)(1), dice "A contemporaneous log is not required", e un registro settimanale vale. Le stime no: "You can't deduct amounts that you approximate or estimate." I dettagli sono in che cosa intende l’IRS per adequate records. Se per un anno passato ti manca il registro, vedi ricostruire un registro chilometrico.
Come DriveHub semplifica tutto questo
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Anche il tragitto casa-lavoro e i viaggi personali vengono registrati. Le miglia business, commuting e other della riga 44 dello Schedule C vengono dai viaggi registrati, e il totale dell’anno dalle letture del contachilometri che inserisci all’inizio e alla fine dell’anno fiscale.
DriveHub classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e chiede a te per gli altri. I viaggi tra visite, incarichi e rogiti sono di lavoro in tutti e tre i casi visti sopra. Scrivi lo scopo con parole tue finché ricordi ancora l’indirizzo.
Il primo e l’ultimo viaggio della giornata sono quelli che solo tu puoi classificare, perché dipendono da dove ha base il tuo lavoro. Quando un viaggio aspetta in Da controllare, puoi rispondere Lavoro, Personale o Pendolarismo. Se la tua scrivania in agenzia è il tuo luogo di lavoro abituale, rispondi Pendolarismo per il viaggio da casa fino lì. Non mettere una regola Personale sull’agenzia come luogo. La regola di un luogo vale per i viaggi che iniziano o finiscono lì. Classificherebbe come personali anche i viaggi dall’agenzia a una visita, e da una visita di ritorno all’agenzia.
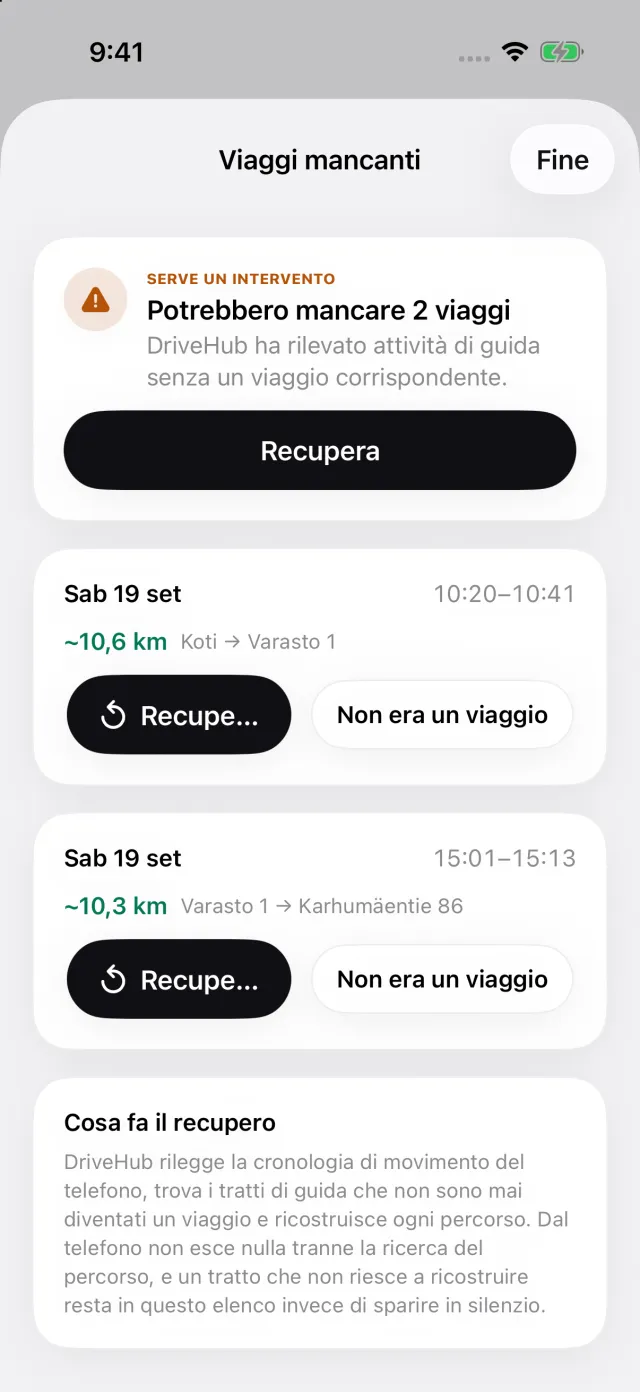
Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, nella scheda Viaggi compare Viaggi mancati. Apre Viaggi mancanti, e Recupera ricostruisce il percorso, così una visita a metà giornata non sparisce dal registro.
Il report stampa la data, la destinazione, lo scopo che hai scritto nella nota e le miglia di ogni viaggio. In un report per una sola auto stampa anche, in un blocco a sé, le letture del contachilometri di inizio e fine anno fiscale che inserisci tu. Ogni viaggio è valorizzato alla tariffa in vigore nel suo giorno, 72,5 o 76 centesimi.
Dove si ferma: DriveHub non decide se la tua scrivania in agenzia sia il tuo luogo di lavoro abituale né se il tuo home office abbia i requisiti. Sono fatti che riguardano il tuo lavoro.
- DriveHub sull’App Store
- Le regole del registro delle miglia negli Stati Uniti
- Configura il rilevamento automatico, e sappi quando un viaggio manca
Questa pagina riporta ciò che dicono l’Internal Revenue Code, le Publication 15-A, 334, 463 e 587, la Revenue Ruling 99-7, il Treasury Regulation § 1.274-5T e le istruzioni dello Schedule C, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo tax preparer — e porta il registro.
La regola completa, con le norme da cui deriva: Stati Uniti: requisiti del registro chilometri.