 DriveHub
Landveiledning · USA · 9 min
Kjøring for eiendomsmeglere: turene mellom stoppene teller, den første kommer an på
Du er eiendomsmegler og kjører til oppdrag, visninger og overtakelser. En megler som har lisens, får betalt etter salg og jobber under en skriftlig kontrakt, er selvstendig næringsdrivende skattemessig, så kjørefradraget er ditt å kreve på Schedule C. IRS' regler om bilkostnader nevner ikke meglere: de alminnelige pendlingsreglene avgjør hvilke av turene dine som teller.

Det korte svaret
En lisensiert eiendomsmegler som får betalt etter salg under en skriftlig kontrakt, er ikke ansatt etter føderal skatterett. Megleren er selvstendig næringsdrivende, og bilkostnadene føres på Schedule C. Du velger standardsatsen eller faktiske kostnader. For 2026 er satsen 72,5 cent per mile til og med 30. juni og 76 cent fra 1. juli, med parkering og bompenger i jobb i tillegg.
Hvilke turer teller? Ingen av IRS' publikasjoner, instruksjoner eller avgjørelser om bilkostnader nevner en meglers kjøring. Visninger, åpne visninger og pulten hos meglerforetaket er ikke nevnt i dem. De alminnelige reglene gjelder:
- Mellom stopp i jobben — fra oppdrag til visning, fra visning til oppgjørskontoret — er turen fradragsberettiget.
- Hjemmefra til det faste forretningsstedet ditt er pendling, og aldri fradragsberettiget.
- Uten fast kontor og uten et hjemmekontor som kvalifiserer, og med alle stopp innenfor storbyområdet ditt, er turen til første stopp og siste tur hjem pendling.
- Med et hjemmekontor som er ditt hovedsakelige forretningssted (principal place of business), er turen hjemmefra til et hvilket som helst arbeidssted fradragsberettiget.
Turen hjemmefra til dagens første visning er altså ikke alltid jobb, og ikke alltid pendling. Det avhenger av hvor arbeidet ditt har sin base.
Hvorfor en megler er selvstendig næringsdrivende: IRC § 3508
Regelen står i loven. IRC § 3508(a): "in the case of services performed as a qualified real estate agent or as a direct seller— (1) the individual performing such services shall not be treated as an employee, and (2) the person for whom such services are performed shall not be treated as an employer."
En «qualified real estate agent» må oppfylle tre vilkår i § 3508(b)(1):
- Lisens: "such individual is a licensed real estate agent".
- Betalt etter resultat: "substantially all of the remuneration (whether or not paid in cash) for the services performed by such individual as a real estate agent is directly related to sales or other output (including the performance of services) rather than to the number of hours worked".
- Skriftlig kontrakt: tjenestene utføres "pursuant to a written contract" som "provides that the individual will not be treated as an employee with respect to such services for Federal tax purposes."
Publication 15-A slår fast resultatet: "Direct sellers and licensed real estate agents are treated as self-employed for all federal tax purposes, including income and employment taxes". Den legger til at kategorien "includes individuals engaged in appraisal activities for real estate sales if they earn income based on sales or other output."
Dette er ikke det samme som en «statutory employee». Det er en annen kategori, ført i box 13 på en W-2, og Publication 463 oppgir den som "full-time life insurance salespersons, certain agent or commission drivers, traveling salespersons, and certain homeworkers."
En megler som får timelønn, eller som jobber uten den skriftlige kontrakten, faller utenfor § 3508. Om du da er ansatt, avgjøres av andre regler, som denne siden ikke dekker. Er du ansatt, se egen bil i jobben i USA.
Bilen din føres på Schedule C
Publication 334, Real estate agent or direct seller: "If you are a licensed real estate agent or a direct seller, your earnings are reported on Schedule C (Form 1040) if both the following apply." De to vilkårene er betalingen og den skriftlige kontrakten ovenfor. Instruksjonene til Schedule C bruker selv meglere som eksempel på en aktivitetskode: "531210, the code for offices of real estate agents and brokers".
Derfra krever du bilen som enhver annen selvstendig næringsdrivende:
- Standardsatsen, miles i jobb ganger satsen, pluss parkering og bompenger i jobb. Drivstoff, forsikring og avskrivning ligger inne i satsen.
- Faktiske kostnader, ganget med jobbandelen av årets miles.
For en bil du eier, forblir standardsatsen åpen bare hvis du velger den i bilens første år i virksomheten. Hele sammenligningen står i standardsats eller faktiske kostnader.
Schedule C spør deretter om selve bilen, i Part IV. Line 44 deler årets miles i business, commuting og other. Line 47a spør "Do you have evidence to support your deduction?" og 47b "If 'Yes,' is the evidence written?"
Er kjøring til visninger fradragsberettiget?
Turen fra ett stopp til det neste er det. Publication 463, kapittel 4, regner blant fradragsberettiget transport "Visiting clients or customers", "Going to a business meeting away from your regular workplace" og "Getting from one workplace to another in the course of your business or profession". Regelen for den som ikke har fast kontor, slutter slik: "you can deduct the costs of going from one client or customer to another."
En tur fra et oppdragsmøte til en visning, fra en visning til oppgjørskontoret eller fra en åpen visning tilbake til meglerforetaket er altså en jobbtur. Stopper du et sted privat underveis, setter Publication 463 et tak: du "can't deduct more than the amount it would have cost you to go directly from the first location to the second."
Dagens første og siste tur er det vanskelige. Om turen hjemmefra til første visning er jobb, avhenger av ett spørsmål: hvor har arbeidet ditt sin base? Det finnes tre svar.
Der dagen din starter: tre tilfeller
Du har en pult hos meglerforetaket som du bruker som fast kontor
Turen hjemmefra til det faste forretningsstedet ditt er pendling. Publication 463: "You can't deduct commuting expenses no matter how far your home is from your regular place of work." Turene du kjører fra meglerforetaket — til en visning, et oppdrag, en overtakelse — er jobb. En tur hjemmefra rett til en visning faller inn under en annen regel, som dagen gjennomgått nedenfor tar for seg.
Om en pult hos meglerforetaket er ditt faste forretningssted, er et spørsmål ingen IRS-tekst som er lest for denne siden, besvarer for meglere. Publication 463s eneste test, skrevet for den som har mer enn én jobb, er å "Consider the time you spend at each, the activity you have at each, and the income you earn at each." Den sier ikke hvordan den skal brukes på én jobb med en pult og en bil.
Du har ikke fast kontor og ikke et hjemmekontor som kvalifiserer
Da gjelder Publication 463s Example 3, hvis stoppene dine er innenfor storbyområdet der du bor: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses."
I så fall er turen hjemmefra til første visning pendling, og det samme er turen fra siste visning hjem. Alt imellom teller.
Hjemmekontoret ditt er ditt hovedsakelige forretningssted
Revenue Ruling 99-7, holding (3): er hjemmet ditt hovedsakelige forretningssted, gjelder at du "may deduct daily transportation expenses incurred in going between the residence and another work location in the same trade or business, regardless of whether the other work location is regular or temporary and regardless of the distance." Da er turen hjemmefra til første visning, og fra siste stopp hjem, jobbturer.
Det vanskelige er å kvalifisere, og testene står i er pendlingsmiles fradragsberettiget: eksklusiv og regelmessig bruk, til administrasjon av virksomheten din. Uten dem sier Rev. Rul. 99-7 at virksomheten som drives hjemme, "is not sufficient to overcome the inherently personal nature of the residence".
Pulten hos meglerforetaket og hjemmekontoret
For en megler er det pulten hos meglerforetaket som kan hindre et hjemmekontor i å kvalifisere. Publication 587 sier at et hjemmekontor brukt til administrasjon bare kvalifiserer hvis "You have no other fixed location where you conduct substantial administrative or management activities of your trade or business".
Publication 587 lister opp hva som ikke diskvalifiserer hjemmekontoret. Tre punkter passer en meglers uke:
- "You occasionally conduct minimal administrative or management activities at a fixed location outside your home."
- "You conduct substantial nonadministrative or nonmanagement business activities at a fixed location outside your home. (For example, you meet with or provide services to customers, clients, or patients at a fixed location of the business outside your home.)"
- "You have suitable space to conduct administrative or management activities outside your home, but choose to use your home office for those activities instead."
Det som diskvalifiserer, er det motsatte: å gjøre betydelig administrativt arbeid eller ledelsesarbeid på et annet fast sted. En pult hos meglerforetaket der du gjør papirarbeidet hver dag, kan være det. Ingen IRS-tekst sier om den er det, så svaret avhenger av hvordan du faktisk bruker pulten og hjemmekontoret.
Én dag, regnet gjennom
Ta en eksempeldag, med alle stopp innenfor storbyområdet ditt. Hjemmefra til et oppdragsmøte, 10 miles. Fra oppdraget til en visning, 6 miles. Fra visningen til oppgjørskontoret, 4 miles. Fra oppgjørskontoret hjem, 12 miles. Det er 32 miles i alt.
| Din situasjon | Hjem → oppdrag, 10 mi | Oppdrag → visning, 6 mi | Visning → oppgjørskontor, 4 mi | Oppgjørskontor → hjem, 12 mi | Miles i jobb |
|---|---|---|---|---|---|
| Ikke fast kontor, ikke hjemmekontor som kvalifiserer | Pendling | Jobb | Jobb | Pendling | 10 |
| Hjemmekontor som er ditt hovedsakelige forretningssted | Jobb | Jobb | Jobb | Jobb | 32 |
I første rad regnes oppdraget som kontoret ditt for dagen, så 32 − 10 − 12 = 10. Med satsen på 76 cent fra 1. juli 2026 er første rad verdt 10 × 0,76 $ = 7,60 $ for dagen. Den andre er verdt 32 × 0,76 $ = 24,32 $.
Har du også en fast pult hos meglerforetaket, er de 10 milene i midten jobb uansett, og en tur hjemmefra til meglerforetaket er pendling. For første og siste etappe er den alminnelige regelen Rev. Rul. 99-7, holding (2): "If a taxpayer has one or more regular work locations away from the taxpayer's residence, the taxpayer may deduct daily transportation expenses incurred in going between the taxpayer's residence and a temporary work location in the same trade or business, regardless of the distance." Ingen IRS-tekst som er lest for denne siden, sier om et oppdrag eller en visning er et «temporary work location» for en megler. Det er et spørsmål for regnskapsføreren din.
Ting som ikke endrer svaret
Publication 463 nevner flere ting som ikke gjør en pendlingstur til jobb. To av dem er aktuelle for meglere:
- Et skilt eller en reklame på bilen. Det "doesn't change the use of your car from personal use to business use."
- Parkering ved kontoret. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
Jobbsamtaler under kjøringen endrer det heller ikke. Pendlingsreglene i sin helhet står i er pendlingsmiles fradragsberettiget.
Hva kjøreloggen din som megler må vise
For hver jobbtur: dato, bestemmelsessted, antall miles i jobb og formålet med turen. For året: "the total miles for the year" (Publication 463, Table 5-1). Den totalen er det Schedule C line 44 deler i business, commuting og other miles.
For en megler er det formålet som bærer vekten. «Visning, 14 Oak St, fra oppdrag i 3 Elm» forklarer hvorfor en tur er jobb. «Meglerforetaket» sier ikke om det var morgenpendlingen eller en tur tilbake mellom to avtaler.
Loggen trenger ikke skrives samme dag. Forskriften, 26 CFR § 1.274-5T(c)(1), sier "A contemporaneous log is not required", og en ukentlig logg teller. Anslag gjør det ikke: "You can't deduct amounts that you approximate or estimate." Detaljene står i hva IRS mener med adequate records. Mangler du logg for et tidligere år, se å rekonstruere en kjørelogg.
Hvordan DriveHub gjør dette enklere
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Pendlingen og privatkjøringen registreres også. Business-, commuting- og other-milene i Schedule C line 44 kommer fra registrerte kjøringer, og årets total fra kilometerstanden du legger inn ved hver ende av skatteåret.
DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten. Turer mellom visninger, oppdrag og overtakelser er jobb i alle de tre tilfellene ovenfor. Skriv formålet med dine egne ord mens du ennå husker adressen.
Dagens første og siste tur er de bare du kan klassifisere, fordi de avhenger av hvor arbeidet ditt har sin base. Når en tur venter under Må sjekkes, kan du svare Jobb, Privat eller Arbeidsreise. Er pulten hos meglerforetaket ditt faste forretningssted, svarer du Arbeidsreise for turen hjemmefra dit. Ikke legg en Privat-regel på meglerforetaket som sted. Et steds regel gjelder turer som starter eller slutter der. Den ville også sortere turene dine fra meglerforetaket til en visning, og fra en visning tilbake til meglerforetaket, som private.
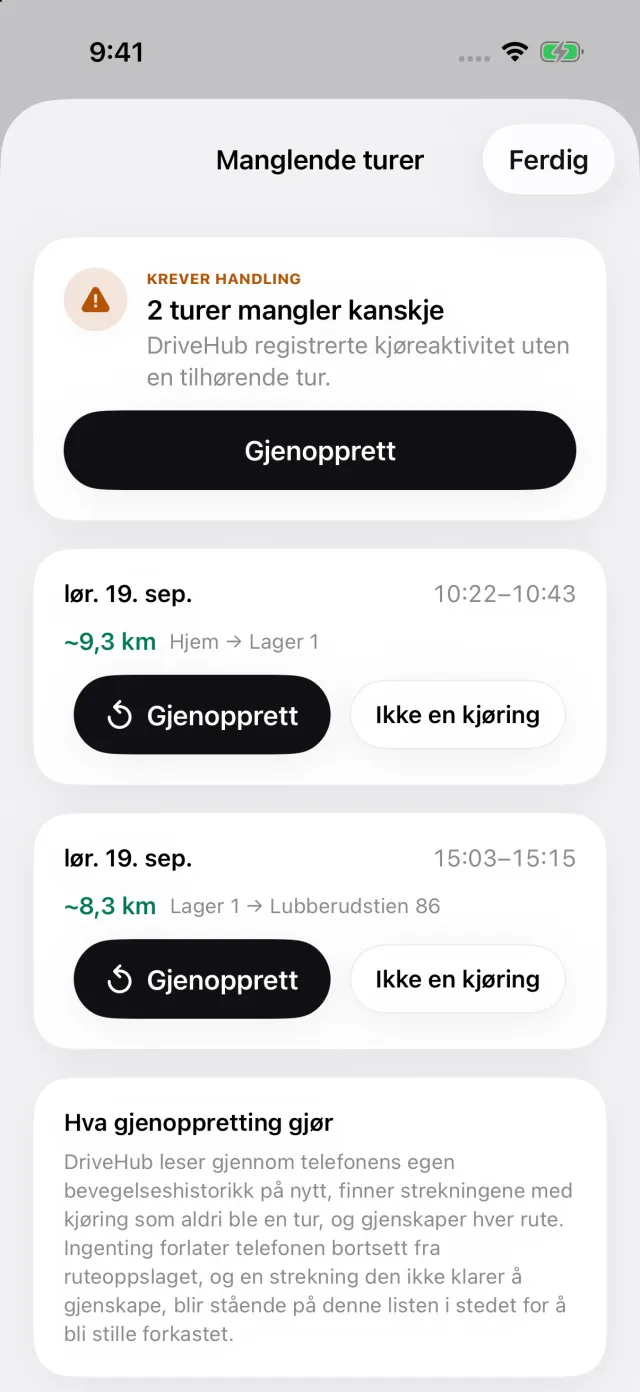
Har iPhonen logget kjøring uten en tilsvarende tur, vises en Tapte turer-historie på Turer-fanen. Den åpner Manglende turer, og Gjenopprett bygger opp ruten igjen, så en visning midt på dagen ikke faller ut av loggen.
Rapporten skriver ut dato, bestemmelsessted, formålet du skrev i notatet, og antall miles per tur. På en rapport for én bil skriver den også ut, i en egen blokk, kilometerstanden ved start og slutt som du legger inn for skatteåret. Hver tur prises med satsen som gjaldt på turens egen dato, 72,5 eller 76 cent.
Der den stopper: DriveHub avgjør ikke om pulten hos meglerforetaket er ditt faste forretningssted, eller om hjemmekontoret ditt kvalifiserer. Det er fakta om arbeidet ditt.
- DriveHub i App Store
- Regler for kjørebok i USA
- Sett opp automatisk registrering, og få vite når en kjøring mangler
Denne siden gjengir hva Internal Revenue Code, Publication 15-A, 334, 463 og 587, Revenue Ruling 99-7, Treasury Regulation § 1.274-5T og instruksjonene til Schedule C sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør regnskapsføreren din, og ta med loggen.
Hele regelen med kildene den bygger på: USA: krav til kjøreboken.