 DriveHub
Guía por país · Estados Unidos · 9 min
Kilometraje del agente inmobiliario: los trayectos entre paradas cuentan; el primero, depende
Eres agente inmobiliario y vas en coche a captaciones, visitas y cierres. Un agente con licencia, que cobra por ventas y trabaja con un contrato escrito es autónomo a efectos fiscales, así que la deducción por kilometraje la reclamas tú en el Schedule C. Las reglas del IRS sobre gastos de coche no mencionan a los agentes: son las reglas generales del trayecto al trabajo las que deciden qué trayectos cuentan.

La respuesta corta
Un agente inmobiliario con licencia que cobra por ventas con un contrato escrito no es empleado a efectos del impuesto federal. Es autónomo, y los gastos del coche van al Schedule C. Eliges entre la tarifa estándar por milla y los gastos reales. En 2026 la tarifa es de 72,5 centavos por milla hasta el 30 de junio y 76 centavos desde el 1 de julio, más el aparcamiento y los peajes de trabajo.
¿Qué trayectos cuentan? Ninguna de las publicaciones, instrucciones ni resoluciones del IRS sobre gastos de coche menciona los trayectos de un agente. Las visitas, las jornadas de puertas abiertas y la mesa en la agencia no aparecen en ellas. Se aplican las reglas generales:
- Entre paradas de trabajo — de la captación a la visita, de la visita a la compañía de títulos — el trayecto es deducible.
- De casa a tu lugar de trabajo habitual es un trayecto al trabajo, y nunca es deducible.
- Sin oficina habitual ni oficina en casa válida, y con todas las paradas dentro de tu área metropolitana, el trayecto a la primera parada y el último de vuelta a casa son trayectos al trabajo.
- Con una oficina en casa que es tu centro principal de actividad, el trayecto de casa a cualquier lugar de trabajo es deducible.
Así que el trayecto de casa a la primera visita no siempre es de trabajo, ni siempre es un trayecto al trabajo. Depende de dónde tenga su base tu trabajo.
Por qué un agente es autónomo: IRC § 3508
La regla está en la ley. IRC § 3508(a): "in the case of services performed as a qualified real estate agent or as a direct seller— (1) the individual performing such services shall not be treated as an employee, and (2) the person for whom such services are performed shall not be treated as an employer."
Un "qualified real estate agent" tiene que cumplir tres condiciones del § 3508(b)(1):
- Licencia: "such individual is a licensed real estate agent".
- Cobro por resultados: "substantially all of the remuneration (whether or not paid in cash) for the services performed by such individual as a real estate agent is directly related to sales or other output (including the performance of services) rather than to the number of hours worked".
- Contrato escrito: los servicios se prestan "pursuant to a written contract" que "provides that the individual will not be treated as an employee with respect to such services for Federal tax purposes."
La Publication 15-A enuncia el resultado: "Direct sellers and licensed real estate agents are treated as self-employed for all federal tax purposes, including income and employment taxes". Y añade que la categoría "includes individuals engaged in appraisal activities for real estate sales if they earn income based on sales or other output."
No es lo mismo que un "statutory employee". Esa es otra categoría, que se declara en la casilla 13 de un W-2, y la Publication 463 la describe como "full-time life insurance salespersons, certain agent or commission drivers, traveling salespersons, and certain homeworkers."
Un agente que cobra por horas, o que trabaja sin ese contrato escrito, queda fuera del § 3508. Si entonces eres empleado lo deciden otras reglas, que esta página no trata. Si eres empleado, mira usar tu propio coche para trabajar en EE. UU..
Tu coche va al Schedule C
Publication 334, Real estate agent or direct seller: "If you are a licensed real estate agent or a direct seller, your earnings are reported on Schedule C (Form 1040) if both the following apply." Las dos condiciones son el cobro y el contrato escrito de arriba. Las instrucciones del Schedule C usan a los agentes como su propio ejemplo de código de actividad: "531210, the code for offices of real estate agents and brokers".
A partir de ahí reclamas el coche como cualquier otro autónomo:
- La tarifa estándar por milla, millas de trabajo por la tarifa, más el aparcamiento y los peajes de trabajo. La gasolina, el seguro y la amortización están dentro de la tarifa.
- Los gastos reales, multiplicados por tu porcentaje de millas de trabajo del año.
Con un coche en propiedad, la tarifa estándar solo sigue disponible si la eliges en el primer año de uso profesional del coche. La comparación completa está en tarifa estándar por milla o gastos reales.
Después el Schedule C pregunta por el propio coche, en la Part IV. La línea 44 reparte las millas del año en business (de trabajo), commuting (trayecto al trabajo) y other (otras). La línea 47a pregunta "Do you have evidence to support your deduction?" y la 47b "If 'Yes,' is the evidence written?"
¿Es deducible ir a las visitas?
El trayecto de una parada a la siguiente, sí. La Publication 463, capítulo 4, incluye entre los desplazamientos deducibles "Visiting clients or customers", "Going to a business meeting away from your regular workplace" y "Getting from one workplace to another in the course of your business or profession". Su regla para quien no tiene oficina habitual termina así: "you can deduct the costs of going from one client or customer to another."
Así que un trayecto de una cita de captación a una visita, de una visita a la compañía de títulos, o de una jornada de puertas abiertas de vuelta a la agencia es un trayecto de trabajo. Si paras en algún sitio por motivos personales por el camino, la Publication 463 pone un tope: quien lo hace "can't deduct more than the amount it would have cost you to go directly from the first location to the second."
Lo difícil son el primer y el último trayecto del día. Que ir de casa a la primera visita sea trabajo depende de una sola pregunta: ¿dónde tiene su base tu trabajo? Hay tres respuestas.
Dónde empieza tu día: tres casos
Tienes una mesa en la agencia que usas como oficina habitual
El trayecto de casa a tu lugar de trabajo habitual es un trayecto al trabajo. Publication 463: "You can't deduct commuting expenses no matter how far your home is from your regular place of work." Los trayectos que haces desde la agencia — a una visita, a una captación, a un cierre — son de trabajo. Un trayecto de casa directamente a una visita sigue otra regla, que se explica en el día de ejemplo de más abajo.
Si una mesa en la agencia es tu lugar de trabajo habitual es una pregunta que ningún texto del IRS consultado para esta página responde para los agentes. La única prueba de la Publication 463, escrita para quien tiene más de un trabajo, es "Consider the time you spend at each, the activity you have at each, and the income you earn at each." No dice cómo aplicarla a un solo trabajo con una mesa y un coche.
No tienes oficina habitual ni oficina en casa válida
Entonces se aplica el Example 3 de la Publication 463, si tus paradas están dentro del área metropolitana en la que vives: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses."
En ese caso, de casa a la primera visita es un trayecto al trabajo, y también lo es de la última visita a casa. Todo lo de en medio cuenta.
Tu oficina en casa es tu centro principal de actividad
Revenue Ruling 99-7, holding (3): si tu casa es tu centro principal de actividad, el contribuyente "may deduct daily transportation expenses incurred in going between the residence and another work location in the same trade or business, regardless of whether the other work location is regular or temporary and regardless of the distance." Entonces de casa a la primera visita, y de la última parada a casa, son trayectos de trabajo.
Lo difícil es cumplir los requisitos, y las pruebas están en ¿son deducibles las millas del trayecto al trabajo?: uso exclusivo y habitual, para la gestión de tu negocio. Sin ellos, la Rev. Rul. 99-7 dice que la actividad hecha en casa "is not sufficient to overcome the inherently personal nature of the residence".
La mesa en la agencia y la oficina en casa
Para un agente, la mesa en la agencia es lo que puede impedir que la oficina en casa cumpla los requisitos. La Publication 587 dice que una oficina en casa usada para la gestión solo es válida si "You have no other fixed location where you conduct substantial administrative or management activities of your trade or business".
La Publication 587 enumera lo que no descalifica la oficina en casa. Tres puntos encajan con la semana de un agente:
- "You occasionally conduct minimal administrative or management activities at a fixed location outside your home."
- "You conduct substantial nonadministrative or nonmanagement business activities at a fixed location outside your home. (For example, you meet with or provide services to customers, clients, or patients at a fixed location of the business outside your home.)"
- "You have suitable space to conduct administrative or management activities outside your home, but choose to use your home office for those activities instead."
Lo que sí la descalifica es lo contrario: hacer trabajo administrativo o de gestión sustancial en otro lugar fijo. Una mesa en la agencia donde haces el papeleo todos los días puede serlo. Ningún texto del IRS dice si lo es, así que la respuesta depende de cómo uses de verdad la mesa y tu oficina en casa.
Un día, calculado
Toma un día de ejemplo, con todas las paradas dentro de tu área metropolitana. De casa a una cita de captación, 10 millas. De la captación a una visita, 6 millas. De la visita a la compañía de títulos, 4 millas. De la compañía de títulos de vuelta a casa, 12 millas. En total, 32 millas.
| Tu situación | Casa → captación, 10 mi | Captación → visita, 6 mi | Visita → compañía de títulos, 4 mi | Compañía de títulos → casa, 12 mi | Millas de trabajo |
|---|---|---|---|---|---|
| Sin oficina habitual ni oficina en casa válida | Trayecto al trabajo | Trabajo | Trabajo | Trayecto al trabajo | 10 |
| Oficina en casa que es tu centro principal de actividad | Trabajo | Trabajo | Trabajo | Trabajo | 32 |
En la primera fila la captación cuenta como tu oficina ese día, así que 32 − 10 − 12 = 10. A la tarifa de 76 centavos desde el 1 de julio de 2026, la primera fila vale 10 × 0,76 $ = 7,60 $ ese día. La segunda vale 32 × 0,76 $ = 24,32 $.
Si además tienes una mesa habitual en la agencia, las 10 millas de en medio son de trabajo en cualquier caso, y un trayecto de casa a la agencia es un trayecto al trabajo. Para el primer y el último tramo, la regla general es la Rev. Rul. 99-7, holding (2): "If a taxpayer has one or more regular work locations away from the taxpayer's residence, the taxpayer may deduct daily transportation expenses incurred in going between the taxpayer's residence and a temporary work location in the same trade or business, regardless of the distance." Ningún texto del IRS consultado para esta página dice si una captación o una visita es un "temporary work location" para un agente. Esa es una pregunta para tu asesor fiscal.
Lo que no cambia la respuesta
La Publication 463 nombra varias cosas que no convierten un trayecto al trabajo en un trayecto de trabajo. Dos afectan a los agentes:
- Un rótulo o un anuncio en el coche. "doesn't change the use of your car from personal use to business use."
- Aparcar en tu oficina. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
Las llamadas de trabajo durante el trayecto tampoco lo cambian. Las reglas del trayecto al trabajo completas están en ¿son deducibles las millas del trayecto al trabajo?.
Qué tiene que mostrar tu registro de kilometraje de agente inmobiliario
Por cada trayecto de trabajo: la fecha, el destino, las millas de trabajo y el motivo profesional. Por año: "the total miles for the year" (Publication 463, Table 5-1). Ese total es el que la línea 44 del Schedule C reparte en millas de trabajo, de trayecto al trabajo y otras.
Para un agente, el peso lo lleva el motivo. «Visita, 14 Oak St, desde la captación en 3 Elm» explica por qué un trayecto es de trabajo. «Agencia» no dice si fue tu trayecto al trabajo de la mañana o una vuelta entre citas.
El registro no tiene que escribirse el mismo día. El reglamento, 26 CFR § 1.274-5T(c)(1), dice "A contemporaneous log is not required", y un registro semanal cuenta. Las estimaciones no: "You can't deduct amounts that you approximate or estimate." Los detalles están en qué entiende el IRS por registros adecuados. Si te falta el registro de un año pasado, mira reconstruir un registro de kilometraje.
Cómo DriveHub lo facilita
Con el acceso a la ubicación en «Siempre», DriveHub registra todos los trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. El trayecto al trabajo y los trayectos personales también se registran. Las millas de trabajo, de trayecto al trabajo y otras de la línea 44 del Schedule C salen de los trayectos registrados, y el total del año, de las lecturas del cuentakilómetros que introduces al principio y al final del año fiscal.
DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas anteriores y tu horario laboral, y te pregunta por el resto. Los trayectos entre visitas, captaciones y cierres son de trabajo en los tres casos de arriba. Escribe el motivo con tus propias palabras mientras todavía recuerdas la dirección.
El primer y el último trayecto del día son los que solo tú puedes clasificar, porque dependen de dónde tenga su base tu trabajo. Cuando un trayecto espera en Por revisar, puedes responder Trabajo, Personal o Trayecto al trabajo. Si tu mesa en la agencia es tu lugar de trabajo habitual, responde Trayecto al trabajo para el trayecto de casa hasta ella. No pongas una regla Personal en la agencia como lugar. La regla de un lugar se aplica a los trayectos que empiezan o terminan en él. También clasificaría como personales tus trayectos de la agencia a una visita, y de una visita de vuelta a la agencia.
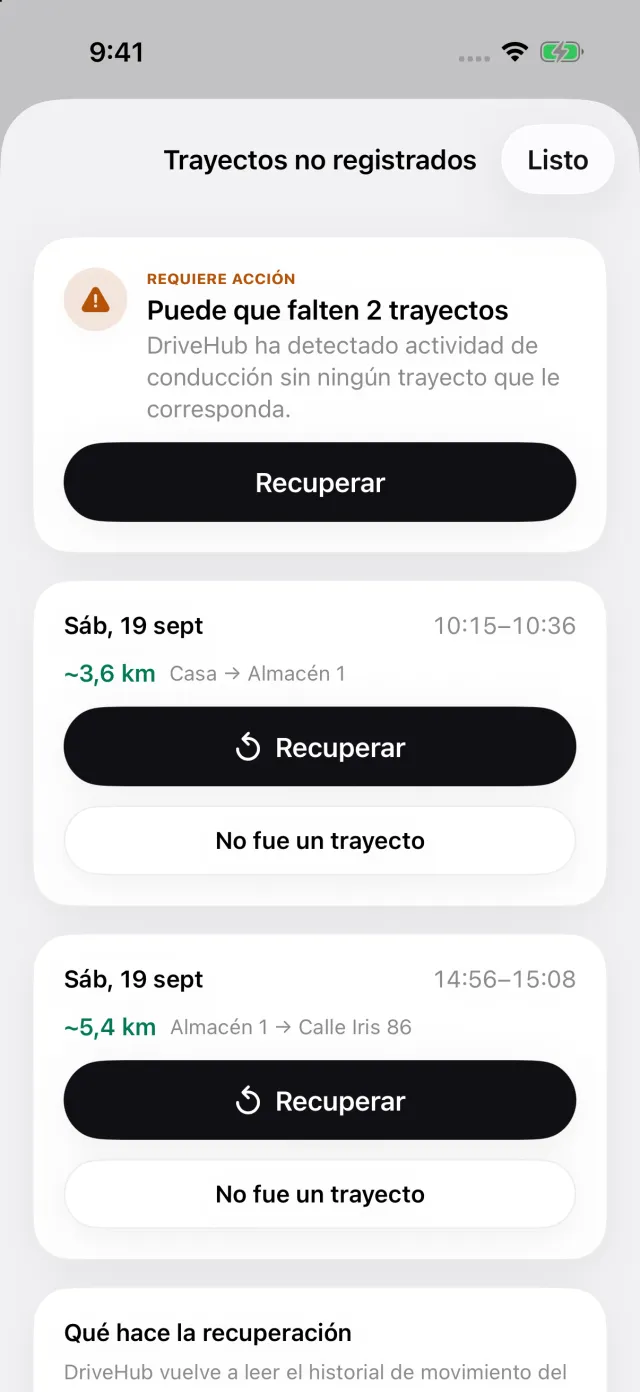
Si tu iPhone registró conducción sin un trayecto que le corresponda, aparece un aviso de Trayectos perdidos en la pestaña Trayectos. Abre Trayectos no registrados, y Recuperar reconstruye la ruta, para que una visita a mitad del día no desaparezca del registro.
El informe imprime la fecha, el destino, el motivo que escribiste en la nota y las millas de cada trayecto. En un informe de un solo coche imprime también, en un bloque propio, las lecturas del cuentakilómetros de apertura y de cierre que introduces para el año fiscal. Cada trayecto se valora a la tarifa vigente en su propia fecha, 72,5 o 76 centavos.
Hasta dónde llega: DriveHub no decide si tu mesa en la agencia es tu lugar de trabajo habitual ni si tu oficina en casa cumple los requisitos. Esos son hechos de tu trabajo.
- DriveHub en el App Store
- Reglas del registro de kilometraje en EE. UU.
- Configura el registro automático y entérate cuando se pierde un trayecto
Esta página recoge lo que dicen el Internal Revenue Code, las Publications 15-A, 334, 463 y 587, la Revenue Ruling 99-7, el Treasury Regulation § 1.274-5T y las instrucciones del Schedule C, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu asesor fiscal — y lleva el registro.
La norma completa, con los textos de los que procede: Estados Unidos: requisitos del registro de kilometraje.