 DriveHub
Länderratgeber · Vereinigte Staaten · 9 Min.
Meilen für Immobilienmakler: Die Fahrten zwischen den Terminen zählen, die erste kommt darauf an
Sie sind Immobilienmakler und fahren zu Objekten, Besichtigungen und Abschlüssen. Ein Makler mit Lizenz, der nach Verkäufen bezahlt wird und unter einem schriftlichen Vertrag arbeitet, ist steuerlich selbständig, den Meilenabzug machen Sie also selbst auf Schedule C geltend. Die Regeln des IRS zu Autokosten erwähnen Makler nicht: Welche Ihrer Fahrten zählen, entscheiden die allgemeinen Regeln zum Arbeitsweg.

Die kurze Antwort
Ein lizenzierter Immobilienmakler, der unter einem schriftlichen Vertrag nach Verkäufen bezahlt wird, ist für die Bundessteuer kein Arbeitnehmer. Er ist selbständig, und die Autokosten gehören auf Schedule C. Sie wählen die standard mileage rate oder die tatsächlichen Kosten. Für 2026 beträgt der Satz 72,5 Cent pro Meile bis zum 30. Juni und 76 Cent ab dem 1. Juli, geschäftliche Parkgebühren und Maut kommen hinzu.
Welche Fahrten zählen? Keine der Publikationen, Anleitungen oder Rulings des IRS zu Autokosten erwähnt die Fahrten eines Maklers. Besichtigungen, open houses und der Schreibtisch im Maklerbüro werden darin nicht genannt. Es gelten die allgemeinen Regeln:
- Zwischen geschäftlichen Terminen — vom Objekt zur Besichtigung, von der Besichtigung zum title office — ist die Fahrt absetzbar.
- Von zu Hause zu Ihrer regelmäßigen Betriebsstätte ist Arbeitsweg und nie absetzbar.
- Ohne regelmäßiges Büro und ohne anerkanntes Homeoffice, und mit allen Terminen in Ihrem Ballungsraum, sind die Fahrt zum ersten Termin und die letzte Fahrt nach Hause Arbeitsweg.
- Mit einem Homeoffice, das Ihr Hauptgeschäftssitz ist, ist die Fahrt von zu Hause zu jedem Arbeitsort absetzbar.
Die Fahrt von zu Hause zur ersten Besichtigung ist also nicht immer geschäftlich und nicht immer Arbeitsweg. Es kommt darauf an, wo Ihre Arbeit ihren Sitz hat.
Warum ein Makler selbständig ist: IRC § 3508
Die Regel steht im Gesetz. IRC § 3508(a): "in the case of services performed as a qualified real estate agent or as a direct seller— (1) the individual performing such services shall not be treated as an employee, and (2) the person for whom such services are performed shall not be treated as an employer."
Ein „qualified real estate agent“ muss die drei Bedingungen von § 3508(b)(1) erfüllen:
- Lizenz: "such individual is a licensed real estate agent".
- Bezahlung nach Ergebnis: "substantially all of the remuneration (whether or not paid in cash) for the services performed by such individual as a real estate agent is directly related to sales or other output (including the performance of services) rather than to the number of hours worked".
- Schriftlicher Vertrag: Die Leistungen werden "pursuant to a written contract" erbracht, der "provides that the individual will not be treated as an employee with respect to such services for Federal tax purposes."
Publication 15-A nennt das Ergebnis: "Direct sellers and licensed real estate agents are treated as self-employed for all federal tax purposes, including income and employment taxes". Sie ergänzt, dass die Kategorie "includes individuals engaged in appraisal activities for real estate sales if they earn income based on sales or other output."
Das ist nicht dasselbe wie ein „statutory employee“. Das ist eine andere Kategorie, ausgewiesen in box 13 eines W-2, und Publication 463 führt sie als "full-time life insurance salespersons, certain agent or commission drivers, traveling salespersons, and certain homeworkers."
Ein Makler, der nach Stunden bezahlt wird oder ohne diesen schriftlichen Vertrag arbeitet, fällt nicht unter § 3508. Ob Sie dann Arbeitnehmer sind, entscheiden andere Regeln, die diese Seite nicht behandelt. Sind Sie Arbeitnehmer, siehe das eigene Auto für die Arbeit in den USA.
Ihr Auto gehört auf Schedule C
Publication 334, Real estate agent or direct seller: "If you are a licensed real estate agent or a direct seller, your earnings are reported on Schedule C (Form 1040) if both the following apply." Die beiden Bedingungen sind die Bezahlung und der schriftliche Vertrag oben. Die Anleitung zu Schedule C nimmt ausgerechnet Makler als Beispiel für einen Tätigkeitscode: "531210, the code for offices of real estate agents and brokers".
Von da an machen Sie das Auto geltend wie jeder andere Selbständige:
- Die standard mileage rate, geschäftliche Meilen mal Satz, dazu geschäftliche Parkgebühren und Maut. Benzin, Versicherung und Abschreibung stecken im Satz.
- Die tatsächlichen Kosten, mal Ihrem geschäftlichen Anteil an den Meilen des Jahres.
Bei einem eigenen Auto bleibt die standard rate nur offen, wenn Sie sie im ersten Geschäftsjahr des Autos wählen. Der vollständige Vergleich steht unter standard mileage rate oder tatsächliche Kosten.
Schedule C fragt dann in Part IV nach dem Auto selbst. Zeile 44 teilt die Meilen des Jahres in business, commuting und other auf. Zeile 47a fragt "Do you have evidence to support your deduction?" und 47b "If 'Yes,' is the evidence written?"
Sind Fahrten zu Besichtigungen absetzbar?
Die Fahrt von einem Termin zum nächsten ist es. Publication 463, Kapitel 4, zählt zu den absetzbaren Fahrtkosten "Visiting clients or customers", "Going to a business meeting away from your regular workplace" und "Getting from one workplace to another in the course of your business or profession". Ihre Regel für jemanden ohne regelmäßiges Büro endet mit: "you can deduct the costs of going from one client or customer to another."
Eine Fahrt vom Objekttermin zur Besichtigung, von der Besichtigung zum title office oder vom open house zurück ins Maklerbüro ist also eine Geschäftsfahrt. Halten Sie unterwegs privat an, begrenzt Publication 463 den Abzug: Sie "can't deduct more than the amount it would have cost you to go directly from the first location to the second."
Schwierig sind die erste und die letzte Fahrt des Tages. Ob die Fahrt von zu Hause zur ersten Besichtigung geschäftlich ist, hängt an einer Frage: Wo hat Ihre Arbeit ihren Sitz? Es gibt drei Antworten.
Wo Ihr Tag beginnt: drei Fälle
Sie haben im Maklerbüro einen Schreibtisch, den Sie als regelmäßiges Büro nutzen
Die Fahrt von zu Hause zu Ihrer regelmäßigen Betriebsstätte ist Arbeitsweg. Publication 463: "You can't deduct commuting expenses no matter how far your home is from your regular place of work." Die Fahrten, die Sie vom Maklerbüro aus machen — zu einer Besichtigung, einem Objekt, einem Abschluss — sind geschäftlich. Eine Fahrt von zu Hause direkt zu einer Besichtigung fällt unter eine andere Regel, die im durchgerechneten Tag unten behandelt wird.
Ob ein Schreibtisch im Maklerbüro Ihre regelmäßige Betriebsstätte ist, beantwortet kein für diese Seite gelesener Text des IRS für Makler. Der einzige Test in Publication 463, geschrieben für jemanden mit mehr als einem Job, lautet: "Consider the time you spend at each, the activity you have at each, and the income you earn at each." Wie er auf einen einzigen Job mit einem Schreibtisch und einem Auto anzuwenden ist, sagt sie nicht.
Sie haben kein regelmäßiges Büro und kein anerkanntes Homeoffice
Dann gilt Example 3 in Publication 463, wenn Ihre Termine in dem Ballungsraum liegen, in dem Sie wohnen: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses."
In diesem Fall ist die Fahrt von zu Hause zur ersten Besichtigung Arbeitsweg, und ebenso die von der letzten Besichtigung nach Hause. Alles dazwischen zählt.
Ihr Homeoffice ist Ihr Hauptgeschäftssitz
Revenue Ruling 99-7, holding (3): Ist Ihr Zuhause Ihr Hauptgeschäftssitz, gilt: Sie "may deduct daily transportation expenses incurred in going between the residence and another work location in the same trade or business, regardless of whether the other work location is regular or temporary and regardless of the distance." Dann sind die Fahrt von zu Hause zur ersten Besichtigung und die vom letzten Termin nach Hause Geschäftsfahrten.
Schwierig ist, die Voraussetzungen zu erfüllen, und die Tests stehen unter ist der Arbeitsweg absetzbar: ausschließliche und regelmäßige Nutzung, für die Verwaltung Ihres Betriebs. Ohne sie sagt Rev. Rul. 99-7, die zu Hause erledigte Arbeit "is not sufficient to overcome the inherently personal nature of the residence".
Der Schreibtisch im Maklerbüro und das Homeoffice
Bei einem Makler ist es der Schreibtisch im Maklerbüro, der ein Homeoffice zu Fall bringen kann. Publication 587 sagt, dass ein für die Verwaltung genutztes Homeoffice nur anerkannt wird, wenn "You have no other fixed location where you conduct substantial administrative or management activities of your trade or business".
Publication 587 zählt auf, was das Homeoffice nicht ausschließt. Drei Punkte passen zur Woche eines Maklers:
- "You occasionally conduct minimal administrative or management activities at a fixed location outside your home."
- "You conduct substantial nonadministrative or nonmanagement business activities at a fixed location outside your home. (For example, you meet with or provide services to customers, clients, or patients at a fixed location of the business outside your home.)"
- "You have suitable space to conduct administrative or management activities outside your home, but choose to use your home office for those activities instead."
Was es ausschließt, ist das Gegenteil: wesentliche Verwaltungs- oder Managementarbeit an einem anderen festen Ort. Ein Schreibtisch im Maklerbüro, an dem Sie jeden Tag Ihren Papierkram erledigen, kann das sein. Kein Text des IRS sagt, ob er es ist; die Antwort hängt also davon ab, wie Sie den Schreibtisch und Ihr Homeoffice tatsächlich nutzen.
Ein Tag, durchgerechnet
Nehmen Sie einen Beispieltag, mit allen Terminen in Ihrem Ballungsraum. Von zu Hause zu einem Objekttermin, 10 Meilen. Vom Objekt zu einer Besichtigung, 6 Meilen. Von der Besichtigung zum title office, 4 Meilen. Vom title office zurück nach Hause, 12 Meilen. Zusammen 32 Meilen.
| Ihre Situation | Zuhause → Objekt, 10 mi | Objekt → Besichtigung, 6 mi | Besichtigung → title office, 4 mi | Title office → Zuhause, 12 mi | Geschäftliche Meilen |
|---|---|---|---|---|---|
| Kein regelmäßiges Büro, kein anerkanntes Homeoffice | Arbeitsweg | Geschäftlich | Geschäftlich | Arbeitsweg | 10 |
| Homeoffice, das Ihr Hauptgeschäftssitz ist | Geschäftlich | Geschäftlich | Geschäftlich | Geschäftlich | 32 |
In der ersten Zeile gilt das Objekt als Ihr Büro für den Tag, also 32 − 10 − 12 = 10. Zum Satz von 76 Cent ab dem 1. Juli 2026 ist die erste Zeile für den Tag 10 × 0,76 $ = 7,60 $ wert. Die zweite ist 32 × 0,76 $ = 24,32 $ wert.
Haben Sie außerdem einen regelmäßigen Schreibtisch im Maklerbüro, sind die mittleren 10 Meilen in jedem Fall geschäftlich, und eine Fahrt von zu Hause ins Maklerbüro ist Arbeitsweg. Für die erste und die letzte Strecke ist die allgemeine Regel Rev. Rul. 99-7, holding (2): "If a taxpayer has one or more regular work locations away from the taxpayer's residence, the taxpayer may deduct daily transportation expenses incurred in going between the taxpayer's residence and a temporary work location in the same trade or business, regardless of the distance." Kein für diese Seite gelesener Text des IRS sagt, ob ein Objekt oder eine Besichtigung für einen Makler ein „temporary work location“ ist. Das ist eine Frage für Ihren tax preparer.
Was an der Antwort nichts ändert
Publication 463 nennt mehrere Dinge, die einen Arbeitsweg nicht zur Geschäftsfahrt machen. Zwei betreffen Makler:
- Ein Schild oder eine Werbung am Auto. Es "doesn't change the use of your car from personal use to business use."
- Parken am Büro. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
Geschäftliche Telefonate während der Fahrt ändern daran ebenfalls nichts. Die Regeln zum Arbeitsweg stehen vollständig unter ist der Arbeitsweg absetzbar.
Was Ihr Fahrtenbuch als Makler zeigen muss
Für jede Geschäftsfahrt: das Datum, das Ziel, die geschäftlichen Meilen und den geschäftlichen Zweck. Für das Jahr: "the total miles for the year" (Publication 463, Table 5-1). Diese Gesamtzahl teilt Zeile 44 von Schedule C in business, commuting und other auf.
Bei einem Makler trägt der Zweck das Gewicht. „Besichtigung, 14 Oak St, vom Objekt 3 Elm“ erklärt, warum eine Fahrt geschäftlich ist. „Maklerbüro“ sagt nicht, ob es Ihr morgendlicher Arbeitsweg war oder eine Rückfahrt zwischen zwei Terminen.
Das Fahrtenbuch muss nicht am selben Tag geschrieben werden. Die Regulation, 26 CFR § 1.274-5T(c)(1), sagt "A contemporaneous log is not required", und ein wöchentlich geführtes Fahrtenbuch zählt. Schätzungen zählen nicht: "You can't deduct amounts that you approximate or estimate." Die Einzelheiten stehen unter was der IRS mit adequate records meint. Fehlt Ihnen für ein vergangenes Jahr ein Fahrtenbuch, siehe ein Fahrtenbuch nachträglich rekonstruieren.
Wie DriveHub das leichter macht
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Auch der Arbeitsweg und private Fahrten werden aufgezeichnet. Die Meilen für business, commuting und other in Zeile 44 von Schedule C kommen aus den aufgezeichneten Fahrten, die Jahressumme aus den Ständen des Meilenzählers, die Sie am Anfang und am Ende des Steuerjahres eintragen.
DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie nach dem Rest. Fahrten zwischen Besichtigungen, Objekten und Abschlüssen sind in allen drei Fällen oben geschäftlich. Tragen Sie den Zweck in Ihren eigenen Worten ein, solange Sie die Adresse noch wissen.
Die erste und die letzte Fahrt des Tages sind die, die nur Sie einordnen können, weil sie davon abhängen, wo Ihre Arbeit ihren Sitz hat. Wartet eine Fahrt unter Zu prüfen, können Sie Geschäftlich, Privat oder Arbeitsweg antworten. Ist Ihr Schreibtisch im Maklerbüro Ihre regelmäßige Betriebsstätte, antworten Sie Arbeitsweg für die Fahrt von zu Hause dorthin. Legen Sie keine Regel Privat auf das Maklerbüro als Ort. Die Regel eines Ortes gilt für Fahrten, die dort beginnen oder enden. Sie würde auch Ihre Fahrten vom Maklerbüro zu einer Besichtigung und von einer Besichtigung zurück ins Maklerbüro als privat einordnen.
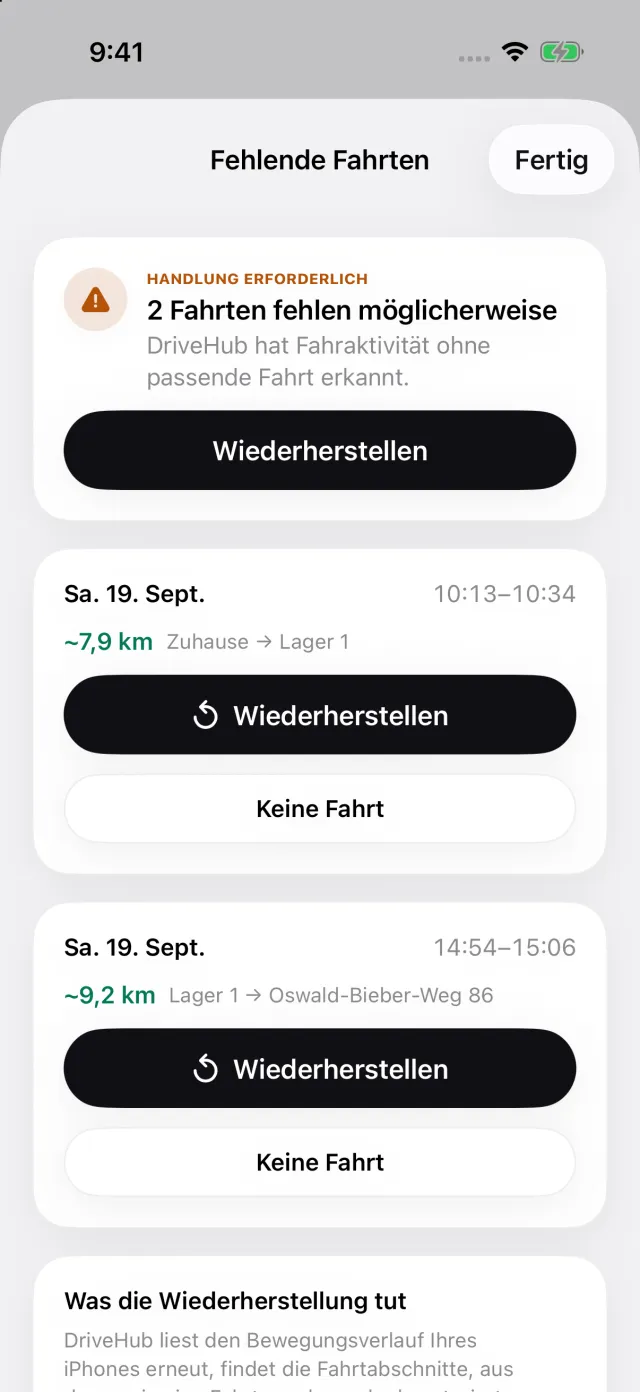
Hat Ihr iPhone eine Fahrt registriert, zu der es keinen Eintrag gibt, erscheint im Tab Fahrten die Story Verpasste Fahrten. Sie öffnet Fehlende Fahrten, und Wiederherstellen rekonstruiert die Route, sodass eine Besichtigung mitten am Tag nicht aus dem Fahrtenbuch fällt.
Der Bericht druckt das Datum, das Ziel, den Zweck, den Sie in die Notiz geschrieben haben, und die Meilen je Fahrt. In einem Bericht für ein einzelnes Auto druckt er außerdem, in einem eigenen Block, den Stand des Meilenzählers am Anfang und am Ende des Steuerjahres, den Sie eintragen. Jede Fahrt wird mit dem Satz bewertet, der an ihrem eigenen Datum galt, 72,5 oder 76 Cent.
Wo es aufhört: DriveHub entscheidet nicht, ob Ihr Schreibtisch im Maklerbüro Ihre regelmäßige Betriebsstätte ist oder ob Ihr Homeoffice anerkannt wird. Das sind Tatsachen über Ihre Arbeit.
- DriveHub im App Store
- Die US-Regeln für das Fahrtenbuch
- Automatische Erfassung einrichten und erfahren, wenn eine Fahrt verpasst wurde
Diese Seite gibt wieder, was der Internal Revenue Code, die Publications 15-A, 334, 463 und 587, Revenue Ruling 99-7, Treasury Regulation § 1.274-5T und die Anleitung zu Schedule C sagen, und nennt sie, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kennt Ihre Umstände nicht. Wenn es um Geld geht, fragen Sie Ihren tax preparer — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Vereinigte Staaten: Anforderungen an das Fahrtenbuch.