 DriveHub
Guide pays · États-Unis · 9 min
Les miles d'un agent immobilier : les trajets entre deux rendez-vous comptent, le premier dépend
Vous êtes agent immobilier et vous vous rendez à des rendez-vous de mandat, des visites et des signatures. Un agent titulaire d'une licence, payé sur ses ventes et travaillant sous contrat écrit est indépendant au regard de l'impôt : la déduction kilométrique est donc à vous de la demander, sur le Schedule C. Les règles de l'IRS sur les frais de voiture ne parlent pas des agents : ce sont les règles générales du trajet domicile-travail qui décident lesquels de vos trajets comptent.

La réponse courte
Un agent immobilier titulaire d'une licence, payé sur ses ventes et travaillant sous contrat écrit n'est pas un salarié au regard de l'impôt fédéral. Il est indépendant, et ses frais de voiture vont sur le Schedule C. Vous choisissez le barème au mile (standard mileage rate) ou les frais réels. Pour 2026, le barème est de 72,5 cents par mile jusqu'au 30 juin et de 76 cents à partir du 1er juillet, le stationnement et les péages professionnels s'y ajoutant.
Quels trajets comptent ? Aucune des publications, instructions ou décisions de l'IRS sur les frais de voiture ne mentionne la conduite d'un agent. Les visites, les portes ouvertes et le bureau de l'agence n'y sont pas nommés. Les règles générales s'appliquent :
- Entre deux rendez-vous professionnels — du mandat à la visite, de la visite au bureau de la title company —, le trajet est déductible.
- Du domicile à votre lieu d'activité habituel, c'est un trajet domicile-travail, jamais déductible.
- Sans bureau habituel ni bureau à domicile qualifié, et avec tous vos rendez-vous dans votre agglomération, le trajet vers le premier rendez-vous et le dernier trajet de retour sont des trajets domicile-travail.
- Avec un bureau à domicile qui est votre principal lieu d'activité, le trajet du domicile vers n'importe quel lieu de travail est déductible.
Le trajet du domicile à la première visite n'est donc ni toujours professionnel, ni toujours un trajet domicile-travail. Tout dépend de l'endroit où votre travail est basé.
Pourquoi un agent est indépendant : l'IRC § 3508
La règle est dans la loi. IRC § 3508(a) : "in the case of services performed as a qualified real estate agent or as a direct seller— (1) the individual performing such services shall not be treated as an employee, and (2) the person for whom such services are performed shall not be treated as an employer."
Un « qualified real estate agent » doit remplir trois conditions du § 3508(b)(1) :
- Licence : "such individual is a licensed real estate agent".
- Rémunération au résultat : "substantially all of the remuneration (whether or not paid in cash) for the services performed by such individual as a real estate agent is directly related to sales or other output (including the performance of services) rather than to the number of hours worked".
- Contrat écrit : les services sont fournis "pursuant to a written contract" qui "provides that the individual will not be treated as an employee with respect to such services for Federal tax purposes."
La Publication 15-A en tire la conséquence : "Direct sellers and licensed real estate agents are treated as self-employed for all federal tax purposes, including income and employment taxes". Elle ajoute que la catégorie "includes individuals engaged in appraisal activities for real estate sales if they earn income based on sales or other output."
Ce n'est pas la même chose qu'un « statutory employee ». Il s'agit d'une autre catégorie, déclarée en case 13 d'un W-2, que la Publication 463 décrit comme "full-time life insurance salespersons, certain agent or commission drivers, traveling salespersons, and certain homeworkers."
Un agent payé à l'heure, ou travaillant sans ce contrat écrit, sort du § 3508. Savoir s'il est alors salarié relève d'autres règles, dont cette page ne traite pas. Si vous êtes salarié, voir utiliser sa propre voiture pour le travail aux États-Unis.
Votre voiture va sur le Schedule C
Publication 334, Real estate agent or direct seller : "If you are a licensed real estate agent or a direct seller, your earnings are reported on Schedule C (Form 1040) if both the following apply." Les deux conditions sont la rémunération et le contrat écrit vus ci-dessus. Les instructions du Schedule C prennent les agents comme exemple même de code d'activité : "531210, the code for offices of real estate agents and brokers".
À partir de là, vous déduisez la voiture comme n'importe quel autre indépendant :
- Le barème au mile : les miles professionnels multipliés par le barème, plus le stationnement et les péages professionnels. L'essence, l'assurance et l'amortissement sont compris dans le barème.
- Les frais réels, multipliés par votre part professionnelle des miles de l'année.
Pour une voiture dont vous êtes propriétaire, le barème ne reste ouvert que si vous le choisissez la première année d'usage professionnel de la voiture. La comparaison complète est dans barème au mile ou frais réels.
Le Schedule C interroge ensuite sur la voiture elle-même, dans sa Part IV. La ligne 44 répartit les miles de l'année en business, commuting et other. La ligne 47a demande "Do you have evidence to support your deduction?" et la 47b "If 'Yes,' is the evidence written?"
Les trajets vers les visites sont-ils déductibles ?
Le trajet d'un rendez-vous au suivant l'est. La Publication 463, chapitre 4, range parmi les frais de transport déductibles "Visiting clients or customers", "Going to a business meeting away from your regular workplace" et "Getting from one workplace to another in the course of your business or profession". Sa règle pour une personne sans bureau habituel se termine ainsi : "you can deduct the costs of going from one client or customer to another."
Un trajet d'un rendez-vous de mandat à une visite, d'une visite au bureau de la title company, ou d'une porte ouverte au retour à l'agence est donc un trajet professionnel. Si vous vous arrêtez en route pour une raison privée, la Publication 463 plafonne le montant : vous "can't deduct more than the amount it would have cost you to go directly from the first location to the second."
Le premier et le dernier trajet de la journée sont la partie délicate. Que le trajet du domicile à la première visite soit professionnel dépend d'une seule question : où votre travail est-il basé ? Il y a trois réponses.
Où commence votre journée : trois cas
Vous avez à l'agence un bureau qui est votre bureau habituel
Le trajet du domicile à votre lieu d'activité habituel est un trajet domicile-travail. Publication 463 : "You can't deduct commuting expenses no matter how far your home is from your regular place of work." Les trajets que vous faites depuis l'agence — vers une visite, un mandat, une signature — sont professionnels. Un trajet du domicile directement à une visite relève d'une autre règle, traitée dans la journée détaillée plus bas.
Aucun texte de l'IRS lu pour cette page ne dit, pour les agents, si un bureau à l'agence est votre lieu d'activité habituel. Le seul critère de la Publication 463, écrit pour une personne qui a plus d'un emploi, consiste à "Consider the time you spend at each, the activity you have at each, and the income you earn at each." Elle ne dit pas comment l'appliquer à un seul emploi avec un bureau et une voiture.
Vous n'avez ni bureau habituel ni bureau à domicile qualifié
C'est alors l'Example 3 de la Publication 463 qui s'applique, si vos rendez-vous se situent dans l'agglomération où vous habitez : "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses."
Dans ce cas, le trajet du domicile à la première visite est un trajet domicile-travail, tout comme celui de la dernière visite au domicile. Tout ce qui se trouve entre les deux compte.
Votre bureau à domicile est votre principal lieu d'activité
Revenue Ruling 99-7, holding (3) : si votre domicile est votre principal lieu d'activité, vous "may deduct daily transportation expenses incurred in going between the residence and another work location in the same trade or business, regardless of whether the other work location is regular or temporary and regardless of the distance." Le trajet du domicile à la première visite, et celui du dernier rendez-vous au domicile, sont alors des trajets professionnels.
Se qualifier est la partie difficile, et les critères sont dans les miles domicile-travail sont-ils déductibles : un usage exclusif et régulier, pour l'administration de votre activité. Sans eux, la Rev. Rul. 99-7 indique que l'activité exercée chez soi "is not sufficient to overcome the inherently personal nature of the residence".
Le bureau à l'agence et le bureau à domicile
Pour un agent, c'est le bureau à l'agence qui peut empêcher un bureau à domicile de se qualifier. La Publication 587 dit qu'un bureau à domicile utilisé pour l'administration ne se qualifie que si "You have no other fixed location where you conduct substantial administrative or management activities of your trade or business".
La Publication 587 énumère ce qui ne disqualifie pas le bureau à domicile. Trois éléments correspondent à la semaine d'un agent :
- "You occasionally conduct minimal administrative or management activities at a fixed location outside your home."
- "You conduct substantial nonadministrative or nonmanagement business activities at a fixed location outside your home. (For example, you meet with or provide services to customers, clients, or patients at a fixed location of the business outside your home.)"
- "You have suitable space to conduct administrative or management activities outside your home, but choose to use your home office for those activities instead."
Ce qui le disqualifie, c'est l'inverse : effectuer un travail administratif ou de gestion substantiel dans un autre lieu fixe. Un bureau à l'agence où vous faites vos papiers tous les jours peut en être un. Aucun texte de l'IRS ne dit si c'est le cas : la réponse dépend donc de la façon dont vous utilisez réellement ce bureau et votre bureau à domicile.
Une journée, en détail
Prenons une journée type, avec tous les rendez-vous dans votre agglomération. Du domicile à un rendez-vous de mandat, 10 miles. Du mandat à une visite, 6 miles. De la visite au bureau de la title company, 4 miles. Du bureau de la title company au domicile, 12 miles. Soit 32 miles en tout.
| Votre situation | Domicile → mandat, 10 mi | Mandat → visite, 6 mi | Visite → title company, 4 mi | Title company → domicile, 12 mi | Miles professionnels |
|---|---|---|---|---|---|
| Ni bureau habituel, ni bureau à domicile qualifié | Domicile-travail | Professionnel | Professionnel | Domicile-travail | 10 |
| Bureau à domicile qui est votre principal lieu d'activité | Professionnel | Professionnel | Professionnel | Professionnel | 32 |
Dans la première ligne, le mandat tient lieu de bureau pour la journée : 32 − 10 − 12 = 10. Au barème de 76 cents à partir du 1er juillet 2026, la première ligne vaut 10 × 0,76 $ = 7,60 $ pour la journée. La seconde vaut 32 × 0,76 $ = 24,32 $.
Si vous avez aussi un bureau habituel à l'agence, les 10 miles du milieu sont professionnels dans tous les cas, et un trajet du domicile à l'agence est un trajet domicile-travail. Pour le premier et le dernier trajet, la règle générale est la Rev. Rul. 99-7, holding (2) : "If a taxpayer has one or more regular work locations away from the taxpayer's residence, the taxpayer may deduct daily transportation expenses incurred in going between the taxpayer's residence and a temporary work location in the same trade or business, regardless of the distance." Aucun texte de l'IRS lu pour cette page ne dit si un mandat ou une visite est un « temporary work location » pour un agent. C'est une question pour votre préparateur fiscal.
Ce qui ne change pas la réponse
La Publication 463 cite plusieurs éléments qui ne transforment pas un trajet domicile-travail en trajet professionnel. Deux concernent les agents :
- Un panneau ou une publicité sur votre voiture. Elle "doesn't change the use of your car from personal use to business use."
- Le stationnement à votre bureau. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
Les appels professionnels pendant le trajet n'y changent rien non plus. Les règles du trajet domicile-travail sont exposées en entier dans les miles domicile-travail sont-ils déductibles.
Ce que doit montrer le relevé kilométrique d'un agent immobilier
Pour chaque trajet professionnel : la date, la destination, les miles professionnels et l'objet professionnel. Pour l'année : "the total miles for the year" (Publication 463, Table 5-1). C'est ce total que la ligne 44 du Schedule C répartit entre miles business, commuting et other.
Pour un agent, c'est l'objet qui porte le poids. « Visite, 14 Oak St, depuis le mandat au 3 Elm » explique pourquoi un trajet est professionnel. « Agence » ne dit pas s'il s'agissait de votre trajet domicile-travail du matin ou d'un retour entre deux rendez-vous.
Le relevé n'a pas à être rempli le jour même. Le règlement, le 26 CFR § 1.274-5T(c)(1), dit "A contemporaneous log is not required", et un relevé hebdomadaire compte. Les estimations, non : "You can't deduct amounts that you approximate or estimate." Le détail est dans ce que l'IRS entend par adequate records. S'il vous manque un relevé pour une année passée, voir reconstituer un relevé kilométrique.
Comment DriveHub vous facilite la tâche
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Les trajets domicile-travail et privés sont enregistrés aussi. Les miles business, commuting et other de la ligne 44 du Schedule C proviennent des trajets enregistrés, et le total de l'année des relevés du compteur que vous saisissez à chaque extrémité de l'année fiscale.
DriveHub classe la plupart des trajets en Professionnel ou Privé d'après vos lieux, vos trajets précédents et vos horaires de travail, et vous interroge sur les autres. Les trajets entre visites, mandats et signatures sont professionnels dans les trois cas ci-dessus. Notez l'objet avec vos propres mots tant que vous vous souvenez encore de l'adresse.
Le premier et le dernier trajet de la journée sont ceux que vous seul pouvez classer, parce qu'ils dépendent de l'endroit où votre travail est basé. Lorsqu'un trajet attend sous À vérifier, vous pouvez répondre Professionnel, Privé ou Domicile-travail. Si votre bureau à l'agence est votre lieu d'activité habituel, répondez Domicile-travail pour le trajet du domicile jusqu'à lui. Ne mettez pas de règle Privé sur l'agence en tant que lieu. La règle d'un lieu s'applique aux trajets qui y commencent ou y finissent. Elle classerait aussi en privé vos trajets de l'agence à une visite, et d'une visite au retour à l'agence.
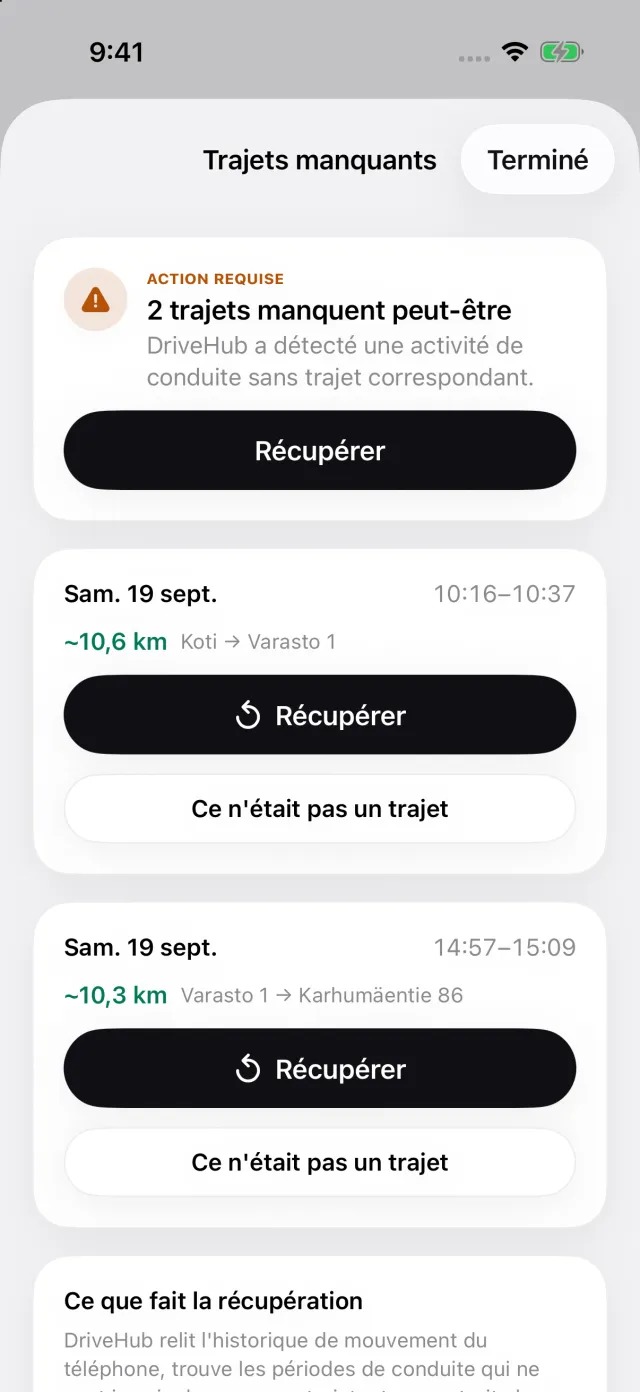
Si votre iPhone a enregistré une conduite sans trajet correspondant, une story Trajets manqués apparaît dans l'onglet Trajets. Elle ouvre Trajets manquants, et Récupérer reconstitue l'itinéraire : une visite en milieu de journée ne disparaît donc pas du relevé.
Le rapport imprime la date, la destination, l'objet que vous avez écrit dans la note et les miles de chaque trajet. Sur un rapport limité à une voiture, il imprime aussi, dans un bloc à part, les relevés du compteur à l'ouverture et à la clôture que vous saisissez pour l'année fiscale. Chaque trajet est valorisé au barème en vigueur à sa propre date, 72,5 ou 76 cents.
Là où il s'arrête : DriveHub ne décide pas si votre bureau à l'agence est votre lieu d'activité habituel ni si votre bureau à domicile se qualifie. Ce sont des faits qui tiennent à votre travail.
- DriveHub sur l'App Store
- Les règles du relevé kilométrique aux États-Unis
- Configurer le suivi automatique, et savoir quand un trajet a été manqué
Cette page expose ce que disent l'Internal Revenue Code, les Publications 15-A, 334, 463 et 587, la Revenue Ruling 99-7, le Treasury Regulation § 1.274-5T et les instructions du Schedule C, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre préparateur fiscal — et apportez votre relevé.
La règle complète, avec les textes dont elle découle : États-Unis : exigences du journal kilométrique.