 DriveHub
Vodič za državu · Sjedinjene Američke Države · 9 min
Milje agenta za nekretnine: vožnje između termina se računaju, prva ovisi o uredu
Agent ste za nekretnine i vozite se na preuzimanja oglasa, razgledavanja i zaključenja kupoprodaje. Agent s licencom, plaćen po prodaji i s pisanim ugovorom za porez je samozaposlen, pa odbitak za milje sam traži u Schedule C. IRS-ova pravila o troškovima automobila agente ne spominju: koje se vaše vožnje računaju, odlučuju opća pravila o vožnji na posao.

Kratki odgovor
Agent za nekretnine s licencom, plaćen po prodaji na temelju pisanog ugovora, za savezni porez nije zaposlenik. Agent je samozaposlen, a troškovi automobila idu u Schedule C. Birate iznos po milji ili stvarne troškove. Za 2026. iznos je 72,5 centa po milji do 30. lipnja i 76 centi od 1. srpnja, uz to poslovno parkiranje i cestarine.
Koje se vožnje računaju? Nijedna IRS-ova publikacija, uputa ili odluka o troškovima automobila ne spominje vožnje agenta. Razgledavanja, dani otvorenih vrata i stol u agenciji u njima se ne navode. Primjenjuju se opća pravila:
- Između poslovnih termina — od oglasa do razgledavanja, od razgledavanja do ureda za zaključenje kupoprodaje — vožnja se može odbiti.
- Od kuće do redovitog mjesta poslovanja vožnja je na posao i nikad se ne može odbiti.
- Bez redovitog ureda i bez kućnog ureda koji ispunjava uvjete, i uz sve termine unutar vašeg gradskog područja, vožnja do prvog termina i posljednja vožnja kući jesu vožnje na posao.
- S kućnim uredom koji je vaše glavno mjesto poslovanja vožnja od kuće do bilo kojeg mjesta rada može se odbiti.
Vožnja od kuće do prvog razgledavanja, dakle, nije uvijek poslovna, a nije ni uvijek vožnja na posao. Ovisi o tome gdje vam je posao smješten.
Zašto je agent samozaposlen: IRC § 3508
Pravilo je u zakonu. IRC § 3508(a): „in the case of services performed as a qualified real estate agent or as a direct seller— (1) the individual performing such services shall not be treated as an employee, and (2) the person for whom such services are performed shall not be treated as an employer.“
„Kvalificirani agent za nekretnine“ mora ispuniti tri uvjeta iz § 3508(b)(1):
- Licenca: „such individual is a licensed real estate agent“.
- Plaća po učinku: „substantially all of the remuneration (whether or not paid in cash) for the services performed by such individual as a real estate agent is directly related to sales or other output (including the performance of services) rather than to the number of hours worked“.
- Pisani ugovor: usluge se obavljaju „pursuant to a written contract“ koji „provides that the individual will not be treated as an employee with respect to such services for Federal tax purposes.“
Publication 15-A navodi posljedicu: „Direct sellers and licensed real estate agents are treated as self-employed for all federal tax purposes, including income and employment taxes“. Dodaje da kategorija „includes individuals engaged in appraisal activities for real estate sales if they earn income based on sales or other output.“
To nije isto što i „statutory employee“. To je druga kategorija, iskazuje se u polju 13 obrasca W-2, a Publication 463 navodi je kao „full-time life insurance salespersons, certain agent or commission drivers, traveling salespersons, and certain homeworkers.“
Agent plaćen po satu ili bez tog pisanog ugovora izvan je § 3508. Jeste li tada zaposlenik, odlučuju druga pravila, koja ova stranica ne obrađuje. Ako ste zaposlenik, vidi vlastiti automobil za posao u SAD-u.
Vaš automobil ide u Schedule C
Publication 334, Real estate agent or direct seller: „If you are a licensed real estate agent or a direct seller, your earnings are reported on Schedule C (Form 1040) if both the following apply.“ Dva uvjeta su gornja plaća i pisani ugovor. Upute za Schedule C agente koriste kao vlastiti primjer šifre djelatnosti: „531210, the code for offices of real estate agents and brokers“.
Odatle automobil prijavljujete kao svaki drugi samozaposleni:
- Iznos po milji: poslovne milje puta iznos, uz to poslovno parkiranje i cestarine. Gorivo, osiguranje i amortizacija sadržani su u iznosu.
- Stvarni troškovi, puta vaš poslovni udio u miljama godine.
Za automobil u vlasništvu iznos po milji ostaje otvoren samo ako ga izaberete u prvoj poslovnoj godini automobila. Cijela je usporedba u članku iznos po milji ili stvarni troškovi.
Schedule C zatim u Part IV pita o samom automobilu. Redak 44 dijeli milje godine na poslovne, vožnju na posao i ostale. Redak 47a pita „Do you have evidence to support your deduction?“, a 47b „If 'Yes,' is the evidence written?“
Može li se odbiti vožnja na razgledavanja?
Vožnja od jednog termina do sljedećeg može. Publication 463, poglavlje 4, među prijevozom koji se može odbiti navodi „Visiting clients or customers“, „Going to a business meeting away from your regular workplace“ i „Getting from one workplace to another in the course of your business or profession“. Njezino pravilo za nekoga bez redovitog ureda završava riječima: „you can deduct the costs of going from one client or customer to another.“
Vožnja od preuzimanja oglasa do razgledavanja, od razgledavanja do ureda za zaključenje kupoprodaje ili od dana otvorenih vrata natrag u agenciju, dakle, poslovna je vožnja. Ako usput svratite negdje privatno, Publication 463 to ograničava: „can't deduct more than the amount it would have cost you to go directly from the first location to the second.“
Prva i posljednja vožnja u danu teži su dio. Je li vožnja od kuće do prvog razgledavanja poslovna, ovisi o jednom pitanju: gdje vam je posao smješten? Odgovora su tri.
Gdje vam počinje dan: tri slučaja
Imate stol u agenciji koji koristite kao redoviti ured
Vožnja od kuće do redovitog mjesta poslovanja vožnja je na posao. Publication 463: „You can't deduct commuting expenses no matter how far your home is from your regular place of work.“ Vožnje iz agencije — do razgledavanja, oglasa, zaključenja kupoprodaje — poslovne su. Vožnja od kuće ravno do razgledavanja potpada pod drugo pravilo, obrađeno u primjeru dana niže.
Je li stol u agenciji vaše redovito mjesto poslovanja, pitanje je na koje nijedan IRS-ov tekst pročitan za ovu stranicu za agente ne odgovara. Jedini test iz Publication 463, napisan za nekoga s više poslova, jest „Consider the time you spend at each, the activity you have at each, and the income you earn at each.“ Ne kaže kako ga primijeniti na jedan posao sa stolom i automobilom.
Nemate redoviti ured ni kućni ured koji ispunjava uvjete
Tada se primjenjuje Example 3 iz Publication 463, ako su vam termini unutar gradskog područja u kojem živite: „the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses.“
U tom je slučaju vožnja od kuće do prvog razgledavanja vožnja na posao, kao i vožnja od posljednjeg razgledavanja kući. Sve između se računa.
Vaš je kućni ured glavno mjesto poslovanja
Revenue Ruling 99-7, točka (3): ako vam je dom glavno mjesto poslovanja, „may deduct daily transportation expenses incurred in going between the residence and another work location in the same trade or business, regardless of whether the other work location is regular or temporary and regardless of the distance.“ Tada su vožnja od kuće do prvog razgledavanja i od posljednjeg termina kući poslovne vožnje.
Ispuniti uvjete teži je dio, a testovi su u članku može li se odbiti vožnja na posao: isključiva i redovita uporaba, za upravljanje poslovanjem. Bez njih Rev. Rul. 99-7 kaže da posao obavljen kod kuće „is not sufficient to overcome the inherently personal nature of the residence“.
Stol u agenciji i kućni ured
Kod agenta upravo stol u agenciji može spriječiti da kućni ured ispuni uvjete. Publication 587 kaže da kućni ured korišten za administraciju ispunjava uvjete samo ako „You have no other fixed location where you conduct substantial administrative or management activities of your trade or business“.
Publication 587 navodi što kućni ured ne diskvalificira. Tri stavke odgovaraju agentovu tjednu:
- „You occasionally conduct minimal administrative or management activities at a fixed location outside your home.“
- „You conduct substantial nonadministrative or nonmanagement business activities at a fixed location outside your home. (For example, you meet with or provide services to customers, clients, or patients at a fixed location of the business outside your home.)“
- „You have suitable space to conduct administrative or management activities outside your home, but choose to use your home office for those activities instead.“
Diskvalificira ga suprotno: znatan administrativni ili upravljački rad na drugom stalnom mjestu. Stol u agenciji za kojim svaki dan obavljate papirologiju može biti upravo to. Nijedan IRS-ov tekst ne kaže je li, pa odgovor ovisi o tome kako stvarno koristite stol i kućni ured.
Jedan dan, izračunat
Uzmimo primjer dana, sa svim terminima unutar vašeg gradskog područja. Od kuće do preuzimanja oglasa, 10 milja. Od oglasa do razgledavanja, 6 milja. Od razgledavanja do ureda za zaključenje kupoprodaje, 4 milje. Od tog ureda natrag kući, 12 milja. Ukupno 32 milje.
| Vaša situacija | Kuća → oglas, 10 mi | Oglas → razgledavanje, 6 mi | Razgledavanje → ured za zaključenje, 4 mi | Ured za zaključenje → kuća, 12 mi | Poslovne milje |
|---|---|---|---|---|---|
| Bez redovitog ureda i bez kućnog ureda koji ispunjava uvjete | Vožnja na posao | Poslovno | Poslovno | Vožnja na posao | 10 |
| Kućni ured koji je vaše glavno mjesto poslovanja | Poslovno | Poslovno | Poslovno | Poslovno | 32 |
U prvom retku oglas je toga dana vaš ured, pa je 32 − 10 − 12 = 10. Po iznosu od 76 centi od 1. srpnja 2026. prvi redak vrijedi 10 × 0,76 $ = 7,60 $ za dan. Drugi vrijedi 32 × 0,76 $ = 24,32 $.
Ako imate i redoviti stol u agenciji, srednjih 10 milja u svakom je slučaju poslovno, a vožnja od kuće do agencije vožnja je na posao. Za prvu i posljednju dionicu opće je pravilo Rev. Rul. 99-7, točka (2): „If a taxpayer has one or more regular work locations away from the taxpayer's residence, the taxpayer may deduct daily transportation expenses incurred in going between the taxpayer's residence and a temporary work location in the same trade or business, regardless of the distance.“ Nijedan IRS-ov tekst pročitan za ovu stranicu ne kaže je li oglas ili razgledavanje za agenta „temporary work location“. To je pitanje za onoga tko vam sastavlja poreznu prijavu.
Što ne mijenja odgovor
Publication 463 navodi nekoliko stvari koje vožnju na posao ne pretvaraju u poslovnu. Dvije se tiču agenata:
- Natpis ili reklama na automobilu. To „doesn't change the use of your car from personal use to business use.“
- Parkiranje kod ureda. „Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client.“
Ni poslovni pozivi tijekom vožnje to ne mijenjaju. Pravila o vožnji na posao u cijelosti su u članku može li se odbiti vožnja na posao.
Što mora pokazati evidencija vožnji agenta za nekretnine
Za svaku poslovnu vožnju: datum, odredište, poslovne milje i poslovnu svrhu. Za godinu: „the total miles for the year“ (Publication 463, Table 5-1). Taj ukupni zbroj Schedule C u retku 44 dijeli na poslovne milje, milje vožnje na posao i ostale.
Kod agenta glavnu težinu nosi svrha. „Razgledavanje, Oak St 14, s oglasa na Elm 3“ objašnjava zašto je vožnja poslovna. „Agencija“ ne kaže je li to bila jutarnja vožnja na posao ili povratak između termina.
Evidencija se ne mora pisati isti dan. Propis, 26 CFR § 1.274-5T(c)(1), kaže „A contemporaneous log is not required“, a tjedna se evidencija računa. Procjene se ne računaju: „You can't deduct amounts that you approximate or estimate.“ Pojedinosti su u članku što IRS podrazumijeva pod „adequate records“. Ako vam za neku prošlu godinu nedostaje evidencija, vidi naknadno sastavljanje evidencije vožnji.
Kako DriveHub to olakšava
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Bilježe se i vožnje na posao i privatne vožnje. Poslovne milje, milje vožnje na posao i ostale milje za redak 44 u Schedule C dolaze iz zabilježenih vožnji, a ukupni zbroj godine iz stanja brojila koje upišete na početku i na kraju porezne godine.
DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita. Vožnje između razgledavanja, oglasa i zaključenja kupoprodaje poslovne su u sva tri gornja slučaja. Svrhu napišite vlastitim riječima dok se još sjećate adrese.
Prvu i posljednju vožnju u danu možete razvrstati samo vi, jer ovise o tome gdje vam je posao smješten. Kad vožnja čeka pod Za provjeru, možete odgovoriti Poslovno, Privatno ili Put na posao. Ako je stol u agenciji vaše redovito mjesto poslovanja, za vožnju od kuće do njega odgovorite Put na posao. Ne stavljajte pravilo Privatno na agenciju kao mjesto. Pravilo mjesta primjenjuje se na vožnje koje ondje počinju ili završavaju. I vaše bi vožnje od agencije do razgledavanja, i od razgledavanja natrag do agencije, razvrstalo kao privatne.
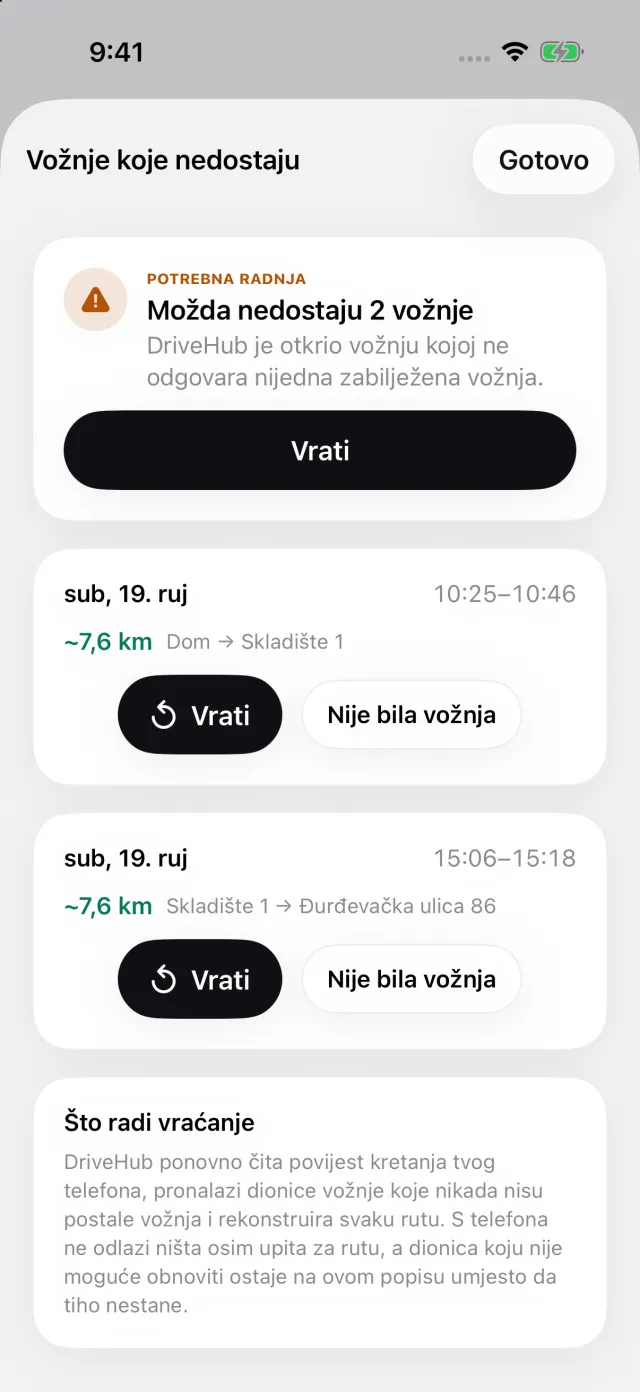
Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, na kartici Vožnje pojavljuje se priča Propuštene vožnje. Otvara Vožnje koje nedostaju, a Vrati obnavlja rutu, pa razgledavanje usred dana ne ispada iz evidencije.
Izvješće za svaku vožnju ispisuje datum, odredište, svrhu koju ste napisali u bilješci i milje. Na izvješću za jedan automobil ispisuje i, u zasebnom bloku, početno i završno stanje brojila koje upišete za poreznu godinu. Svaka se vožnja vrednuje iznosom koji je vrijedio na njezin datum, 72,5 ili 76 centi.
Gdje staje: DriveHub ne odlučuje je li stol u agenciji vaše redovito mjesto poslovanja ni ispunjava li vaš kućni ured uvjete. To su činjenice o vašem poslu.
- DriveHub u App Storeu
- Pravila za evidenciju vožnji u SAD-u
- Postavite automatsko bilježenje i saznajte kad je vožnja propuštena
Ova stranica prenosi ono što kažu Internal Revenue Code, Publications 15-A, 334, 463 i 587, Revenue Ruling 99-7, propis Treasury Regulation § 1.274-5T i upute za Schedule C, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte onoga tko vam sastavlja poreznu prijavu — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Sjedinjene Američke Države: zahtjevi za evidenciju kilometraže.