 DriveHub
Riigijuhend · Ameerika Ühendriigid · 9 min
Kinnisvaramaakleri miilid: sõidud peatuste vahel loevad, esimene sõltub asjaoludest
Oled kinnisvaramaakler ja sõidad müügiobjektidele, näitamistele ja tehingute vormistamisele. Litsentsiga maakler, kellele makstakse müükide pealt ja kes töötab kirjaliku lepingu alusel, on maksu mõttes ettevõtja, nii et miilide mahaarvamise nõuad sina ise Schedule C-l. IRS-i autokulude reeglid maaklereid ei maini: millised sõidud loevad, otsustavad üldised tööle sõidu reeglid.

Lühike vastus
Litsentsiga kinnisvaramaakler, kellele makstakse kirjaliku lepingu alusel müükide pealt, ei ole föderaalse maksu mõttes töötaja. Maakler on ettevõtja, ja autokulud lähevad Schedule C-le. Valid standardse miilimäära või tegelikud kulud. 2026. aastal on määr 72,5 senti miili kohta kuni 30. juunini ja 76 senti alates 1. juulist, millele lisanduvad tööalased parkimis- ja teemaksud.
Millised sõidud loevad? Ükski IRS-i väljaanne, juhend ega otsus autokulude kohta ei maini maakleri sõite. Näitamisi, avatud uste päevi ega maaklerfirma töölauda neis ei nimetata. Kehtivad üldreeglid:
- Tööalaste peatuste vahel — müügiobjektilt näitamisele, näitamiselt notari- ja tiitlibüroosse (title office) — on sõit mahaarvatav.
- Kodust tavalisse tegevuskohta on tööle sõit ja ei ole kunagi mahaarvatav.
- Kui sul ei ole tavalist kontorit ega nõuetele vastavat kodukontorit ja kõik peatused on sinu suurlinnapiirkonna sees, on sõit esimesse peatusse ja viimane sõit koju tööle sõit.
- Kui sinu kodukontor on sinu peamine tegevuskoht, on sõit kodust mis tahes töökohta mahaarvatav.
Sõit kodust esimesele näitamisele ei ole seega alati tööalane ega alati tööle sõit. See sõltub sellest, kus sinu töö baas on.
Miks maakler on ettevõtja: IRC § 3508
Reegel on seaduses. IRC § 3508(a): "in the case of services performed as a qualified real estate agent or as a direct seller— (1) the individual performing such services shall not be treated as an employee, and (2) the person for whom such services are performed shall not be treated as an employer."
„Qualified real estate agent“ peab vastama kolmele § 3508(b)(1) tingimusele:
- Litsents: "such individual is a licensed real estate agent".
- Tasu tulemuse eest: "substantially all of the remuneration (whether or not paid in cash) for the services performed by such individual as a real estate agent is directly related to sales or other output (including the performance of services) rather than to the number of hours worked".
- Kirjalik leping: teenuseid osutatakse "pursuant to a written contract", mis "provides that the individual will not be treated as an employee with respect to such services for Federal tax purposes."
Publication 15-A sõnastab tulemuse: "Direct sellers and licensed real estate agents are treated as self-employed for all federal tax purposes, including income and employment taxes". See lisab, et kategooria "includes individuals engaged in appraisal activities for real estate sales if they earn income based on sales or other output."
See ei ole sama mis „statutory employee“. See on teine kategooria, mida näidatakse W-2 lahtris 13, ja Publication 463 loetleb selle all "full-time life insurance salespersons, certain agent or commission drivers, traveling salespersons, and certain homeworkers."
Maakler, kellele makstakse tunnitasu või kes töötab ilma selle kirjaliku lepinguta, jääb § 3508-st välja. Kas oled siis töötaja, otsustavad teised reeglid, mida see leht ei käsitle. Kui oled töötaja, vaata oma autoga tööl USA-s.
Sinu auto läheb Schedule C-le
Publication 334, Real estate agent or direct seller: "If you are a licensed real estate agent or a direct seller, your earnings are reported on Schedule C (Form 1040) if both the following apply." Need kaks tingimust on ülaltoodud tasu ja kirjalik leping. Schedule C juhend kasutab maaklereid tegevusala koodi näitena: "531210, the code for offices of real estate agents and brokers".
Sealt edasi nõuad autot nagu iga teine ettevõtja:
- Standardne miilimäär: tööalased miilid korda määr, pluss tööalased parkimis- ja teemaksud. Kütus, kindlustus ja amortisatsioon on määra sees.
- Tegelikud kulud, korda sinu tööalane osa aasta miilidest.
Oma auto puhul jääb standardne määr avatuks ainult siis, kui valid selle auto esimesel äriaastal. Täielik võrdlus on artiklis standardne miilimäär või tegelikud kulud.
Seejärel küsib Schedule C auto enda kohta, IV osas. Rida 44 jagab aasta miilid tööalasteks (business), tööle sõiduks (commuting) ja muudeks (other). Rida 47a küsib "Do you have evidence to support your deduction?" ja 47b "If 'Yes,' is the evidence written?"
Kas sõit näitamisele on mahaarvatav?
Sõit ühest peatusest järgmisse on. Publication 463, 4. peatükk, loetleb mahaarvatavate transpordikulude hulgas "Visiting clients or customers", "Going to a business meeting away from your regular workplace" ja "Getting from one workplace to another in the course of your business or profession". Selle reegel inimesele, kellel tavalist kontorit ei ole, lõpeb sõnadega: "you can deduct the costs of going from one client or customer to another."
Sõit müügiobjekti kohtumiselt näitamisele, näitamiselt tiitlibüroosse või avatud uste päevalt tagasi maaklerfirmasse on seega tööalane sõit. Kui peatud teel isiklikus asjas, seab Publication 463 piiri: sa "can't deduct more than the amount it would have cost you to go directly from the first location to the second."
Raske osa on päeva esimene ja viimane sõit. Kas sõit kodust esimesele näitamisele on tööalane, sõltub ühest küsimusest: kus on sinu töö baas? Vastuseid on kolm.
Kus su päev algab: kolm olukorda
Sul on maaklerfirmas töölaud, mida kasutad tavalise kontorina
Sõit kodust tavalisse tegevuskohta on tööle sõit. Publication 463: "You can't deduct commuting expenses no matter how far your home is from your regular place of work." Sõidud, mida teed maaklerfirmast — näitamisele, müügiobjektile, tehingu vormistamisele — on tööalased. Sõit kodust otse näitamisele kuulub teise reegli alla, mida käsitleb allpool toodud näidispäev.
Kas maaklerfirma töölaud on sinu tavaline tegevuskoht, on küsimus, millele ükski selle lehe jaoks loetud IRS-i tekst maaklerite puhul ei vasta. Publication 463 ainus test, mis on kirjutatud inimesele, kellel on rohkem kui üks töö, on "Consider the time you spend at each, the activity you have at each, and the income you earn at each." See ei ütle, kuidas seda rakendada ühele tööle, kus on töölaud ja auto.
Sul ei ole tavalist kontorit ega nõuetele vastavat kodukontorit
Siis kehtib Publication 463 näide 3 (Example 3), kui sinu peatused on selle suurlinnapiirkonna sees, kus sa elad: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses."
Sel juhul on sõit kodust esimesele näitamisele tööle sõit, ja samuti viimaselt näitamiselt koju. Kõik vahepealne loeb.
Sinu kodukontor on sinu peamine tegevuskoht
Revenue Ruling 99-7, seisukoht (3): kui sinu kodu on sinu peamine tegevuskoht, "may deduct daily transportation expenses incurred in going between the residence and another work location in the same trade or business, regardless of whether the other work location is regular or temporary and regardless of the distance." Siis on sõit kodust esimesele näitamisele ja viimasest peatusest koju tööalased sõidud.
Raske osa on nõuetele vastamine, ja testid on artiklis kas tööle sõidu miile saab maha arvata: ainuline ja regulaarne kasutamine sinu ettevõtte haldamiseks. Ilma nendeta ütleb Rev. Rul. 99-7, et kodus tehtud töö "is not sufficient to overcome the inherently personal nature of the residence".
Maaklerfirma töölaud ja kodukontor
Maakleri puhul on just maaklerfirma töölaud see, mis võib takistada kodukontori nõuetele vastamist. Publication 587 ütleb, et haldustööks kasutatav kodukontor vastab nõuetele ainult siis, kui "You have no other fixed location where you conduct substantial administrative or management activities of your trade or business".
Publication 587 loetleb, mis kodukontorit ei diskvalifitseeri. Kolm punkti sobivad maakleri nädalasse:
- "You occasionally conduct minimal administrative or management activities at a fixed location outside your home."
- "You conduct substantial nonadministrative or nonmanagement business activities at a fixed location outside your home. (For example, you meet with or provide services to customers, clients, or patients at a fixed location of the business outside your home.)"
- "You have suitable space to conduct administrative or management activities outside your home, but choose to use your home office for those activities instead."
Diskvalifitseerib vastupidine: olulise haldus- või juhtimistöö tegemine mõnes teises kindlas kohas. Maaklerfirma töölaud, kus teed iga päev oma paberitööd, võib olla just see. Ükski IRS-i tekst ei ütle, kas see on, nii et vastus sõltub sellest, kuidas sa töölauda ja kodukontorit tegelikult kasutad.
Üks päev, läbi arvutatud
Võtame näidispäeva, kus kõik peatused on sinu suurlinnapiirkonna sees. Kodust müügiobjekti kohtumisele, 10 miili. Müügiobjektilt näitamisele, 6 miili. Näitamiselt tiitlibüroosse, 4 miili. Tiitlibüroost tagasi koju, 12 miili. Kokku 32 miili.
| Sinu olukord | Kodu → müügiobjekt, 10 mi | Müügiobjekt → näitamine, 6 mi | Näitamine → tiitlibüroo, 4 mi | Tiitlibüroo → kodu, 12 mi | Tööalased miilid |
|---|---|---|---|---|---|
| Tavalist kontorit ega nõuetele vastavat kodukontorit pole | Tööle sõit | Tööalane | Tööalane | Tööle sõit | 10 |
| Kodukontor, mis on sinu peamine tegevuskoht | Tööalane | Tööalane | Tööalane | Tööalane | 32 |
Esimeses reas loetakse müügiobjekt sinu päeva kontoriks, nii et 32 − 10 − 12 = 10. 1. juulist 2026 kehtiva 76-sendise määraga on esimene rida päeva kohta väärt 10 × 0,76 $ = 7,60 $. Teine on väärt 32 × 0,76 $ = 24,32 $.
Kui sul on lisaks tavaline töölaud maaklerfirmas, on keskmised 10 miili igal juhul tööalased, ja sõit kodust maaklerfirmasse on tööle sõit. Esimese ja viimase lõigu puhul on üldreegel Rev. Rul. 99-7 seisukoht (2): "If a taxpayer has one or more regular work locations away from the taxpayer's residence, the taxpayer may deduct daily transportation expenses incurred in going between the taxpayer's residence and a temporary work location in the same trade or business, regardless of the distance." Ükski selle lehe jaoks loetud IRS-i tekst ei ütle, kas müügiobjekt või näitamine on maakleri jaoks „temporary work location“. See on küsimus sinu maksudeklaratsiooni koostajale.
Mis vastust ei muuda
Publication 463 nimetab mitut asja, mis ei muuda tööle sõitu tööalaseks. Maakleri puhul tulevad ette kaks:
- Silt või reklaam autol. See "doesn't change the use of your car from personal use to business use."
- Parkimine kontori juures. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
Ka sõidu ajal tehtud töökõned seda ei muuda. Tööle sõidu reeglid täielikult on artiklis kas tööle sõidu miile saab maha arvata.
Mida maakleri sõidupäevik peab näitama
Iga tööalase sõidu kohta: kuupäev, sihtkoht, tööalased miilid ja tööalane eesmärk. Aasta kohta: "the total miles for the year" (Publication 463, Table 5-1). See kogusumma on see, mille Schedule C rida 44 jagab tööalasteks, tööle sõidu ja muudeks miilideks.
Maakleri puhul kannab kõige rohkem kaalu eesmärk. „Näitamine, Oak St 14, müügiobjektilt Elm 3“ selgitab, miks sõit on tööalane. „Maaklerfirma“ ei ütle, kas see oli sinu hommikune tööle sõit või sõit tagasi kohtumiste vahel.
Sõidupäevikut ei pea kirjutama samal päeval. Regulatsioon, 26 CFR § 1.274-5T(c)(1), ütleb "A contemporaneous log is not required", ja iganädalane sõidupäevik loeb. Hinnangud ei loe: "You can't deduct amounts that you approximate or estimate." Üksikasjad on artiklis mida IRS peab silmas „adequate records“ all. Kui möödunud aasta kohta on sõidupäevik puudu, vaata sõidupäeviku taastamine.
Kuidas DriveHub seda lihtsamaks teeb
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Salvestatakse ka tööle sõit ja isiklikud sõidud. Schedule C rea 44 tööalased, tööle sõidu ja muud miilid tulevad salvestatud sõitudest, ja aasta kogusumma odomeetri näitudest, mille sisestad maksuaasta alguses ja lõpus.
DriveHub liigitab enamiku sõite Töö või Isiklik alla sinu kohtade, varasemate marsruutide ja tööaja järgi ning küsib ülejäänute kohta. Sõidud näitamiste, müügiobjektide ja tehingute vormistamise vahel on tööalased kõigis kolmes ülaltoodud olukorras. Kirjuta eesmärk oma sõnadega, kuni aadress on veel meeles.
Päeva esimene ja viimane sõit on need, mida saad liigitada ainult sina, sest need sõltuvad sellest, kus sinu töö baas on. Kui sõit ootab jaotises Vajab kontrolli, saad vastata Töö, Isiklik või Tööleminek. Kui maaklerfirma töölaud on sinu tavaline tegevuskoht, vasta sõidu kohta kodust sinna Tööleminek. Ära pane maaklerfirmale kui kohale Isiklik reeglit. Koha reegel kehtib sõitudele, mis seal algavad või lõpevad. See liigitaks isiklikeks ka sinu sõidud maaklerfirmast näitamisele ja näitamiselt tagasi maaklerfirmasse.
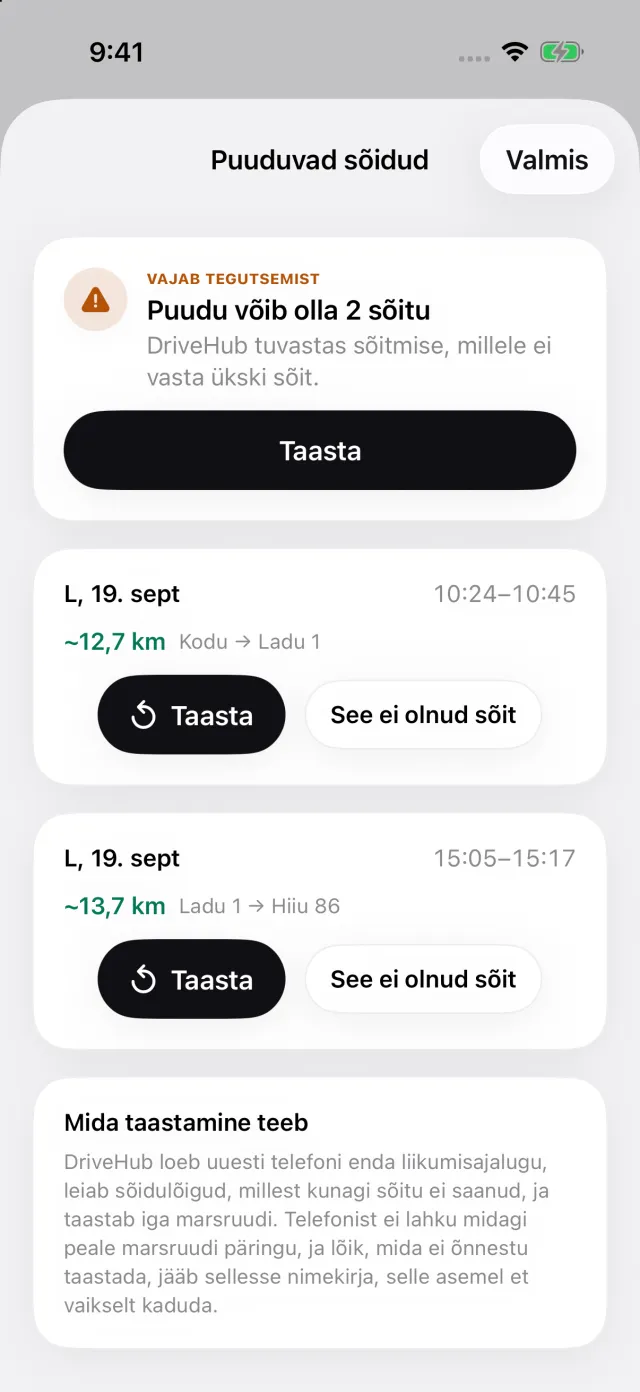
Kui sinu iPhone registreeris sõitmise, millele ei vasta ükski sõit, ilmub vahekaardile Sõidud kaart Vahele jäänud sõidud. See avab nimekirja Puuduvad sõidud, ja Taasta ehitab marsruudi uuesti üles, nii et päeva keskel toimunud näitamine sõidupäevikust välja ei kuku.
Aruandes on iga sõidu kuupäev, sihtkoht, märkmesse kirjutatud eesmärk ja miilid. Ühe auto aruandes on eraldi plokina ka maksuaasta alguse ja lõpu odomeetri näit, mille sa sisestad. Iga sõitu hinnatakse selle kuupäeval kehtinud määraga, 72,5 või 76 senti.
Kus see piirdub: DriveHub ei otsusta, kas sinu töölaud maaklerfirmas on sinu tavaline tegevuskoht või kas sinu kodukontor vastab nõuetele. Need on faktid sinu töö kohta.
- DriveHub App Store'is
- USA sõidupäeviku reeglid
- Seadista automaatne salvestamine ja saa teada, kui sõit jääb vahele
See leht annab edasi selle, mida Internal Revenue Code, Publications 15-A, 334, 463 ja 587, Revenue Ruling 99-7, Treasury Regulation § 1.274-5T ja Schedule C juhend ütlevad, ja viitab neile, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma maksudeklaratsiooni koostajalt (tax preparer) — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Ameerika Ühendriigid: sõidupäeviku nõuded.