 DriveHub
Гид по стране · США · 9 мин
Пробег риелтора: поездки между точками засчитываются, а первая — смотря по обстоятельствам
Вы агент по недвижимости и ездите на объекты, показы и закрытия сделок. Агент с лицензией, оплатой с продаж и письменным договором для налогов считается самозанятым, так что вычет пробега заявляете вы сами — в Schedule C. Правила IRS о расходах на машину агентов не упоминают: какие из ваших поездок засчитываются, решают общие правила о дороге на работу.

Коротко
Лицензированный агент по недвижимости, которому платят с продаж по письменному договору, для федеральных налогов не работник. Он самозанятый, и расходы на машину идут в Schedule C. Вы выбираете стандартную ставку за милю или фактические расходы. В 2026 году ставка — 72,5 цента за милю до 30 июня и 76 центов с 1 июля, плюс деловые парковки и платные дороги сверху.
Какие поездки засчитываются? Ни одна публикация, инструкция или ruling IRS о расходах на машину не упоминает поездки агента. Показы, дни открытых дверей и стол в брокерской конторе в них не названы. Применяются общие правила:
- Между деловыми точками — от объекта к показу, от показа в title office — поездка вычитается.
- Из дома к обычному месту ведения бизнеса — это дорога на работу, и она не вычитается никогда.
- Если нет ни обычного офиса, ни подходящего домашнего офиса, а все точки в пределах вашей агломерации, то поездка к первой точке и последняя поездка домой — дорога на работу.
- Если домашний офис — ваше основное место ведения бизнеса, поездка из дома в любое рабочее место вычитается.
Так что поездка из дома на первый показ не всегда деловая и не всегда дорога на работу. Это зависит от того, где базируется ваша работа.
Почему агент самозанятый: IRC § 3508
Правило — в самом законе. IRC § 3508(a): "in the case of services performed as a qualified real estate agent or as a direct seller— (1) the individual performing such services shall not be treated as an employee, and (2) the person for whom such services are performed shall not be treated as an employer."
«Qualified real estate agent» должен отвечать трём условиям § 3508(b)(1):
- Лицензия: "such individual is a licensed real estate agent".
- Оплата за результат: "substantially all of the remuneration (whether or not paid in cash) for the services performed by such individual as a real estate agent is directly related to sales or other output (including the performance of services) rather than to the number of hours worked".
- Письменный договор: услуги оказываются "pursuant to a written contract", который "provides that the individual will not be treated as an employee with respect to such services for Federal tax purposes."
Publication 15-A называет результат: "Direct sellers and licensed real estate agents are treated as self-employed for all federal tax purposes, including income and employment taxes". И добавляет, что категория "includes individuals engaged in appraisal activities for real estate sales if they earn income based on sales or other output."
Это не то же самое, что «statutory employee». Это другая категория, она указывается в графе 13 формы W-2, и Publication 463 перечисляет в ней "full-time life insurance salespersons, certain agent or commission drivers, traveling salespersons, and certain homeworkers."
Агент с почасовой оплатой или без такого письменного договора выпадает из § 3508. Работник ли он тогда, решают другие правила, которые эта страница не рассматривает. Если вы работник, см. своя машина для работы в США.
Ваша машина идёт в Schedule C
Publication 334, Real estate agent or direct seller: "If you are a licensed real estate agent or a direct seller, your earnings are reported on Schedule C (Form 1040) if both the following apply." Два условия — это оплата и письменный договор, о которых сказано выше. Инструкции к Schedule C берут агентов как собственный пример кода деятельности: "531210, the code for offices of real estate agents and brokers".
Дальше машину заявляют так же, как любой самозанятый:
- Стандартная ставка за милю — рабочие мили, умноженные на ставку, плюс деловые парковки и платные дороги. Бензин, страховка и амортизация уже внутри ставки.
- Фактические расходы, умноженные на вашу рабочую долю в годовом пробеге.
Для собственной машины стандартная ставка остаётся доступной, только если вы выбрали её в первый год использования машины для бизнеса. Полное сравнение — в статье стандартная ставка за милю или фактические расходы.
Затем Schedule C спрашивает о самой машине, в Part IV. Строка 44 делит годовой пробег на business, commuting и other. Строка 47a спрашивает "Do you have evidence to support your deduction?", а 47b — "If 'Yes,' is the evidence written?"
Вычитаются ли поездки на показы?
Поездка от одной точки к следующей — да. Publication 463, глава 4, среди вычитаемых транспортных расходов называет "Visiting clients or customers", "Going to a business meeting away from your regular workplace" и "Getting from one workplace to another in the course of your business or profession". Её правило для того, у кого нет обычного офиса, заканчивается так: "you can deduct the costs of going from one client or customer to another."
Значит, поездка со встречи по объекту на показ, с показа в title office или с дня открытых дверей обратно в брокерскую контору — деловая. Если по пути вы заезжаете куда-то по личным делам, Publication 463 ставит потолок: вы "can't deduct more than the amount it would have cost you to go directly from the first location to the second."
Сложность — в первой и последней поездках дня. Деловая ли поездка из дома на первый показ, зависит от одного вопроса: где базируется ваша работа? Ответов три.
С чего начинается ваш день: три случая
У вас есть стол в брокерской конторе, который служит вам обычным офисом
Поездка из дома к обычному месту ведения бизнеса — дорога на работу. Publication 463: "You can't deduct commuting expenses no matter how far your home is from your regular place of work." Поездки, которые вы совершаете из конторы — на показ, на объект, на закрытие сделки, — деловые. Поездка из дома прямо на показ подпадает под другое правило; о нём — в разборе дня ниже.
Является ли стол в конторе вашим обычным местом ведения бизнеса — на этот вопрос для агентов не отвечает ни один текст IRS, прочитанный для этой страницы. Единственный тест Publication 463, написанный для того, у кого больше одной работы: "Consider the time you spend at each, the activity you have at each, and the income you earn at each." Как применять его к одной работе со столом и машиной, там не сказано.
У вас нет ни обычного офиса, ни подходящего домашнего офиса
Тогда применяется пример 3 из Publication 463, если ваши точки в пределах агломерации, где вы живёте: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses."
В этом случае поездка из дома на первый показ — дорога на работу, как и с последнего показа домой. Всё, что между ними, засчитывается.
Ваш домашний офис — основное место ведения бизнеса
Revenue Ruling 99-7, вывод (3): если дом — ваше основное место ведения бизнеса, вы "may deduct daily transportation expenses incurred in going between the residence and another work location in the same trade or business, regardless of whether the other work location is regular or temporary and regardless of the distance." Тогда поездка из дома на первый показ и с последней точки домой — деловые.
Трудность — подойти под условия, и тесты изложены в статье вычитается ли дорога на работу: исключительное и регулярное использование для управления вашим бизнесом. Без них, говорит Rev. Rul. 99-7, деловая работа дома "is not sufficient to overcome the inherently personal nature of the residence".
Стол в конторе и домашний офис
Для агента именно стол в брокерской конторе может помешать домашнему офису подойти под условия. Publication 587 говорит, что домашний офис для административной работы подходит, только если "You have no other fixed location where you conduct substantial administrative or management activities of your trade or business".
Publication 587 перечисляет, что домашний офис не лишает права. Три пункта подходят к неделе агента:
- "You occasionally conduct minimal administrative or management activities at a fixed location outside your home."
- "You conduct substantial nonadministrative or nonmanagement business activities at a fixed location outside your home. (For example, you meet with or provide services to customers, clients, or patients at a fixed location of the business outside your home.)"
- "You have suitable space to conduct administrative or management activities outside your home, but choose to use your home office for those activities instead."
Лишает права обратное: существенная административная или управленческая работа в другом постоянном месте. Стол в конторе, где вы каждый день занимаетесь бумагами, может оказаться таким местом. Ни один текст IRS не говорит, так ли это, поэтому ответ зависит от того, как вы на деле используете стол и домашний офис.
Один день, разобранный по шагам
Возьмём пример дня, все точки — в пределах вашей агломерации. Из дома на встречу по объекту — 10 миль. С объекта на показ — 6 миль. С показа в title office — 4 мили. Из title office домой — 12 миль. Всего 32 мили.
| Ваша ситуация | Дом → объект, 10 миль | Объект → показ, 6 миль | Показ → title office, 4 мили | Title office → дом, 12 миль | Рабочие мили |
|---|---|---|---|---|---|
| Нет обычного офиса и подходящего домашнего офиса | Дорога на работу | Деловая | Деловая | Дорога на работу | 10 |
| Домашний офис — основное место ведения бизнеса | Деловая | Деловая | Деловая | Деловая | 32 |
В первой строке объект считается вашим офисом на этот день, так что 32 − 10 − 12 = 10. По ставке 76 центов с 1 июля 2026 года первая строка стоит 10 × 0,76 $ = 7,60 $ за день. Вторая — 32 × 0,76 $ = 24,32 $.
Если у вас есть ещё и обычный стол в конторе, средние 10 миль деловые в любом случае, а поездка из дома в контору — дорога на работу. Для первого и последнего отрезков общее правило — Rev. Rul. 99-7, вывод (2): "If a taxpayer has one or more regular work locations away from the taxpayer's residence, the taxpayer may deduct daily transportation expenses incurred in going between the taxpayer's residence and a temporary work location in the same trade or business, regardless of the distance." Ни один текст IRS, прочитанный для этой страницы, не говорит, является ли объект или показ «temporary work location» для агента. Это вопрос к вашему налоговому консультанту.
Что не меняет ответа
Publication 463 называет несколько вещей, которые не превращают дорогу на работу в деловую поездку. Для агентов важны две:
- Наклейка или реклама на машине. Она "doesn't change the use of your car from personal use to business use."
- Парковка у офиса. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
Деловые звонки в пути тоже ничего не меняют. Правила о дороге на работу полностью — в статье вычитается ли дорога на работу.
Что должен показывать журнал пробега риелтора
По каждой деловой поездке: дата, место назначения, рабочий пробег и деловая цель. За год: "the total miles for the year" (Publication 463, таблица 5-1). Именно этот итог строка 44 Schedule C делит на business, commuting и other.
Для агента главный вес несёт цель. «Показ, 14 Oak St, с объекта на 3 Elm» объясняет, почему поездка деловая. «Контора» не говорит, была ли это утренняя дорога на работу или переезд между встречами.
Записывать в тот же день не обязательно. Положение, 26 CFR § 1.274-5T(c)(1), говорит "A contemporaneous log is not required", и еженедельный журнал засчитывается. Оценки — нет: "You can't deduct amounts that you approximate or estimate." Подробности — в статье что IRS понимает под adequate records. Если за прошлый год журнала не хватает, см. восстановление журнала пробега.
Как DriveHub упрощает задачу
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Дорога на работу и личные поездки тоже записываются. Мили business, commuting и other для строки 44 Schedule C берутся из записанных поездок, а годовой итог — из показаний одометра, которые вы вводите на начало и конец налогового года.
Большинство поездок DriveHub сам относит к Рабочая или Личная — по вашим местам, прошлым маршрутам и рабочим часам, — а об остальных спрашивает вас. Поездки между показами, объектами и закрытиями сделок — деловые во всех трёх случаях выше. Записывайте цель своими словами, пока ещё помните адрес.
Первую и последнюю поездки дня можете распределить только вы, потому что они зависят от того, где базируется ваша работа. Когда поездка ждёт в разделе Проверить, можно ответить Рабочая, Личная или Дорога на работу. Если стол в конторе — ваше обычное место ведения бизнеса, для поездки из дома туда отвечайте Дорога на работу. Не ставьте на контору как на место правило «Личная». Правило места применяется к поездкам, которые там начинаются или заканчиваются. Тогда и ваши поездки из конторы на показ, и с показа обратно в контору окажутся личными.
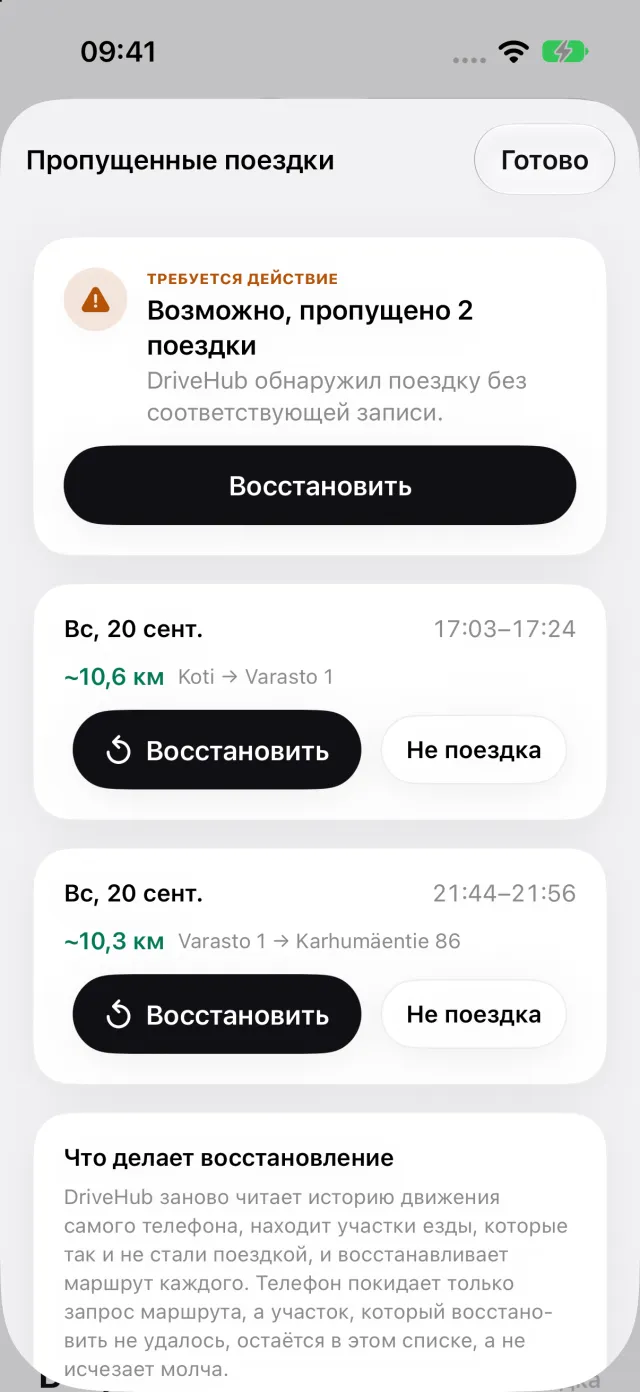
Если ваш iPhone зафиксировал езду, для которой нет поездки, на вкладке «Поездки» появляется история «Пропущенные поездки». Она открывает экран «Пропущенные поездки», а кнопка «Восстановить» восстанавливает маршрут, так что показ в середине дня не выпадет из журнала.
В отчёте печатаются дата, место назначения, цель, которую вы записали в заметке, и пробег по каждой поездке. В отчёте по одной машине он печатает отдельным блоком ещё и показания одометра на начало и конец налогового года, которые вы вводите. Каждая поездка оценивается по ставке, действовавшей в её день, — 72,5 или 76 центов.
Где он останавливается: DriveHub не решает, является ли стол в конторе вашим обычным местом ведения бизнеса и подходит ли ваш домашний офис. Это факты о вашей работе.
- DriveHub в App Store
- Правила журнала пробега в США
- Настройте автоматическую запись и узнавайте о пропущенных поездках
Эта страница излагает то, что говорят Налоговый кодекс США (Internal Revenue Code), Publications 15-A, 334, 463 и 587, Revenue Ruling 99-7, Treasury Regulation § 1.274-5T и инструкции к Schedule C, и называет их, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему налоговому консультанту — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: США: требования к журналу пробега.