 DriveHub
Vodnik po državi · Združene države Amerike · 9 min
Obnova evidence milj za IRS? Pozna evidenca šteje le, če je zgrajena iz zapisov
Čas je za davčno napoved ali pa je prišlo pismo IRS, evidence milj pa ni — ali pa je le delna. Lahko evidenco milj obnovite zdaj? Predpis dopušča zapis, narejen pozneje, a mu da manjšo težo, besedo „reconstruction“ pa prihrani za evidence, ki so bile izgubljene. Davčno sodišče (Tax Court) je jasno ločilo pozne evidence, ki jih sprejme, od tistih, ki jih zavrne.

Kratek odgovor
Evidenco lahko napišete pozneje. Ali bo zdržala, je odvisno od tega, iz česa jo zgradite.
- Zakon ima dve poti. IRC § 274(d) sprejme "adequate records" ali "sufficient evidence corroborating the taxpayer's own statement". Avto je na njegovem seznamu, zato je potrebna ena od obeh.
- Pozen zapis je dovoljen, a vreden manj. Predpis pravi, da zapis, narejen ob tem času ali blizu njega, "has a high degree of credibility not present with respect to a statement prepared subsequent thereto".
- „Reconstruction“ je pravica le pri izgubljenih evidencah. Predpis jo prizna, kadar so bile evidence uničene "by fire, flood, earthquake, or other casualty" — ne kadar evidence nikoli ni bilo.
- Brez ocen. Publication 463: "You can't deduct amounts that you approximate or estimate." Tudi Tax Court milj ne sme ugibati namesto vas.
- Kaj preživi: v zadevah je bila pozna evidenca sprejeta, kadar je bila zgrajena iz zapisov, nastalih takrat, in je bila podrobna. Evidence, zgrajene po spominu ali brez službenih namenov, niso bile.
Kaj vsebuje popolna evidenca in zakaj vpis še isti dan ni obvezen, pojasnjuje članek adequate records za IRS. Ta stran govori o evidenci, ki je niste vodili.
Dve poti v zakonu, in avto je na njegovem seznamu
§ 274(d) ne dovoli odbitka "with respect to any listed property", razen če ga dokažete "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". § 280F(d)(4)(A) uvrsti "any passenger automobile" med listed property.
Za avto so sestavine določene v 26 CFR § 1.274-5T(b)(6): milje vsake službene uporabe in "the total use of the listed property for the taxable period", datum in službeni namen.
Standardna stopnja na miljo tega ne spremeni. § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use." Stopnja nadomesti račune, ne evidence.
Pozno napisana evidenca je dovoljena, a je vredna manj
§ 1.274-5T(c)(1) dokaze razvrsti po tem, kdaj so nastali:
"Written evidence has considerably more probative value than oral evidence alone. In addition, the probative value of written evidence is greater the closer in time it relates to the expenditure or use."
Nato pove, kaj potrebuje pozna izjava:
"… the corroborative evidence required to support a statement not make at or near the time of the expenditure or use must have a high degree of probative value to elevate such statement and evidence to the level of credibility reflected by a record made at or near the time …"
(„not make“ tu in „corrobative“ spodaj sta zapisa predpisa samega.) „At or near the time“ pomeni, da ste ob pisanju imeli "full present knowledge of each element" (§ 1.274-5T(c)(2)(ii)(A)).
Evidenca za lansko leto, napisana marca, torej ni prepovedana. Le z manjšo težo začne in potrebuje močno podporo, da razliko nadoknadi. Evidenca, ki jo kdorkoli napiše zdaj, je zapis, narejen pozneje.
Druga pot: vaša lastna izjava in potrditev
Če vaše evidence niso ustrezne, vam § 1.274-5T(c)(3)(i) dovoli, da vsako sestavino dokažete "By his own statement, whether written or oral, containing specific information in detail", skupaj z "other corrobative evidence sufficient to establish such element."
Predpis sestavine razdeli po vrsti dokaza, ki ga vsaka potrebuje:
- Milje in datum potrebujejo "direct evidence, such as a statement in writing or the oral testimony of … witnesses setting forth detailed information about such element, or the documentary evidence" iz (c)(2).
- Službeni namen "may be circumstantial evidence."
Publication 463, 5. poglavje, What if I Have Incomplete Records?, navaja primer z vožnjo: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business."
Obstajata še dve ožji vrati. Po (c)(2)(v) lahko zavezanec, ki je "substantially complied" s pravili o ustreznih evidencah, manjkajočo sestavino dokaže "by evidence which the district director shall deem adequate." Po (c)(4) izjemne okoliščine veljajo le, kadar "by reason of the inherent nature of the situation" niste mogli pridobiti ne ustreznih evidenc ne drugih zadostnih dokazov in predložite dokaze, "which possesses the highest degree of probative value possible under the circumstances".
„Reconstruction“ v predpisu pomeni izgubljene evidence
V predpisu se beseda pojavi v § 1.274-5T(c)(5), Loss of records due to circumstances beyond control of the taxpayer:
"Where the taxpayer establishes that the failure to produce adequate records is due to the loss of such records through circumstances beyond the taxpayer's control, such as destruction by fire, flood, earthquake, or other casualty, the taxpayer shall have a right to substantiate a deduction by reasonable reconstruction of his expenditures or use."
Publication 463, Destroyed records, pravi enako: "Reasons beyond your control include fire, flood, and other casualties."
Evidenca, ki je preprosto nikoli ni bilo, take pravice nima. Zanjo veljajo zgornja pravila o poznem zapisu in potrditvi.
Tudi nesreča sama po sebi ni dovolj. V zadevi Patitz v. Commissioner, T.C. Memo. 2022-99, so bile evidence izgubljene v orkanu Matthew. Sodišče: "Crucial to this reconstruction is that the secondary evidence be credible." Za en zahtevek v tej zadevi, ko ni ostalo nič, iz česar bi ga obnovili: "While the loss of the records was due to unfortunate circumstances, the Court carefully reviewed the record and does not find adequate evidence to allow the deduction." Ista zadeva se je pri miljah končala drugače — glejte spodaj.
Brez ocen: pravilo Cohan avta ne doseže
Pri mnogih stroških lahko sodišče, ki je prepričano, da je strošek nastal, ne pa o njegovem znesku, znesek oceni — to je pravilo Cohan. § 274(d) ga izklopi.
Sanford v. Commissioner, 50 T.C. 823 (1968), aff'd 412 F.2d 201 (2d Cir. 1969): stroški, "not thus substantiated will be disallowed in full." Second Circuit je dejal, da predpis uresničuje izrecni namen Kongresa, "insuring 'that no deduction is allowed solely on the basis of his own [the taxpayer's] unsupported self-serving testimony.'"
Sanford je govoril o reprezentanci. Tax Court ga izrecno uporablja za avte. Ottuso v. Commissioner, T.C. Memo. 2024-91: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses."
Ottuso navaja zgodnejšo zadevo, DeLima, T.C. Memo. 2012-291, ki pokaže, kaj to pomeni v praksi: "While we do not doubt that [the taxpayer] used one or more vehicles for business during 2005, we have no choice but to deny her any deduction for vehicle expenses in excess of the amount already allowed by respondent".
Prepričanje, da ste vozili službeno, ni dovolj. Milje je treba pokazati.
Kaj je Tax Court naredil s pozneje napisanimi evidencami
Štiri odločbe (memorandum opinions) pokažejo, kje poteka meja.
| Zadeva | Zgrajeno iz | Izid |
|---|---|---|
| Aulisio, T.C. Memo. 2024-29 | Koledar in spomin | Zavrnjeno; le milje, ki jih je priznal IRS |
| Schnackel, T.C. Memo. 2024-76 | Spomin, brez službenih namenov | Zavrnjeno |
| Jadhav, T.C. Memo. 2023-140 | Nič, nastalo takrat; brez dokumentov o času, kraju ali namenu | Zavrnjeno |
| Patitz, T.C. Memo. 2022-99 | Ročni zapiski, narejeni ob obiskih strank | Milje priznane |
Zavrnjeno — zgrajeno iz koledarja in spomina. V zadevi Aulisio v. Commissioner, T.C. Memo. 2024-29, je bila evidenca milj zgrajena iz koledarja sestankov s strankami, z naslovi in razdaljami iz Google Maps. Sodišče: "While contemporaneousness is not a strict requirement under section 274(d), substantiation documents created long after the expenditure have much less probative value." Oboje je bilo "based on petitioner's recollection and are not corroborated by other evidence". Zavezanec je na obravnavi uveljavljal 5 200 milj, priznanih pa mu je bilo 1 306 milj (751 $), ki jih je IRS že priznal — približno četrtina.
Zavrnjeno — po spominu in brez namenov. V zadevi Schnackel v. Commissioner, T.C. Memo. 2024-76, je bila evidenca "recalled from his memory", pripravljena leta 2012 za napoved za 2011. Imela je cilje in milje, ne pa namenov. Sodišče: "The lack of business purpose on the mileage log makes it insufficient to substantiate the claimed deduction by adequate records".
Zavrnjeno — obnovljene evidence in odčitki števca. V zadevi Jadhav v. Commissioner, T.C. Memo. 2023-140, je sodišče ugotovilo "reconstructions of purported travel logs and odometer readings" brez "documentary evidence or other direct or circumstantial evidence of the time, location, and business purpose". § 274(d) ni bil izpolnjen.
Priznano — prepisano iz ročnih zapiskov, narejenih ob obiskih strank. V zadevi Patitz je zavezanec ob obiskih strank delal ročne zapiske, nato pa jih je prenesel v elektronske tedenske evidence s tedensko vsoto, službenimi miljami in miljami prevoza na delo. Sodišče je pričanje ocenilo kot verodostojno in milje vozila priznalo.
Schnackel opisuje tudi starejšo zadevo, Larson, T.C. Memo. 2008-187, v kateri so bile sprejete evidence, ki niso bile pripravljene takrat, "when … logs were prepared on the basis of contemporaneous records and were exhaustively detailed", skupaj s "highly probative testimony".
Meja torej ni „napisano isti dan ali brez vrednosti“. Pozna evidenca preživi, kadar je zgrajena iz zapisov, nastalih takrat, in je podrobna. Evidenca, zgrajena po spominu ali brez službenih namenov, ne.
Napoved vpraša, ali imate dokaze
Ob oddaji napovedi vprašanja ne morete preskočiti. Schedule C (Form 1040), Part IV, sprašuje:
- "47a Do you have evidence to support your deduction?"
- "b If 'Yes,' is the evidence written?"
Form 4562, vrstici 24a–24b, isto vpraša zavezanca, ki amortizira. Navodila za vrstico 47 kažejo na Publication 463. Isti Part IV sprašuje po službenih miljah, miljah prevoza na delo in drugih miljah v letu (vrstica 44). Ali samozaposleni voznik uporabi stopnjo ali dejanske stroške, pojasnjuje članek standardna stopnja na miljo ali dejanski stroški.
Če IRS pregleda napoved
Publication 463, If your return is examined: "you may have to provide additional information to the IRS. This information could be needed to clarify or to establish the accuracy or reliability of information contained in your records, statements, testimony, or documentary evidence before a deduction is allowed."
Tam se pozneje napisana evidenca preizkusi po zgornjih pravilih. Če ne zdrži, se službene milje, ki jih ni mogoče pokazati, ne priznajo.
Povrh lahko pride kazen. IRC § 6662 zaradi malomarnosti ali znatnega premalo prijavljenega davka doda "20 percent of the portion of the underpayment". Premalo prijavljeni davek je znaten, kadar preseže večjega od zneskov: 10 % davka, ki bi moral biti prikazan, ali 5 000 $. 26 CFR § 1.6662-3(b)(1): "'Negligence' also includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly."
Za voznike prek platform tudi številka milj, ki jo navede platforma, ni nadomestilo. V zadevi enega voznika Uberja je sodišče priznalo milje, ki jih je sporočil Uber, in nič več — opisano v evidenci milj za voznike Uberja, Lyfta in DoorDasha.
Iz česa je mogoče zgraditi pozno evidenco
Viri kažejo v isto smer. Vsaka spodnja točka izhaja iz predpisa, Publication 463 ali zgornjih zadev.
- Zapisi, nastali takrat. Patitz in Larson sta se vrtela okoli zapiskov ali zapisov, narejenih, ko je vožnja potekala. Aulisio je padel na koledarju, za katerega je sodišče ugotovilo, da temelji na spominu.
- Neposredni ali listinski dokazi za milje in datume. Predpis jih za ti sestavini zahteva; Publication 463 kot dokaz, kdaj je bil avto uporabljen, navaja račune za dostave.
- Službeni namen za vsako vožnjo. Schnackel je padel, ker ga ni bilo. Namen je edina sestavina, ki lahko temelji na posrednih dokazih.
- Skupne milje v letu. So ena od sestavin v § 1.274-5T(b)(6), vrstica 44 v Schedule C pa izhaja iz njih.
- Brez ocen. Številke, ki jo približate ali ocenite, ni mogoče odšteti.
Kako močni so vaši dokazi, je odvisno od vaših dejstev in je vprašanje za tistega, ki vam pripravlja napoved.
Od zdaj naprej je težava lažja. Evidenca, vodena tedensko, šteje za narejeno ob tem času ali blizu njega, in "a record of the business use of listed property, such as a computer or automobile, prepared in a computer memory device with the aid of a logging program will constitute an adequate record" (§ 1.274-5T(c)(2)(ii)(C)(2)). Prazna predloga ameriške evidence milj (PDF) je en način, da jo vodite.
Kako DriveHub to olajša
Najprej, česa ne zmore. DriveHub ne more obnoviti leta, ko ni bil nameščen. Prav tako ne ustvarja voženj iz koledarja ali po spominu — takšne evidence, kot jih je Tax Court zavrnil.
Poskrbi pa, da bo evidenca za prihodnje leto narejena takrat. Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Službene in zasebne vožnje beleži enako, zato je letna vsota izmerjena in ne seštevana pozneje.
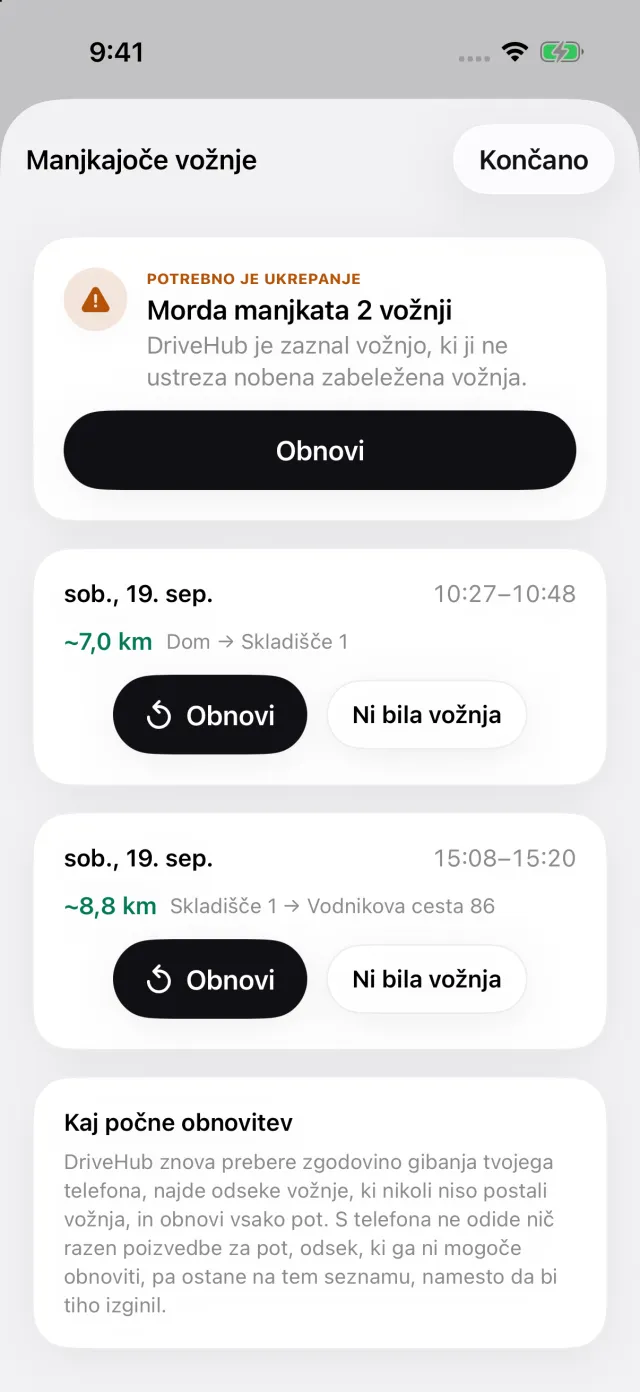
Če je vaš iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, se na zavihku Vožnje pojavi zgodba Zamujene vožnje. Odpre Manjkajoče vožnje. Obnovi znova zgradi pot le iz vožnje, ki jo je zabeležil vaš iPhone sam. Kjer ni ničesar, iz česar bi lahko delal — telefon je bil izklopljen, prazen ali v načinu za letalo —, vožnjo dodate ročno. V Nastavitvah poročila vklopite Prikaži, kako je bila zabeležena vsaka vožnja in vrstica poročila jo bo označila kot Ročno.
DriveHub večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vpraša vas. Namen napišite z lastnimi besedami, dokler se ga še spomnite. Poročilo za vsako vožnjo natisne datum, cilj, službeni namen in milje. V poročilu za en avto natisne tudi odčitka števca na začetku in koncu davčnega leta, ki ju vnesete, kot samostojen blok — vsoto, ki jo vrstica 44 v Schedule C razdeli na službene milje, milje prevoza na delo in druge milje.
Če ste vožnje vodili v drugi aplikaciji za kilometrino, jih Uvozi iz druge aplikacije prenese z njihovimi izvirnimi datumi.
- DriveHub v App Storu
- Pravila za evidenco milj v ZDA
- Nastavite samodejno beleženje in izvejte, kdaj vožnja manjka
Ta stran povzema, kar pravijo Publication 463, Internal Revenue Code, njegovi predpisi in Tax Court, in jih navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte tistega, ki vam pripravlja napoved (tax preparer) — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Združene države Amerike: zahteve za evidenco voženj.