 DriveHub
Maaopas · Yhdysvallat · 9 min
Kiinteistönvälittäjän mailit: ajot käyntien välillä lasketaan, ensimmäinen riippuu
Olet kiinteistönvälittäjä ja ajat myyntikohteisiin, esittelyihin ja kaupantekoihin. Välittäjä, jolla on lupa, joka saa palkkionsa myynneistä ja joka työskentelee kirjallisen sopimuksen perusteella, on verotuksessa yrittäjä, joten mailivähennys on sinun vaadittavasi Schedule C:llä. IRS:n autokulusäännöt eivät mainitse välittäjiä: yleiset työmatkasäännöt ratkaisevat, mitkä ajosi lasketaan.

Lyhyt vastaus
Luvan saanut kiinteistönvälittäjä, jolle maksetaan myynneistä kirjallisen sopimuksen perusteella, ei ole liittovaltion verotuksessa työntekijä. Välittäjä on yrittäjä, ja autokulut merkitään Schedule C:lle. Valitset mailikorvauksen (standard mileage rate) tai todelliset kulut (actual expenses). Vuonna 2026 korvaus on 72,5 senttiä maililta 30. kesäkuuta asti ja 76 senttiä 1. heinäkuuta alkaen, ja työhön liittyvät pysäköinti- ja tiemaksut tulevat sen päälle.
Mitkä ajot lasketaan? Yksikään IRS:n autokuluja koskeva julkaisu, ohje tai ratkaisu ei mainitse välittäjän ajoja. Esittelyjä, avoimia näyttöjä ja välitysliikkeen työpistettä ei niissä nimetä. Yleiset säännöt pätevät:
- Työkäyntien välillä — myyntikohteesta esittelyyn, esittelystä title-toimistoon — ajo on vähennyskelpoinen.
- Kotoa tavanomaiseen työpaikkaasi on työmatka, eikä koskaan vähennyskelpoinen.
- Jos sinulla ei ole tavanomaista toimistoa eikä ehdot täyttävää kotitoimistoa, ja kaikki käynnit ovat metropolialueesi sisällä, ajo ensimmäiselle käynnille ja viimeinen ajo kotiin ovat työmatkoja.
- Jos kotitoimistosi on päätoimipaikkasi, ajo kotoa mihin tahansa työkohteeseen on vähennyskelpoinen.
Ajo kotoa päivän ensimmäiseen esittelyyn ei siis ole aina työajoa eikä aina työmatkaa. Se riippuu siitä, mihin työsi perustuu.
Miksi välittäjä on yrittäjä: IRC § 3508
Sääntö on laissa. IRC § 3508(a): "in the case of services performed as a qualified real estate agent or as a direct seller— (1) the individual performing such services shall not be treated as an employee, and (2) the person for whom such services are performed shall not be treated as an employer."
"Qualified real estate agent" -välittäjän on täytettävä kolme § 3508(b)(1):n ehtoa:
- Lupa: "such individual is a licensed real estate agent".
- Palkkio tuloksesta: "substantially all of the remuneration (whether or not paid in cash) for the services performed by such individual as a real estate agent is directly related to sales or other output (including the performance of services) rather than to the number of hours worked".
- Kirjallinen sopimus: palvelut suoritetaan "pursuant to a written contract", joka "provides that the individual will not be treated as an employee with respect to such services for Federal tax purposes."
Publication 15-A kertoo seurauksen: "Direct sellers and licensed real estate agents are treated as self-employed for all federal tax purposes, including income and employment taxes". Se lisää, että ryhmä "includes individuals engaged in appraisal activities for real estate sales if they earn income based on sales or other output."
Tämä ei ole sama kuin "statutory employee". Se on eri ryhmä, joka ilmoitetaan W-2-lomakkeen ruudussa 13, ja Publication 463 luettelee sen jäseniksi "full-time life insurance salespersons, certain agent or commission drivers, traveling salespersons, and certain homeworkers."
Tuntipalkkainen välittäjä tai välittäjä ilman tuota kirjallista sopimusta jää § 3508:n ulkopuolelle. Se, oletko silloin työntekijä, ratkeaa muiden sääntöjen mukaan, joita tämä sivu ei käsittele. Jos olet työntekijä, ks. oman auton käyttö työssä USA:ssa.
Autosi merkitään Schedule C:lle
Publication 334, Real estate agent or direct seller: "If you are a licensed real estate agent or a direct seller, your earnings are reported on Schedule C (Form 1040) if both the following apply." Kaksi ehtoa ovat yllä mainitut palkkio ja kirjallinen sopimus. Schedule C:n täyttöohjeet käyttävät välittäjiä omana esimerkkinään toimialakoodista: "531210, the code for offices of real estate agents and brokers".
Siitä eteenpäin vaadit auton kuten kuka tahansa muu yrittäjä:
- Mailikorvaus, työajon mailit kertaa korvausluku, lisäksi työhön liittyvät pysäköinti- ja tiemaksut. Polttoaine, vakuutus ja poistot sisältyvät lukuun.
- Todelliset kulut, kerrottuna vuoden mailien työosuudella.
Omistetussa autossa mailikorvaus pysyy käytettävissä vain, jos valitset sen auton ensimmäisenä työkäyttövuonna. Koko vertailu on artikkelissa mailikorvaus vai todelliset kulut.
Schedule C kysyy sitten itse autosta osassa Part IV. Rivi 44 jakaa vuoden mailit työajoon (business), työmatkoihin (commuting) ja muihin (other). Rivi 47a kysyy "Do you have evidence to support your deduction?" ja 47b "If 'Yes,' is the evidence written?"
Onko ajo esittelyihin vähennyskelpoinen?
Ajo käynniltä seuraavalle on. Publication 463:n luku 4 luettelee vähennyskelpoisiin matkakuluihin "Visiting clients or customers", "Going to a business meeting away from your regular workplace" ja "Getting from one workplace to another in the course of your business or profession". Sen sääntö henkilölle, jolla ei ole tavanomaista toimistoa, päättyy: "you can deduct the costs of going from one client or customer to another."
Ajo myyntikohteen tapaamisesta esittelyyn, esittelystä title-toimistoon tai avoimesta näytöstä takaisin välitysliikkeeseen on siis työajo. Jos pysähdyt matkalla yksityisasialla, Publication 463 asettaa katon: et "can't deduct more than the amount it would have cost you to go directly from the first location to the second."
Päivän ensimmäinen ja viimeinen ajo ovat vaikea osa. Se, onko ajo kotoa ensimmäiseen esittelyyn työajoa, riippuu yhdestä kysymyksestä: mihin työsi perustuu? Vastauksia on kolme.
Mistä päiväsi alkaa: kolme tapausta
Sinulla on välitysliikkeessä työpiste, jota käytät tavanomaisena toimistonasi
Ajo kotoa tavanomaiseen työpaikkaasi on työmatka. Publication 463: "You can't deduct commuting expenses no matter how far your home is from your regular place of work." Ajot, jotka teet välitysliikkeestä — esittelyyn, myyntikohteeseen, kaupantekoon — ovat työajoa. Ajo kotoa suoraan esittelyyn kuuluu toisen säännön alle, joka käsitellään alla läpikäydyssä päivässä.
Onko välitysliikkeen työpiste todella tavanomainen työpaikkasi, on kysymys, johon mikään tätä sivua varten luettu IRS:n teksti ei vastaa välittäjien osalta. Publication 463:n ainoa testi, joka on kirjoitettu useamman työn tekijälle, on "Consider the time you spend at each, the activity you have at each, and the income you earn at each." Se ei kerro, miten sitä sovelletaan yhteen työhön, jossa on työpiste ja auto.
Sinulla ei ole tavanomaista toimistoa eikä ehdot täyttävää kotitoimistoa
Silloin sovelletaan Publication 463:n Example 3:a, jos käyntisi ovat sen metropolialueen sisällä, jolla asut: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses."
Tässä tapauksessa ajo kotoa ensimmäiseen esittelyyn on työmatka, samoin ajo viimeisestä esittelystä kotiin. Kaikki niiden välissä lasketaan.
Kotitoimistosi on päätoimipaikkasi
Revenue Ruling 99-7, kohta (3): jos kotisi on päätoimipaikkasi, "may deduct daily transportation expenses incurred in going between the residence and another work location in the same trade or business, regardless of whether the other work location is regular or temporary and regardless of the distance." Silloin ajo kotoa ensimmäiseen esittelyyn ja viimeiseltä käynniltä kotiin ovat työajoja.
Ehtojen täyttäminen on vaikea osa, ja testit ovat artikkelissa ovatko työmatkamailit vähennyskelpoisia: yksinomainen ja säännöllinen käyttö liiketoimintasi hallinnointiin. Ilman niitä Rev. Rul. 99-7 sanoo, että kotona tehty työ "is not sufficient to overcome the inherently personal nature of the residence".
Välitysliikkeen työpiste ja kotitoimisto
Välittäjällä juuri välitysliikkeen työpiste voi estää kotitoimistoa täyttämästä ehtoja. Publication 587 sanoo, että hallinnointiin käytetty kotitoimisto täyttää ehdot vain, jos "You have no other fixed location where you conduct substantial administrative or management activities of your trade or business".
Publication 587 luettelee, mikä ei vie kotitoimistolta ehtoja. Kolme kohtaa sopii välittäjän viikkoon:
- "You occasionally conduct minimal administrative or management activities at a fixed location outside your home."
- "You conduct substantial nonadministrative or nonmanagement business activities at a fixed location outside your home. (For example, you meet with or provide services to customers, clients, or patients at a fixed location of the business outside your home.)"
- "You have suitable space to conduct administrative or management activities outside your home, but choose to use your home office for those activities instead."
Ehdot vie päinvastainen: huomattava hallinto- tai johtamistyö toisessa kiinteässä paikassa. Välitysliikkeen työpiste, jossa hoidat paperityösi joka päivä, voi olla sellainen. Mikään IRS:n teksti ei sano, onko se, joten vastaus riippuu siitä, miten todella käytät työpistettä ja kotitoimistoasi.
Yksi päivä läpikäytynä
Otetaan esimerkkipäivä, jossa kaikki käynnit ovat metropolialueesi sisällä. Kotoa myyntikohteen tapaamiseen 10 mailia. Myyntikohteesta esittelyyn 6 mailia. Esittelystä title-toimistoon 4 mailia. Title-toimistosta takaisin kotiin 12 mailia. Yhteensä 32 mailia.
| Tilanteesi | Koti → myyntikohde, 10 mi | Myyntikohde → esittely, 6 mi | Esittely → title-toimisto, 4 mi | Title-toimisto → koti, 12 mi | Työajon mailit |
|---|---|---|---|---|---|
| Ei tavanomaista toimistoa, ei ehdot täyttävää kotitoimistoa | Työmatka | Työajo | Työajo | Työmatka | 10 |
| Kotitoimisto, joka on päätoimipaikkasi | Työajo | Työajo | Työajo | Työajo | 32 |
Ensimmäisellä rivillä myyntikohde on sinä päivänä toimistosi, joten 32 − 10 − 12 = 10. 1. heinäkuuta 2026 alkaen voimassa olevalla 76 sentin luvulla ensimmäinen rivi on päivältä 10 × 0,76 $ = 7,60 $. Toinen on 32 × 0,76 $ = 24,32 $.
Jos sinulla on lisäksi tavanomainen työpiste välitysliikkeessä, keskimmäiset 10 mailia ovat työajoa joka tapauksessa, ja ajo kotoa välitysliikkeeseen on työmatka. Ensimmäiseen ja viimeiseen osuuteen yleissääntö on Rev. Rul. 99-7, kohta (2): "If a taxpayer has one or more regular work locations away from the taxpayer's residence, the taxpayer may deduct daily transportation expenses incurred in going between the taxpayer's residence and a temporary work location in the same trade or business, regardless of the distance." Mikään tätä sivua varten luettu IRS:n teksti ei sano, onko myyntikohde tai esittely välittäjälle "temporary work location". Se on kysymys veroasiantuntijallesi.
Asiat, jotka eivät muuta vastausta
Publication 463 nimeää useita asioita, jotka eivät muuta työmatkaa työajoksi. Kaksi niistä tulee välittäjälle vastaan:
- Kyltti tai mainos autossa. Se "doesn't change the use of your car from personal use to business use."
- Pysäköinti toimistollasi. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
Ajon aikana hoidetut työpuhelut eivät nekään muuta sitä. Työmatkasäännöt kokonaisuudessaan ovat artikkelissa ovatko työmatkamailit vähennyskelpoisia.
Mitä välittäjän ajopäiväkirjan on näytettävä
Jokaisesta työajosta: päivämäärä, määränpää, työajon mailit ja ajon työperuste. Vuodelta: "the total miles for the year" (Publication 463, Table 5-1). Juuri tuon kokonaismäärän Schedule C:n rivi 44 jakaa työajon, työmatkojen ja muihin maileihin.
Välittäjällä painoa kantaa ajon työperuste. "Esittely, 14 Oak St, myyntikohteesta 3 Elm" selittää, miksi matka on työajo. "Välitysliike" ei kerro, oliko se aamun työmatka vai paluu tapaamisten välillä.
Ajopäiväkirjaa ei tarvitse kirjoittaa samana päivänä. Säädös, 26 CFR § 1.274-5T(c)(1), sanoo "A contemporaneous log is not required", ja viikoittain pidetty ajopäiväkirja kelpaa. Arviot eivät kelpaa: "You can't deduct amounts that you approximate or estimate." Yksityiskohdat ovat artikkelissa mitä IRS tarkoittaa riittävällä kirjanpidolla. Jos sinulta puuttuu ajopäiväkirja menneeltä vuodelta, ks. ajopäiväkirjan kokoaminen jälkikäteen.
Miten DriveHub helpottaa tätä
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Myös työmatka ja yksityisajot tallentuvat. Schedule C:n rivin 44 työajon, työmatkojen ja muut mailit tulevat tallennetuista ajoista, ja vuoden kokonaismäärä mittarilukemista, jotka syötät verovuoden alussa ja lopussa.
DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta. Ajot esittelyjen, myyntikohteiden ja kaupantekojen välillä ovat työajoa kaikissa kolmessa yllä olevassa tapauksessa. Kirjoita ajon työperuste omin sanoin, kun osoite on vielä muistissa.
Päivän ensimmäinen ja viimeinen ajo ovat ne, jotka vain sinä voit luokitella, koska ne riippuvat siitä, mihin työsi perustuu. Kun matka odottaa kohdassa Tarkistettavat, voit vastata Työ, Yksityinen tai Työmatka. Jos välitysliikkeen työpiste on tavanomainen työpaikkasi, vastaa Työmatka ajoon kotoa sinne. Älä liitä välitysliikkeeseen paikkana Yksityinen-sääntöä. Paikan sääntö koskee matkoja, jotka alkavat tai päättyvät siellä. Se luokittelisi yksityisiksi myös ajosi välitysliikkeestä esittelyyn ja esittelystä takaisin välitysliikkeeseen.
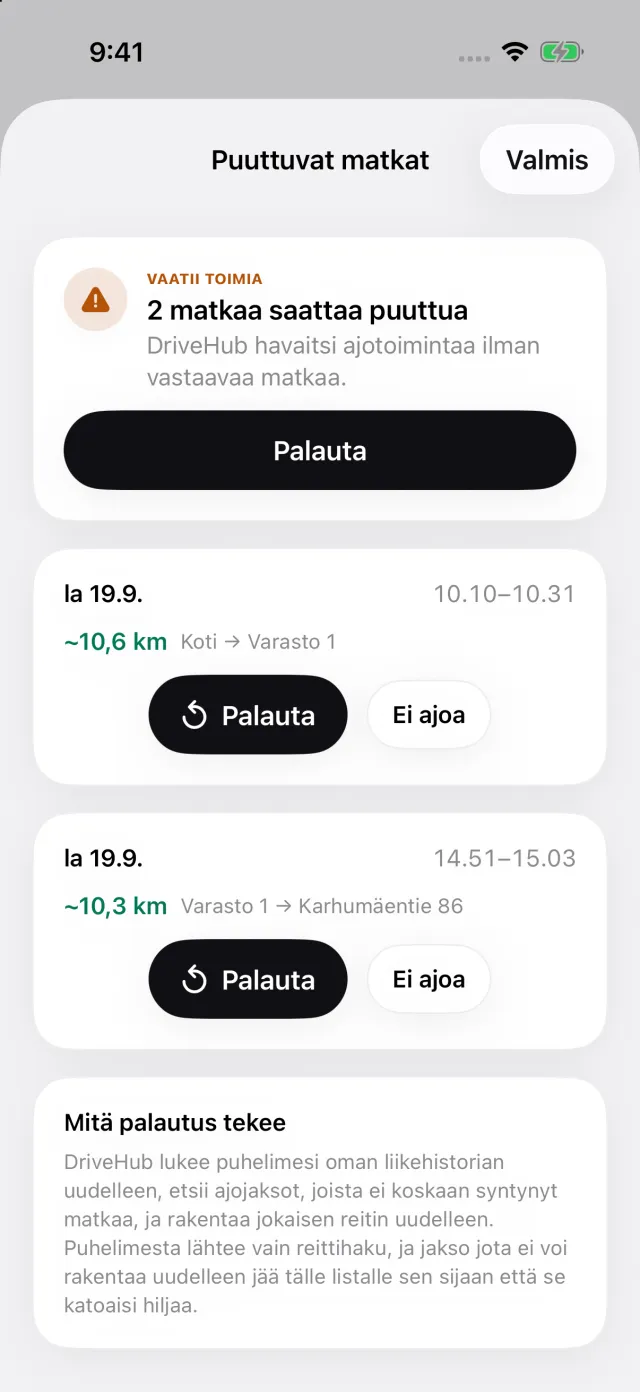
Jos iPhone kirjasi ajoa, jolle ei ole vastaavaa matkaa, Matkat-välilehdelle ilmestyy Puuttuvat matkat -tarina. Se avaa Puuttuvat matkat -näkymän, ja Palauta rakentaa reitin uudelleen, joten keskipäivän esittely ei putoa ajopäiväkirjasta.
Raporttiin tulostuvat päivämäärä, määränpää, muistiinpanoon kirjoittamasi ajon työperuste ja matkakohtaiset mailit. Yhden auton raporttiin tulostuvat lisäksi omana lohkonaan verovuoden alun ja lopun mittarilukemat, jotka syötät. Jokainen matka hinnoitellaan sen päivänä voimassa olleella luvulla, 72,5 tai 76 senttiä.
Mihin se ei ulotu: DriveHub ei ratkaise, onko välitysliikkeen työpiste tavanomainen työpaikkasi tai täyttääkö kotitoimistosi ehdot. Ne ovat työtäsi koskevia tosiasioita.
- DriveHub App Storessa
- Yhdysvaltain ajopäiväkirjasäännöt
- Ota automaattinen seuranta käyttöön ja tiedä, kun ajo jää tallentamatta
Tällä sivulla kerrotaan, mitä Internal Revenue Code, Publication 15-A, 334, 463 ja 587, Revenue Ruling 99-7, Treasury Regulation § 1.274-5T ja Schedule C:n täyttöohjeet sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa ne. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy veroasiantuntijaltasi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Yhdysvallat: ajopäiväkirjan vaatimukset.