 DriveHub
Guia por país · Estados Unidos · 9 min
Milhas de um agente imobiliário: as viagens entre paragens contam, a primeira depende
É agente imobiliário e conduz para angariações, visitas a imóveis e escrituras. Um agente licenciado, pago pelas vendas e a trabalhar com um contrato escrito é trabalhador independente para efeitos fiscais, por isso a dedução das milhas é sua para pedir no Schedule C. As regras do IRS sobre despesas com o carro não falam dos agentes: são as regras gerais do trajeto casa-trabalho que decidem que viagens contam.

A resposta curta
Um agente imobiliário licenciado, pago pelas vendas e com um contrato escrito, não é trabalhador por conta de outrem para o fisco federal. O agente é trabalhador independente, e os custos do carro vão para o Schedule C. Escolhe a standard mileage rate ou os custos reais. Em 2026, a taxa é de 72,5 cêntimos por milha até 30 de junho e 76 cêntimos a partir de 1 de julho, com o estacionamento e as portagens profissionais por cima.
Que viagens contam? Nenhuma das publicações, instruções ou rulings do IRS sobre despesas com o carro menciona a condução de um agente. As visitas, as casas abertas e a secretária na agência não aparecem nelas. Aplicam-se as regras gerais:
- Entre paragens profissionais — da angariação à visita, da visita ao escritório de registos (title office) — a viagem é dedutível.
- De casa para o seu local de trabalho habitual é trajeto casa-trabalho, e nunca é dedutível.
- Sem escritório habitual e sem escritório em casa que se qualifique, e com todas as paragens dentro da sua área metropolitana, a viagem até à primeira paragem e a última viagem para casa são trajeto casa-trabalho.
- Com um escritório em casa que seja o seu local principal de atividade, a viagem de casa para qualquer local de trabalho é dedutível.
Por isso, a viagem de casa até à primeira visita nem sempre é profissional, e nem sempre é trajeto casa-trabalho. Depende de onde está a base do seu trabalho.
Porque é que um agente é trabalhador independente: o IRC § 3508
A regra está na lei. IRC § 3508(a): "in the case of services performed as a qualified real estate agent or as a direct seller— (1) the individual performing such services shall not be treated as an employee, and (2) the person for whom such services are performed shall not be treated as an employer."
Um "qualified real estate agent" tem de cumprir três condições do § 3508(b)(1):
- Licenciado: "such individual is a licensed real estate agent".
- Pago pelos resultados: "substantially all of the remuneration (whether or not paid in cash) for the services performed by such individual as a real estate agent is directly related to sales or other output (including the performance of services) rather than to the number of hours worked".
- Contrato escrito: os serviços são prestados "pursuant to a written contract" que "provides that the individual will not be treated as an employee with respect to such services for Federal tax purposes."
A Publication 15-A enuncia o resultado: "Direct sellers and licensed real estate agents are treated as self-employed for all federal tax purposes, including income and employment taxes". E acrescenta que a categoria "includes individuals engaged in appraisal activities for real estate sales if they earn income based on sales or other output."
Isto não é o mesmo que um "statutory employee". Essa é outra categoria, declarada na box 13 de um W-2, e a Publication 463 descreve-a como "full-time life insurance salespersons, certain agent or commission drivers, traveling salespersons, and certain homeworkers."
Um agente pago à hora, ou a trabalhar sem esse contrato escrito, fica fora do § 3508. Se passa então a ser trabalhador por conta de outrem decide-se por outras regras, que esta página não aborda. Se for trabalhador por conta de outrem, veja usar o carro próprio ao serviço nos EUA.
O seu carro vai para o Schedule C
Publication 334, Real estate agent or direct seller: "If you are a licensed real estate agent or a direct seller, your earnings are reported on Schedule C (Form 1040) if both the following apply." As duas condições são a remuneração e o contrato escrito acima. As instruções do Schedule C usam precisamente os agentes como exemplo de código de atividade: "531210, the code for offices of real estate agents and brokers".
A partir daí, declara o carro como qualquer outro trabalhador independente:
- A standard mileage rate, milhas profissionais vezes a taxa, mais o estacionamento e as portagens profissionais. O combustível, o seguro e a amortização estão dentro da taxa.
- Os custos reais, vezes a sua parte profissional das milhas do ano.
Para um carro próprio, a standard rate só fica aberta se a escolher no primeiro ano profissional do carro. A comparação completa está em standard mileage rate ou custos reais.
O Schedule C pergunta depois pelo próprio carro, na Part IV. A linha 44 divide as milhas do ano em profissionais (business), casa-trabalho (commuting) e outras (other). A linha 47a pergunta "Do you have evidence to support your deduction?" e a 47b "If 'Yes,' is the evidence written?"
Ir mostrar casas é dedutível?
A viagem de uma paragem para a seguinte é. A Publication 463, capítulo 4, inclui entre as deslocações dedutíveis "Visiting clients or customers", "Going to a business meeting away from your regular workplace" e "Getting from one workplace to another in the course of your business or profession". A sua regra para quem não tem escritório habitual termina assim: "you can deduct the costs of going from one client or customer to another."
Assim, uma viagem de uma angariação para uma visita, de uma visita para o title office ou de uma casa aberta de volta à agência é uma viagem profissional. Se parar pelo caminho por um motivo pessoal, a Publication 463 põe um limite: "can't deduct more than the amount it would have cost you to go directly from the first location to the second."
A primeira e a última viagem do dia são a parte difícil. Se a viagem de casa até à primeira visita é profissional depende de uma pergunta: onde está a base do seu trabalho? Há três respostas.
Onde começa o seu dia: três casos
Tem uma secretária na agência que usa como escritório habitual
A viagem de casa para o seu local de trabalho habitual é trajeto casa-trabalho. Publication 463: "You can't deduct commuting expenses no matter how far your home is from your regular place of work." As viagens que faz a partir da agência — para uma visita, uma angariação, uma escritura — são profissionais. Uma viagem de casa diretamente para uma visita cai noutra regra, tratada no dia de exemplo abaixo.
Se uma secretária na agência é o seu local de trabalho habitual é uma pergunta a que nenhum texto do IRS lido para esta página responde no caso dos agentes. O único teste da Publication 463, escrito para quem tem mais de um emprego, é "Consider the time you spend at each, the activity you have at each, and the income you earn at each." Não diz como aplicá-lo a um único trabalho com uma secretária e um carro.
Não tem escritório habitual nem escritório em casa que se qualifique
Aplica-se então o Example 3 da Publication 463, se as suas paragens forem dentro da área metropolitana onde vive: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses."
Nesse caso, de casa até à primeira visita é trajeto casa-trabalho, e da última visita para casa também. Tudo o que fica entre as duas conta.
O seu escritório em casa é o seu local principal de atividade
Revenue Ruling 99-7, holding (3): se a sua casa é o seu local principal de atividade, "may deduct daily transportation expenses incurred in going between the residence and another work location in the same trade or business, regardless of whether the other work location is regular or temporary and regardless of the distance." Então, de casa até à primeira visita e da última paragem para casa são viagens profissionais.
O difícil é qualificar-se, e os testes estão em as milhas casa-trabalho são dedutíveis?: uso exclusivo e regular, para a administração do seu negócio. Sem eles, a Rev. Rul. 99-7 diz que o trabalho feito em casa "is not sufficient to overcome the inherently personal nature of the residence".
A secretária na agência e o escritório em casa
Para um agente, a secretária na agência é o que pode impedir o escritório em casa de se qualificar. A Publication 587 diz que um escritório em casa usado para administração só se qualifica se "You have no other fixed location where you conduct substantial administrative or management activities of your trade or business".
A Publication 587 enumera o que não desqualifica o escritório em casa. Três dos pontos encaixam na semana de um agente:
- "You occasionally conduct minimal administrative or management activities at a fixed location outside your home."
- "You conduct substantial nonadministrative or nonmanagement business activities at a fixed location outside your home. (For example, you meet with or provide services to customers, clients, or patients at a fixed location of the business outside your home.)"
- "You have suitable space to conduct administrative or management activities outside your home, but choose to use your home office for those activities instead."
O que o desqualifica é o contrário: fazer trabalho administrativo ou de gestão substancial noutro local fixo. Uma secretária na agência onde trata da papelada todos os dias pode ser isso. Nenhum texto do IRS diz se é, por isso a resposta depende de como usa de facto a secretária e o escritório em casa.
Um dia, feito às contas
Tome um dia de exemplo, com todas as paragens dentro da sua área metropolitana. De casa para uma angariação, 10 milhas. Da angariação para uma visita, 6 milhas. Da visita para o title office, 4 milhas. Do title office de volta a casa, 12 milhas. São 32 milhas ao todo.
| A sua situação | Casa → angariação, 10 mi | Angariação → visita, 6 mi | Visita → title office, 4 mi | Title office → casa, 12 mi | Milhas profissionais |
|---|---|---|---|---|---|
| Sem escritório habitual, sem escritório em casa que se qualifique | Casa-trabalho | Profissional | Profissional | Casa-trabalho | 10 |
| Escritório em casa que é o seu local principal de atividade | Profissional | Profissional | Profissional | Profissional | 32 |
Na primeira linha, a angariação conta como o seu escritório nesse dia, portanto 32 − 10 − 12 = 10. À taxa de 76 cêntimos a partir de 1 de julho de 2026, a primeira linha vale 10 × 0,76 $ = 7,60 $ nesse dia. A segunda vale 32 × 0,76 $ = 24,32 $.
Se tiver também uma secretária habitual na agência, as 10 milhas do meio são profissionais em qualquer caso, e uma viagem de casa para a agência é trajeto casa-trabalho. Para o primeiro e o último troço, a regra geral é a Rev. Rul. 99-7, holding (2): "If a taxpayer has one or more regular work locations away from the taxpayer's residence, the taxpayer may deduct daily transportation expenses incurred in going between the taxpayer's residence and a temporary work location in the same trade or business, regardless of the distance." Nenhum texto do IRS lido para esta página diz se uma angariação ou uma visita é um "temporary work location" para um agente. É uma pergunta para quem lhe prepara a declaração.
O que não muda a resposta
A Publication 463 enumera várias coisas que não transformam um trajeto casa-trabalho numa viagem profissional. Duas aparecem no caso dos agentes:
- Um letreiro ou publicidade no carro. "doesn't change the use of your car from personal use to business use."
- O estacionamento no escritório. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
As chamadas profissionais durante a viagem também não mudam nada. As regras do trajeto casa-trabalho por inteiro estão em as milhas casa-trabalho são dedutíveis?.
O que o registo de milhas de um agente imobiliário tem de mostrar
Por cada viagem profissional: a data, o destino, as milhas profissionais e o objetivo profissional. Por ano: "the total miles for the year" (Publication 463, Table 5-1). É esse total que a linha 44 do Schedule C divide em milhas profissionais, casa-trabalho e outras.
Para um agente, é o objetivo que pesa. "Visita, 14 Oak St, vindo da angariação em 3 Elm" explica porque é que uma viagem é profissional. "Agência" não diz se foi o trajeto casa-trabalho da manhã ou um regresso entre duas marcações.
O registo não tem de ser escrito no próprio dia. A regulamentação, o 26 CFR § 1.274-5T(c)(1), diz "A contemporaneous log is not required", e um registo semanal conta. As estimativas não: "You can't deduct amounts that you approximate or estimate." O pormenor está em o que o IRS entende por adequate records. Se lhe falta o registo de um ano passado, veja reconstruir um registo de milhas.
Como o DriveHub facilita isto
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. O trajeto casa-trabalho e as viagens pessoais também ficam registados. As milhas profissionais, casa-trabalho e outras da linha 44 do Schedule C saem das viagens registadas, e o total do ano sai das leituras do conta-milhas que introduz no início e no fim do ano fiscal.
O DriveHub classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes. As viagens entre visitas, angariações e escrituras são profissionais nos três casos acima. Escreva o objetivo nas suas próprias palavras enquanto ainda se lembra da morada.
A primeira e a última viagem do dia são as que só o próprio pode classificar, porque dependem de onde está a base do seu trabalho. Quando uma viagem espera em Por verificar, pode responder Profissional, Pessoal ou Deslocação casa-trabalho. Se a secretária na agência é o seu local de trabalho habitual, responda Deslocação casa-trabalho para a viagem de casa até lá. Não ponha uma regra Pessoal na agência como local. A regra de um local aplica-se às viagens que começam ou acabam nele. Classificaria também como pessoais as suas viagens da agência para uma visita, e de uma visita de volta à agência.
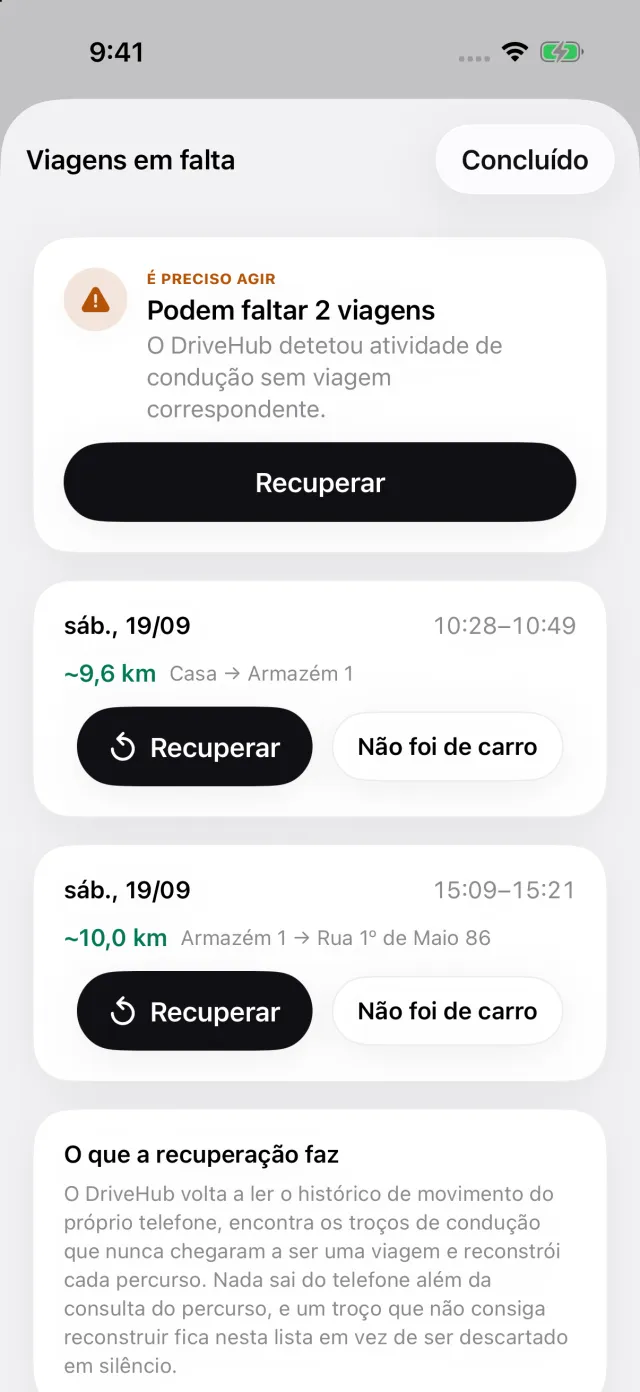
Se o seu iPhone registou condução sem viagem correspondente, aparece um cartão Viagens em falta no separador Viagens. Abre Viagens em falta, e Recuperar reconstrói o percurso, para que uma visita a meio do dia não desapareça do registo.
O relatório imprime a data, o destino, o objetivo que escreveu na nota e as milhas de cada viagem. Num relatório de um só carro, imprime também, num bloco próprio, as leituras do conta-milhas no início e no fim do ano fiscal que introduzir. Cada viagem é valorizada à taxa em vigor na sua data, 72,5 ou 76 cêntimos.
Onde para: o DriveHub não decide se a sua secretária na agência é o seu local de trabalho habitual nem se o seu escritório em casa se qualifica. Isso são factos sobre o seu trabalho.
- O DriveHub na App Store
- Regras do registo de milhas nos EUA
- Configurar o registo automático, e saber quando falta uma viagem
Esta página reproduz o que dizem o Internal Revenue Code, as Publications 15-A, 334, 463 e 587, a Revenue Ruling 99-7, o Treasury Regulation § 1.274-5T e as instruções do Schedule C, e cita-os para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte a quem lhe prepara a declaração — e leve o registo.
A regra completa, com os diplomas de onde vem: Estados Unidos: requisitos do registo de quilómetros.