 DriveHub
Landengids · Verenigde Staten · 9 min
Mijlen voor makelaars: de ritten tussen afspraken tellen, de eerste hangt ervan af
Je bent makelaar (real estate agent) en rijdt naar woningen in de verkoop, bezichtigingen en overdrachten. Een makelaar met een vergunning, betaald naar verkopen en werkend onder een schriftelijk contract, is fiscaal zelfstandige, dus de mijlenaftrek voer je zelf op in Schedule C. De autokostenregels van de IRS noemen makelaars niet: de algemene regels voor woon-werkverkeer bepalen welke van je ritten tellen.

Het korte antwoord
Een makelaar met een vergunning die naar verkopen wordt betaald onder een schriftelijk contract, is voor de federale belasting geen werknemer. De makelaar is zelfstandige, en autokosten komen in Schedule C. Je kiest tussen de standard mileage rate en de werkelijke kosten. Voor 2026 is het tarief 72,5 cent per mijl tot 30 juni en 76 cent vanaf 1 juli, met zakelijke parkeerkosten en tol erbovenop.
Welke ritten tellen? Geen van de publicaties, instructies of rulings van de IRS over autokosten noemt de ritten van een makelaar. Bezichtigingen, open huizen en het bureau bij het makelaarskantoor komen er niet in voor. De algemene regels gelden:
- Tussen zakelijke afspraken — van een verkoopwoning naar een bezichtiging, van een bezichtiging naar het title office — is de rit aftrekbaar.
- Van huis naar je vaste bedrijfslocatie is woon-werkverkeer, en nooit aftrekbaar.
- Zonder vast kantoor en zonder erkende thuiswerkplek, en met al je afspraken binnen je stedelijk gebied, zijn de rit naar de eerste afspraak en de laatste rit naar huis woon-werkverkeer.
- Met een thuiswerkplek die je hoofdvestiging is, is de rit van huis naar elke werklocatie aftrekbaar.
De rit van huis naar de eerste bezichtiging is dus niet altijd zakelijk, en ook niet altijd woon-werkverkeer. Het hangt af van waar je werk is gevestigd.
Waarom een makelaar zelfstandige is: IRC § 3508
De regel staat in de wet. IRC § 3508(a): "in the case of services performed as a qualified real estate agent or as a direct seller— (1) the individual performing such services shall not be treated as an employee, and (2) the person for whom such services are performed shall not be treated as an employer."
Een "qualified real estate agent" moet aan drie voorwaarden van § 3508(b)(1) voldoen:
- Vergunning: "such individual is a licensed real estate agent".
- Betaald naar resultaat: "substantially all of the remuneration (whether or not paid in cash) for the services performed by such individual as a real estate agent is directly related to sales or other output (including the performance of services) rather than to the number of hours worked".
- Schriftelijk contract: de diensten worden verricht "pursuant to a written contract" dat "provides that the individual will not be treated as an employee with respect to such services for Federal tax purposes."
Publication 15-A noemt het resultaat: "Direct sellers and licensed real estate agents are treated as self-employed for all federal tax purposes, including income and employment taxes". Ze voegt eraan toe dat de categorie "includes individuals engaged in appraisal activities for real estate sales if they earn income based on sales or other output."
Dit is niet hetzelfde als een "statutory employee". Dat is een andere categorie, vermeld in box 13 van een W-2, en Publication 463 noemt daarbij "full-time life insurance salespersons, certain agent or commission drivers, traveling salespersons, and certain homeworkers."
Een makelaar die per uur wordt betaald, of zonder dat schriftelijke contract werkt, valt buiten § 3508. Of je dan werknemer bent, bepalen andere regels, die deze pagina niet behandelt. Ben je werknemer, zie dan je eigen auto voor je werk in de VS.
Je auto komt in Schedule C
Publication 334, Real estate agent or direct seller: "If you are a licensed real estate agent or a direct seller, your earnings are reported on Schedule C (Form 1040) if both the following apply." De twee voorwaarden zijn de betaling en het schriftelijke contract hierboven. De instructies bij Schedule C gebruiken makelaars zelf als voorbeeld van een activiteitscode: "531210, the code for offices of real estate agents and brokers".
Vanaf daar voer je de auto op zoals elke andere zelfstandige:
- De standard mileage rate, zakelijke mijlen maal het tarief, plus zakelijke parkeerkosten en tol. Brandstof, verzekering en afschrijving zitten in het tarief.
- Werkelijke kosten, maal je zakelijke aandeel in de mijlen van het jaar.
Voor een auto in eigendom blijft het standaardtarief alleen open als je ervoor kiest in het eerste zakelijke jaar van de auto. De volledige vergelijking staat in standard mileage rate of werkelijke kosten.
Schedule C vraagt daarna in Part IV naar de auto zelf. Regel 44 verdeelt de mijlen van het jaar in business, commuting en other. Regel 47a vraagt "Do you have evidence to support your deduction?" en 47b "If 'Yes,' is the evidence written?"
Is rijden naar bezichtigingen aftrekbaar?
De rit van de ene afspraak naar de volgende wel. Publication 463, hoofdstuk 4, noemt onder het aftrekbare vervoer "Visiting clients or customers", "Going to a business meeting away from your regular workplace" en "Getting from one workplace to another in the course of your business or profession". De regel voor wie geen vast kantoor heeft, eindigt met: "you can deduct the costs of going from one client or customer to another."
Een rit van een afspraak bij een verkoopwoning naar een bezichtiging, van een bezichtiging naar het title office of van een open huis terug naar het makelaarskantoor is dus een zakelijke rit. Stop je onderweg ergens voor iets privé, dan stelt Publication 463 een grens: je "can't deduct more than the amount it would have cost you to go directly from the first location to the second."
De eerste en de laatste rit van de dag zijn het lastige deel. Of de rit van huis naar de eerste bezichtiging zakelijk is, draait om één vraag: waar is je werk gevestigd? Er zijn drie antwoorden.
Waar je dag begint: drie gevallen
Je hebt een bureau bij het makelaarskantoor dat je als vast kantoor gebruikt
De rit van huis naar je vaste bedrijfslocatie is woon-werkverkeer. Publication 463: "You can't deduct commuting expenses no matter how far your home is from your regular place of work." De ritten die je vanaf het makelaarskantoor maakt — naar een bezichtiging, een verkoopwoning, een overdracht — zijn zakelijk. Een rit van huis rechtstreeks naar een bezichtiging valt onder een andere regel, die in de uitgewerkte dag hieronder aan bod komt.
Of een bureau bij het makelaarskantoor je vaste bedrijfslocatie is, is een vraag die geen enkele IRS-tekst die voor deze pagina is gelezen voor makelaars beantwoordt. De enige toets van Publication 463, geschreven voor wie meer dan één baan heeft, is: "Consider the time you spend at each, the activity you have at each, and the income you earn at each." Er staat niet hoe je die toepast op één baan met een bureau en een auto.
Je hebt geen vast kantoor en geen erkende thuiswerkplek
Dan geldt Example 3 van Publication 463, als je afspraken binnen het stedelijk gebied liggen waar je woont: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses."
In dat geval is de rit van huis naar de eerste bezichtiging woon-werkverkeer, en die van de laatste bezichtiging naar huis ook. Alles daartussen telt.
Je thuiswerkplek is je hoofdvestiging
Revenue Ruling 99-7, holding (3): als je huis je hoofdvestiging (principal place of business) is, dan geldt: je "may deduct daily transportation expenses incurred in going between the residence and another work location in the same trade or business, regardless of whether the other work location is regular or temporary and regardless of the distance." Dan zijn de rit van huis naar de eerste bezichtiging en die van de laatste afspraak naar huis zakelijke ritten.
Daarvoor in aanmerking komen is het moeilijke deel, en de toetsen staan in zijn woon-werkmijlen aftrekbaar: uitsluitend en regelmatig gebruik, voor de administratie van je bedrijf. Zonder die toetsen zegt Rev. Rul. 99-7 dat het werk dat je thuis doet "is not sufficient to overcome the inherently personal nature of the residence".
Het bureau bij het makelaarskantoor en de thuiswerkplek
Voor een makelaar kan juist het bureau bij het makelaarskantoor verhinderen dat een thuiswerkplek in aanmerking komt. Publication 587 zegt dat een thuiswerkplek voor de administratie alleen in aanmerking komt als "You have no other fixed location where you conduct substantial administrative or management activities of your trade or business".
Publication 587 somt op wat de thuiswerkplek niet diskwalificeert. Drie punten passen bij de week van een makelaar:
- "You occasionally conduct minimal administrative or management activities at a fixed location outside your home."
- "You conduct substantial nonadministrative or nonmanagement business activities at a fixed location outside your home. (For example, you meet with or provide services to customers, clients, or patients at a fixed location of the business outside your home.)"
- "You have suitable space to conduct administrative or management activities outside your home, but choose to use your home office for those activities instead."
Wat de thuiswerkplek wel diskwalificeert, is het omgekeerde: substantieel administratief of leidinggevend werk doen op een andere vaste locatie. Een bureau bij het makelaarskantoor waar je elke dag je papierwerk doet, kan dat zijn. Geen enkele IRS-tekst zegt of het dat is, dus het antwoord hangt af van hoe je het bureau en je thuiswerkplek in werkelijkheid gebruikt.
Eén dag, uitgewerkt
Neem een voorbeelddag, met alle afspraken binnen je stedelijk gebied. Van huis naar een afspraak bij een verkoopwoning, 10 mijl. Van de verkoopwoning naar een bezichtiging, 6 mijl. Van de bezichtiging naar het title office, 4 mijl. Van het title office terug naar huis, 12 mijl. Dat is 32 mijl in totaal.
| Jouw situatie | Huis → verkoopwoning, 10 mi | Verkoopwoning → bezichtiging, 6 mi | Bezichtiging → title office, 4 mi | Title office → huis, 12 mi | Zakelijke mijlen |
|---|---|---|---|---|---|
| Geen vast kantoor, geen erkende thuiswerkplek | Woon-werk | Zakelijk | Zakelijk | Woon-werk | 10 |
| Thuiswerkplek die je hoofdvestiging is | Zakelijk | Zakelijk | Zakelijk | Zakelijk | 32 |
In de eerste rij geldt de verkoopwoning die dag als je kantoor, dus 32 − 10 − 12 = 10. Tegen het tarief van 76 cent vanaf 1 juli 2026 is de eerste rij 10 × $ 0,76 = $ 7,60 waard voor die dag. De tweede is 32 × $ 0,76 = $ 24,32 waard.
Heb je daarnaast een vast bureau bij het makelaarskantoor, dan zijn de middelste 10 mijl in elk geval zakelijk, en is een rit van huis naar het makelaarskantoor woon-werkverkeer. Voor de eerste en de laatste rit is de algemene regel Rev. Rul. 99-7, holding (2): "If a taxpayer has one or more regular work locations away from the taxpayer's residence, the taxpayer may deduct daily transportation expenses incurred in going between the taxpayer's residence and a temporary work location in the same trade or business, regardless of the distance." Geen enkele IRS-tekst die voor deze pagina is gelezen, zegt of een verkoopwoning of een bezichtiging voor een makelaar een "temporary work location" is. Dat is een vraag voor je belastingadviseur.
Wat het antwoord niet verandert
Publication 463 noemt een aantal dingen die woon-werkverkeer niet zakelijk maken. Twee daarvan spelen bij makelaars:
- Een bord of reclame op je auto. Dat "doesn't change the use of your car from personal use to business use."
- Parkeren bij je kantoor. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
Zakelijke telefoontjes onderweg veranderen het evenmin. De regels voor woon-werkverkeer staan volledig in zijn woon-werkmijlen aftrekbaar.
Wat de rittenregistratie van een makelaar moet laten zien
Voor elke zakelijke rit: de datum, de bestemming, de zakelijke mijlen en het zakelijke doel. Voor het jaar: "the total miles for the year" (Publication 463, Table 5-1). Dat totaal is wat regel 44 van Schedule C verdeelt in zakelijke mijlen, woon-werkmijlen en overige mijlen.
Voor een makelaar draagt het doel het gewicht. "Bezichtiging, Oak St 14, vanaf verkoopwoning Elm 3" legt uit waarom een rit zakelijk is. "Makelaarskantoor" zegt niet of het je ochtendrit naar het werk was of een rit terug tussen twee afspraken.
Het logboek hoeft niet op de dag zelf te worden geschreven. De regeling, 26 CFR § 1.274-5T(c)(1), zegt "A contemporaneous log is not required", en een wekelijks logboek telt. Schattingen tellen niet: "You can't deduct amounts that you approximate or estimate." De details staan in wat de IRS verstaat onder adequate records. Ontbreekt een logboek voor een afgelopen jaar, zie dan een rittenregistratie reconstrueren.
Hoe DriveHub dit makkelijker maakt
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Ook woon-werkverkeer en privéritten worden vastgelegd. De zakelijke, woon-werk- en overige mijlen voor regel 44 van Schedule C komen uit vastgelegde ritten, en het jaartotaal uit de tellerstanden die je aan het begin en einde van het belastingjaar invult.
DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest. Ritten tussen bezichtigingen, verkoopwoningen en overdrachten zijn in alle drie de gevallen hierboven zakelijk. Schrijf het doel in je eigen woorden op zolang je het adres nog weet.
De eerste en de laatste rit van de dag zijn de ritten die alleen jij kunt indelen, omdat ze afhangen van waar je werk is gevestigd. Wacht een rit onder Te controleren, dan kun je Zakelijk, Privé of Woon-werk antwoorden. Is je bureau bij het makelaarskantoor je vaste bedrijfslocatie, antwoord dan Woon-werk voor de rit van huis ernaartoe. Zet geen regel Privé op het makelaarskantoor als locatie. De regel van een locatie geldt voor ritten die daar beginnen of eindigen. Hij zou ook je ritten van het makelaarskantoor naar een bezichtiging, en van een bezichtiging terug naar het makelaarskantoor, als privé indelen.
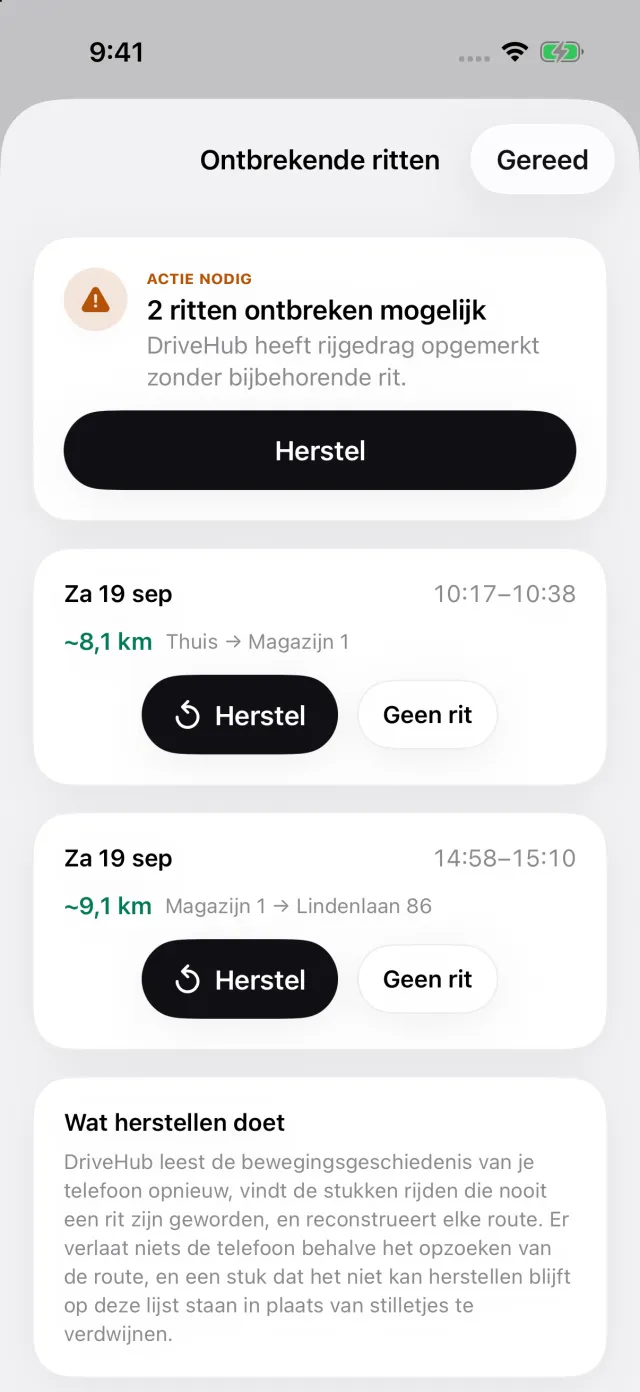
Heeft je iPhone rijden vastgelegd zonder bijpassende rit, dan verschijnt op het tabblad Ritten een verhaal Gemiste ritten. Het opent Ontbrekende ritten, en Herstel bouwt de route opnieuw op, zodat een bezichtiging midden op de dag niet uit het logboek valt.
Het rapport vermeldt per rit de datum, de bestemming, het doel dat je in de notitie schreef en de mijlen. Op een rapport over één auto vermeldt het ook, in een eigen blok, de tellerstanden aan het begin en einde van het belastingjaar die je invult. Elke rit wordt berekend tegen het tarief dat op die datum gold, 72,5 of 76 cent.
Waar het ophoudt: DriveHub beslist niet of je bureau bij het makelaarskantoor je vaste bedrijfslocatie is of dat je thuiswerkplek in aanmerking komt. Dat zijn feiten over je werk.
- DriveHub in de App Store
- Regels voor de rittenregistratie in de VS
- Automatische registratie instellen, en weten wanneer een rit is gemist
Deze pagina geeft weer wat de Internal Revenue Code, Publications 15-A, 334, 463 en 587, Revenue Ruling 99-7, Treasury Regulation § 1.274-5T en de instructies bij Schedule C zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je belastingadviseur (tax preparer) — en neem het logboek mee.
De volledige regel, met de bronnen waarop die berust: Verenigde Staten: eisen aan de rittenregistratie.