 DriveHub
Průvodce zemí · Spojené státy americké · 9 min
Míle realitního makléře: jízdy mezi zastávkami se počítají, ta první podle okolností
Jste realitní makléř a jezdíte na nabídnuté nemovitosti, prohlídky a podpisy. Makléř s licencí, placený podle prodejů a pracující na základě písemné smlouvy, je pro daňové účely osobou samostatně výdělečně činnou, takže odpočet mil uplatňujete sami na Schedule C. Pravidla IRS pro výdaje na auto se o makléřích nezmiňují: které z vašich jízd se počítají, rozhodují obecná pravidla o dojíždění.

Stručná odpověď
Realitní makléř s licencí, placený podle prodejů na základě písemné smlouvy, není pro federální daně zaměstnancem. Je samostatně výdělečně činný a náklady na auto patří na Schedule C. Volíte mezi standardní sazbou za míli a skutečnými výdaji. Pro rok 2026 je sazba 72,5 centu za míli do 30. června a 76 centů od 1. července, plus služební parkovné a mýtné navíc.
Které jízdy se počítají? Žádná z publikací, pokynů ani rozhodnutí IRS o výdajích na auto se o jízdách makléře nezmiňuje. Prohlídky, dny otevřených dveří ani stůl v realitní kanceláři v nich nejsou jmenovány. Platí obecná pravidla:
- Mezi služebními zastávkami – od nabízené nemovitosti na prohlídku, z prohlídky do title office – je jízda odečitatelná.
- Z domova do vašeho obvyklého místa podnikání je to dojíždění, a to odečitatelné není nikdy.
- Bez obvyklé kanceláře a bez uznatelné domácí kanceláře, se všemi zastávkami ve vaší metropolitní oblasti, je jízda na první zastávku a poslední jízda domů dojížděním.
- S domácí kanceláří, která je vaším hlavním místem podnikání, je jízda z domova na kterékoli pracovní místo odečitatelná.
Jízda z domova na první prohlídku tedy není vždy služební a není vždy dojížděním. Závisí na tom, kde má vaše práce základnu.
Proč je makléř samostatně výdělečně činný: IRC § 3508
Pravidlo je v zákoně. IRC § 3508(a): "in the case of services performed as a qualified real estate agent or as a direct seller— (1) the individual performing such services shall not be treated as an employee, and (2) the person for whom such services are performed shall not be treated as an employer."
„Qualified real estate agent“ musí splnit tři podmínky § 3508(b)(1):
- Licence: "such individual is a licensed real estate agent".
- Odměna podle výsledku: "substantially all of the remuneration (whether or not paid in cash) for the services performed by such individual as a real estate agent is directly related to sales or other output (including the performance of services) rather than to the number of hours worked".
- Písemná smlouva: služby se vykonávají "pursuant to a written contract", která "provides that the individual will not be treated as an employee with respect to such services for Federal tax purposes."
Publication 15-A uvádí výsledek: "Direct sellers and licensed real estate agents are treated as self-employed for all federal tax purposes, including income and employment taxes". A dodává, že kategorie "includes individuals engaged in appraisal activities for real estate sales if they earn income based on sales or other output."
Není to totéž co „statutory employee“. To je jiná kategorie, vykazovaná v poli 13 formuláře W-2, a Publication 463 ji vymezuje jako "full-time life insurance salespersons, certain agent or commission drivers, traveling salespersons, and certain homeworkers."
Makléř placený od hodiny nebo pracující bez takové písemné smlouvy pod § 3508 nespadá. Zda jste pak zaměstnancem, rozhodují jiná pravidla, kterými se tato stránka nezabývá. Pokud jste zaměstnanec, viz vlastní auto k práci v USA.
Vaše auto patří na Schedule C
Publication 334, Real estate agent or direct seller: "If you are a licensed real estate agent or a direct seller, your earnings are reported on Schedule C (Form 1040) if both the following apply." Ty dvě podmínky jsou odměňování a písemná smlouva výše. Pokyny ke Schedule C používají makléře jako vlastní příklad kódu činnosti: "531210, the code for offices of real estate agents and brokers".
Odtud uplatňujete auto jako kterákoli jiná OSVČ:
- Standardní sazba za míli, služební míle krát sazba, plus služební parkovné a mýtné. Benzín, pojištění a odpisy jsou v sazbě zahrnuté.
- Skutečné výdaje, krát váš služební podíl na mílích za rok.
U vlastního auta zůstává standardní sazba otevřená, jen pokud ji zvolíte v prvním podnikatelském roce auta. Úplné srovnání najdete v článku standardní sazba za míli, nebo skutečné výdaje.
Schedule C se pak v části IV ptá na samotné auto. Řádek 44 dělí míle za rok na business, commuting a other. Řádek 47a se ptá "Do you have evidence to support your deduction?" a 47b "If 'Yes,' is the evidence written?"
Lze odečíst jízdy na prohlídky?
Jízda z jedné zastávky na další ano. Publication 463, kapitola 4, uvádí mezi odečitatelnou dopravou "Visiting clients or customers", "Going to a business meeting away from your regular workplace" a "Getting from one workplace to another in the course of your business or profession". Její pravidlo pro toho, kdo nemá obvyklou kancelář, končí: "you can deduct the costs of going from one client or customer to another."
Jízda ze schůzky u nabízené nemovitosti na prohlídku, z prohlídky do title office nebo ze dne otevřených dveří zpět do realitní kanceláře je tedy služební. Pokud se cestou zastavíte soukromě, Publication 463 to omezuje: "can't deduct more than the amount it would have cost you to go directly from the first location to the second."
Těžká je první a poslední jízda dne. Zda je jízda z domova na první prohlídku služební, závisí na jediné otázce: kde má vaše práce základnu? Odpovědi jsou tři.
Kde začíná váš den: tři případy
Máte v realitní kanceláři stůl, který používáte jako obvyklou kancelář
Jízda z domova do obvyklého místa podnikání je dojíždění. Publication 463: "You can't deduct commuting expenses no matter how far your home is from your regular place of work." Jízdy, které podnikáte z realitní kanceláře – na prohlídku, k nabízené nemovitosti, k podpisu – jsou služební. Jízda z domova přímo na prohlídku spadá pod jiné pravidlo, popsané u příkladu dne níže.
Zda stůl v realitní kanceláři je vaším obvyklým místem podnikání, je otázka, na kterou žádný text IRS přečtený pro tuto stránku u makléřů neodpovídá. Jediný test Publication 463, napsaný pro někoho s více zaměstnáními, zní "Consider the time you spend at each, the activity you have at each, and the income you earn at each." Neříká, jak ho použít na jednu práci se stolem a autem.
Nemáte obvyklou kancelář ani uznatelnou domácí kancelář
Pak platí příklad 3 z Publication 463, pokud jsou vaše zastávky v metropolitní oblasti, kde bydlíte: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses."
V takovém případě je jízda z domova na první prohlídku dojížděním a stejně tak jízda z poslední prohlídky domů. Všechno mezi tím se počítá.
Vaše domácí kancelář je hlavním místem podnikání
Revenue Ruling 99-7, závěr (3): je-li váš domov hlavním místem podnikání, "may deduct daily transportation expenses incurred in going between the residence and another work location in the same trade or business, regardless of whether the other work location is regular or temporary and regardless of the distance." Pak jsou jízda z domova na první prohlídku i z poslední zastávky domů služební.
Těžké je splnit podmínky a testy najdete v článku lze odečíst dojíždění do práce: výlučné a pravidelné používání pro správu vašeho podnikání. Bez nich Rev. Rul. 99-7 říká, že podnikání vykonávané doma "is not sufficient to overcome the inherently personal nature of the residence".
Stůl v realitní kanceláři a domácí kancelář
U makléře je to právě stůl v realitní kanceláři, co může domácí kanceláři v uznání zabránit. Publication 587 uvádí, že domácí kancelář používaná pro správu se uznává jen tehdy, když "You have no other fixed location where you conduct substantial administrative or management activities of your trade or business".
Publication 587 vyjmenovává, co domácí kancelář nevylučuje. Tři položky odpovídají makléřskému týdnu:
- "You occasionally conduct minimal administrative or management activities at a fixed location outside your home."
- "You conduct substantial nonadministrative or nonmanagement business activities at a fixed location outside your home. (For example, you meet with or provide services to customers, clients, or patients at a fixed location of the business outside your home.)"
- "You have suitable space to conduct administrative or management activities outside your home, but choose to use your home office for those activities instead."
Vylučuje ji opak: vykonávat podstatnou administrativní nebo řídicí práci na jiném pevném místě. Stůl v realitní kanceláři, kde každý den vyřizujete papíry, tím může být. Žádný text IRS neříká, zda je, takže odpověď závisí na tom, jak stůl a domácí kancelář skutečně používáte.
Jeden den, propočítaný
Vezměme modelový den se všemi zastávkami ve vaší metropolitní oblasti. Z domova na schůzku u nabízené nemovitosti 10 mil. Odtud na prohlídku 6 mil. Z prohlídky do title office 4 míle. Z title office domů 12 mil. Celkem 32 mil.
| Vaše situace | Domov → nemovitost, 10 mil | Nemovitost → prohlídka, 6 mil | Prohlídka → title office, 4 míle | Title office → domov, 12 mil | Služební míle |
|---|---|---|---|---|---|
| Žádná obvyklá kancelář, žádná uznatelná domácí kancelář | Dojíždění | Služebně | Služebně | Dojíždění | 10 |
| Domácí kancelář, která je hlavním místem podnikání | Služebně | Služebně | Služebně | Služebně | 32 |
V prvním řádku se nabízená nemovitost počítá za ten den jako vaše kancelář, takže 32 − 10 − 12 = 10. Při sazbě 76 centů od 1. července 2026 má první řádek za den hodnotu 10 × 0,76 $ = 7,60 $. Druhý 32 × 0,76 $ = 24,32 $.
Máte-li navíc obvyklý stůl v realitní kanceláři, prostředních 10 mil je služebních v každém případě a jízda z domova do realitní kanceláře je dojíždění. Pro první a poslední úsek je obecným pravidlem Rev. Rul. 99-7, závěr (2): "If a taxpayer has one or more regular work locations away from the taxpayer's residence, the taxpayer may deduct daily transportation expenses incurred in going between the taxpayer's residence and a temporary work location in the same trade or business, regardless of the distance." Žádný text IRS přečtený pro tuto stránku neříká, zda je nabízená nemovitost nebo prohlídka pro makléře „temporary work location“. To je otázka pro vašeho daňového poradce.
Co na odpovědi nic nemění
Publication 463 jmenuje několik věcí, které z dojíždění služební jízdu neudělají. U makléřů se objevují dvě:
- Nápis nebo reklama na autě. "doesn't change the use of your car from personal use to business use."
- Parkování u kanceláře. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
Nemění to ani pracovní telefonáty během jízdy. Pravidla o dojíždění v plném znění najdete v článku lze odečíst dojíždění do práce.
Co musí ukazovat kniha jízd realitního makléře
U každé služební jízdy: datum, cíl, služební míle a služební účel. Za rok: "the total miles for the year" (Publication 463, tabulka 5-1). Tento součet dělí řádek 44 Schedule C na služební míle, dojíždění a ostatní.
U makléře nese váhu účel. „Prohlídka, 14 Oak St, od nemovitosti na 3 Elm“ vysvětluje, proč je jízda služební. „Realitní kancelář“ neříká, zda šlo o ranní dojíždění, nebo o jízdu zpět mezi schůzkami.
Kniha jízd nemusí být psaná týž den. Předpis, 26 CFR § 1.274-5T(c)(1), říká "A contemporaneous log is not required" a týdenní kniha jízd se počítá. Odhady ne: "You can't deduct amounts that you approximate or estimate." Podrobnosti najdete v článku co IRS myslí „adequate records“. Pokud vám kniha jízd za minulý rok chybí, viz rekonstrukce knihy jízd.
Jak to DriveHub usnadňuje
Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Zaznamenává se i dojíždění a soukromé jízdy. Služební míle, dojíždění a ostatní míle pro řádek 44 Schedule C pocházejí ze zaznamenaných jízd a součet za rok ze stavů tachometru, které zadáte na začátku a na konci daňového roku.
Většinu jízd DriveHub zařadí jako Služebně nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá. Jízdy mezi prohlídkami, nabízenými nemovitostmi a podpisy jsou služební ve všech třech výše popsaných případech. Účel napište vlastními slovy, dokud si adresu pamatujete.
První a poslední jízdu dne umíte zařadit jen vy, protože závisí na tom, kde má vaše práce základnu. Když jízda čeká v Ke kontrole, můžete odpovědět Služebně, Soukromě nebo Dojíždění. Je-li stůl v realitní kanceláři vaším obvyklým místem podnikání, odpovězte u jízdy z domova k němu Dojíždění. Nedávejte realitní kanceláři jako místu pravidlo Soukromě. Pravidlo místa se vztahuje na jízdy, které tam začínají nebo končí. Jako soukromé by zařadilo i vaše jízdy z realitní kanceláře na prohlídku a z prohlídky zpět do realitní kanceláře.
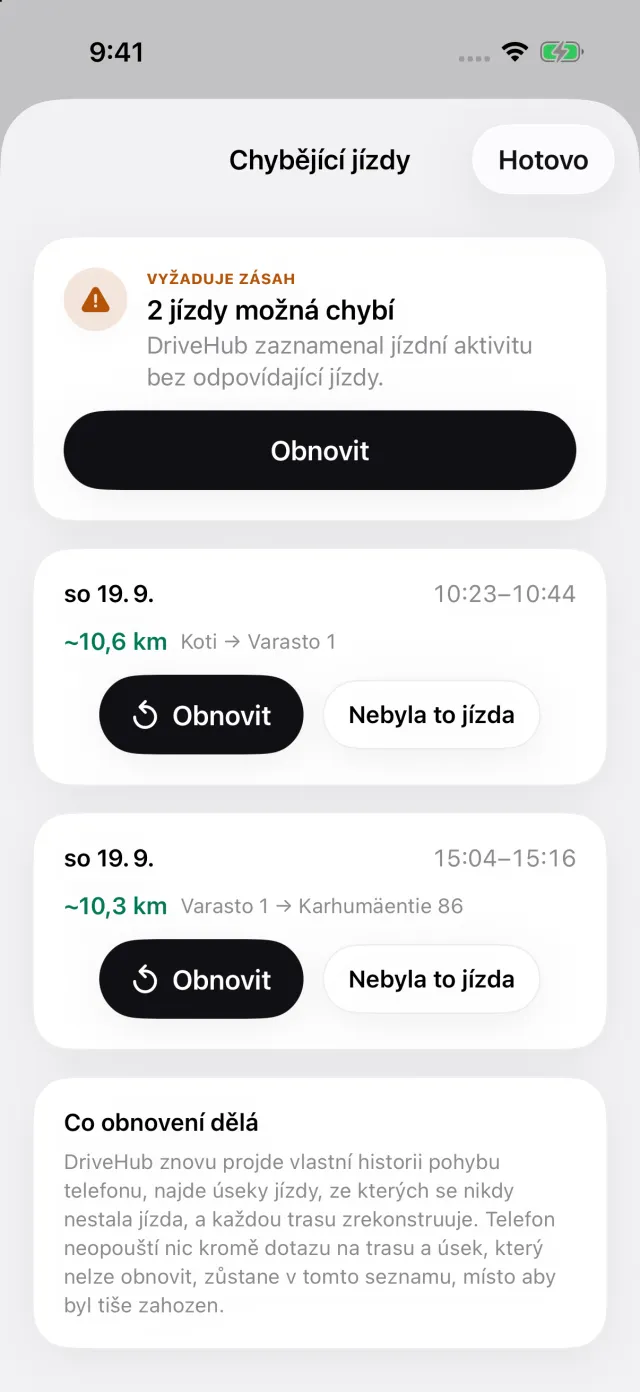
Pokud váš iPhone zaznamenal jízdu autem bez odpovídající jízdy, objeví se na kartě Jízdy příběh Zmeškané jízdy. Otevře Chybějící jízdy a Obnovit trasu zrekonstruuje, takže prohlídka uprostřed dne z knihy jízd nevypadne.
Výkaz uvádí u každé jízdy datum, cíl, účel, který jste napsali do poznámky, a míle. Ve výkazu za jedno auto uvádí také, v samostatném bloku, počáteční a konečný stav tachometru, které zadáte za daňový rok. Každá jízda se ocení sazbou platnou v její den, 72,5, nebo 76 centů.
Kde končí: DriveHub nerozhoduje, zda je stůl v realitní kanceláři vaším obvyklým místem podnikání, ani zda se vaše domácí kancelář uznává. To jsou fakta o vaší práci.
- DriveHub v App Storu
- Pravidla knihy jízd v USA
- Nastavte automatický záznam a zjistěte, když nějaká jízda chybí
Tato stránka uvádí, co říkají Internal Revenue Code, Publications 15-A, 334, 463 a 587, Revenue Ruling 99-7, Treasury Regulation § 1.274-5T a pokyny ke Schedule C, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého daňového poradce – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Spojené státy americké: požadavky na knihu jízd.