 DriveHub
Guida per Paese · Stati Uniti · 9 min
Ricostruire un registro chilometrico per l’IRS? Uno tardivo vale solo se costruito su documenti
È il momento della dichiarazione, o è arrivata una lettera dell’IRS, e un registro chilometrico non c’è — o ce n’è solo una parte. Puoi ricostruirlo adesso? Il regolamento ammette una registrazione fatta in ritardo, ma le dà meno peso, e riserva la parola «reconstruction» alle registrazioni andate perse. La Tax Court ha tracciato una linea netta tra i registri tardivi che accetta e quelli che respinge.

La risposta breve
Puoi scrivere un registro a posteriori. Se regge dipende da che cosa usi per costruirlo.
- La legge prevede due vie. L’IRC § 274(d) accetta "adequate records" oppure "sufficient evidence corroborating the taxpayer's own statement". L’auto è nel suo elenco, quindi serve l’una o l’altra.
- Una registrazione tardiva è ammessa, e vale meno. Il regolamento dice che una registrazione fatta a ridosso dei fatti "has a high degree of credibility not present with respect to a statement prepared subsequent thereto".
- La «reconstruction» è un diritto solo per le registrazioni perse. Il regolamento la concede quando le registrazioni sono state distrutte "by fire, flood, earthquake, or other casualty" — non quando un registro non è mai stato tenuto.
- Niente stime. Publication 463: "You can't deduct amounts that you approximate or estimate." Nemmeno la Tax Court può indovinare le miglia al posto tuo.
- Che cosa sopravvive: nelle sentenze, un registro tardivo è stato accettato quando era costruito su documenti dell’epoca ed era dettagliato. I registri costruiti a memoria, o senza scopi di lavoro, no.
Che cosa contiene un registro completo, e perché non serve un’annotazione in giornata, è spiegato in «adequate records» per l’IRS. Questa pagina riguarda il registro che non hai tenuto.
Due vie nella legge, e l’auto è nel suo elenco
Il § 274(d) non ammette alcuna deduzione "with respect to any listed property" se non la dimostri "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". Il § 280F(d)(4)(A) rende listed property "any passenger automobile".
Per un’auto, gli elementi sono elencati nel 26 CFR § 1.274-5T(b)(6): le miglia di ogni uso di lavoro e "the total use of the listed property for the taxable period", la data e lo scopo di lavoro.
La standard mileage rate non cambia le cose. § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use." La tariffa sostituisce le ricevute, non il registro.
Un registro scritto in ritardo è ammesso, e vale meno
Il § 1.274-5T(c)(1) ordina le prove in base a quando sono state create:
"Written evidence has considerably more probative value than oral evidence alone. In addition, the probative value of written evidence is greater the closer in time it relates to the expenditure or use."
Poi dice di che cosa ha bisogno una dichiarazione tardiva:
"… the corroborative evidence required to support a statement not make at or near the time of the expenditure or use must have a high degree of probative value to elevate such statement and evidence to the level of credibility reflected by a record made at or near the time …"
(«not make» qui, e «corrobative» più sotto, sono la grafia del regolamento stesso.) «At or near the time» significa che avevi "full present knowledge of each element" quando l’hai scritto (§ 1.274-5T(c)(2)(ii)(A)).
Quindi un registro scritto a marzo per l’anno precedente non è vietato. Parte semplicemente con meno peso, e ha bisogno di un sostegno forte per colmare la differenza. Un registro scritto adesso, da chiunque, è una registrazione fatta a posteriori.
La seconda via: la tua dichiarazione più un riscontro
Se le tue registrazioni non sono adeguate, il § 1.274-5T(c)(3)(i) ti permette di provare ogni elemento "By his own statement, whether written or oral, containing specific information in detail", insieme a "other corrobative evidence sufficient to establish such element."
Il regolamento divide gli elementi secondo il tipo di prova che ciascuno richiede:
- Le miglia e la data richiedono "direct evidence, such as a statement in writing or the oral testimony of … witnesses setting forth detailed information about such element, or the documentary evidence" di cui al (c)(2).
- Lo scopo di lavoro "may be circumstantial evidence."
La Publication 463, capitolo 5, What if I Have Incomplete Records?, fa un esempio sulla guida: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business."
Esistono due porte più strette. In base al (c)(2)(v), un contribuente che "substantially complied" con le regole sugli adequate records può provare un elemento mancante "by evidence which the district director shall deem adequate." In base al (c)(4), le circostanze eccezionali valgono solo quando, "by reason of the inherent nature of the situation", non potevi ottenere né adequate records né altre prove sufficienti, e presenti prove "which possesses the highest degree of probative value possible under the circumstances".
Nel regolamento, «reconstruction» significa registrazioni perse
Nel regolamento la parola compare nel § 1.274-5T(c)(5), Loss of records due to circumstances beyond control of the taxpayer:
"Where the taxpayer establishes that the failure to produce adequate records is due to the loss of such records through circumstances beyond the taxpayer's control, such as destruction by fire, flood, earthquake, or other casualty, the taxpayer shall have a right to substantiate a deduction by reasonable reconstruction of his expenditures or use."
La Publication 463, Destroyed records, dice lo stesso: "Reasons beyond your control include fire, flood, and other casualties."
Un registro semplicemente mai tenuto non ha alcun diritto del genere. Ricade nelle regole sulle registrazioni tardive e sui riscontri viste sopra.
Nemmeno un evento calamitoso basta da solo. In Patitz v. Commissioner, T.C. Memo. 2022-99, le registrazioni erano andate perse con l’uragano Matthew. La corte: "Crucial to this reconstruction is that the secondary evidence be credible." Per una delle voci di quel caso, senza più nulla da cui ricostruire: "While the loss of the records was due to unfortunate circumstances, the Court carefully reviewed the record and does not find adequate evidence to allow the deduction." Lo stesso caso è andato diversamente sulle miglia — vedi sotto.
Niente stime: la Cohan rule non arriva all’auto
Per molte spese, quando una corte è convinta che una spesa sia stata sostenuta ma non del suo importo, può stimarlo — è la Cohan rule. Il § 274(d) la disattiva.
Sanford v. Commissioner, 50 T.C. 823 (1968), aff'd 412 F.2d 201 (2d Cir. 1969): le spese "not thus substantiated will be disallowed in full." Il Second Circuit ha detto che il regolamento attua lo scopo dichiarato dal Congresso di "insuring 'that no deduction is allowed solely on the basis of his own [the taxpayer's] unsupported self-serving testimony.'"
Sanford riguardava le spese di rappresentanza. La Tax Court lo applica espressamente alle auto. Ottuso v. Commissioner, T.C. Memo. 2024-91: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses."
Ottuso cita un caso precedente, DeLima, T.C. Memo. 2012-291, che mostra che cosa significa in pratica: "While we do not doubt that [the taxpayer] used one or more vehicles for business during 2005, we have no choice but to deny her any deduction for vehicle expenses in excess of the amount already allowed by respondent".
Essere convinti di aver guidato per lavoro non basta. Le miglia vanno dimostrate.
Che cosa ha fatto la Tax Court con i registri scritti a posteriori
Quattro memorandum opinion mostrano dove passa la linea.
| Caso | Costruito su | Esito |
|---|---|---|
| Aulisio, T.C. Memo. 2024-29 | Un calendario e i ricordi | Respinto; solo le miglia riconosciute dall’IRS |
| Schnackel, T.C. Memo. 2024-76 | La memoria, nessuno scopo di lavoro | Respinto |
| Jadhav, T.C. Memo. 2023-140 | Nulla di creato all’epoca; nessun documento su tempo, luogo o scopo | Respinto |
| Patitz, T.C. Memo. 2022-99 | Appunti scritti a mano durante le visite ai clienti | Miglia ammesse |
Respinto — costruito su un calendario e sui ricordi. In Aulisio v. Commissioner, T.C. Memo. 2024-29, un registro chilometrico era stato costruito da un calendario degli incontri con i clienti, con indirizzi e distanze di Google Maps. La corte: "While contemporaneousness is not a strict requirement under section 274(d), substantiation documents created long after the expenditure have much less probative value." Entrambi erano "based on petitioner's recollection and are not corroborated by other evidence". Il contribuente ha dichiarato in giudizio 5200 miglia e gli sono state riconosciute le 1306 miglia (751 $) che l’IRS aveva già concesso — circa un quarto.
Respinto — a memoria, e senza scopi. In Schnackel v. Commissioner, T.C. Memo. 2024-76, il registro era "recalled from his memory", preparato nel 2012 per la dichiarazione del 2011. Aveva destinazioni e miglia ma nessuno scopo. La corte: "The lack of business purpose on the mileage log makes it insufficient to substantiate the claimed deduction by adequate records".
Respinto — registri e letture del contachilometri ricostruiti. In Jadhav v. Commissioner, T.C. Memo. 2023-140, la corte ha trovato "reconstructions of purported travel logs and odometer readings" senza "documentary evidence or other direct or circumstantial evidence of the time, location, and business purpose". Il § 274(d) non era soddisfatto.
Ammesso — trascritto da registri a mano tenuti durante le visite ai clienti. In Patitz, il contribuente annotava a mano i viaggi durante le visite ai clienti, poi li trasferiva in registri elettronici settimanali con il totale della settimana, le miglia di lavoro e quelle di pendolarismo. La corte ha ritenuto credibile la testimonianza e ha ammesso le miglia del veicolo.
Schnackel descrive anche un caso più vecchio, Larson, T.C. Memo. 2008-187, in cui registri non preparati all’epoca sono stati accettati "when … logs were prepared on the basis of contemporaneous records and were exhaustively detailed", insieme a una "highly probative testimony".
Quindi la linea non è «scritto in giornata o senza valore». Un registro tardivo sopravvive quando è costruito su documenti dell’epoca, ed è dettagliato. Un registro costruito a memoria, o senza scopi di lavoro, no.
La dichiarazione chiede se hai delle prove
Al momento della dichiarazione non puoi saltare la domanda. Lo Schedule C (Form 1040), Part IV, chiede:
- "47a Do you have evidence to support your deduction?"
- "b If 'Yes,' is the evidence written?"
Il Form 4562, righe 24a–24b, chiede lo stesso a chi ammortizza. Le istruzioni della riga 47 rimandano alla Publication 463. La stessa Part IV chiede le miglia di lavoro, di pendolarismo e le altre dell’anno (riga 44). Se a un autonomo convenga la tariffa o il costo effettivo è spiegato in standard mileage rate o spese effettive.
Se l’IRS esamina la dichiarazione
Publication 463, If your return is examined: "you may have to provide additional information to the IRS. This information could be needed to clarify or to establish the accuracy or reliability of information contained in your records, statements, testimony, or documentary evidence before a deduction is allowed."
È lì che un registro scritto a posteriori viene messo alla prova con le regole viste sopra. Se non regge, le miglia di lavoro che non si possono dimostrare vengono disconosciute.
Può aggiungersi una sanzione. L’IRC § 6662 aggiunge "20 percent of the portion of the underpayment" per negligenza o per una sottodichiarazione sostanziale. Una sottodichiarazione è sostanziale quando supera il maggiore tra il 10 % dell’imposta da indicare e 5000 $. 26 CFR § 1.6662-3(b)(1): "'Negligence' also includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly."
Per chi guida per una piattaforma, nemmeno la cifra delle miglia fornita dalla piattaforma sostituisce il registro. Nel caso di un autista Uber la corte ha ammesso le miglia riportate da Uber e niente di più — come spiegato nel registro chilometrico per chi guida con Uber, Lyft e DoorDash.
Su che cosa si può costruire un registro tardivo
Le fonti vanno nella stessa direzione. Ogni punto qui sotto viene dal regolamento, dalla Publication 463 o dalle sentenze viste sopra.
- Documenti creati all’epoca. Patitz e Larson si sono decisi su appunti o documenti creati mentre si guidava. Aulisio è caduto su un calendario che secondo la corte si basava sui ricordi.
- Prove dirette o documentali per miglia e date. Il regolamento le richiede per questi elementi; la Publication 463 cita le fatture di consegna come prova di quando l’auto è stata usata.
- Uno scopo di lavoro per ogni viaggio. Schnackel è caduto per la sua mancanza. Lo scopo è l’unico elemento che può basarsi su prove indiziarie.
- Le miglia totali dell’anno. Sono uno degli elementi del § 1.274-5T(b)(6), e la riga 44 dello Schedule C parte da lì.
- Niente stime. Una cifra approssimata o stimata non si può dedurre.
Quanto siano solide le tue prove dipende dai tuoi fatti, ed è una questione per il tuo consulente fiscale.
Da qui in avanti il problema è più semplice. Un registro tenuto settimanalmente conta come fatto a ridosso dei fatti, e "a record of the business use of listed property, such as a computer or automobile, prepared in a computer memory device with the aid of a logging program will constitute an adequate record" (§ 1.274-5T(c)(2)(ii)(C)(2)). Un modello di registro chilometrico statunitense (PDF) vuoto è un modo per tenerlo.
Come DriveHub rende tutto più semplice
Prima, che cosa non può fare. DriveHub non può ricostruire un anno in cui non era installato. Né crea viaggi da un calendario o dalla memoria — il tipo di registro che la Tax Court ha respinto.
Quello che fa è assicurarsi che il registro del prossimo anno sia fatto a ridosso dei fatti. Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. I viaggi di lavoro e quelli personali sono registrati allo stesso modo, così il totale dell’anno è misurato e non sommato dopo.
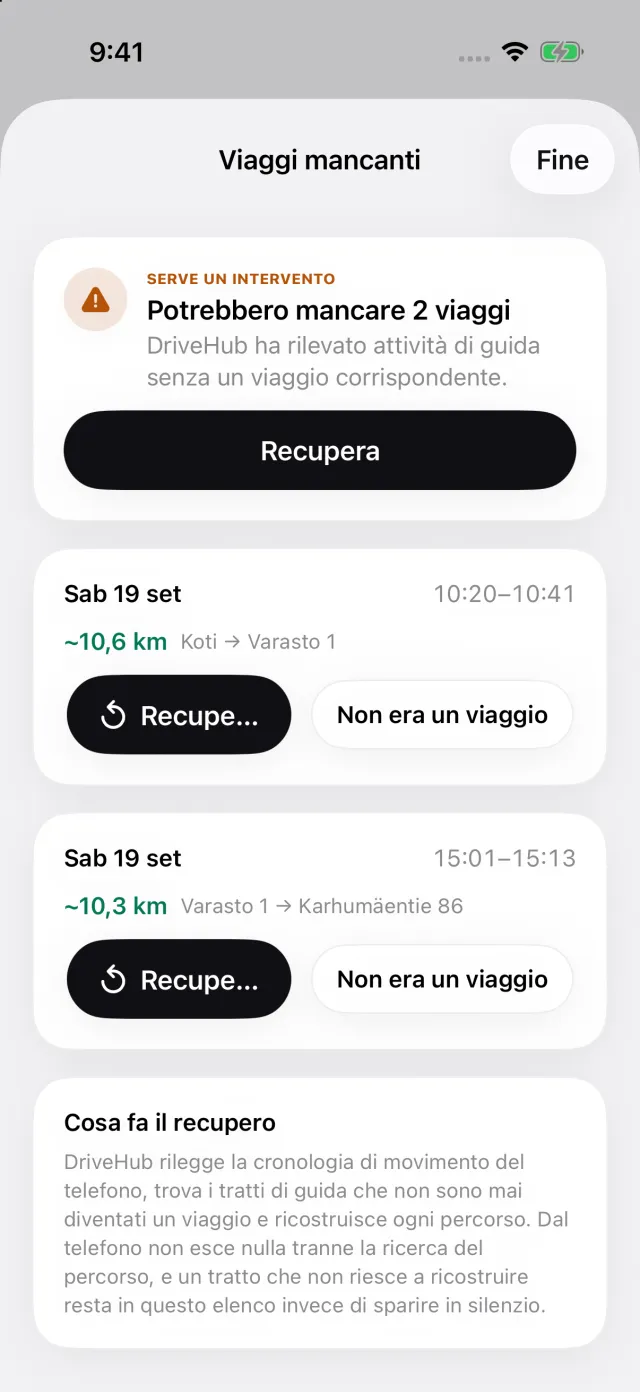
Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, nella scheda Viaggi compare Viaggi mancati. Apre Viaggi mancanti. Recupera ricostruisce il percorso solo dalla guida che il tuo iPhone stesso ha registrato. Dove non c’è nulla da cui partire — il telefono era spento, scarico o in modalità aereo — aggiungi il viaggio a mano. Attiva Mostra come è stato registrato ogni viaggio nelle Impostazioni del rapporto, e la riga del report lo segna come Manuale.
DriveHub classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e chiede a te per gli altri. Scrivi lo scopo con parole tue finché lo ricordi. Il report stampa per ogni viaggio la data, la destinazione, lo scopo di lavoro e le miglia. In un report per una sola auto, stampa anche, in un blocco a parte, le letture del contachilometri di inizio e fine anno fiscale che inserisci — il totale che la riga 44 dello Schedule C divide in miglia di lavoro, di pendolarismo e altre.
Se tenevi i viaggi in un’altra app chilometrica, Importa da un'altra app li porta qui con le loro date originali.
- DriveHub sull’App Store
- Regole del registro chilometrico negli Stati Uniti
- Configurare il rilevamento automatico, e sapere quando un viaggio è stato perso
Questa pagina riporta ciò che dicono la Publication 463, l’Internal Revenue Code, i suoi regolamenti e la Tax Court, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo consulente fiscale — e porta il registro.
La regola completa, con le norme da cui deriva: Stati Uniti: requisiti del registro chilometri.