 DriveHub
Guia por país · Estados Unidos · 9 min
Reconstruir um registo de milhas para o IRS? Um registo tardio só conta se for feito a partir de registos
É altura dos impostos, ou chegou uma carta do IRS, e não há registo de milhas — ou só parte de um. Pode reconstruir agora um registo de milhas? A regulamentação admite um registo feito tarde, mas dá-lhe menos peso, e reserva a palavra "reconstruction" para registos que se perderam. O Tax Court traçou uma linha clara entre os registos tardios que aceita e os que rejeita.

A resposta curta
Pode escrever um registo depois. Se se aguenta depende daquilo a partir do qual o constrói.
- A lei tem duas vias. O IRC § 274(d) aceita "adequate records" ou "sufficient evidence corroborating the taxpayer's own statement". Um carro está na sua lista, pelo que uma das duas é obrigatória.
- Um registo tardio é permitido, e vale menos. A regulamentação diz que um registo feito no momento ou perto dele "has a high degree of credibility not present with respect to a statement prepared subsequent thereto".
- A "reconstruction" só é um direito para registos perdidos. A regulamentação concede-a quando os registos foram destruídos "by fire, flood, earthquake, or other casualty" — não quando nunca se manteve um registo.
- Nada de estimativas. Publication 463: "You can't deduct amounts that you approximate or estimate." O Tax Court também não pode adivinhar as milhas por si.
- O que sobrevive: nos processos, um registo tardio foi aceite quando foi construído a partir de registos feitos na altura e era detalhado. Os registos feitos de memória, ou sem objetivos profissionais, não.
O que um registo completo contém, e porque não é exigido um registo no próprio dia, está em os adequate records que o IRS pede. Esta página trata do registo que não manteve.
Duas vias na lei, e um carro está na lista
O § 274(d) não admite nenhuma dedução "with respect to any listed property" a menos que a comprove "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". O § 280F(d)(4)(A) faz de "any passenger automobile" listed property.
Para um carro, os elementos estão no 26 CFR § 1.274-5T(b)(6): as milhas de cada uso profissional e "the total use of the listed property for the taxable period", a data e o objetivo profissional.
A standard mileage rate não muda isto. § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use." A taxa substitui os recibos, não o registo.
Um registo escrito tarde é permitido, e vale menos
O § 1.274-5T(c)(1) ordena a prova pelo momento em que foi feita:
"Written evidence has considerably more probative value than oral evidence alone. In addition, the probative value of written evidence is greater the closer in time it relates to the expenditure or use."
Diz depois o que precisa uma declaração tardia:
"… the corroborative evidence required to support a statement not make at or near the time of the expenditure or use must have a high degree of probative value to elevate such statement and evidence to the level of credibility reflected by a record made at or near the time …"
("not make" aqui, e "corrobative" mais abaixo, são a grafia da própria regulamentação.) "At or near the time" significa que tinha "full present knowledge of each element" quando o escreveu (§ 1.274-5T(c)(2)(ii)(A)).
Assim, um registo escrito em março sobre o ano anterior não é proibido. Simplesmente parte com menos peso, e precisa de um apoio forte para compensar a diferença. Um registo escrito agora, por quem quer que seja, é um registo feito depois.
A segunda via: a sua própria declaração, mais corroboração
Se os seus registos não forem adequados, o § 1.274-5T(c)(3)(i) permite-lhe provar cada elemento "By his own statement, whether written or oral, containing specific information in detail", juntamente com "other corrobative evidence sufficient to establish such element."
A regulamentação separa os elementos pelo tipo de prova que cada um exige:
- As milhas e a data exigem "direct evidence, such as a statement in writing or the oral testimony of … witnesses setting forth detailed information about such element, or the documentary evidence" da (c)(2).
- O objetivo profissional "may be circumstantial evidence."
A Publication 463, capítulo 5, What if I Have Incomplete Records?, dá um exemplo de condução: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business."
Há duas portas mais estreitas. Nos termos da (c)(2)(v), um contribuinte que "substantially complied" com as regras dos adequate records pode provar um elemento em falta "by evidence which the district director shall deem adequate." Nos termos da (c)(4), as circunstâncias excecionais só se aplicam quando, "by reason of the inherent nature of the situation", não conseguiu obter nem adequate records nem outra prova suficiente, e apresenta prova "which possesses the highest degree of probative value possible under the circumstances".
Na regulamentação, "reconstruction" quer dizer registos perdidos
Na regulamentação, a palavra aparece no § 1.274-5T(c)(5), Loss of records due to circumstances beyond control of the taxpayer:
"Where the taxpayer establishes that the failure to produce adequate records is due to the loss of such records through circumstances beyond the taxpayer's control, such as destruction by fire, flood, earthquake, or other casualty, the taxpayer shall have a right to substantiate a deduction by reasonable reconstruction of his expenditures or use."
A Publication 463, Destroyed records, diz o mesmo: "Reasons beyond your control include fire, flood, and other casualties."
Um registo que simplesmente nunca foi mantido não tem esse direito. Fica sujeito às regras do registo tardio e da corroboração acima.
Mesmo uma catástrofe não basta por si só. Em Patitz v. Commissioner, T.C. Memo. 2022-99, os registos perderam-se no furacão Matthew. O tribunal: "Crucial to this reconstruction is that the secondary evidence be credible." Sobre uma das despesas desse processo, sem nada a partir do qual reconstruir: "While the loss of the records was due to unfortunate circumstances, the Court carefully reviewed the record and does not find adequate evidence to allow the deduction." O mesmo processo teve o desfecho oposto quanto às milhas — ver abaixo.
Nada de estimativas: a regra Cohan não chega a um carro
Para muitas despesas, quando um tribunal está convencido de que uma despesa foi feita mas não do seu montante, pode estimá-lo — a regra Cohan. O § 274(d) desliga-a.
Sanford v. Commissioner, 50 T.C. 823 (1968), confirmado em 412 F.2d 201 (2d Cir. 1969): as despesas "not thus substantiated will be disallowed in full." O Second Circuit disse que a regulamentação concretiza o objetivo declarado do Congresso de "insuring 'that no deduction is allowed solely on the basis of his own [the taxpayer's] unsupported self-serving testimony.'"
Sanford tratava de despesas de representação. O Tax Court aplica-o expressamente aos carros. Ottuso v. Commissioner, T.C. Memo. 2024-91: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses."
Ottuso cita um processo anterior, DeLima, T.C. Memo. 2012-291, que mostra o que isso significa na prática: "While we do not doubt that [the taxpayer] used one or more vehicles for business during 2005, we have no choice but to deny her any deduction for vehicle expenses in excess of the amount already allowed by respondent".
Acreditar que conduziu em trabalho não basta. As milhas têm de ser demonstradas.
O que o Tax Court fez com registos escritos depois
Quatro memorandum opinions mostram onde fica a linha.
| Processo | Construído a partir de | Resultado |
|---|---|---|
| Aulisio, T.C. Memo. 2024-29 | Um calendário e recordações | Rejeitado; só as milhas que o IRS admitiu |
| Schnackel, T.C. Memo. 2024-76 | Memória, sem objetivos profissionais | Rejeitado |
| Jadhav, T.C. Memo. 2023-140 | Nada feito na altura; sem documentos de hora, local ou objetivo | Rejeitado |
| Patitz, T.C. Memo. 2022-99 | Notas manuscritas feitas nas visitas a clientes | Milhas aceites |
Rejeitado — construído a partir de um calendário e de recordações. Em Aulisio v. Commissioner, T.C. Memo. 2024-29, um registo de milhas foi construído a partir de um calendário de reuniões com clientes, com moradas e distâncias do Google Maps. O tribunal: "While contemporaneousness is not a strict requirement under section 274(d), substantiation documents created long after the expenditure have much less probative value." Ambos estavam "based on petitioner's recollection and are not corroborated by other evidence". O contribuinte reclamou 5200 milhas em julgamento e foram-lhe aceites as 1306 milhas (751 dólares) que o IRS já tinha admitido — cerca de um quarto.
Rejeitado — de memória, e sem objetivos. Em Schnackel v. Commissioner, T.C. Memo. 2024-76, o registo foi "recalled from his memory", preparado em 2012 para a declaração de 2011. Tinha destinos e milhas, mas não objetivos. O tribunal: "The lack of business purpose on the mileage log makes it insufficient to substantiate the claimed deduction by adequate records".
Rejeitado — registos e leituras do conta-milhas reconstruídos. Em Jadhav v. Commissioner, T.C. Memo. 2023-140, o tribunal encontrou "reconstructions of purported travel logs and odometer readings" sem "documentary evidence or other direct or circumstantial evidence of the time, location, and business purpose". O § 274(d) não foi cumprido.
Aceite — passado a limpo a partir de registos manuscritos feitos nas visitas a clientes. Em Patitz, o contribuinte fazia registos manuscritos nas visitas a clientes e passava-os depois para registos semanais eletrónicos, com o total semanal, as milhas profissionais e as de casa-trabalho. O tribunal achou o depoimento credível e aceitou as milhas do veículo.
Schnackel descreve também um processo mais antigo, Larson, T.C. Memo. 2008-187, em que foram aceites registos não preparados na altura "when … logs were prepared on the basis of contemporaneous records and were exhaustively detailed", juntamente com "highly probative testimony".
Assim, a linha não é "escrito no próprio dia ou sem valor". Um registo tardio sobrevive quando é construído a partir de registos feitos na altura, e é detalhado. Um registo construído de memória, ou sem objetivos profissionais, não.
A declaração pergunta se tem provas
Não pode saltar a pergunta quando entrega a declaração. O Schedule C (Form 1040), Part IV, pergunta:
- "47a Do you have evidence to support your deduction?"
- "b If 'Yes,' is the evidence written?"
O Form 4562, linhas 24a–24b, pergunta o mesmo a quem amortiza. As instruções da linha 47 remetem para a Publication 463. A mesma Part IV pede as suas milhas profissionais, de casa-trabalho e outras do ano (linha 44). Se um condutor independente usa a taxa ou os custos reais está explicado em standard mileage rate ou custos reais.
Se o IRS examinar a declaração
Publication 463, If your return is examined: "you may have to provide additional information to the IRS. This information could be needed to clarify or to establish the accuracy or reliability of information contained in your records, statements, testimony, or documentary evidence before a deduction is allowed."
É aí que um registo escrito depois é posto à prova contra as regras acima. Se falhar, as milhas profissionais que não podem ser demonstradas são recusadas.
Pode vir uma penalização por cima. O IRC § 6662 acrescenta "20 percent of the portion of the underpayment" por negligência ou por uma subavaliação substancial. Uma subavaliação é substancial quando excede o maior de 10 % do imposto que devia ser declarado ou 5000 dólares. 26 CFR § 1.6662-3(b)(1): "'Negligence' also includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly."
Para quem conduz em plataformas, o valor de milhas da própria plataforma também não substitui o registo. No processo de um motorista da Uber, o tribunal aceitou as milhas que a Uber declarou e nada mais — explicado em o registo de milhas para motoristas Uber, Lyft e DoorDash.
A partir de que se pode construir um registo tardio
As fontes apontam no mesmo sentido. Cada ponto abaixo vem da regulamentação, da Publication 463 ou dos processos acima.
- Registos feitos na altura. Patitz e Larson decidiram-se com notas ou registos feitos quando a condução aconteceu. Aulisio falhou com um calendário que o tribunal considerou assente em recordações.
- Prova direta ou documental para as milhas e as datas. A regulamentação exige-a para esses elementos; a Publication 463 indica as faturas de entregas como prova de quando o carro foi usado.
- Um objetivo profissional para cada deslocação. Schnackel falhou pela sua ausência. O objetivo é o único elemento que pode assentar em prova circunstancial.
- O total de milhas do ano. É um dos elementos do § 1.274-5T(b)(6), e a linha 44 do Schedule C parte dele.
- Nada de estimativas. Um valor aproximado ou estimado não pode ser deduzido.
A força da sua própria prova depende dos seus factos, e é uma questão para quem lhe prepara a declaração.
Daqui para a frente, o problema é mais fácil. Um registo mantido semanalmente conta como feito no momento ou perto dele, e "a record of the business use of listed property, such as a computer or automobile, prepared in a computer memory device with the aid of a logging program will constitute an adequate record" (§ 1.274-5T(c)(2)(ii)(C)(2)). Um modelo de registo de milhas dos EUA (PDF) em branco é uma forma de o manter.
Como o DriveHub facilita isto
Primeiro, o que não consegue fazer. O DriveHub não consegue reconstruir um ano em que não estava instalado. Também não cria viagens a partir de um calendário ou da memória — o tipo de registo que o Tax Court rejeitou.
O que faz é garantir que o registo do próximo ano é feito na altura. Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. As viagens profissionais e as pessoais são registadas por igual, pelo que o total do ano é medido e não somado mais tarde.
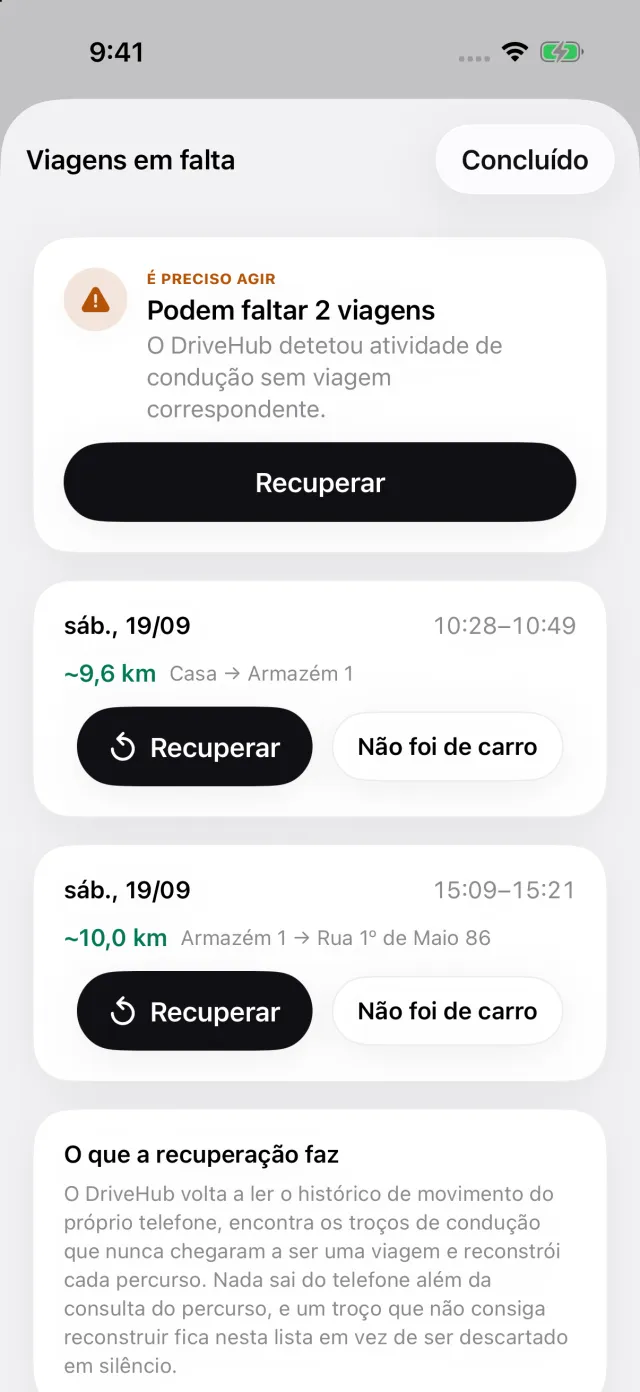
Se o seu iPhone registou condução sem viagem correspondente, aparece uma história Viagens em falta no separador Viagens. Abre Viagens em falta. Recuperar reconstrói o percurso apenas a partir da condução que o próprio iPhone registou. Onde não há nada com que trabalhar — o telefone estava desligado, sem bateria ou em modo de voo —, acrescenta a viagem à mão. Ative Mostrar como cada viagem foi registada nas Definições do relatório, e a linha do relatório marca-a como Manual.
O DriveHub classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes. Escreva o objetivo nas suas próprias palavras enquanto ainda se lembra. O relatório imprime a data, o destino, o objetivo profissional e as milhas de cada deslocação. Num relatório de um só carro, imprime também, num bloco próprio, as leituras do conta-milhas no início e no fim do ano fiscal que introduzir — o total que a linha 44 do Schedule C divide em milhas profissionais, de casa-trabalho e outras.
Se guardou viagens noutra aplicação de milhas, Importar de outra aplicação trá-las com as datas originais.
- O DriveHub na App Store
- Regras do registo de milhas nos EUA
- Configurar o registo automático, e saber quando falta uma viagem
Esta página reproduz o que dizem a Publication 463, o Internal Revenue Code, a sua regulamentação e o Tax Court, e cita-os para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte a quem lhe prepara a declaração — e leve o registo.
A regra completa, com os diplomas de onde vem: Estados Unidos: requisitos do registo de quilómetros.