 DriveHub
Maaopas · Yhdysvallat · 9 min
Ajopäiväkirjan kokoaminen jälkikäteen IRS:lle? Myöhäinen kelpaa vain, jos se rakennetaan tallenteista
On veroilmoituksen aika tai IRS:ltä on tullut kirje, eikä ajopäiväkirjaa ole — tai siitä on vain osa. Voiko ajopäiväkirjan koota nyt? Säädös sallii myöhään tehdyn kirjanpidon mutta antaa sille vähemmän painoa, ja se varaa sanan "reconstruction" kadonneille tallenteille. Tax Court on vetänyt selvän rajan niiden myöhäisten ajopäiväkirjojen välille, jotka se hyväksyy, ja niiden, jotka se hylkää.

Lyhyt vastaus
Ajopäiväkirjan saa kirjoittaa jälkikäteen. Se, kestääkö se, riippuu siitä, mistä se rakennetaan.
- Laki tuntee kaksi reittiä. IRC § 274(d) hyväksyy "adequate records" tai "sufficient evidence corroborating the taxpayer's own statement". Auto on sen luettelossa, joten toinen näistä vaaditaan.
- Myöhäinen kirjanpito on sallittu, ja se on vähemmän arvoinen. Säädöksen mukaan ajon hetkellä tai sen lähellä tehty kirjanpito "has a high degree of credibility not present with respect to a statement prepared subsequent thereto".
- "Reconstruction" on oikeus vain kadonneille tallenteille. Säädös myöntää sen, kun tallenteet tuhoutuivat "by fire, flood, earthquake, or other casualty" — ei silloin, kun ajopäiväkirjaa ei koskaan pidetty.
- Ei arvioita. Publication 463: "You can't deduct amounts that you approximate or estimate." Tax Court ei myöskään saa arvata maileja puolestasi.
- Mikä kestää: ratkaisuissa myöhäinen ajopäiväkirja hyväksyttiin, kun se oli rakennettu ajon aikaan syntyneistä tallenteista ja oli yksityiskohtainen. Muistin varassa tai ilman työperusteita rakennetut eivät kelvanneet.
Mitä täydellinen ajopäiväkirja sisältää ja miksi samana päivänä tehtyä merkintää ei vaadita, kerrotaan artikkelissa riittävä ajokirjanpito IRS:lle. Tämä sivu koskee ajopäiväkirjaa, jota et pitänyt.
Laissa on kaksi reittiä, ja auto on sen luettelossa
§ 274(d) ei salli vähennystä "with respect to any listed property", ellei sitä selvitetä "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". § 280F(d)(4)(A) tekee "any passenger automobile" -henkilöautosta listed propertyä.
Auton osalta selvitettävät seikat luetellaan kohdassa 26 CFR § 1.274-5T(b)(6): kunkin työkäytön mailit ja "the total use of the listed property for the taxable period", päivämäärä ja työperuste.
Standard mileage rate ei muuta tätä. § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use." Mailikorvausluku korvaa kuitit, ei ajopäiväkirjaa.
Myöhään kirjoitettu ajopäiväkirja on sallittu, ja se on vähemmän arvoinen
§ 1.274-5T(c)(1) asettaa näytön järjestykseen sen mukaan, milloin se tehtiin:
"Written evidence has considerably more probative value than oral evidence alone. In addition, the probative value of written evidence is greater the closer in time it relates to the expenditure or use."
Sitten se kertoo, mitä myöhäinen selvitys tarvitsee:
"… the corroborative evidence required to support a statement not make at or near the time of the expenditure or use must have a high degree of probative value to elevate such statement and evidence to the level of credibility reflected by a record made at or near the time …"
(Tässä "not make" ja alempana "corrobative" ovat säädöksen omaa kirjoitusasua.) "At or near the time" tarkoittaa, että sinulla oli kirjoittaessasi "full present knowledge of each element" (§ 1.274-5T(c)(2)(ii)(A)).
Maaliskuussa edellisestä vuodesta kirjoitettu ajopäiväkirja ei siis ole kielletty. Se vain lähtee liikkeelle pienemmällä painolla ja tarvitsee vahvaa tukea erotuksen kuromiseksi umpeen. Kenen tahansa nyt kirjoittama ajopäiväkirja on jälkikäteen tehty kirjanpito.
Toinen reitti: oma selvityksesi ja sitä tukeva näyttö
Jos kirjanpitosi ei ole riittävä, § 1.274-5T(c)(3)(i) antaa sinun näyttää kunkin seikan "By his own statement, whether written or oral, containing specific information in detail", yhdessä "other corrobative evidence sufficient to establish such element."
Säädös jakaa seikat sen mukaan, millaista näyttöä kukin tarvitsee:
- Mailit ja päivämäärä tarvitsevat "direct evidence, such as a statement in writing or the oral testimony of … witnesses setting forth detailed information about such element, or the documentary evidence" kohdan (c)(2) mukaisesti.
- Työperuste "may be circumstantial evidence."
Publication 463, luku 5, What if I Have Incomplete Records?, antaa ajoesimerkin: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business."
Kaksi kapeampaa ovea on olemassa. Kohdan (c)(2)(v) mukaan verovelvollinen, joka on "substantially complied" riittävää kirjanpitoa koskevien sääntöjen kanssa, voi näyttää puuttuvan seikan "by evidence which the district director shall deem adequate." Kohdan (c)(4) poikkeukselliset olosuhteet pätevät vain, kun et "by reason of the inherent nature of the situation" voinut saada riittävää kirjanpitoa etkä muuta riittävää näyttöä, ja esität näyttöä, "which possesses the highest degree of probative value possible under the circumstances".
Säädöksessä "reconstruction" tarkoittaa kadonneita tallenteita
Säädöksessä sana esiintyy kohdassa § 1.274-5T(c)(5), Loss of records due to circumstances beyond control of the taxpayer:
"Where the taxpayer establishes that the failure to produce adequate records is due to the loss of such records through circumstances beyond the taxpayer's control, such as destruction by fire, flood, earthquake, or other casualty, the taxpayer shall have a right to substantiate a deduction by reasonable reconstruction of his expenditures or use."
Publication 463, Destroyed records, sanoo saman: "Reasons beyond your control include fire, flood, and other casualties."
Ajopäiväkirja, jota ei yksinkertaisesti koskaan pidetty, ei saa tällaista oikeutta. Se kuuluu edellä kuvattujen myöhäistä kirjanpitoa ja tukevaa näyttöä koskevien sääntöjen piiriin.
Pelkkä vahinkokaan ei yksinään riitä. Asiassa Patitz v. Commissioner, T.C. Memo. 2022-99, tallenteet katosivat hurrikaani Matthew'ssa. Tuomioistuin: "Crucial to this reconstruction is that the secondary evidence be credible." Yhdestä vaatimuksesta samassa asiassa, kun mitään, mistä rakentaa, ei ollut jäljellä: "While the loss of the records was due to unfortunate circumstances, the Court carefully reviewed the record and does not find adequate evidence to allow the deduction." Mailien osalta sama asia ratkesi toisin — ks. alla.
Ei arvioita: Cohan-sääntö ei ulotu autoon
Monien kulujen kohdalla tuomioistuin, joka on vakuuttunut siitä, että kulu syntyi mutta ei sen määrästä, voi arvioida määrän — niin sanottu Cohan-sääntö. § 274(d) kytkee sen pois päältä.
Sanford v. Commissioner, 50 T.C. 823 (1968), aff'd 412 F.2d 201 (2d Cir. 1969): kulut, joita "not thus substantiated will be disallowed in full." Second Circuit totesi säädöksen toteuttavan kongressin ilmoittaman tarkoituksen "insuring 'that no deduction is allowed solely on the basis of his own [the taxpayer's] unsupported self-serving testimony.'"
Sanford koski edustuskuluja. Tax Court soveltaa sitä autoihin sanatarkasti. Ottuso v. Commissioner, T.C. Memo. 2024-91: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses."
Ottuso lainaa aiempaa tapausta, DeLima, T.C. Memo. 2012-291, joka näyttää, mitä se käytännössä tarkoittaa: "While we do not doubt that [the taxpayer] used one or more vehicles for business during 2005, we have no choice but to deny her any deduction for vehicle expenses in excess of the amount already allowed by respondent".
Ei riitä, että uskot ajaneesi työssä. Mailit on näytettävä.
Mitä Tax Court teki jälkikäteen kirjoitetuille ajopäiväkirjoille
Neljä memorandum-ratkaisua näyttää, mihin raja osuu.
| Tapaus | Rakennettu | Tulos |
|---|---|---|
| Aulisio, T.C. Memo. 2024-29 | Kalenterista ja muistikuvista | Hylätty; vain IRS:n myöntämät mailit |
| Schnackel, T.C. Memo. 2024-76 | Muistista, ilman työperusteita | Hylätty |
| Jadhav, T.C. Memo. 2023-140 | Ei mitään ajon aikaan tehtyä; ei asiakirjoja ajasta, paikasta tai tarkoituksesta | Hylätty |
| Patitz, T.C. Memo. 2022-99 | Asiakaskäynneillä tehdyistä käsin kirjoitetuista muistiinpanoista | Mailit hyväksytty |
Hylätty — rakennettu kalenterista ja muistikuvista. Asiassa Aulisio v. Commissioner, T.C. Memo. 2024-29, ajopäiväkirja rakennettiin asiakastapaamisten kalenterista osoitteineen ja Google Mapsin matkoineen. Tuomioistuin: "While contemporaneousness is not a strict requirement under section 274(d), substantiation documents created long after the expenditure have much less probative value." Molemmat olivat "based on petitioner's recollection and are not corroborated by other evidence". Verovelvollinen vaati oikeudenkäynnissä 5 200 mailia, ja hänelle hyväksyttiin ne 1 306 mailia (751 $), jotka IRS oli jo myöntänyt — noin neljännes.
Hylätty — muistista, ja ilman tarkoituksia. Asiassa Schnackel v. Commissioner, T.C. Memo. 2024-76, ajopäiväkirja oli "recalled from his memory", laadittu vuonna 2012 vuoden 2011 veroilmoitusta varten. Siinä oli määränpäät ja mailit mutta ei tarkoituksia. Tuomioistuin: "The lack of business purpose on the mileage log makes it insufficient to substantiate the claimed deduction by adequate records".
Hylätty — jälkikäteen kootut ajopäiväkirjat ja mittarilukemat. Asiassa Jadhav v. Commissioner, T.C. Memo. 2023-140, tuomioistuin totesi "reconstructions of purported travel logs and odometer readings" ilman "documentary evidence or other direct or circumstantial evidence of the time, location, and business purpose". § 274(d) ei täyttynyt.
Hyväksytty — kirjoitettu puhtaaksi asiakaskäynneillä tehdyistä käsin kirjoitetuista muistiinpanoista. Asiassa Patitz verovelvollinen teki asiakaskäynneillä käsin kirjoitettuja muistiinpanoja ja siirsi ne sitten sähköisiin viikkoajopäiväkirjoihin viikon kokonais-, työ- ja työmatkamaileineen. Tuomioistuin piti todistusta uskottavana ja hyväksyi ajoneuvon mailit.
Schnackel kuvaa myös vanhempaa tapausta, Larson, T.C. Memo. 2008-187, jossa ajopäiväkirjat, joita ei ollut laadittu ajon aikaan, hyväksyttiin "when … logs were prepared on the basis of contemporaneous records and were exhaustively detailed", yhdessä "highly probative testimony" -todistuksen kanssa.
Raja ei siis ole "kirjoitettu samana päivänä tai arvoton". Myöhäinen ajopäiväkirja kestää, kun se on rakennettu ajon aikaan syntyneistä tallenteista ja on yksityiskohtainen. Muistin varassa tai ilman työperusteita rakennettu ei kestä.
Veroilmoitus kysyy, onko sinulla näyttöä
Kysymystä ei voi ohittaa ilmoitusta jätettäessä. Schedule C (Form 1040), Part IV, kysyy:
- "47a Do you have evidence to support your deduction?"
- "b If 'Yes,' is the evidence written?"
Form 4562:n rivit 24a–24b kysyvät samaa poistoja tekevältä. Rivin 47 ohjeet viittaavat Publication 463:een. Sama Part IV kysyy vuoden työ-, työmatka- ja muut mailisi (rivi 44). Käyttääkö yrittäjäkuljettaja korvauslukua vai todellisia kuluja, kerrotaan artikkelissa mailikorvaus vai todelliset kulut.
Jos IRS tarkastaa veroilmoituksen
Publication 463, If your return is examined: "you may have to provide additional information to the IRS. This information could be needed to clarify or to establish the accuracy or reliability of information contained in your records, statements, testimony, or documentary evidence before a deduction is allowed."
Siinä vaiheessa jälkikäteen kirjoitettua ajopäiväkirjaa koetellaan edellä kuvattuja sääntöjä vasten. Jos se ei kestä, työajon mailit, joita ei pystytä näyttämään, evätään.
Päälle voi tulla seuraamus. IRC § 6662 lisää "20 percent of the portion of the underpayment" huolimattomuudesta tai huomattavasta liian pienestä ilmoittamisesta. Liian pieni ilmoittaminen on huomattava, kun se ylittää suuremman seuraavista: 10 % ilmoitettavasta verosta tai 5 000 $. 26 CFR § 1.6662-3(b)(1): "'Negligence' also includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly."
Gig-kuljettajille alustan oma maililuku ei myöskään korvaa ajopäiväkirjaa. Yhden Uber-kuljettajan tapauksessa tuomioistuin hyväksyi Uberin ilmoittamat mailit eikä mitään muuta — tapaus on artikkelissa ajopäiväkirja Uber-, Lyft- ja DoorDash-kuljettajille.
Mistä myöhäisen ajopäiväkirjan voi rakentaa
Lähteet osoittavat samaan suuntaan. Jokainen alla oleva kohta tulee säädöksestä, Publication 463:sta tai edellä mainituista tapauksista.
- Ajon aikaan tehdyt tallenteet. Patitz ja Larson ratkesivat muistiinpanoihin tai tallenteisiin, jotka tehtiin ajon tapahtuessa. Aulisio kaatui kalenteriin, jonka tuomioistuin katsoi perustuvan muistikuviin.
- Suora tai asiakirjanäyttö maileista ja päivämääristä. Säädös vaatii sitä näiltä seikoilta; Publication 463 mainitsee toimituslaskut näyttönä siitä, milloin autoa käytettiin.
- Työperuste jokaiselle matkalle. Schnackel kaatui sen puuttumiseen. Tarkoitus on ainoa seikka, joka voi perustua aihetodisteisiin.
- Vuoden kokonaismailit. Ne ovat yksi § 1.274-5T(b)(6):n seikoista, ja Schedule C:n rivi 44 lähtee niistä.
- Ei arvioita. Lukua, jonka arvioit tai likimääräistät, ei voi vähentää.
Se, kuinka vahva oma näyttösi on, riippuu tosiseikoistasi ja on kysymys veroasiantuntijallesi.
Tästä eteenpäin ongelma on helpompi. Viikoittain pidetty ajopäiväkirja lasketaan ajon hetkellä tai sen lähellä tehdyksi, ja "a record of the business use of listed property, such as a computer or automobile, prepared in a computer memory device with the aid of a logging program will constitute an adequate record" (§ 1.274-5T(c)(2)(ii)(C)(2)). Tyhjä Yhdysvaltain ajopäiväkirjapohja (PDF) on yksi tapa pitää sitä.
Miten DriveHub helpottaa tätä
Ensin se, mitä se ei voi tehdä. DriveHub ei voi koota vuotta, jona se ei ollut asennettuna. Eikä se luo matkoja kalenterista tai muistista — sellaista ajopäiväkirjaa, jonka Tax Court hylkäsi.
Se, mitä se tekee, on varmistaa, että ensi vuoden ajopäiväkirja tehdään ajon aikaan. Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Työ- ja yksityisajot tallentuvat samalla tavalla, joten vuoden kokonaismäärä on mitattu eikä myöhemmin yhteen laskettu.
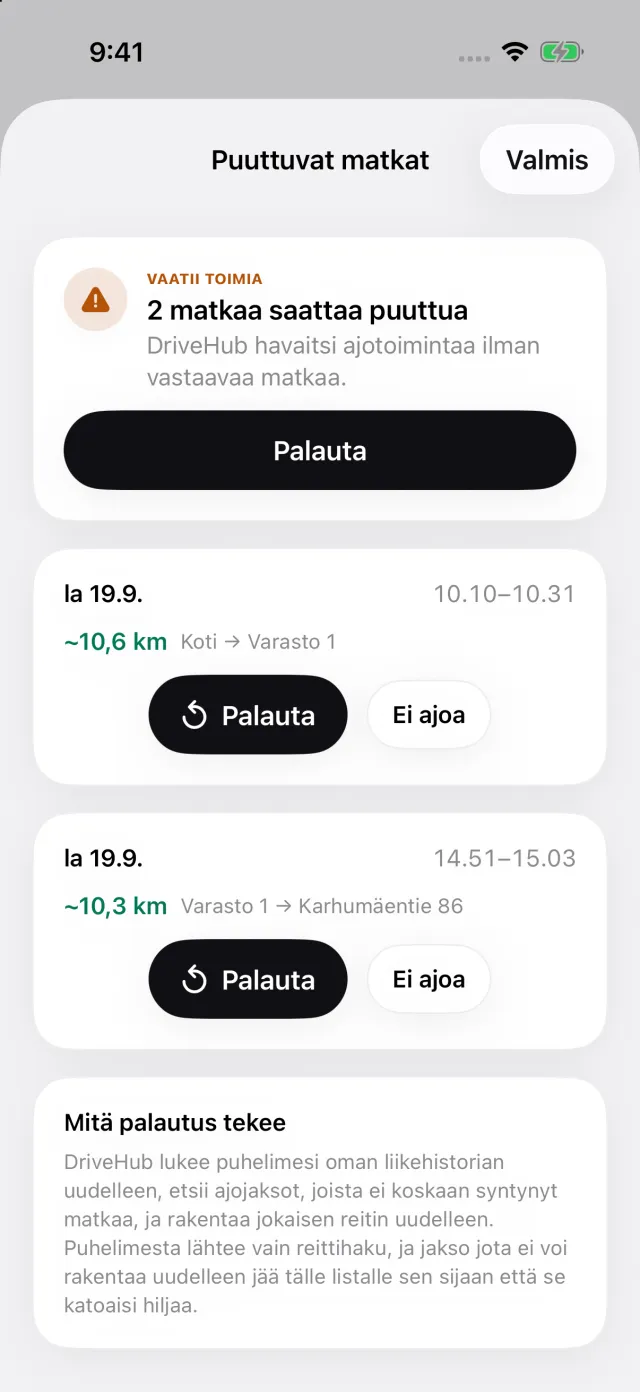
Jos iPhone kirjasi ajoa, jolle ei ole vastaavaa matkaa, Matkat-välilehdelle ilmestyy Puuttuvat matkat -tarina. Se avaa Puuttuvat matkat -näkymän. Palauta rakentaa reitin uudelleen vain ajosta, jonka iPhone itse kirjasi. Kun pohjaksi ei ole mitään — puhelin oli pois päältä, akku tyhjä tai lentokonetila päällä — lisäät matkan käsin. Ota käyttöön Näytä, miten kukin ajo tallennettiin kohdassa Raportin asetukset, niin raportin rivi merkitsee sen Manuaalinen.
DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta. Kirjoita tarkoitus omin sanoin, kun vielä muistat sen. Raportti tulostaa jokaisesta matkasta päivämäärän, määränpään, ajon työperusteen ja mailit. Yhden auton raportissa se tulostaa myös syöttämäsi verovuoden alun ja lopun mittarilukemat omana lohkonaan — kokonaismäärän, jonka Schedule C:n rivi 44 jakaa työ-, työmatka- ja muihin maileihin.
Jos pidit matkoja toisessa ajopäiväkirjasovelluksessa, Tuo toisesta sovelluksesta tuo ne mukaan alkuperäisine päivämäärineen.
- DriveHub App Storessa
- Yhdysvaltain ajopäiväkirjasäännöt
- Ota automaattinen seuranta käyttöön ja tiedä, kun ajo jää tallentamatta
Tällä sivulla kerrotaan, mitä Publication 463, Internal Revenue Code, sen säädökset ja Tax Court sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa ne. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy veroasiantuntijaltasi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Yhdysvallat: ajopäiväkirjan vaatimukset.