 DriveHub
Гид по стране · США · 9 мин
Восстановить журнал пробега для IRS? Поздний журнал засчитывается, только если он построен на записях
Пора подавать декларацию или пришло письмо от IRS, а журнала пробега нет — или есть только его часть. Можно ли восстановить журнал сейчас? Положение допускает запись, сделанную поздно, но придаёт ей меньший вес, а слово «reconstruction» оставляет для утраченных записей. Налоговый суд провёл чёткую границу между поздними журналами, которые он принимает, и теми, которые отбрасывает.

Коротко
Написать журнал задним числом можно. Устоит ли он, зависит от того, из чего вы его строите.
- В законе два пути. IRC § 274(d) принимает "adequate records" или "sufficient evidence corroborating the taxpayer's own statement". Автомобиль в его списке есть, так что нужен один из двух.
- Поздняя запись допустима, но стоит меньше. Положение говорит, что запись, сделанная во время или вскоре после, "has a high degree of credibility not present with respect to a statement prepared subsequent thereto".
- «Reconstruction» — право только для утраченных записей. Положение даёт его, когда записи уничтожены "by fire, flood, earthquake, or other casualty", — а не когда журнал вообще не вели.
- Никаких оценок. Publication 463: "You can't deduct amounts that you approximate or estimate." Налоговый суд тоже не вправе угадывать мили за вас.
- Что устояло: в этих делах поздний журнал принимали, когда он был построен на записях, сделанных в то время, и был подробным. Журналы по памяти или без деловых целей — не принимали.
Что содержит полный журнал и почему запись в тот же день не обязательна — в статье adequate records для IRS. Эта страница — о журнале, который вы не вели.
Два пути в законе, и автомобиль в его списке
§ 274(d) не допускает вычета "with respect to any listed property", если вы не подтвердите его "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". § 280F(d)(4)(A) относит к listed property "any passenger automobile".
Для автомобиля элементы перечислены в 26 CFR § 1.274-5T(b)(6): пробег каждого служебного использования и "the total use of the listed property for the taxable period", дата и деловая цель.
Стандартная ставка за милю этого не меняет. § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use." Ставка заменяет чеки, а не журнал.
Журнал, написанный поздно, допустим — но стоит меньше
§ 1.274-5T(c)(1) ранжирует доказательства по тому, когда они сделаны:
"Written evidence has considerably more probative value than oral evidence alone. In addition, the probative value of written evidence is greater the closer in time it relates to the expenditure or use."
Затем оно говорит, что нужно позднему заявлению:
"… the corroborative evidence required to support a statement not make at or near the time of the expenditure or use must have a high degree of probative value to elevate such statement and evidence to the level of credibility reflected by a record made at or near the time …"
(«not make» здесь и «corrobative» ниже — написание самого положения.) «At or near the time» означает, что, когда вы это записывали, у вас было "full present knowledge of each element" (§ 1.274-5T(c)(2)(ii)(A)).
Так что журнал за прошлый год, написанный в марте, не запрещён. Он просто начинает с меньшим весом, и чтобы восполнить разницу, ему нужна сильная поддержка. Журнал, написанный сейчас, кем бы то ни было, — это запись, сделанная задним числом.
Второй путь: ваше собственное заявление плюс подтверждение
Если ваши записи не adequate, § 1.274-5T(c)(3)(i) позволяет доказать каждый элемент "By his own statement, whether written or oral, containing specific information in detail" вместе с "other corrobative evidence sufficient to establish such element."
Положение делит элементы по тому, какие доказательства нужны каждому:
- Мили и дата требуют "direct evidence, such as a statement in writing or the oral testimony of … witnesses setting forth detailed information about such element, or the documentary evidence" из (c)(2).
- Деловая цель "may be circumstantial evidence."
Publication 463, глава 5, What if I Have Incomplete Records?, приводит пример с ездой: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business."
Есть ещё две узкие двери. По (c)(2)(v) налогоплательщик, который "substantially complied" с правилами об adequate records, может доказать недостающий элемент "by evidence which the district director shall deem adequate." По (c)(4) исключительные обстоятельства применяются, только если "by reason of the inherent nature of the situation" вы не могли получить ни adequate records, ни других достаточных доказательств, и вы представляете доказательства, "which possesses the highest degree of probative value possible under the circumstances".
«Reconstruction» в положении означает утраченные записи
В положении это слово появляется в § 1.274-5T(c)(5), Loss of records due to circumstances beyond control of the taxpayer:
"Where the taxpayer establishes that the failure to produce adequate records is due to the loss of such records through circumstances beyond the taxpayer's control, such as destruction by fire, flood, earthquake, or other casualty, the taxpayer shall have a right to substantiate a deduction by reasonable reconstruction of his expenditures or use."
Publication 463, Destroyed records, говорит то же: "Reasons beyond your control include fire, flood, and other casualties."
У журнала, который просто никогда не вели, такого права нет. Он подпадает под правила о поздней записи и подтверждении, изложенные выше.
Даже стихийного бедствия самого по себе недостаточно. В деле Patitz v. Commissioner, T.C. Memo. 2022-99, записи погибли из-за урагана Мэтью. Суд: "Crucial to this reconstruction is that the secondary evidence be credible." По одному из требований в этом деле, когда восстанавливать было не из чего: "While the loss of the records was due to unfortunate circumstances, the Court carefully reviewed the record and does not find adequate evidence to allow the deduction." По пробегу то же дело решилось иначе — см. ниже.
Никаких оценок: правило Cohan на автомобиль не распространяется
Для многих расходов, когда суд убеждён, что расход был, но не убеждён в его сумме, он может оценить сумму — это правило Cohan. § 274(d) его отключает.
Sanford v. Commissioner, 50 T.C. 823 (1968), aff'd 412 F.2d 201 (2d Cir. 1969): расходы, "not thus substantiated will be disallowed in full." Апелляционный суд второго округа сказал, что положение выполняет заявленную цель Конгресса — "insuring 'that no deduction is allowed solely on the basis of his own [the taxpayer's] unsupported self-serving testimony.'"
Sanford касалось представительских расходов. Налоговый суд прямо применяет его к автомобилям. Ottuso v. Commissioner, T.C. Memo. 2024-91: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses."
Ottuso цитирует более раннее дело, DeLima, T.C. Memo. 2012-291, которое показывает, что это значит на практике: "While we do not doubt that [the taxpayer] used one or more vehicles for business during 2005, we have no choice but to deny her any deduction for vehicle expenses in excess of the amount already allowed by respondent".
Мало верить, что вы ездили по делам. Мили нужно показать.
Что Налоговый суд сделал с журналами, написанными задним числом
Где проходит граница, показывают четыре memorandum opinions.
| Дело | Построен на | Итог |
|---|---|---|
| Aulisio, T.C. Memo. 2024-29 | Календарь и воспоминания | Отклонён; только мили, признанные IRS |
| Schnackel, T.C. Memo. 2024-76 | Память, без деловых целей | Отклонён |
| Jadhav, T.C. Memo. 2023-140 | Ничего, сделанного в то время; нет документов о времени, месте или цели | Отклонён |
| Patitz, T.C. Memo. 2022-99 | Рукописные заметки, сделанные во время визитов к клиентам | Пробег признан |
Отклонён — построен на календаре и воспоминаниях. В деле Aulisio v. Commissioner, T.C. Memo. 2024-29, журнал пробега был построен по календарю встреч с клиентами, с адресами и расстояниями из Google Maps. Суд: "While contemporaneousness is not a strict requirement under section 274(d), substantiation documents created long after the expenditure have much less probative value." И то и другое было "based on petitioner's recollection and are not corroborated by other evidence". На суде налогоплательщик заявил 5 200 миль, а признали ему 1 306 миль (751 $), которые IRS уже согласилось признать, — около четверти.
Отклонён — по памяти и без целей. В деле Schnackel v. Commissioner, T.C. Memo. 2024-76, журнал был "recalled from his memory" — составлен в 2012 году для декларации за 2011-й. В нём были пункты назначения и мили, но не было целей. Суд: "The lack of business purpose on the mileage log makes it insufficient to substantiate the claimed deduction by adequate records".
Отклонены — восстановленные журналы и показания одометра. В деле Jadhav v. Commissioner, T.C. Memo. 2023-140, суд нашёл "reconstructions of purported travel logs and odometer readings" без "documentary evidence or other direct or circumstantial evidence of the time, location, and business purpose". Требования § 274(d) выполнены не были.
Признан — переписан из рукописных журналов, сделанных во время визитов к клиентам. В деле Patitz налогоплательщик вёл рукописные журналы во время визитов к клиентам, а затем переносил их в электронные еженедельные журналы с недельным итогом, служебными милями и милями на дорогу до работы. Суд счёл показания достоверными и признал пробег.
Schnackel описывает и более старое дело, Larson, T.C. Memo. 2008-187, где журналы, составленные не в то время, приняли, "when … logs were prepared on the basis of contemporaneous records and were exhaustively detailed", вместе с "highly probative testimony".
Значит, граница — не «записано в тот же день или ничего не стоит». Поздний журнал устоит, если он построен на записях, сделанных в то время, и подробен. Журнал по памяти или без деловых целей — нет.
Декларация спрашивает, есть ли у вас доказательства
Пропустить этот вопрос при подаче нельзя. Schedule C (Form 1040), Part IV, спрашивает:
- "47a Do you have evidence to support your deduction?"
- "b If 'Yes,' is the evidence written?"
Form 4562, строки 24a–24b, спрашивает о том же того, кто амортизирует машину. Инструкции к строке 47 отсылают к Publication 463. Та же Part IV спрашивает ваши служебные мили, мили на дорогу до работы и прочие мили за год (строка 44). Пользоваться ли самозанятому водителю ставкой или фактическими расходами — в статье стандартная ставка за милю или фактические расходы.
Если IRS проверяет декларацию
Publication 463, If your return is examined: "you may have to provide additional information to the IRS. This information could be needed to clarify or to establish the accuracy or reliability of information contained in your records, statements, testimony, or documentary evidence before a deduction is allowed."
Именно здесь журнал, написанный задним числом, проверяют по правилам выше. Если он не проходит, служебные мили, которые нельзя показать, не признают.
Сверху может прийти штраф. IRC § 6662 добавляет "20 percent of the portion of the underpayment" за небрежность или существенное занижение. Занижение существенно, если оно больше наибольшей из двух величин: 10 % налога, который нужно было указать, или 5 000 $. 26 CFR § 1.6662-3(b)(1): "'Negligence' also includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly."
Для водителей гиг-платформ цифра пробега от самой платформы тоже не замена. В деле одного водителя Uber суд признал мили, о которых сообщил Uber, и ничего сверх них, — это разобрано в статье о журнале пробега для водителей Uber, Lyft и DoorDash.
Из чего можно построить поздний журнал
Источники указывают в одну сторону. Каждый пункт ниже взят из положения, Publication 463 или дел, разобранных выше.
- Записи, сделанные в то время. Patitz и Larson держались на заметках или записях, сделанных, когда поездки происходили. Aulisio провалилось на календаре, который, по мнению суда, опирался на воспоминания.
- Прямые или документальные доказательства миль и дат. Положение требует их для этих элементов; Publication 463 называет накладные на доставку доказательством того, когда использовалась машина.
- Деловая цель для каждой поездки. Schnackel провалилось из-за её отсутствия. Цель — единственный элемент, который может опираться на косвенные доказательства.
- Общий пробег за год. Это один из элементов § 1.274-5T(b)(6), и с него начинается строка 44 Schedule C.
- Никаких оценок. Цифру, которую вы прикинули или оценили, вычесть нельзя.
Насколько сильны ваши собственные доказательства, зависит от ваших обстоятельств — это вопрос к вашему налоговому консультанту.
Дальше задача проще. Журнал, который ведут раз в неделю, считается сделанным во время или вскоре после, а "a record of the business use of listed property, such as a computer or automobile, prepared in a computer memory device with the aid of a logging program will constitute an adequate record" (§ 1.274-5T(c)(2)(ii)(C)(2)). Пустой шаблон журнала пробега для США (PDF) — один из способов его вести.
Как DriveHub упрощает задачу
Сначала о том, чего он не может. DriveHub не может восстановить год, когда его не было на телефоне. И он не создаёт поездки по календарю или по памяти — а именно такие журналы Налоговый суд отклонял.
Он делает другое: следит, чтобы журнал следующего года был сделан в своё время. При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Рабочие и личные поездки записываются одинаково, так что общий пробег за год измерен, а не сложен потом.
Если ваш iPhone зафиксировал езду, для которой нет поездки, на вкладке «Поездки» появляется история «Пропущенные поездки». Она открывает экран «Пропущенные поездки». «Восстановить» восстанавливает маршрут только по езде, которую зафиксировал сам iPhone. Где опереться не на что — телефон был выключен, разряжен или в авиарежиме, — вы добавляете поездку вручную. Включите «Показывать, как записана каждая поездка» в «Настройках отчёта», и строка отчёта пометит её как «Вручную».
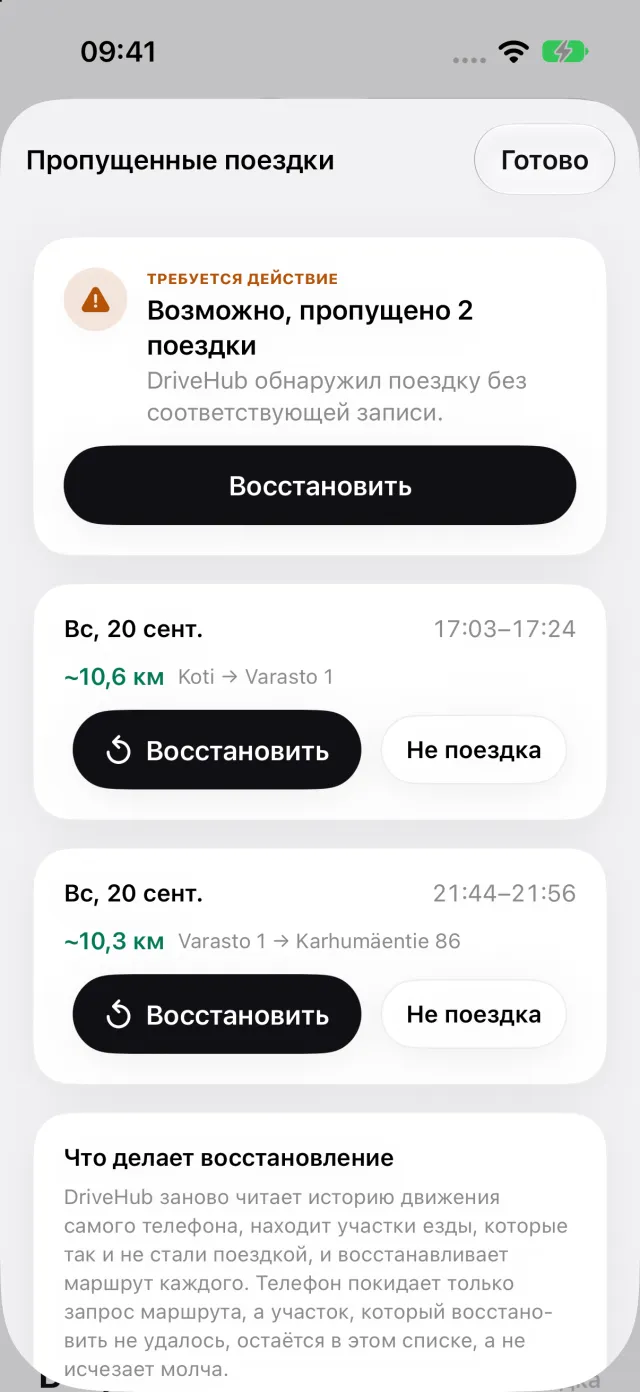
Большинство поездок DriveHub сам относит к Рабочая или Личная — по вашим местам, прошлым маршрутам и рабочим часам, — а об остальных спрашивает вас. Записывайте цель своими словами, пока ещё помните её. В отчёте печатаются дата, место назначения, деловая цель и пробег по каждой поездке. В отчёте по одной машине он печатает отдельным блоком ещё и показания одометра на начало и конец налогового года, которые вы вводите, — тот самый итог, который строка 44 Schedule C делит на служебные мили, мили на дорогу до работы и прочие.
Если вы вели поездки в другом приложении для учёта пробега, «Импорт из другого приложения» переносит их с исходными датами.
- DriveHub в App Store
- Правила журнала пробега в США
- Настройте автоматическую запись и узнавайте о пропущенных поездках
Эта страница излагает то, что говорят Publication 463, Internal Revenue Code, его нормативные положения и Налоговый суд, и называет источники, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему налоговому консультанту — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: США: требования к журналу пробега.