 DriveHub
Průvodce zemí · Spojené státy americké · 9 min
Rekonstruovat knihu jízd pro IRS? Pozdní kniha jízd platí, jen když vychází ze záznamů
Je čas daňového přiznání, nebo přišel dopis od IRS, a kniha jízd žádná – nebo jen její část. Můžete knihu jízd zrekonstruovat teď? Předpis dovoluje záznam pořízený později, ale přikládá mu menší váhu a slovo „reconstruction“ si nechává pro záznamy, které se ztratily. Tax Court vedl jasnou hranici mezi pozdními knihami jízd, které uznává, a těmi, které zamítá.

Stručná odpověď
Knihu jízd smíte sepsat dodatečně. Zda obstojí, závisí na tom, z čeho ji sestavíte.
- Zákon má dvě cesty. IRC § 274(d) přijímá "adequate records" nebo "sufficient evidence corroborating the taxpayer's own statement". Auto je na jeho seznamu, takže jedno z obojího je nutné.
- Pozdní záznam je přípustný a má menší cenu. Předpis říká, že záznam pořízený v době jízdy nebo krátce po ní "has a high degree of credibility not present with respect to a statement prepared subsequent thereto".
- „Reconstruction“ je právem jen u ztracených záznamů. Předpis ho přiznává tam, kde záznamy zničil "by fire, flood, earthquake, or other casualty" – ne tam, kde se kniha jízd nikdy nevedla.
- Žádné odhady. Publication 463: "You can't deduct amounts that you approximate or estimate." Ani Tax Court za vás míle odhadnout nesmí.
- Co obstojí: v rozhodnutích byla pozdní kniha jízd uznána, když vycházela ze záznamů pořízených v době jízd a byla podrobná. Knihy jízd sestavené zpaměti nebo bez služebních účelů uznány nebyly.
Co úplná kniha jízd obsahuje a proč není nutný zápis v týž den, popisuje článek adequate records pro IRS. Tato stránka je o knize jízd, kterou jste nevedli.
Dvě cesty v zákoně a auto je na jeho seznamu
§ 274(d) nepřipouští žádný odpočet "with respect to any listed property", pokud ho nedoložíte "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". § 280F(d)(4)(A) činí z "any passenger automobile" listed property.
Pro auto stanoví náležitosti 26 CFR § 1.274-5T(b)(6): míle každého služebního použití a "the total use of the listed property for the taxable period", datum a služební účel.
Standardní sazba za míli na tom nic nemění. § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use." Sazba nahrazuje účtenky, ne knihu jízd.
Pozdě sepsaná kniha jízd je přípustná, ale má menší cenu
§ 1.274-5T(c)(1) řadí důkazy podle toho, kdy vznikly:
"Written evidence has considerably more probative value than oral evidence alone. In addition, the probative value of written evidence is greater the closer in time it relates to the expenditure or use."
Pak říká, co pozdní prohlášení potřebuje:
"… the corroborative evidence required to support a statement not make at or near the time of the expenditure or use must have a high degree of probative value to elevate such statement and evidence to the level of credibility reflected by a record made at or near the time …"
(„not make“ zde a „corrobative“ níže je pravopis samotného předpisu.) „At or near the time“ znamená, že jste při zápisu měli "full present knowledge of each element" (§ 1.274-5T(c)(2)(ii)(A)).
Kniha jízd za loňský rok sepsaná v březnu tedy zakázaná není. Jen začíná s menší vahou a potřebuje silnou oporu, aby rozdíl dohnala. Kniha jízd sepsaná teď, kýmkoli, je záznam pořízený dodatečně.
Druhá cesta: vaše vlastní prohlášení plus podpůrné důkazy
Pokud vaše záznamy nejsou adequate, dovoluje vám § 1.274-5T(c)(3)(i) prokázat každou náležitost "By his own statement, whether written or oral, containing specific information in detail", spolu s "other corrobative evidence sufficient to establish such element."
Předpis dělí náležitosti podle druhu důkazu, který každá potřebuje:
- Míle a datum potřebují "direct evidence, such as a statement in writing or the oral testimony of … witnesses setting forth detailed information about such element, or the documentary evidence" podle (c)(2).
- Služební účel "may be circumstantial evidence."
Publication 463, kapitola 5, What if I Have Incomplete Records?, uvádí příklad s jízdami: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business."
Existují dvoje užší dveře. Podle (c)(2)(v) může poplatník, který "substantially complied" s pravidly o adequate records, prokázat chybějící náležitost "by evidence which the district director shall deem adequate." Podle (c)(4) se výjimečné okolnosti uplatní jen tam, kde jste "by reason of the inherent nature of the situation" nemohli získat ani adequate records, ani jiné dostatečné důkazy, a předložíte důkazy, "which possesses the highest degree of probative value possible under the circumstances".
„Reconstruction“ v předpisu znamená ztracené záznamy
V předpisu se to slovo objevuje v § 1.274-5T(c)(5), Loss of records due to circumstances beyond control of the taxpayer:
"Where the taxpayer establishes that the failure to produce adequate records is due to the loss of such records through circumstances beyond the taxpayer's control, such as destruction by fire, flood, earthquake, or other casualty, the taxpayer shall have a right to substantiate a deduction by reasonable reconstruction of his expenditures or use."
Publication 463, Destroyed records, říká totéž: "Reasons beyond your control include fire, flood, and other casualties."
Kniha jízd, která se prostě nikdy nevedla, takové právo nemá. Spadá pod výše uvedená pravidla o pozdních záznamech a podpůrných důkazech.
Ani pohroma sama o sobě nestačí. Ve věci Patitz v. Commissioner, T.C. Memo. 2022-99, zničil záznamy hurikán Matthew. Soud: "Crucial to this reconstruction is that the secondary evidence be credible." K jednomu nároku v tomto případu, kde nezbylo nic, z čeho stavět: "While the loss of the records was due to unfortunate circumstances, the Court carefully reviewed the record and does not find adequate evidence to allow the deduction." U mil dopadl tentýž případ opačně – viz níže.
Žádné odhady: pravidlo Cohan na auto nedosáhne
U mnoha výdajů může soud, který je přesvědčen, že výdaj vznikl, ale ne o jeho výši, výši odhadnout – to je pravidlo Cohan. § 274(d) ho vypíná.
Sanford v. Commissioner, 50 T.C. 823 (1968), aff'd 412 F.2d 201 (2d Cir. 1969): výdaje "not thus substantiated will be disallowed in full." Second Circuit uvedl, že předpis naplňuje Kongresem vyhlášený účel "insuring 'that no deduction is allowed solely on the basis of his own [the taxpayer's] unsupported self-serving testimony.'"
Sanford se týkal pohoštění. Tax Court ho na auta uplatňuje výslovně. Ottuso v. Commissioner, T.C. Memo. 2024-91: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses."
Ottuso cituje starší případ DeLima, T.C. Memo. 2012-291, který ukazuje, co to znamená v praxi: "While we do not doubt that [the taxpayer] used one or more vehicles for business during 2005, we have no choice but to deny her any deduction for vehicle expenses in excess of the amount already allowed by respondent".
Věřit, že jste jezdili služebně, nestačí. Míle je třeba doložit.
Co Tax Court udělal s knihami jízd sepsanými dodatečně
Čtyři memorandum opinions ukazují, kde hranice vede.
| Případ | Sestaveno z | Výsledek |
|---|---|---|
| Aulisio, T.C. Memo. 2024-29 | Kalendář a vzpomínky | Zamítnuto; jen míle, které IRS uznal |
| Schnackel, T.C. Memo. 2024-76 | Paměť, bez služebních účelů | Zamítnuto |
| Jadhav, T.C. Memo. 2023-140 | Nic pořízeného v době jízd; žádné doklady o čase, místě ani účelu | Zamítnuto |
| Patitz, T.C. Memo. 2022-99 | Ručně psané poznámky z návštěv klientů | Míle uznány |
Zamítnuto – sestaveno z kalendáře a vzpomínek. Ve věci Aulisio v. Commissioner, T.C. Memo. 2024-29, byla kniha jízd sestavena z kalendáře schůzek s klienty, s adresami a vzdálenostmi z Google Maps. Soud: "While contemporaneousness is not a strict requirement under section 274(d), substantiation documents created long after the expenditure have much less probative value." Obojí bylo "based on petitioner's recollection and are not corroborated by other evidence". Poplatník u soudu uplatňoval 5 200 mil a uznáno mu bylo 1 306 mil (751 $), které IRS už předtím připustil – zhruba čtvrtina.
Zamítnuto – zpaměti a bez účelů. Ve věci Schnackel v. Commissioner, T.C. Memo. 2024-76, byla kniha jízd "recalled from his memory", sepsaná v roce 2012 pro přiznání za rok 2011. Měla cíle a míle, ale žádné účely. Soud: "The lack of business purpose on the mileage log makes it insufficient to substantiate the claimed deduction by adequate records".
Zamítnuto – rekonstruované knihy jízd a stavy tachometru. Ve věci Jadhav v. Commissioner, T.C. Memo. 2023-140, soud shledal "reconstructions of purported travel logs and odometer readings" bez "documentary evidence or other direct or circumstantial evidence of the time, location, and business purpose". § 274(d) splněn nebyl.
Uznáno – přepsáno z ručních záznamů pořízených při návštěvách klientů. Ve věci Patitz si poplatník při návštěvách klientů vedl ručně psané záznamy a pak je přenesl do elektronických týdenních knih jízd s týdenním součtem, služebními mílemi a mílemi dojíždění. Soud shledal svědectví věrohodným a míle uznal.
Schnackel popisuje i starší případ Larson, T.C. Memo. 2008-187, kde byly knihy jízd nepořízené v době jízd uznány, "when … logs were prepared on the basis of contemporaneous records and were exhaustively detailed", spolu s "highly probative testimony".
Hranice tedy nezní „zapsáno v týž den, nebo bezcenné“. Pozdní kniha jízd obstojí, když vychází ze záznamů pořízených v době jízd a je podrobná. Kniha jízd sestavená zpaměti nebo bez služebních účelů neobstojí.
Přiznání se ptá, zda máte důkazy
Při podání otázku přeskočit nemůžete. Schedule C (Form 1040), část IV, se ptá:
- "47a Do you have evidence to support your deduction?"
- "b If 'Yes,' is the evidence written?"
Form 4562, řádky 24a–24b, se na totéž ptá poplatníka, který odepisuje. Pokyny k řádku 47 odkazují na Publication 463. Tatáž část IV se ptá na vaše služební míle, míle dojíždění a ostatní míle za rok (řádek 44). Zda řidič OSVČ použije sazbu, nebo skutečné náklady, popisuje článek standardní sazba za míli, nebo skutečné výdaje.
Pokud IRS přiznání prověří
Publication 463, If your return is examined: "you may have to provide additional information to the IRS. This information could be needed to clarify or to establish the accuracy or reliability of information contained in your records, statements, testimony, or documentary evidence before a deduction is allowed."
Tam se dodatečně sepsaná kniha jízd poměřuje s výše uvedenými pravidly. Pokud neobstojí, služební míle, které nelze doložit, se neuznají.
Navrch může přijít pokuta. IRC § 6662 přidává "20 percent of the portion of the underpayment" za nedbalost nebo podstatné zkrácení daně. Zkrácení je podstatné, když přesahuje vyšší z částek 10 % daně, která měla být uvedena, nebo 5 000 $. 26 CFR § 1.6662-3(b)(1): "'Negligence' also includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly."
Řidičům přes aplikace nenahradí knihu jízd ani údaj o mílích od platformy. V případu jednoho řidiče Uberu soud uznal míle, které vykázal Uber, a nic víc – podrobně v článku kniha jízd pro řidiče Uberu, Lyftu a DoorDashe.
Z čeho lze pozdní knihu jízd sestavit
Prameny ukazují stejným směrem. Každá položka níže pochází z předpisu, z Publication 463 nebo z výše uvedených rozhodnutí.
- Záznamy pořízené v době jízd. Patitz a Larson stály na poznámkách nebo záznamech pořízených, když se jezdilo. Aulisio neuspěl s kalendářem, o kterém soud shledal, že stojí na vzpomínkách.
- Přímé nebo listinné důkazy pro míle a data. Předpis je pro tyto náležitosti vyžaduje; Publication 463 jmenuje faktury za dodávky jako důkaz toho, kdy se auto používalo.
- Služební účel u každé jízdy. Schnackel neuspěl kvůli jeho absenci. Účel je jediná náležitost, která smí stát na nepřímých důkazech.
- Celkové míle za rok. Jsou jednou z náležitostí podle § 1.274-5T(b)(6) a řádek 44 Schedule C z nich vychází.
- Žádné odhady. Číslo, které přibližně určíte nebo odhadnete, odečíst nelze.
Jak silné jsou vaše vlastní důkazy, závisí na vašich okolnostech a je to otázka pro vašeho daňového poradce.
Odteď je to snazší. Kniha jízd vedená týdně se počítá jako pořízená v době jízd nebo krátce po nich a "a record of the business use of listed property, such as a computer or automobile, prepared in a computer memory device with the aid of a logging program will constitute an adequate record" (§ 1.274-5T(c)(2)(ii)(C)(2)). Prázdná americká šablona knihy jízd (PDF) je jeden ze způsobů, jak ji vést.
Jak to DriveHub usnadní
Nejdřív, co nedokáže. DriveHub nezrekonstruuje rok, kdy nebyl nainstalovaný. Nevytváří ani jízdy z kalendáře nebo z paměti – tedy ten druh knihy jízd, který Tax Court zamítl.
Stará se o to, aby kniha jízd na příští rok vznikala v době jízd. Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Služební i soukromé jízdy se zaznamenávají stejně, takže roční součet je změřený, ne dodatečně sečtený.
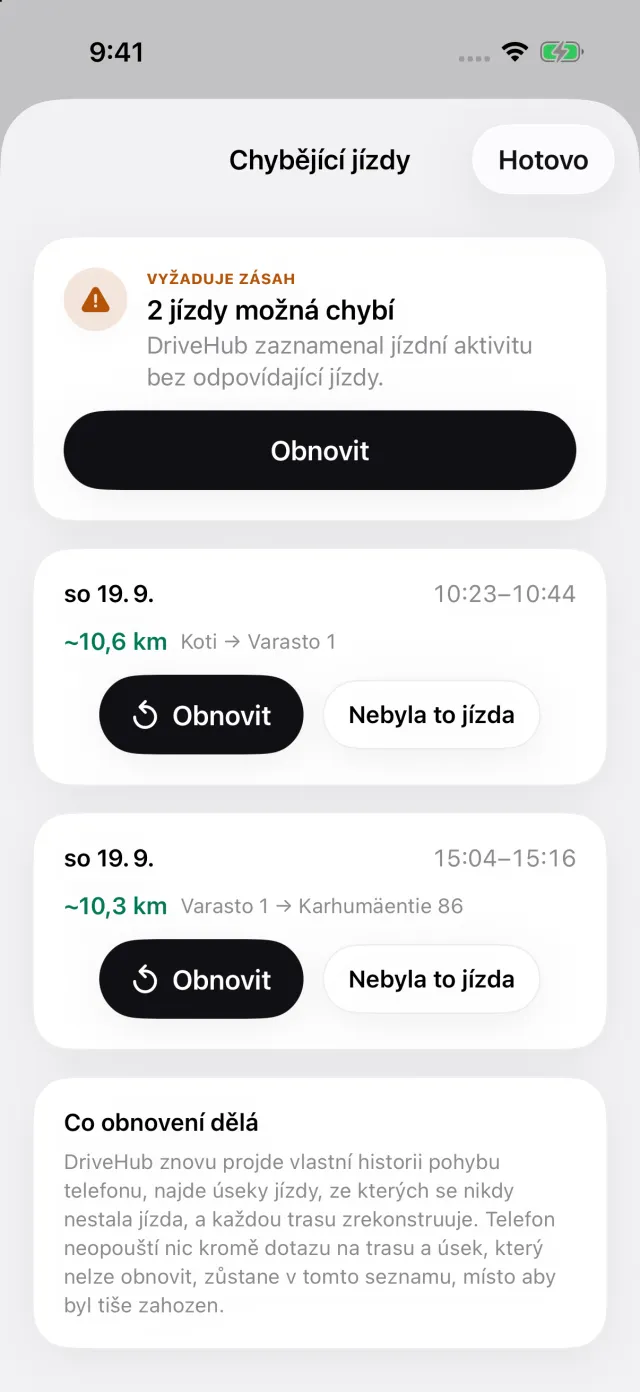
Pokud váš iPhone zaznamenal jízdu autem bez odpovídající jízdy v aplikaci, objeví se na kartě Jízdy příběh Zmeškané jízdy. Otevře Chybějící jízdy. Obnovit sestaví trasu jen z jízdy, kterou zaznamenal sám váš iPhone. Kde není z čeho vycházet – telefon byl vypnutý, vybitý nebo v režimu Letadlo –, přidáte jízdu ručně. Zapněte v Nastavení přehledu volbu Zobrazovat, jak byla každá jízda zaznamenána a řádek výkazu ji označí jako Ručně.
Většinu jízd DriveHub zařadí jako Služebně nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá. Napište účel vlastními slovy, dokud si ho ještě pamatujete. Výkaz uvádí u každé jízdy datum, cíl, služební účel a míle. U výkazu pro jedno auto uvádí jako samostatný blok i počáteční a konečný stav tachometru za daňový rok, které zadáte – součet, který řádek 44 Schedule C dělí na služební míle, míle dojíždění a ostatní míle.
Pokud jste jízdy vedli v jiné aplikaci na knihu jízd, Import z jiné aplikace je přenese i s jejich původními daty.
- DriveHub v App Storu
- Pravidla knihy jízd v USA
- Nastavte automatický záznam a zjistěte, když nějaká jízda chybí
Tato stránka uvádí, co říkají Publication 463, Internal Revenue Code, jeho prováděcí předpisy a Tax Court, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého daňového poradce – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Spojené státy americké: požadavky na knihu jízd.