 DriveHub
Länderratgeber · Vereinigte Staaten · 9 Min.
Ein Fahrtenbuch für den IRS rekonstruieren? Ein nachträgliches zählt nur, wenn es aus Unterlagen aufgebaut ist
Die Steuererklärung steht an, oder ein Brief des IRS ist gekommen, und es gibt kein Fahrtenbuch — oder nur einen Teil davon. Können Sie jetzt ein Fahrtenbuch rekonstruieren? Die Regulation lässt eine spät erstellte Aufzeichnung zu, gewichtet sie aber geringer und behält das Wort „reconstruction“ Unterlagen vor, die verloren gegangen sind. Der Tax Court hat eine klare Linie gezogen zwischen den nachträglichen Fahrtenbüchern, die er anerkennt, und denen, die er verwirft.

Die kurze Antwort
Sie dürfen ein Fahrtenbuch nachträglich schreiben. Ob es hält, hängt davon ab, woraus Sie es aufbauen.
- Das Gesetz kennt zwei Wege. IRC § 274(d) akzeptiert "adequate records" oder "sufficient evidence corroborating the taxpayer's own statement". Ein Auto steht auf seiner Liste, einer der beiden Wege ist also Pflicht.
- Eine späte Aufzeichnung ist erlaubt, aber weniger wert. Die Regulation sagt, eine Aufzeichnung, die zum Zeitpunkt oder zeitnah entstand, "has a high degree of credibility not present with respect to a statement prepared subsequent thereto".
- „Reconstruction“ ist ein Recht nur bei verlorenen Unterlagen. Die Regulation gewährt es, wo Unterlagen "by fire, flood, earthquake, or other casualty" zerstört wurden — nicht, wo nie ein Fahrtenbuch geführt wurde.
- Keine Schätzungen. Publication 463: "You can't deduct amounts that you approximate or estimate." Auch der Tax Court darf die Meilen nicht für Sie schätzen.
- Was besteht: In den Fällen wurde ein spätes Fahrtenbuch anerkannt, wenn es aus Unterlagen aufgebaut war, die zum Zeitpunkt entstanden, und detailliert war. Fahrtenbücher aus dem Gedächtnis oder ohne geschäftlichen Zweck wurden es nicht.
Was ein vollständiges Fahrtenbuch enthält und warum ein Eintrag am selben Tag nicht verlangt ist, steht unter adequate records für den IRS. Diese Seite handelt von dem Fahrtenbuch, das Sie nicht geführt haben.
Zwei Wege im Gesetz, und ein Auto steht auf seiner Liste
§ 274(d) lässt keinen Abzug "with respect to any listed property" zu, wenn Sie ihn nicht "by adequate records or by sufficient evidence corroborating the taxpayer's own statement" nachweisen. § 280F(d)(4)(A) macht "any passenger automobile" zu listed property.
Für ein Auto stehen die Elemente in 26 CFR § 1.274-5T(b)(6): die Meilen jeder geschäftlichen Nutzung und "the total use of the listed property for the taxable period", das Datum und der geschäftliche Zweck.
Der Standard-Meilensatz ändert daran nichts. § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use." Der Satz ersetzt die Belege, nicht das Fahrtenbuch.
Ein spät geschriebenes Fahrtenbuch ist erlaubt, und es ist weniger wert
§ 1.274-5T(c)(1) ordnet Beweismittel danach, wann sie entstanden sind:
"Written evidence has considerably more probative value than oral evidence alone. In addition, the probative value of written evidence is greater the closer in time it relates to the expenditure or use."
Dann sagt sie, was eine späte Aussage braucht:
"… the corroborative evidence required to support a statement not make at or near the time of the expenditure or use must have a high degree of probative value to elevate such statement and evidence to the level of credibility reflected by a record made at or near the time …"
(„not make“ hier und „corrobative“ weiter unten sind die eigene Schreibweise der Regulation.) „At or near the time“ heißt, dass Sie beim Schreiben "full present knowledge of each element" hatten (§ 1.274-5T(c)(2)(ii)(A)).
Ein im März für das Vorjahr geschriebenes Fahrtenbuch ist also nicht verboten. Es beginnt nur mit weniger Gewicht und braucht starke Stützen, um den Unterschied auszugleichen. Ein Fahrtenbuch, das jetzt geschrieben wird, von wem auch immer, ist eine nachträglich erstellte Aufzeichnung.
Der zweite Weg: Ihre eigene Aussage plus Bestätigung
Sind Ihre Aufzeichnungen nicht adequate, lässt § 1.274-5T(c)(3)(i) Sie jedes Element "By his own statement, whether written or oral, containing specific information in detail" nachweisen, zusammen mit "other corrobative evidence sufficient to establish such element."
Die Regulation teilt die Elemente nach der Art des Beweises auf, den jedes braucht:
- Die Meilen und das Datum brauchen "direct evidence, such as a statement in writing or the oral testimony of … witnesses setting forth detailed information about such element, or the documentary evidence" im Sinne von (c)(2).
- Der geschäftliche Zweck "may be circumstantial evidence."
Publication 463, Kapitel 5, What if I Have Incomplete Records?, gibt ein Beispiel zum Fahren: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business."
Es gibt zwei engere Türen. Nach (c)(2)(v) darf ein Steuerpflichtiger, der die Regeln über adequate records "substantially complied" hat, ein fehlendes Element "by evidence which the district director shall deem adequate" nachweisen. Nach (c)(4) gelten außergewöhnliche Umstände nur, wo Sie "by reason of the inherent nature of the situation" weder adequate records noch andere ausreichende Beweise beschaffen konnten, und Sie Beweise vorlegen, "which possesses the highest degree of probative value possible under the circumstances".
„Reconstruction“ heißt in der Regulation: verlorene Unterlagen
In der Regulation steht das Wort in § 1.274-5T(c)(5), Loss of records due to circumstances beyond control of the taxpayer:
"Where the taxpayer establishes that the failure to produce adequate records is due to the loss of such records through circumstances beyond the taxpayer's control, such as destruction by fire, flood, earthquake, or other casualty, the taxpayer shall have a right to substantiate a deduction by reasonable reconstruction of his expenditures or use."
Publication 463, Destroyed records, sagt dasselbe: "Reasons beyond your control include fire, flood, and other casualties."
Ein Fahrtenbuch, das schlicht nie geführt wurde, bekommt kein solches Recht. Es fällt unter die Regeln über späte Aufzeichnungen und Bestätigung oben.
Selbst ein Schadensereignis genügt für sich allein nicht. In Patitz v. Commissioner, T.C. Memo. 2022-99, gingen Unterlagen durch den Hurrikan Matthew verloren. Das Gericht: "Crucial to this reconstruction is that the secondary evidence be credible." Zu einem Posten in diesem Fall, bei dem nichts mehr übrig war, woraus man hätte rekonstruieren können: "While the loss of the records was due to unfortunate circumstances, the Court carefully reviewed the record and does not find adequate evidence to allow the deduction." Bei den Meilen ging derselbe Fall anders aus — siehe unten.
Keine Schätzungen: Die Cohan-Regel reicht nicht bis zum Auto
Bei vielen Ausgaben darf ein Gericht, das davon überzeugt ist, dass eine Ausgabe angefallen ist, aber nicht von ihrer Höhe, den Betrag schätzen — die Cohan-Regel. § 274(d) schaltet das ab.
Sanford v. Commissioner, 50 T.C. 823 (1968), aff'd 412 F.2d 201 (2d Cir. 1969): Ausgaben, die "not thus substantiated will be disallowed in full." Der Second Circuit sagte, die Regulation setze den erklärten Zweck des Kongresses um, "insuring 'that no deduction is allowed solely on the basis of his own [the taxpayer's] unsupported self-serving testimony.'"
Sanford betraf Bewirtungskosten. Der Tax Court wendet es ausdrücklich auf Autos an. Ottuso v. Commissioner, T.C. Memo. 2024-91: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses."
Ottuso zitiert einen früheren Fall, DeLima, T.C. Memo. 2012-291, der zeigt, was das praktisch heißt: "While we do not doubt that [the taxpayer] used one or more vehicles for business during 2005, we have no choice but to deny her any deduction for vehicle expenses in excess of the amount already allowed by respondent".
Zu glauben, dass Sie geschäftlich gefahren sind, genügt nicht. Die Meilen müssen nachgewiesen werden.
Was der Tax Court mit nachträglich geschriebenen Fahrtenbüchern gemacht hat
Vier memorandum opinions zeigen, wo die Linie verläuft.
| Fall | Aufgebaut aus | Ergebnis |
|---|---|---|
| Aulisio, T.C. Memo. 2024-29 | Einem Kalender und der Erinnerung | Verworfen; nur die Meilen, die der IRS zugestanden hatte |
| Schnackel, T.C. Memo. 2024-76 | Dem Gedächtnis, ohne geschäftliche Zwecke | Verworfen |
| Jadhav, T.C. Memo. 2023-140 | Nichts, was zum Zeitpunkt entstand; keine Belege für Zeit, Ort oder Zweck | Verworfen |
| Patitz, T.C. Memo. 2022-99 | Handschriftlichen Notizen bei Kundenbesuchen | Meilen anerkannt |
Verworfen — aus einem Kalender und der Erinnerung. In Aulisio v. Commissioner, T.C. Memo. 2024-29, wurde ein Fahrtenbuch aus einem Kalender mit Kundenterminen aufgebaut, mit Adressen und Entfernungen aus Google Maps. Das Gericht: "While contemporaneousness is not a strict requirement under section 274(d), substantiation documents created long after the expenditure have much less probative value." Beides war "based on petitioner's recollection and are not corroborated by other evidence". Der Steuerpflichtige machte vor Gericht 5 200 Meilen geltend und bekam die 1 306 Meilen (751 $), die der IRS bereits zugestanden hatte — etwa ein Viertel.
Verworfen — aus dem Gedächtnis, und ohne Zwecke. In Schnackel v. Commissioner, T.C. Memo. 2024-76, war das Fahrtenbuch "recalled from his memory", 2012 für die Steuererklärung 2011 erstellt. Es enthielt Ziele und Meilen, aber keine Zwecke. Das Gericht: "The lack of business purpose on the mileage log makes it insufficient to substantiate the claimed deduction by adequate records".
Verworfen — rekonstruierte Fahrtenbücher und Kilometerstände. In Jadhav v. Commissioner, T.C. Memo. 2023-140, fand das Gericht "reconstructions of purported travel logs and odometer readings" ohne "documentary evidence or other direct or circumstantial evidence of the time, location, and business purpose". § 274(d) war nicht erfüllt.
Anerkannt — übertragen aus handschriftlichen Notizen bei Kundenbesuchen. In Patitz machte der Steuerpflichtige bei Kundenbesuchen handschriftliche Notizen und übertrug sie dann in elektronische Wochen-Fahrtenbücher mit der Wochensumme, den geschäftlichen Meilen und den Meilen für den Arbeitsweg. Das Gericht hielt die Aussage für glaubwürdig und erkannte die Fahrzeugmeilen an.
Schnackel beschreibt außerdem einen älteren Fall, Larson, T.C. Memo. 2008-187, in dem nicht zeitnah erstellte Fahrtenbücher anerkannt wurden, "when … logs were prepared on the basis of contemporaneous records and were exhaustively detailed", zusammen mit "highly probative testimony".
Die Linie heißt also nicht „am selben Tag geschrieben oder wertlos“. Ein spätes Fahrtenbuch besteht, wenn es aus Unterlagen aufgebaut ist, die zum Zeitpunkt entstanden, und detailliert ist. Ein Fahrtenbuch aus dem Gedächtnis oder ohne geschäftliche Zwecke besteht nicht.
Die Steuererklärung fragt, ob Sie Belege haben
Um die Frage kommen Sie bei der Abgabe nicht herum. Schedule C (Form 1040), Part IV, fragt:
- "47a Do you have evidence to support your deduction?"
- "b If 'Yes,' is the evidence written?"
Form 4562, Zeilen 24a–24b, fragt dasselbe, wenn Sie abschreiben. Die Anleitung zu Zeile 47 verweist auf Publication 463. Derselbe Part IV fragt nach Ihren geschäftlichen, Arbeitsweg- und sonstigen Meilen des Jahres (Zeile 44). Ob ein selbständiger Fahrer den Satz oder die tatsächlichen Kosten verwendet, steht unter standard mileage rate oder tatsächliche Kosten.
Wenn der IRS die Steuererklärung prüft
Publication 463, If your return is examined: "you may have to provide additional information to the IRS. This information could be needed to clarify or to establish the accuracy or reliability of information contained in your records, statements, testimony, or documentary evidence before a deduction is allowed."
Dort wird ein nachträglich geschriebenes Fahrtenbuch an den Regeln oben gemessen. Besteht es nicht, werden die geschäftlichen Meilen, die sich nicht nachweisen lassen, gestrichen.
Ein Zuschlag kann hinzukommen. IRC § 6662 schlägt wegen Fahrlässigkeit oder einer erheblichen Unterbewertung "20 percent of the portion of the underpayment" auf. Erheblich ist eine Unterbewertung, wenn sie den höheren Betrag von 10 % der auszuweisenden Steuer oder 5 000 $ übersteigt. 26 CFR § 1.6662-3(b)(1): "'Negligence' also includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly."
Für Gig-Fahrer ist auch die Meilenzahl der Plattform kein Ersatz. Im Fall eines Uber-Fahrers erkannte das Gericht die Meilen an, die Uber gemeldet hatte, und nichts darüber hinaus — dargestellt im Artikel Fahrtenbuch für Uber-, Lyft- und DoorDash-Fahrer.
Woraus sich ein spätes Fahrtenbuch aufbauen lässt
Die Quellen weisen in dieselbe Richtung. Jeder Punkt unten stammt aus der Regulation, aus Publication 463 oder aus den Fällen oben.
- Unterlagen, die zum Zeitpunkt entstanden. Patitz und Larson hingen an Notizen oder Aufzeichnungen, die beim Fahren entstanden. Aulisio scheiterte an einem Kalender, der nach Ansicht des Gerichts auf Erinnerung beruhte.
- Direkte oder urkundliche Belege für Meilen und Daten. Die Regulation verlangt sie für diese Elemente; Publication 463 nennt Lieferrechnungen als Beleg dafür, wann das Auto genutzt wurde.
- Ein geschäftlicher Zweck für jede Fahrt. Schnackel scheiterte an seinem Fehlen. Der Zweck ist das eine Element, das auf Indizien beruhen darf.
- Die Gesamtmeilen des Jahres. Sie sind eines der Elemente in § 1.274-5T(b)(6), und Zeile 44 der Schedule C geht von ihnen aus.
- Keine Schätzungen. Eine Zahl, die Sie annähern oder schätzen, kann nicht abgezogen werden.
Wie stark Ihre eigenen Belege sind, hängt von Ihrem Sachverhalt ab und ist eine Frage für Ihren tax preparer.
Von jetzt an ist das Problem leichter. Ein wöchentlich geführtes Fahrtenbuch gilt als zum Zeitpunkt oder zeitnah erstellt, und "a record of the business use of listed property, such as a computer or automobile, prepared in a computer memory device with the aid of a logging program will constitute an adequate record" (§ 1.274-5T(c)(2)(ii)(C)(2)). Eine leere US-Fahrtenbuch-Vorlage (PDF) ist ein Weg, es zu führen.
Wie DriveHub das einfacher macht
Zuerst, was es nicht kann. DriveHub kann kein Jahr rekonstruieren, in dem es nicht installiert war. Es erzeugt auch keine Fahrten aus einem Kalender oder aus dem Gedächtnis — die Art Fahrtenbuch, die der Tax Court verworfen hat.
Was es tut: Es sorgt dafür, dass das Fahrtenbuch des nächsten Jahres zum Zeitpunkt entsteht. Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Geschäftliche und private Fahrten werden gleichermaßen aufgezeichnet, sodass die Jahressumme gemessen und nicht später zusammengerechnet wird.
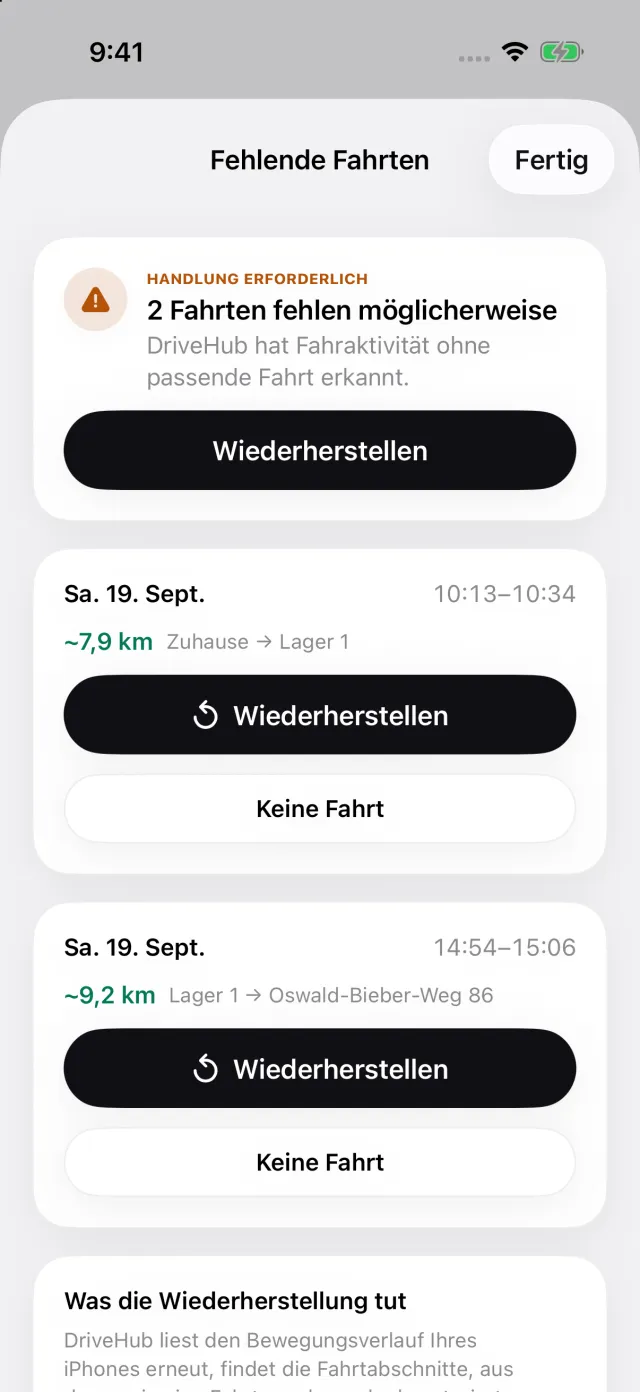
Hat Ihr iPhone Fahrten registriert, zu denen es keinen passenden Eintrag gibt, erscheint im Tab Fahrten die Story Verpasste Fahrten. Sie öffnet Fehlende Fahrten. Wiederherstellen rekonstruiert die Route nur aus Fahrten, die Ihr iPhone selbst registriert hat. Wo es nichts gibt, woraus man arbeiten könnte — das Telefon war aus, leer oder im Flugmodus —, fügen Sie die Fahrt von Hand hinzu. Schalten Sie in den Berichtseinstellungen Zeigen, wie jede Fahrt erfasst wurde ein, und die Zeile im Bericht kennzeichnet sie als Manuell.
DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie nach dem Rest. Schreiben Sie den Zweck in Ihren eigenen Worten auf, solange Sie sich noch erinnern. Der Bericht druckt Datum, Ziel, den geschäftlichen Zweck und die Meilen je Fahrt. Bei einem Bericht für ein einzelnes Auto druckt er außerdem den Stand des Meilenzählers am Anfang und am Ende des Steuerjahres, den Sie eintragen, als eigenen Block — die Summe, die Zeile 44 der Schedule C in geschäftliche, Arbeitsweg- und sonstige Meilen aufteilt.
Haben Sie Fahrten in einer anderen Fahrtenbuch-App geführt, holt Aus anderer App importieren sie mit ihren ursprünglichen Daten herüber.
- DriveHub im App Store
- Die US-Regeln für das Fahrtenbuch
- Automatische Aufzeichnung einrichten und erfahren, wenn eine Fahrt verpasst wurde
Diese Seite gibt wieder, was Publication 463, der Internal Revenue Code, seine Regulations und der Tax Court sagen, und nennt sie, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kennt Ihre Umstände nicht. Wenn es um Geld geht, fragen Sie Ihren tax preparer — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Vereinigte Staaten: Anforderungen an das Fahrtenbuch.