 DriveHub
Riigijuhend · Ameerika Ühendriigid · 9 min
Sõidupäeviku taastamine IRS-i jaoks? Hiljem kirjutatud päevik loeb ainult siis, kui see on tehtud dokumentide põhjal
On deklaratsiooni aeg või on tulnud IRS-i kiri, ja sõidupäevikut ei ole — või on ainult osa sellest. Kas saad sõidupäeviku nüüd taastada? Regulatsioon lubab hiljem tehtud arvestust, kuid annab sellele vähem kaalu ja jätab sõna „reconstruction“ kadunud dokumentide jaoks. Tax Court on tõmmanud selge piiri hiliste päevikute vahele, mille ta aktsepteerib, ja nende vahele, mille ta kõrvale heidab.

Lühike vastus
Sõidupäevikut võib kirjutada tagantjärele. Kas see peab, sõltub sellest, millest sa selle ehitad.
- Seaduses on kaks teed. IRC § 274(d) aktsepteerib "adequate records" või "sufficient evidence corroborating the taxpayer's own statement". Auto on selle loendis, nii et üks kahest on nõutav.
- Hiline arvestus on lubatud, kuid vähem väärt. Regulatsioon ütleb, et kasutamise ajal või selle lähedal tehtud arvestus "has a high degree of credibility not present with respect to a statement prepared subsequent thereto".
- „Reconstruction“ on õigus ainult kadunud dokumentide korral. Regulatsioon annab selle, kui dokumendid hävisid "by fire, flood, earthquake, or other casualty" — mitte siis, kui päevikut kunagi ei peetudki.
- Hinnangud ei loe. Publication 463: "You can't deduct amounts that you approximate or estimate." Ka Tax Court ei tohi miile sinu eest arvata.
- Mis peab vastu: kohtuasjades aktsepteeriti hilist päevikut, kui see oli ehitatud omaaegsete dokumentide põhjal ja oli üksikasjalik. Mälu järgi või ilma tööalase eesmärgita ehitatud päevikuid ei aktsepteeritud.
Mida täielik sõidupäevik sisaldab ja miks samal päeval tehtud kannet ei nõuta, on artiklis „adequate records“ IRS-i jaoks. See leht räägib päevikust, mida sa ei pidanud.
Seaduses on kaks teed, ja auto on selle loendis
§ 274(d) ei luba mahaarvamist "with respect to any listed property", kui sa seda ei tõenda "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". § 280F(d)(4)(A) teeb "any passenger automobile"'st listed property.
Auto puhul on elemendid kirjas 26 CFR § 1.274-5T(b)(6)-s: iga tööalase kasutuse miilid ja "the total use of the listed property for the taxable period", kuupäev ja tööalane eesmärk.
Standardne miilimäär seda ei muuda. § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use." Määr asendab tšekid, mitte sõidupäevikut.
Hiljem kirjutatud päevik on lubatud, ja see on vähem väärt
§ 1.274-5T(c)(1) järjestab tõendid selle järgi, millal need tehti:
"Written evidence has considerably more probative value than oral evidence alone. In addition, the probative value of written evidence is greater the closer in time it relates to the expenditure or use."
Seejärel ütleb see, mida hiline väide vajab:
"… the corroborative evidence required to support a statement not make at or near the time of the expenditure or use must have a high degree of probative value to elevate such statement and evidence to the level of credibility reflected by a record made at or near the time …"
(„not make“ siin ja „corrobative“ allpool on regulatsiooni enda kirjapilt.) „At or near the time“ tähendab, et sul oli kirjutamise ajal "full present knowledge of each element" (§ 1.274-5T(c)(2)(ii)(A)).
Märtsis eelmise aasta kohta kirjutatud päevik ei ole seega keelatud. See lihtsalt alustab väiksema kaaluga ja vajab vahe korvamiseks tugevat tuge. Päevik, mille keegi praegu kirjutab, on tagantjärele tehtud arvestus.
Teine tee: sinu enda väide koos kinnitusega
Kui sinu arvestus ei ole piisav, lubab § 1.274-5T(c)(3)(i) tõendada iga elementi "By his own statement, whether written or oral, containing specific information in detail", koos "other corrobative evidence sufficient to establish such element."
Regulatsioon jagab elemendid selle järgi, millist tõendit igaüks vajab:
- Miilid ja kuupäev vajavad (c)(2) mõistes "direct evidence, such as a statement in writing or the oral testimony of … witnesses setting forth detailed information about such element, or the documentary evidence".
- Tööalane eesmärk "may be circumstantial evidence."
Publication 463, 5. peatükk, What if I Have Incomplete Records?, toob sõitmise näite: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business."
On ka kaks kitsamat ust. (c)(2)(v) järgi võib maksumaksja, kes "substantially complied" piisava arvestuse reeglitega, tõendada puuduva elemendi "by evidence which the district director shall deem adequate." (c)(4) järgi kehtivad erakorralised asjaolud ainult siis, kui sa "by reason of the inherent nature of the situation" ei saanud ei piisavat arvestust ega muid piisavaid tõendeid, ja esitad tõendid, "which possesses the highest degree of probative value possible under the circumstances".
„Reconstruction“ tähendab regulatsioonis kadunud dokumente
Regulatsioonis esineb see sõna § 1.274-5T(c)(5)-s, Loss of records due to circumstances beyond control of the taxpayer:
"Where the taxpayer establishes that the failure to produce adequate records is due to the loss of such records through circumstances beyond the taxpayer's control, such as destruction by fire, flood, earthquake, or other casualty, the taxpayer shall have a right to substantiate a deduction by reasonable reconstruction of his expenditures or use."
Publication 463, Destroyed records, ütleb sama: "Reasons beyond your control include fire, flood, and other casualties."
Päevik, mida lihtsalt kunagi ei peetud, sellist õigust ei saa. See kuulub ülaltoodud hilise arvestuse ja kinnituse reeglite alla.
Isegi õnnetus ei piisa üksi. Kaasuses Patitz v. Commissioner, T.C. Memo. 2022-99, läksid dokumendid kaotsi orkaan Matthew' tõttu. Kohus: "Crucial to this reconstruction is that the secondary evidence be credible." Ühe nõude kohta selles kaasuses, kus polnud enam millestki taastada: "While the loss of the records was due to unfortunate circumstances, the Court carefully reviewed the record and does not find adequate evidence to allow the deduction." Miilide osas läks sama kaasus teistpidi — vaata allpool.
Hinnangud ei loe: Cohani reegel autoni ei ulatu
Paljude kulude puhul, kui kohus on veendunud, et kulu tehti, kuid mitte selle suuruses, võib ta summa hinnata — see on Cohani reegel (Cohan rule). § 274(d) lülitab selle välja.
Sanford v. Commissioner, 50 T.C. 823 (1968), aff'd 412 F.2d 201 (2d Cir. 1969): kulud, mis on "not thus substantiated will be disallowed in full." Second Circuit ütles, et regulatsioon täidab Kongressi väljendatud eesmärki "insuring 'that no deduction is allowed solely on the basis of his own [the taxpayer's] unsupported self-serving testimony.'"
Sanford käsitles esinduskulusid. Tax Court rakendab seda autodele sõnaselgelt. Ottuso v. Commissioner, T.C. Memo. 2024-91: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses."
Ottuso tsiteerib varasemat kaasust DeLima, T.C. Memo. 2012-291, mis näitab, mida see praktikas tähendab: "While we do not doubt that [the taxpayer] used one or more vehicles for business during 2005, we have no choice but to deny her any deduction for vehicle expenses in excess of the amount already allowed by respondent".
Uskumisest, et sõitsid tööasjus, ei piisa. Miilid tuleb näidata.
Mida Tax Court tagantjärele kirjutatud päevikutega tegi
Neli memorandum opinion'it näitavad, kuhu piir jääb.
| Kaasus | Mille põhjal | Tulemus |
|---|---|---|
| Aulisio, T.C. Memo. 2024-29 | Kalender ja mälestused | Tagasi lükatud; ainult miilid, mille IRS tunnistas |
| Schnackel, T.C. Memo. 2024-76 | Mälu, tööalaseid eesmärke pole | Tagasi lükatud |
| Jadhav, T.C. Memo. 2023-140 | Midagi omaaegset; aja, koha ega eesmärgi dokumente pole | Tagasi lükatud |
| Patitz, T.C. Memo. 2022-99 | Kliendikülastustel tehtud käsitsi märkmed | Miilid lubatud |
Tagasi lükatud — kalendri ja mälestuste põhjal. Kaasuses Aulisio v. Commissioner, T.C. Memo. 2024-29, ehitati sõidupäevik kliendikohtumiste kalendri põhjal, aadresside ja Google Mapsi vahemaadega. Kohus: "While contemporaneousness is not a strict requirement under section 274(d), substantiation documents created long after the expenditure have much less probative value." Mõlemad olid "based on petitioner's recollection and are not corroborated by other evidence". Maksumaksja nõudis kohtus 5200 miili ja talle lubati 1306 miili (751 $), mille IRS oli juba tunnistanud — umbes veerand.
Tagasi lükatud — mälu järgi ja eesmärkideta. Kaasuses Schnackel v. Commissioner, T.C. Memo. 2024-76, oli päevik "recalled from his memory", koostatud 2012. aastal 2011. aasta deklaratsiooni jaoks. Selles olid sihtkohad ja miilid, kuid mitte eesmärgid. Kohus: "The lack of business purpose on the mileage log makes it insufficient to substantiate the claimed deduction by adequate records".
Tagasi lükatud — taastatud päevikud ja odomeetri näidud. Kaasuses Jadhav v. Commissioner, T.C. Memo. 2023-140, leidis kohus "reconstructions of purported travel logs and odometer readings" ilma "documentary evidence or other direct or circumstantial evidence of the time, location, and business purpose". § 274(d) nõuded ei olnud täidetud.
Lubatud — kirjutatud ümber kliendikülastustel tehtud käsitsi päevikutest. Kaasuses Patitz tegi maksumaksja kliendikülastustel käsitsi märkmeid ja kandis need seejärel elektroonilistesse iganädalastesse sõidupäevikutesse, koos nädala kogusumma, tööalaste ja tööle sõitmise miilidega. Kohus pidas tunnistust usaldusväärseks ja lubas auto miilid.
Schnackel kirjeldab ka varasemat kaasust Larson, T.C. Memo. 2008-187, kus mitte samal ajal koostatud päevikud aktsepteeriti, "when … logs were prepared on the basis of contemporaneous records and were exhaustively detailed", koos "highly probative testimony"-ga.
Piir ei ole seega „samal päeval kirjutatud või väärtusetu“. Hiline päevik peab vastu, kui see on ehitatud omaaegsete dokumentide põhjal ja on üksikasjalik. Mälu järgi või ilma tööalaste eesmärkideta ehitatud päevik vastu ei pea.
Deklaratsioon küsib, kas sul on tõendid
Deklareerimisel ei saa sa küsimusest mööda minna. Schedule C (Form 1040), Part IV, küsib:
- "47a Do you have evidence to support your deduction?"
- "b If 'Yes,' is the evidence written?"
Form 4562 read 24a–24b küsivad sama amortisatsiooni tegevalt deklareerijalt. Rea 47 juhised viitavad Publication 463-le. Sama Part IV küsib sinu aasta tööalaseid, tööle sõitmise ja muid miile (rida 44). See, kas ettevõtjast juht kasutab määra või tegelikke kulusid, on lahti kirjutatud artiklis standardne miilimäär või tegelikud kulud.
Kui IRS deklaratsiooni kontrollib
Publication 463, If your return is examined: "you may have to provide additional information to the IRS. This information could be needed to clarify or to establish the accuracy or reliability of information contained in your records, statements, testimony, or documentary evidence before a deduction is allowed."
Just seal pannakse tagantjärele kirjutatud päevik ülaltoodud reeglite vastu proovile. Kui see ei pea, jäetakse tööalased miilid, mida ei saa näidata, mahaarvamisest välja.
Peale võib tulla trahv. IRC § 6662 lisab hooletuse või olulise alamdeklareerimise eest "20 percent of the portion of the underpayment". Alamdeklareerimine on oluline, kui see ületab suurema kahest: 10 % näidatavast maksust või 5000 $. 26 CFR § 1.6662-3(b)(1): "'Negligence' also includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly."
Platvormijuhtidele ei asenda platvormi enda miilinäitaja samuti sõidupäevikut. Ühe Uberi juhi kaasuses lubas kohus Uberi teatatud miilid ja mitte rohkem — see on lahti kirjutatud artiklis sõidupäevik Uberi, Lyfti ja DoorDashi juhile.
Millest saab hilise päeviku ehitada
Allikad näitavad samas suunas. Iga allolev punkt pärineb regulatsioonist, Publication 463-st või ülaltoodud kaasustest.
- Omaaegsed dokumendid. Patitz ja Larson tuginesid märkmetele või dokumentidele, mis tehti sõitmise ajal. Aulisio kukkus läbi kalendri tõttu, mis kohtu hinnangul põhines mälestustel.
- Otsesed või dokumentaalsed tõendid miilide ja kuupäevade kohta. Regulatsioon nõuab neid nende elementide puhul; Publication 463 nimetab kohaletoimetamise arveid tõendiks selle kohta, millal autot kasutati.
- Tööalane eesmärk iga sõidu kohta. Schnackel kukkus läbi selle puudumise tõttu. Eesmärk on ainus element, mis võib toetuda kaudsetele tõenditele.
- Aasta kogumiilid. See on üks § 1.274-5T(b)(6) elementidest, ja Schedule C rida 44 algab sellest.
- Hinnangud ei loe. Summat, mille ligikaudu arvad või hindad, ei saa maha arvata.
Kui tugevad on sinu enda tõendid, sõltub sinu asjaoludest ja on küsimus sinu maksudeklaratsiooni koostajale (tax preparer).
Edaspidi on probleem lihtsam. Iganädalaselt peetud päevik loetakse tehtuks kasutamise ajal või selle lähedal, ja "a record of the business use of listed property, such as a computer or automobile, prepared in a computer memory device with the aid of a logging program will constitute an adequate record" (§ 1.274-5T(c)(2)(ii)(C)(2)). Tühi USA sõidupäeviku põhi (PDF) on üks viis seda pidada.
Kuidas DriveHub seda lihtsamaks teeb
Kõigepealt see, mida ta teha ei saa. DriveHub ei saa taastada aastat, mil ta polnud installitud. Samuti ei loo ta sõite kalendrist ega mälu järgi — sellist päevikut, mille Tax Court tagasi lükkas.
Mida ta teeb, on hoolitseda selle eest, et järgmise aasta päevik tehakse õigel ajal. Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Töö- ja erasõidud salvestatakse ühtmoodi, nii et aasta kogusumma on mõõdetud, mitte hiljem kokku liidetud.
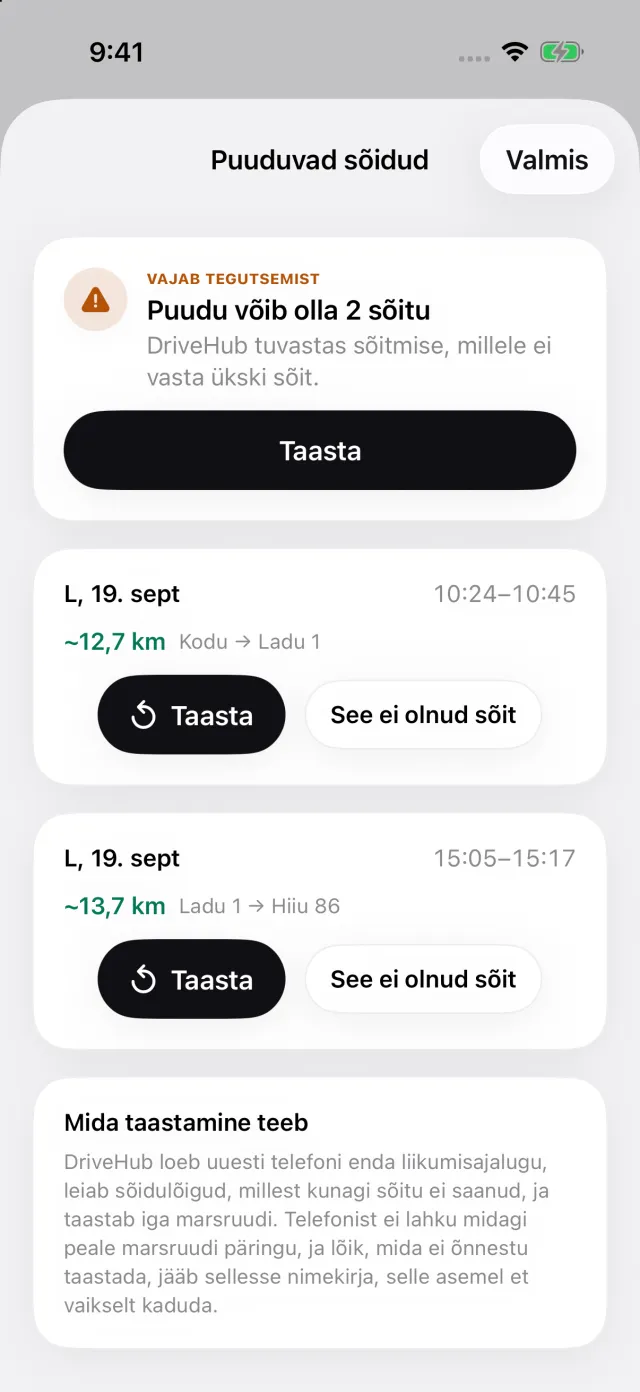
Kui sinu iPhone registreeris sõitmise, millele ei vasta ükski sõit, ilmub vahekaardile Sõidud lugu Vahele jäänud sõidud. See avab Puuduvad sõidud. Taasta ehitab marsruudi uuesti üles ainult sõitmisest, mille sinu iPhone ise registreeris. Kui pole millestki lähtuda — telefon oli välja lülitatud, tühja akuga või lennurežiimis —, lisad sõidu käsitsi. Lülita Aruande seaded all sisse Näita, kuidas iga sõit salvestati, ja aruande rida märgib selle sõnaga Käsitsi.
Enamiku sõitudest märgib DriveHub sinu kohtade, varasemate marsruutide ja tööaja järgi kas Töö või Isiklik ning küsib ülejäänute kohta sinult. Kirjuta eesmärk oma sõnadega, kuni see sul veel meeles on. Aruanne trükib iga sõidu kohta kuupäeva, sihtkoha, tööalase eesmärgi ja miilid. Ühe auto aruandes trükib see eraldi plokina ka sinu sisestatud maksuaasta alguse ja lõpu odomeetri näidu — kogusumma, mille Schedule C rida 44 jagab tööalasteks, tööle sõitmise ja muudeks miilideks.
Kui pidasid sõite mõnes teises sõidupäeviku rakenduses, toob Impordi teisest rakendusest need üle koos algsete kuupäevadega.
- DriveHub App Store'is
- USA sõidupäeviku nõuded
- Seadista automaatne jälgimine ja saa teada, kui mõni sõit jääb vahele
See leht annab edasi selle, mida Publication 463, Internal Revenue Code, selle regulatsioonid ja Tax Court ütlevad, ja viitab neile, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma maksudeklaratsiooni koostajalt (tax preparer) — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Ameerika Ühendriigid: sõidupäeviku nõuded.