 DriveHub
Guide pays · États-Unis · 9 min
Reconstituer un relevé kilométrique pour l'IRS ? Un relevé tardif ne compte que s'il est bâti sur des documents
C'est la saison des déclarations, ou un courrier de l'IRS vient d'arriver, et il n'y a pas de relevé kilométrique — ou seulement une partie. Pouvez-vous reconstituer un relevé maintenant ? Le règlement admet un document établi tardivement, mais lui donne moins de poids, et réserve le mot « reconstruction » aux documents perdus. La Tax Court a tracé une ligne nette entre les relevés tardifs qu'elle accepte et ceux qu'elle écarte.

La réponse courte
Vous pouvez rédiger un relevé après coup. Qu'il tienne dépend de ce sur quoi vous le bâtissez.
- La loi prévoit deux voies. L'IRC § 274(d) accepte des "adequate records" ou une "sufficient evidence corroborating the taxpayer's own statement". La voiture figure sur sa liste : l'une des deux est donc requise.
- Un document tardif est admis, et vaut moins. Le règlement dit qu'un document établi au moment de l'usage ou peu après "has a high degree of credibility not present with respect to a statement prepared subsequent thereto".
- La « reconstruction » n'est un droit que pour les documents perdus. Le règlement l'accorde lorsque les documents ont été détruits "by fire, flood, earthquake, or other casualty" — pas lorsqu'aucun relevé n'a jamais été tenu.
- Pas d'estimations. Publication 463 : "You can't deduct amounts that you approximate or estimate." La Tax Court ne peut pas non plus deviner les miles à votre place.
- Ce qui survit : dans la jurisprudence, un relevé tardif a été admis lorsqu'il était bâti sur des documents établis au moment des faits et qu'il était détaillé. Les relevés bâtis de mémoire, ou sans objet professionnel, ne l'ont pas été.
Ce que contient un relevé complet, et pourquoi une saisie le jour même n'est pas exigée, est expliqué dans les adequate records pour l'IRS. Cette page traite du relevé que vous n'avez pas tenu.
Deux voies dans la loi, et la voiture est sur sa liste
Le § 274(d) n'admet aucune déduction "with respect to any listed property" à moins que vous ne la justifiiez "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". Le § 280F(d)(4)(A) fait de "any passenger automobile" un listed property.
Pour une voiture, les éléments sont énoncés au 26 CFR § 1.274-5T(b)(6) : les miles de chaque usage professionnel et "the total use of the listed property for the taxable period", la date, et l'objet professionnel.
Le standard mileage rate n'y change rien. § 1.274-5(j)(2) : "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use." Le barème remplace les justificatifs de frais, pas le relevé.
Un relevé rédigé tardivement est admis, et il vaut moins
Le § 1.274-5T(c)(1) classe les preuves selon le moment où elles ont été établies :
"Written evidence has considerably more probative value than oral evidence alone. In addition, the probative value of written evidence is greater the closer in time it relates to the expenditure or use."
Il dit ensuite ce dont une déclaration tardive a besoin :
"… the corroborative evidence required to support a statement not make at or near the time of the expenditure or use must have a high degree of probative value to elevate such statement and evidence to the level of credibility reflected by a record made at or near the time …"
(« not make » ici, et « corrobative » plus bas, sont l'orthographe du règlement lui-même.) « At or near the time » signifie que vous aviez "full present knowledge of each element" au moment où vous l'avez écrit (§ 1.274-5T(c)(2)(ii)(A)).
Un relevé écrit en mars pour l'année précédente n'est donc pas interdit. Il part simplement avec moins de poids, et a besoin d'un appui solide pour combler l'écart. Un relevé écrit maintenant, par qui que ce soit, est un document établi après coup.
La deuxième voie : votre propre déclaration, plus des éléments corroborants
Si vos documents ne sont pas adéquats, le § 1.274-5T(c)(3)(i) vous permet d'établir chaque élément "By his own statement, whether written or oral, containing specific information in detail", accompagnée d'"other corrobative evidence sufficient to establish such element."
Le règlement répartit les éléments selon le type de preuve que chacun exige :
- Les miles et la date exigent une "direct evidence, such as a statement in writing or the oral testimony of … witnesses setting forth detailed information about such element, or the documentary evidence" au sens du (c)(2).
- L'objet professionnel "may be circumstantial evidence."
La Publication 463, chapitre 5, What if I Have Incomplete Records?, donne un exemple lié à la conduite : "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business."
Deux portes plus étroites existent. Selon le (c)(2)(v), un contribuable qui a "substantially complied" avec les règles des adequate records peut établir un élément manquant "by evidence which the district director shall deem adequate." Selon le (c)(4), les circonstances exceptionnelles ne jouent que lorsque, "by reason of the inherent nature of the situation", vous ne pouviez obtenir ni adequate records ni d'autres preuves suffisantes, et que vous présentez une preuve "which possesses the highest degree of probative value possible under the circumstances".
Dans le règlement, « reconstruction » vise les documents perdus
Dans le règlement, le mot figure au § 1.274-5T(c)(5), Loss of records due to circumstances beyond control of the taxpayer :
"Where the taxpayer establishes that the failure to produce adequate records is due to the loss of such records through circumstances beyond the taxpayer's control, such as destruction by fire, flood, earthquake, or other casualty, the taxpayer shall have a right to substantiate a deduction by reasonable reconstruction of his expenditures or use."
La Publication 463, Destroyed records, dit la même chose : "Reasons beyond your control include fire, flood, and other casualties."
Un relevé qui n'a tout simplement jamais été tenu ne bénéficie d'aucun droit de ce genre. Il relève des règles sur les documents tardifs et la corroboration exposées plus haut.
Même un sinistre ne suffit pas à lui seul. Dans Patitz v. Commissioner, T.C. Memo. 2022-99, les documents avaient été perdus lors de l'ouragan Matthew. La cour : "Crucial to this reconstruction is that the secondary evidence be credible." Pour l'une des demandes de cette affaire, faute de quoi que ce soit à partir de quoi reconstituer : "While the loss of the records was due to unfortunate circumstances, the Court carefully reviewed the record and does not find adequate evidence to allow the deduction." La même affaire a tourné dans l'autre sens pour les miles — voir plus bas.
Pas d'estimations : la règle Cohan ne s'applique pas à une voiture
Pour de nombreuses dépenses, lorsqu'un tribunal est convaincu qu'une dépense a été engagée mais pas de son montant, il peut estimer ce montant — c'est la règle Cohan. Le § 274(d) la neutralise.
Sanford v. Commissioner, 50 T.C. 823 (1968), confirmé par 412 F.2d 201 (2d Cir. 1969) : les dépenses "not thus substantiated will be disallowed in full." Le Second Circuit a jugé que le règlement met en œuvre l'objectif déclaré du Congrès, "insuring 'that no deduction is allowed solely on the basis of his own [the taxpayer's] unsupported self-serving testimony.'"
Sanford portait sur des frais de représentation. La Tax Court l'applique expressément aux voitures. Ottuso v. Commissioner, T.C. Memo. 2024-91 : "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses."
Ottuso cite une affaire antérieure, DeLima, T.C. Memo. 2012-291, qui montre ce que cela signifie en pratique : "While we do not doubt that [the taxpayer] used one or more vehicles for business during 2005, we have no choice but to deny her any deduction for vehicle expenses in excess of the amount already allowed by respondent".
Croire que vous avez roulé pour votre activité ne suffit pas. Les miles doivent être prouvés.
Ce que la Tax Court a fait des relevés rédigés après coup
Quatre memorandum opinions montrent où passe la ligne.
| Affaire | Bâti sur | Résultat |
|---|---|---|
| Aulisio, T.C. Memo. 2024-29 | Un agenda et des souvenirs | Écarté ; seuls les miles concédés par l'IRS |
| Schnackel, T.C. Memo. 2024-76 | La mémoire, sans objet professionnel | Écarté |
| Jadhav, T.C. Memo. 2023-140 | Rien d'établi sur le moment ; aucun document sur le moment, le lieu ou l'objet | Écarté |
| Patitz, T.C. Memo. 2022-99 | Des notes manuscrites prises lors des visites clients | Miles admis |
Écarté — bâti sur un agenda et des souvenirs. Dans Aulisio v. Commissioner, T.C. Memo. 2024-29, un relevé kilométrique avait été bâti à partir d'un agenda de rendez-vous clients, avec les adresses et les distances de Google Maps. La cour : "While contemporaneousness is not a strict requirement under section 274(d), substantiation documents created long after the expenditure have much less probative value." Les deux étaient "based on petitioner's recollection and are not corroborated by other evidence". Le contribuable a fait valoir 5 200 miles à l'audience et s'est vu admettre les 1 306 miles (751 $) que l'IRS avait déjà concédés — environ un quart.
Écarté — de mémoire, et sans objet. Dans Schnackel v. Commissioner, T.C. Memo. 2024-76, le relevé avait été "recalled from his memory", établi en 2012 pour la déclaration 2011. Il comportait les destinations et les miles, mais aucun objet. La cour : "The lack of business purpose on the mileage log makes it insufficient to substantiate the claimed deduction by adequate records".
Écarté — relevés et relevés de compteur reconstitués. Dans Jadhav v. Commissioner, T.C. Memo. 2023-140, la cour a relevé des "reconstructions of purported travel logs and odometer readings" sans aucune "documentary evidence or other direct or circumstantial evidence of the time, location, and business purpose". Le § 274(d) n'était pas satisfait.
Admis — mis au propre à partir de relevés manuscrits pris lors des visites clients. Dans Patitz, le contribuable notait à la main ses visites clients, puis reportait ces notes dans des relevés hebdomadaires électroniques avec le total de la semaine, les miles professionnels et les miles domicile-travail. La cour a jugé le témoignage crédible et admis les miles du véhicule.
Schnackel évoque aussi une affaire plus ancienne, Larson, T.C. Memo. 2008-187, où des relevés non établis sur le moment ont été admis "when … logs were prepared on the basis of contemporaneous records and were exhaustively detailed", avec un "highly probative testimony".
La ligne n'est donc pas « écrit le jour même ou sans valeur ». Un relevé tardif survit lorsqu'il est bâti sur des documents établis au moment des faits, et qu'il est détaillé. Un relevé bâti de mémoire, ou sans objet professionnel, ne survit pas.
La déclaration vous demande si vous avez des preuves
Vous ne pouvez pas éviter la question au moment de déclarer. Le Schedule C (Form 1040), Part IV, demande :
- "47a Do you have evidence to support your deduction?"
- "b If 'Yes,' is the evidence written?"
Le Form 4562, lignes 24a–24b, pose la même question au déclarant qui amortit. Les instructions de la ligne 47 renvoient à la Publication 463. La même Part IV demande vos miles professionnels, domicile-travail et autres de l'année (ligne 44). Le choix d'un conducteur indépendant entre le barème et les coûts réels est expliqué dans barème au mile ou frais réels.
Si l'IRS contrôle la déclaration
Publication 463, If your return is examined : "you may have to provide additional information to the IRS. This information could be needed to clarify or to establish the accuracy or reliability of information contained in your records, statements, testimony, or documentary evidence before a deduction is allowed."
C'est là qu'un relevé rédigé après coup est confronté aux règles ci-dessus. S'il échoue, les miles professionnels qui ne peuvent pas être prouvés sont refusés.
Une pénalité peut s'y ajouter. L'IRC § 6662 ajoute "20 percent of the portion of the underpayment" pour négligence ou pour une sous-déclaration substantielle. Une sous-déclaration est substantielle lorsqu'elle dépasse le plus élevé de 10 % de l'impôt qui devait figurer sur la déclaration ou de 5 000 $. 26 CFR § 1.6662-3(b)(1) : "'Negligence' also includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly."
Pour les chauffeurs de plateforme, le chiffre kilométrique de la plateforme ne remplace pas non plus le relevé. Dans l'affaire d'un chauffeur Uber, la cour a admis les miles déclarés par Uber et rien de plus — c'est expliqué dans le relevé kilométrique des chauffeurs Uber, Lyft et DoorDash.
Sur quoi un relevé tardif peut être bâti
Les sources vont dans le même sens. Chaque point ci-dessous provient du règlement, de la Publication 463 ou des affaires citées plus haut.
- Des documents établis au moment des faits. Patitz et Larson ont tenu à des notes ou documents établis au moment de la conduite. Aulisio a échoué sur un agenda dont la cour a jugé qu'il reposait sur des souvenirs.
- Une preuve directe ou documentaire pour les miles et les dates. Le règlement l'exige pour ces éléments ; la Publication 463 cite les factures de livraison comme preuve du moment où la voiture a été utilisée.
- Un objet professionnel pour chaque trajet. Schnackel a échoué faute d'objet. L'objet est le seul élément qui peut reposer sur une preuve indirecte.
- Le total des miles de l'année. C'est l'un des éléments du § 1.274-5T(b)(6), et la ligne 44 du Schedule C part de lui.
- Pas d'estimations. Un chiffre approximatif ou estimé ne peut pas être déduit.
La solidité de vos propres preuves dépend de vos faits, et c'est une question pour votre préparateur fiscal.
À partir de maintenant, le problème est plus simple. Un relevé tenu chaque semaine compte comme établi au moment de l'usage ou peu après, et "a record of the business use of listed property, such as a computer or automobile, prepared in a computer memory device with the aid of a logging program will constitute an adequate record" (§ 1.274-5T(c)(2)(ii)(C)(2)). Un modèle vierge de relevé kilométrique américain (PDF) est une façon de le tenir.
Comment DriveHub vous facilite la tâche
D'abord, ce qu'il ne peut pas faire. DriveHub ne peut pas reconstituer une année pendant laquelle il n'était pas installé. Il ne crée pas non plus de trajets à partir d'un agenda ou de souvenirs — le type de relevé que la Tax Court a écarté.
Ce qu'il fait, c'est s'assurer que le relevé de l'année prochaine soit établi sur le moment. Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Les trajets professionnels et privés sont enregistrés de la même façon : le total de l'année est mesuré plutôt qu'additionné après coup.
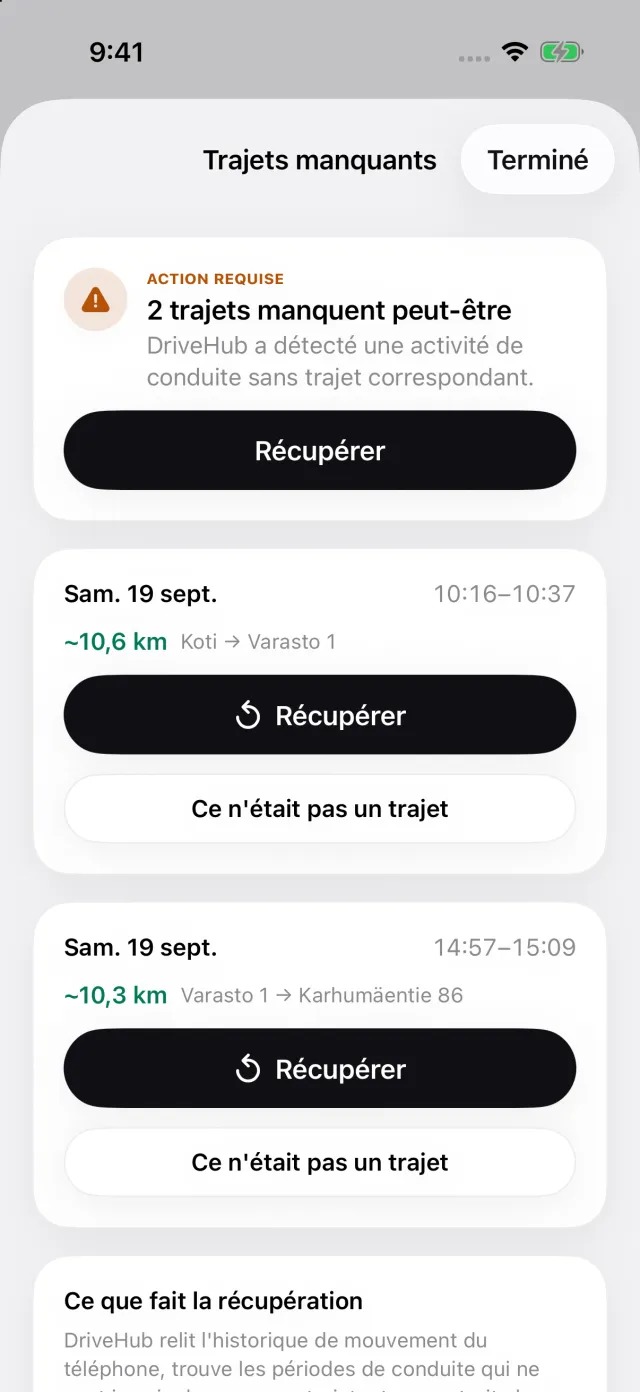
Si votre iPhone a enregistré une conduite sans trajet correspondant, une story Trajets manqués apparaît dans l'onglet Trajets. Elle ouvre Trajets manquants. Récupérer ne reconstitue l'itinéraire qu'à partir d'une conduite que votre iPhone a lui-même enregistrée. Lorsqu'il n'y a rien à partir de quoi travailler — le téléphone était éteint, déchargé ou en mode Avion —, vous ajoutez le trajet à la main. Activez Afficher comment chaque trajet a été enregistré dans les Réglages du rapport, et la ligne du rapport le marque Manuel.
DriveHub classe la plupart des trajets en Professionnel ou Privé d'après vos lieux, vos trajets précédents et vos horaires de travail, et vous interroge sur les autres. Écrivez l'objet avec vos propres mots tant que vous vous en souvenez. Le rapport imprime la date, la destination, l'objet professionnel et les miles de chaque trajet. Sur un rapport limité à une voiture, il imprime aussi, dans un bloc à part, les relevés du compteur à l'ouverture et à la clôture de l'année fiscale que vous saisissez — le total que la ligne 44 du Schedule C répartit entre miles professionnels, domicile-travail et autres.
Si vous teniez vos trajets dans une autre app de suivi kilométrique, Importer depuis une autre app les reprend avec leurs dates d'origine.
- DriveHub sur l'App Store
- Les règles du relevé kilométrique aux États-Unis
- Configurer le suivi automatique, et savoir quand un trajet a été manqué
Cette page expose ce que disent la Publication 463, l'Internal Revenue Code, ses règlements et la Tax Court, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre préparateur fiscal — et apportez votre relevé.
La règle complète, avec les textes dont elle découle : États-Unis : exigences du journal kilométrique.