 DriveHub
Landveiledning · USA · 9 min
Rekonstruere en kjørelogg for IRS? En logg skrevet i etterkant teller bare hvis den bygger på dokumentasjon
Det er tid for selvangivelsen, eller et brev fra IRS har kommet, og det finnes ingen kjørelogg — eller bare en del av en. Kan du rekonstruere en kjørelogg nå? Forskriften tillater dokumentasjon laget i etterkant, men gir den mindre vekt, og forbeholder ordet «reconstruction» for dokumentasjon som har gått tapt. Tax Court har trukket en klar grense mellom de sene loggene den godtar, og dem den forkaster.

Det korte svaret
Du kan skrive en logg i etterkant. Om den holder, avhenger av hva du bygger den på.
- Loven har to veier. IRC § 274(d) godtar "adequate records" eller "sufficient evidence corroborating the taxpayer's own statement". En bil står på listen, så én av de to kreves.
- Sen dokumentasjon er tillatt, og den er mindre verdt. Forskriften sier at dokumentasjon laget på eller nær tidspunktet "has a high degree of credibility not present with respect to a statement prepared subsequent thereto".
- «Reconstruction» er en rett bare for tapt dokumentasjon. Forskriften gir den der dokumentasjonen ble ødelagt "by fire, flood, earthquake, or other casualty" — ikke der en logg aldri ble ført.
- Ingen anslag. Publication 463: "You can't deduct amounts that you approximate or estimate." Tax Court kan heller ikke gjette milene for deg.
- Det som holder: i sakene ble en sen logg godtatt når den var bygd på dokumentasjon laget der og da, og var detaljert. Logger bygd på hukommelsen, eller uten formål, ble ikke godtatt.
Hva en fullstendig logg inneholder, og hvorfor føring samme dag ikke kreves, står i hva IRS mener med adequate records. Denne siden handler om loggen du ikke førte.
To veier i loven, og en bil står på listen
§ 274(d) gir ikke fradrag "with respect to any listed property" med mindre du dokumenterer det "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". § 280F(d)(4)(A) gjør "any passenger automobile" til listed property.
For en bil står elementene i 26 CFR § 1.274-5T(b)(6): antall miles for hver yrkesbruk og "the total use of the listed property for the taxable period", datoen og formålet med jobben.
Standardsatsen endrer ikke dette. § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use." Satsen erstatter kvitteringene, ikke loggen.
En logg skrevet sent er tillatt, og den er mindre verdt
§ 1.274-5T(c)(1) rangerer bevis etter når de ble laget:
"Written evidence has considerably more probative value than oral evidence alone. In addition, the probative value of written evidence is greater the closer in time it relates to the expenditure or use."
Deretter sier den hva en sen forklaring trenger:
"… the corroborative evidence required to support a statement not make at or near the time of the expenditure or use must have a high degree of probative value to elevate such statement and evidence to the level of credibility reflected by a record made at or near the time …"
(«not make» her, og «corrobative» nedenfor, er forskriftens egen stavemåte.) «At or near the time» betyr at du hadde "full present knowledge of each element" da du skrev det (§ 1.274-5T(c)(2)(ii)(A)).
En logg skrevet i mars for fjoråret er altså ikke forbudt. Den starter bare med mindre vekt, og trenger sterk støtte for å ta igjen forskjellen. En logg skrevet nå, av hvem som helst, er dokumentasjon laget i etterkant.
Den andre veien: din egen forklaring pluss støttebevis
Er dokumentasjonen din ikke adequate, lar § 1.274-5T(c)(3)(i) deg bevise hvert element "By his own statement, whether written or oral, containing specific information in detail", sammen med "other corrobative evidence sufficient to establish such element."
Forskriften deler elementene etter hva slags bevis hvert av dem trenger:
- Milene og datoen krever "direct evidence, such as a statement in writing or the oral testimony of … witnesses setting forth detailed information about such element, or the documentary evidence" etter (c)(2).
- Formålet med jobben "may be circumstantial evidence."
Publication 463, kapittel 5, What if I Have Incomplete Records?, gir et eksempel fra kjøring: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business."
To smalere dører finnes. Etter (c)(2)(v) kan en skattyter som "substantially complied" med reglene om adequate records, bevise et manglende element "by evidence which the district director shall deem adequate." Etter (c)(4) gjelder exceptional circumstances bare der du, "by reason of the inherent nature of the situation", verken kunne skaffe adequate records eller annet tilstrekkelig bevis, og du legger fram bevis "which possesses the highest degree of probative value possible under the circumstances".
«Reconstruction» i forskriften betyr tapt dokumentasjon
I forskriften står ordet i § 1.274-5T(c)(5), Loss of records due to circumstances beyond control of the taxpayer:
"Where the taxpayer establishes that the failure to produce adequate records is due to the loss of such records through circumstances beyond the taxpayer's control, such as destruction by fire, flood, earthquake, or other casualty, the taxpayer shall have a right to substantiate a deduction by reasonable reconstruction of his expenditures or use."
Publication 463, Destroyed records, sier det samme: "Reasons beyond your control include fire, flood, and other casualties."
En logg som rett og slett aldri ble ført, får ingen slik rett. Den faller inn under reglene om sen dokumentasjon og støttebevis ovenfor.
Selv en ulykke er ikke nok alene. I Patitz v. Commissioner, T.C. Memo. 2022-99, gikk dokumentasjonen tapt i orkanen Matthew. Retten: "Crucial to this reconstruction is that the secondary evidence be credible." For ett krav i den saken, der det ikke var noe igjen å bygge på: "While the loss of the records was due to unfortunate circumstances, the Court carefully reviewed the record and does not find adequate evidence to allow the deduction." Den samme saken gikk motsatt vei for milene — se nedenfor.
Ingen anslag: Cohan-regelen når ikke fram til en bil
For mange utgifter kan en domstol som er overbevist om at en utgift har påløpt, men ikke om beløpet, anslå beløpet — Cohan-regelen. § 274(d) slår den av.
Sanford v. Commissioner, 50 T.C. 823 (1968), aff'd 412 F.2d 201 (2d Cir. 1969): utgifter "not thus substantiated will be disallowed in full." Second Circuit sa at forskriften gjennomfører Kongressens uttalte formål om "insuring 'that no deduction is allowed solely on the basis of his own [the taxpayer's] unsupported self-serving testimony.'"
Sanford gjaldt representasjon. Tax Court bruker den uttrykkelig på biler. Ottuso v. Commissioner, T.C. Memo. 2024-91: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses."
Ottuso siterer en tidligere sak, DeLima, T.C. Memo. 2012-291, som viser hva det betyr i praksis: "While we do not doubt that [the taxpayer] used one or more vehicles for business during 2005, we have no choice but to deny her any deduction for vehicle expenses in excess of the amount already allowed by respondent".
Å være overbevist om at du kjørte i jobb, er ikke nok. Milene må vises.
Hva Tax Court gjorde med logger skrevet i etterkant
Fire memorandum opinions viser hvor grensen går.
| Sak | Bygd på | Resultat |
|---|---|---|
| Aulisio, T.C. Memo. 2024-29 | En kalender og hukommelsen | Forkastet; bare milene IRS innrømmet |
| Schnackel, T.C. Memo. 2024-76 | Hukommelsen, ingen formål | Forkastet |
| Jadhav, T.C. Memo. 2023-140 | Ingenting laget der og da; ingen dokumenter om tid, sted eller formål | Forkastet |
| Patitz, T.C. Memo. 2022-99 | Håndskrevne notater laget på kundebesøk | Milene godkjent |
Forkastet — bygd på en kalender og hukommelsen. I Aulisio v. Commissioner, T.C. Memo. 2024-29, var en kjørelogg bygd på en kalender over kundemøter, med adresser og distanser fra Google Maps. Retten: "While contemporaneousness is not a strict requirement under section 274(d), substantiation documents created long after the expenditure have much less probative value." Begge var "based on petitioner's recollection and are not corroborated by other evidence". Skattyteren krevde 5 200 miles i retten og fikk godkjent de 1 306 milene (751 $) IRS allerede hadde innrømmet — omtrent en fjerdedel.
Forkastet — fra hukommelsen, og uten formål. I Schnackel v. Commissioner, T.C. Memo. 2024-76, var loggen "recalled from his memory", laget i 2012 for selvangivelsen for 2011. Den hadde bestemmelsessteder og miles, men ingen formål. Retten: "The lack of business purpose on the mileage log makes it insufficient to substantiate the claimed deduction by adequate records".
Forkastet — rekonstruerte logger og kilometerstander. I Jadhav v. Commissioner, T.C. Memo. 2023-140, fant retten "reconstructions of purported travel logs and odometer readings" uten "documentary evidence or other direct or circumstantial evidence of the time, location, and business purpose". § 274(d) var ikke oppfylt.
Godkjent — skrevet inn fra håndskrevne logger laget på kundebesøk. I Patitz laget skattyteren håndskrevne logger på kundebesøk, og overførte dem deretter til elektroniske ukelogger med ukens samlede miles, jobbmiles og pendlermiles. Retten fant forklaringen troverdig og godkjente milene med bilen.
Schnackel beskriver også en eldre sak, Larson, T.C. Memo. 2008-187, der logger som ikke var laget der og da, ble godtatt "when … logs were prepared on the basis of contemporaneous records and were exhaustively detailed", sammen med "highly probative testimony".
Grensen er altså ikke «skrevet samme dag eller verdiløs». En sen logg holder når den er bygd på dokumentasjon laget der og da, og er detaljert. En logg bygd på hukommelsen, eller uten formål, holder ikke.
Selvangivelsen spør om du har bevis
Du kan ikke hoppe over spørsmålet når du leverer. Schedule C (Form 1040), Part IV, spør:
- "47a Do you have evidence to support your deduction?"
- "b If 'Yes,' is the evidence written?"
Form 4562 linje 24a–24b spør en som avskriver om det samme. Veiledningen til linje 47 viser til Publication 463. Den samme Part IV spør etter årets jobbmiles, pendlermiles og øvrige miles (linje 44). Om en selvstendig næringsdrivende sjåfør bruker satsen eller faktiske kostnader, står i standardsats eller faktiske kostnader.
Hvis IRS kontrollerer selvangivelsen
Publication 463, If your return is examined: "you may have to provide additional information to the IRS. This information could be needed to clarify or to establish the accuracy or reliability of information contained in your records, statements, testimony, or documentary evidence before a deduction is allowed."
Det er der en logg skrevet i etterkant prøves mot reglene ovenfor. Holder den ikke, nektes de jobbmilene som ikke kan vises.
Et tillegg kan komme på toppen. IRC § 6662 legger til "20 percent of the portion of the underpayment" ved uaktsomhet eller en vesentlig underrapportering. En underrapportering er vesentlig når den overstiger det største av 10 % av skatten som skulle vært oppgitt, eller 5 000 $. 26 CFR § 1.6662-3(b)(1): "'Negligence' also includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly."
For sjåfører i gig-økonomien erstatter heller ikke plattformens eget miletall loggen. I saken til en Uber-sjåfør godkjente retten milene Uber rapporterte, og ingenting mer — gjennomgått i kjøreboken for sjåfører hos Uber, Lyft og DoorDash.
Hva en sen logg kan bygges på
Kildene peker samme vei. Hvert punkt nedenfor kommer fra forskriften, Publication 463 eller sakene ovenfor.
- Dokumentasjon laget der og da. Patitz og Larson hvilte på notater eller dokumentasjon laget mens kjøringen skjedde. Aulisio falt på en kalender retten fant hvilte på hukommelsen.
- Direkte eller dokumentariske bevis for miles og datoer. Forskriften krever det for de elementene; Publication 463 nevner leveransefakturaer som bevis på når bilen ble brukt.
- Et formål med jobben for hver tur. Schnackel falt fordi det manglet. Formålet er det ene elementet som kan hvile på indirekte bevis.
- Årets samlede miles. Det er ett av elementene i § 1.274-5T(b)(6), og linje 44 i Schedule C starter med det.
- Ingen anslag. Et tall du har tilnærmet eller anslått, kan ikke trekkes fra.
Hvor sterke dine egne bevis er, avhenger av fakta i saken din, og er et spørsmål for regnskapsføreren din.
Fra nå av er problemet enklere. En logg ført ukentlig regnes som laget på eller nær tidspunktet, og "a record of the business use of listed property, such as a computer or automobile, prepared in a computer memory device with the aid of a logging program will constitute an adequate record" (§ 1.274-5T(c)(2)(ii)(C)(2)). En blank amerikansk mal for kjørelogg (PDF) er én måte å føre den på.
Slik gjør DriveHub dette enklere
Først hva den ikke kan. DriveHub kan ikke rekonstruere et år den ikke var installert. Den lager heller ikke turer fra en kalender eller fra hukommelsen — den typen logg Tax Court forkastet.
Det den gjør, er å sørge for at neste års logg blir laget der og da. Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Jobb- og privatkjøring registreres likt, så årets total blir målt og ikke lagt sammen i etterkant.
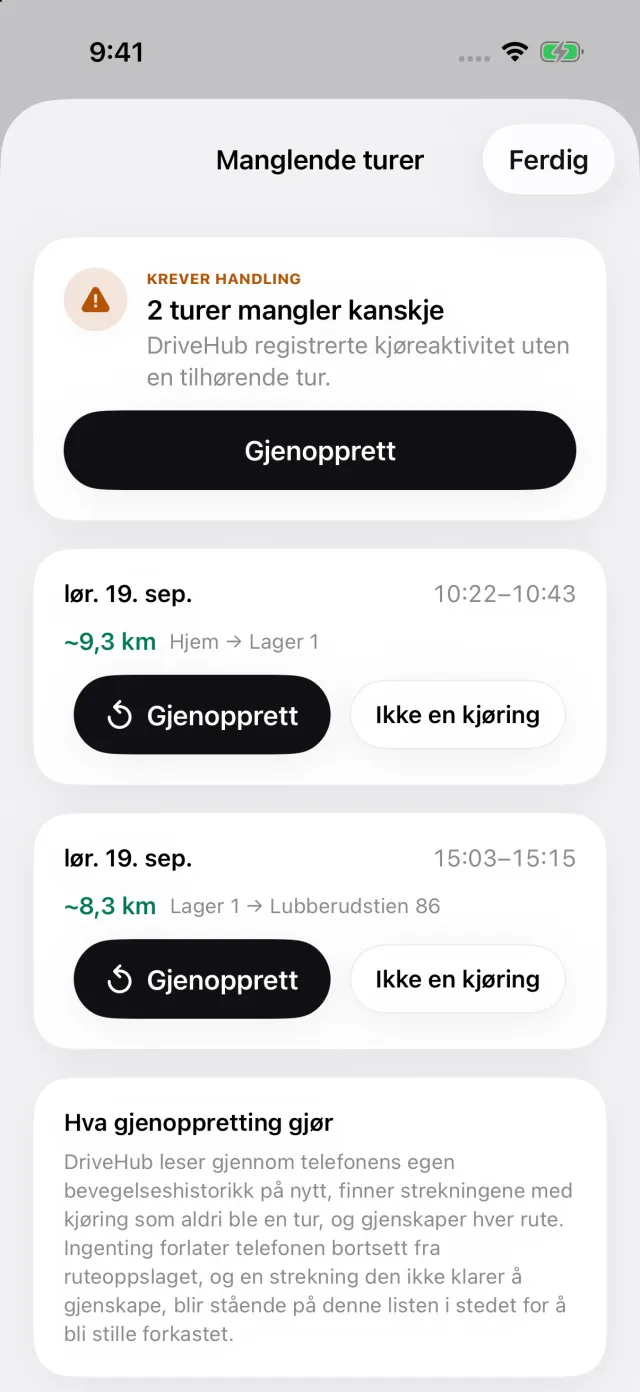
Har iPhonen logget kjøring uten en tilsvarende tur, vises en Tapte turer-historie på Turer-fanen. Den åpner Manglende turer. Gjenopprett bygger opp ruten igjen bare fra kjøring iPhonen selv har logget. Der det ikke finnes noe å bygge på — telefonen var av, tom for strøm eller i flymodus — legger du inn turen for hånd. Slå på Vis hvordan hver tur ble registrert i Rapportinnstillinger, så merker rapportraden den Manuell.
DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten. Skriv formålet med dine egne ord mens du ennå husker det. Rapporten skriver ut dato, bestemmelsessted, formålet med jobben og antall miles per tur. På en rapport for én bil skriver den også ut skatteårets kilometerstand ved start og slutt, som du legger inn, som en egen blokk — totalen som linje 44 i Schedule C deler opp i jobbmiles, pendlermiles og øvrige miles.
Har du ført turer i en annen kjørebokapp, henter Importer fra en annen app dem over med de opprinnelige datoene.
- DriveHub i App Store
- Regler for kjørebok i USA
- Sett opp automatisk registrering, og få vite når en kjøring mangler
Denne siden gjengir hva Publication 463, Internal Revenue Code, forskriftene og Tax Court sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør regnskapsføreren din, og ta med loggen.
Hele regelen med kildene den bygger på: USA: krav til kjøreboken.