 DriveHub
Vodič za državu · Sjedinjene Američke Države · 9 min
Naknadno sastaviti evidenciju vožnji za IRS? Zakašnjela se računa samo ako je sastavljena iz zapisa
Vrijeme je poreznih prijava ili je stiglo pismo od IRS-a, a evidencije vožnji nema — ili postoji samo djelomično. Možete li je sada naknadno sastaviti? Propis dopušta zapis napravljen sa zakašnjenjem, ali mu daje manju težinu, a riječ „reconstruction“ čuva za izgubljenu evidenciju. Tax Court povukao je jasnu granicu između zakašnjelih evidencija koje prihvaća i onih koje odbacuje.

Kratki odgovor
Evidenciju smijete napisati i naknadno. Hoće li izdržati, ovisi o tome iz čega je sastavljate.
- Zakon ima dva puta. IRC § 274(d) prihvaća „adequate records“ ili „sufficient evidence corroborating the taxpayer's own statement“. Automobil je na njegovu popisu, pa je jedno od toga dvoje obvezno.
- Zakašnjeli zapis je dopušten, ali vrijedi manje. Propis kaže da zapis napravljen u vrijeme uporabe ili blizu njega „has a high degree of credibility not present with respect to a statement prepared subsequent thereto“.
- „Reconstruction“ je pravo samo za izgubljenu evidenciju. Propis ga daje kad je evidencija uništena „by fire, flood, earthquake, or other casualty“ — a ne kad evidencija nikad nije vođena.
- Nema procjena. Publication 463: „You can't deduct amounts that you approximate or estimate.“ Ni Tax Court ne smije umjesto vas pogađati milje.
- Što prolazi: u presudama je zakašnjela evidencija prihvaćena kad je bila sastavljena iz zapisa napravljenih u vrijeme vožnje i bila detaljna. Evidencije sastavljene po sjećanju ili bez poslovne svrhe nisu.
Što sadrži potpuna evidencija i zašto upis istoga dana nije obvezan, objašnjava članak „adequate records“ i IRS. Ova stranica govori o evidenciji koju niste vodili.
Dva puta u zakonu, a automobil je na popisu
§ 274(d) ne dopušta nikakav odbitak „with respect to any listed property“ osim ako ga ne dokažete „by adequate records or by sufficient evidence corroborating the taxpayer's own statement“. § 280F(d)(4)(A) „any passenger automobile“ svrstava u listed property.
Za automobil su elementi navedeni u 26 CFR § 1.274-5T(b)(6): milje svake poslovne uporabe i „the total use of the listed property for the taxable period“, datum i poslovna svrha.
Iznos po milji (standard mileage rate) to ne mijenja. § 1.274-5(j)(2): „The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use.“ Iznos zamjenjuje račune, a ne evidenciju.
Evidencija napisana sa zakašnjenjem dopuštena je, ali vrijedi manje
§ 1.274-5T(c)(1) dokaze rangira prema tome kad su nastali:
„Written evidence has considerably more probative value than oral evidence alone. In addition, the probative value of written evidence is greater the closer in time it relates to the expenditure or use.“
Zatim kaže što treba zakašnjeloj izjavi:
„… the corroborative evidence required to support a statement not make at or near the time of the expenditure or use must have a high degree of probative value to elevate such statement and evidence to the level of credibility reflected by a record made at or near the time …“
(„not make“ ovdje i „corrobative“ niže pravopis su samog propisa.) „At or near the time“ znači da ste u trenutku pisanja imali „full present knowledge of each element“ (§ 1.274-5T(c)(2)(ii)(A)).
Dakle evidencija napisana u ožujku za prošlu godinu nije zabranjena. Samo kreće s manjom težinom i treba snažnu potporu da nadoknadi razliku. Evidencija napisana sada, tko god je pisao, zapis je napravljen naknadno.
Drugi put: vaša izjava uz potkrepljenje
Ako vaša evidencija nije dostatna, § 1.274-5T(c)(3)(i) dopušta da svaki element dokažete „By his own statement, whether written or oral, containing specific information in detail“, uz „other corrobative evidence sufficient to establish such element.“
Propis elemente dijeli prema vrsti dokaza koju svaki traži:
- Milje i datum traže „direct evidence, such as a statement in writing or the oral testimony of … witnesses setting forth detailed information about such element, or the documentary evidence“ iz (c)(2).
- Poslovna svrha „may be circumstantial evidence.“
Publication 463, poglavlje 5, What if I Have Incomplete Records?, daje primjer s vožnjom: „the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business.“
Postoje i dvoja uža vrata. Prema (c)(2)(v), porezni obveznik koji je „substantially complied“ s pravilima o dostatnoj evidenciji može element koji nedostaje dokazati „by evidence which the district director shall deem adequate.“ Prema (c)(4), iznimne okolnosti vrijede samo kad „by reason of the inherent nature of the situation“ niste mogli pribaviti ni dostatnu evidenciju ni druge dostatne dokaze, a podnesete dokaze „which possesses the highest degree of probative value possible under the circumstances“.
„Reconstruction“ u propisu znači izgubljenu evidenciju
U propisu se ta riječ pojavljuje u § 1.274-5T(c)(5), Loss of records due to circumstances beyond control of the taxpayer:
„Where the taxpayer establishes that the failure to produce adequate records is due to the loss of such records through circumstances beyond the taxpayer's control, such as destruction by fire, flood, earthquake, or other casualty, the taxpayer shall have a right to substantiate a deduction by reasonable reconstruction of his expenditures or use.“
Publication 463, Destroyed records, kaže isto: „Reasons beyond your control include fire, flood, and other casualties.“
Evidencija koja jednostavno nikad nije vođena nema takvo pravo. Ona potpada pod gornja pravila o zakašnjelom zapisu i potkrepljenju.
Ni nesreća sama po sebi nije dovoljna. U predmetu Patitz v. Commissioner, T.C. Memo. 2022-99, evidencija je izgubljena u uraganu Matthew. Sud: „Crucial to this reconstruction is that the secondary evidence be credible.“ Za jednu stavku u tom predmetu, kad nije ostalo ništa iz čega bi se sastavljalo: „While the loss of the records was due to unfortunate circumstances, the Court carefully reviewed the record and does not find adequate evidence to allow the deduction.“ Isti je predmet za milje završio drukčije — vidi niže.
Nema procjena: pravilo Cohan ne doseže automobil
Za mnoge troškove, kad je sud uvjeren da je trošak nastao, ali ne i u njegov iznos, iznos smije procijeniti — to je pravilo Cohan. § 274(d) ga isključuje.
Sanford v. Commissioner, 50 T.C. 823 (1968), aff'd 412 F.2d 201 (2d Cir. 1969): troškovi „not thus substantiated will be disallowed in full.“ Second Circuit rekao je da propis provodi izričitu namjeru Kongresa „insuring 'that no deduction is allowed solely on the basis of his own [the taxpayer's] unsupported self-serving testimony.'“
Sanford se odnosio na reprezentaciju. Tax Court ga izrijekom primjenjuje na automobile. Ottuso v. Commissioner, T.C. Memo. 2024-91: „The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses.“
Ottuso navodi raniji predmet, DeLima, T.C. Memo. 2012-291, koji pokazuje što to znači u praksi: „While we do not doubt that [the taxpayer] used one or more vehicles for business during 2005, we have no choice but to deny her any deduction for vehicle expenses in excess of the amount already allowed by respondent“.
Nije dovoljno vjerovati da ste vozili poslovno. Milje se moraju pokazati.
Što je Tax Court učinio s evidencijama napisanima naknadno
Četiri presude (memorandum opinions) pokazuju gdje je granica.
| Predmet | Sastavljeno iz | Ishod |
|---|---|---|
| Aulisio, T.C. Memo. 2024-29 | Kalendar i sjećanje | Odbijeno; samo milje koje je IRS priznao |
| Schnackel, T.C. Memo. 2024-76 | Sjećanje, bez poslovne svrhe | Odbijeno |
| Jadhav, T.C. Memo. 2023-140 | Ništa iz vremena vožnje; nema dokumenata o vremenu, mjestu ni svrsi | Odbijeno |
| Patitz, T.C. Memo. 2022-99 | Rukom pisane bilješke s posjeta klijentima | Milje priznate |
Odbijeno — sastavljeno iz kalendara i sjećanja. U predmetu Aulisio v. Commissioner, T.C. Memo. 2024-29, evidencija vožnji sastavljena je iz kalendara sastanaka s klijentima, s adresama i udaljenostima iz Google Maps. Sud: „While contemporaneousness is not a strict requirement under section 274(d), substantiation documents created long after the expenditure have much less probative value.“ Oboje je bilo „based on petitioner's recollection and are not corroborated by other evidence“. Porezni obveznik na raspravi je tražio 5200 milja, a priznato mu je 1306 milja (751 $) koje je IRS već bio priznao — otprilike četvrtina.
Odbijeno — po sjećanju i bez svrhe. U predmetu Schnackel v. Commissioner, T.C. Memo. 2024-76, evidencija je bila „recalled from his memory“, sastavljena 2012. za prijavu za 2011. Imala je odredišta i milje, ali ne i svrhe. Sud: „The lack of business purpose on the mileage log makes it insufficient to substantiate the claimed deduction by adequate records“.
Odbijeno — naknadno sastavljene evidencije i stanja brojila. U predmetu Jadhav v. Commissioner, T.C. Memo. 2023-140, sud je utvrdio „reconstructions of purported travel logs and odometer readings“ bez „documentary evidence or other direct or circumstantial evidence of the time, location, and business purpose“. § 274(d) nije bio zadovoljen.
Priznato — prepisano iz rukom pisanih evidencija vođenih na posjetima klijentima. U predmetu Patitz porezni je obveznik na posjetima klijentima vodio rukom pisane evidencije, a zatim ih prenosio u elektroničke tjedne knjige vožnje s tjednim zbrojem, poslovnim miljama i miljama vožnje na posao. Sud je iskaz ocijenio vjerodostojnim i priznao milje vozila.
Schnackel opisuje i stariji predmet, Larson, T.C. Memo. 2008-187, u kojem su evidencije koje nisu vođene u vrijeme vožnje prihvaćene „when … logs were prepared on the basis of contemporaneous records and were exhaustively detailed“, uz „highly probative testimony“.
Granica dakle nije „napisano istoga dana ili bezvrijedno“. Zakašnjela evidencija izdrži kad je sastavljena iz zapisa napravljenih u vrijeme vožnje i kad je detaljna. Evidencija sastavljena po sjećanju ili bez poslovne svrhe ne izdrži.
Prijava pita imate li dokaze
To pitanje pri podnošenju prijave ne možete preskočiti. Schedule C (Form 1040), Part IV, pita:
- „47a Do you have evidence to support your deduction?“
- „b If 'Yes,' is the evidence written?“
Form 4562, retci 24a–24b, isto pita obveznika koji amortizira. Upute za redak 47 upućuju na Publication 463. Isti Part IV traži vaše poslovne milje, milje vožnje na posao i ostale milje u godini (redak 44). Hoće li samozaposleni vozač koristiti iznos po milji ili stvarne troškove, objašnjava članak iznos po milji ili stvarni troškovi.
Ako IRS pregleda prijavu
Publication 463, If your return is examined: „you may have to provide additional information to the IRS. This information could be needed to clarify or to establish the accuracy or reliability of information contained in your records, statements, testimony, or documentary evidence before a deduction is allowed.“
Tu se evidencija napisana naknadno provjerava prema gornjim pravilima. Ako ne prođe, poslovne milje koje se ne mogu pokazati ne priznaju se.
Povrh toga može doći i kazna. IRC § 6662 dodaje „20 percent of the portion of the underpayment“ zbog nemara ili znatnog podcjenjivanja poreza. Podcjenjivanje je znatno kad premašuje veći od dvaju iznosa: 10 % poreza koji je trebalo iskazati ili 5000 $. 26 CFR § 1.6662-3(b)(1): „'Negligence' also includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly.“
Za vozače platformi ni vlastiti podatak platforme o miljama nije zamjena. U predmetu jednog vozača Ubera sud je priznao milje koje je prijavio Uber i ništa više — opisano u članku evidencija milja za vozače Ubera, Lyfta i DoorDasha.
Iz čega se zakašnjela evidencija može sastaviti
Izvori pokazuju u istom smjeru. Svaka stavka u nastavku dolazi iz propisa, Publication 463 ili gornjih presuda.
- Zapisi napravljeni u vrijeme vožnje. Patitz i Larson ovisili su o bilješkama ili zapisima napravljenima kad se vozilo. Aulisio je pao na kalendaru za koji je sud utvrdio da počiva na sjećanju.
- Izravni ili pisani dokazi za milje i datume. Propis ih traži za te elemente; Publication 463 kao dokaz o tome kad se automobil koristio navodi račune za dostave.
- Poslovna svrha za svaku vožnju. Schnackel je pao zbog njezina izostanka. Svrha je jedini element koji smije počivati na posrednim dokazima.
- Ukupne milje u godini. To je jedan od elemenata iz § 1.274-5T(b)(6), a od njega kreće redak 44 obrasca Schedule C.
- Nema procjena. Iznos koji ste približno izračunali ili procijenili ne može se odbiti.
Koliko su jaki vaši dokazi ovisi o vašim činjenicama i pitanje je za onoga tko vam sastavlja poreznu prijavu.
Od sada nadalje problem je lakši. Evidencija vođena tjedno smatra se napravljenom u vrijeme uporabe ili blizu njega, a „a record of the business use of listed property, such as a computer or automobile, prepared in a computer memory device with the aid of a logging program will constitute an adequate record“ (§ 1.274-5T(c)(2)(ii)(C)(2)). Prazan američki predložak evidencije vožnji (PDF) jedan je način da je vodite.
Kako vam DriveHub to olakšava
Najprije ono što ne može. DriveHub ne može naknadno sastaviti godinu u kojoj nije bio instaliran. Niti stvara vožnje iz kalendara ili po sjećanju — upravo onakvu evidenciju kakvu je Tax Court odbacio.
Ono što radi jest da se evidencija za sljedeću godinu vodi u vrijeme vožnje. Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Poslovne i privatne vožnje bilježe se jednako, pa je godišnji zbroj izmjeren, a ne naknadno zbrojen.
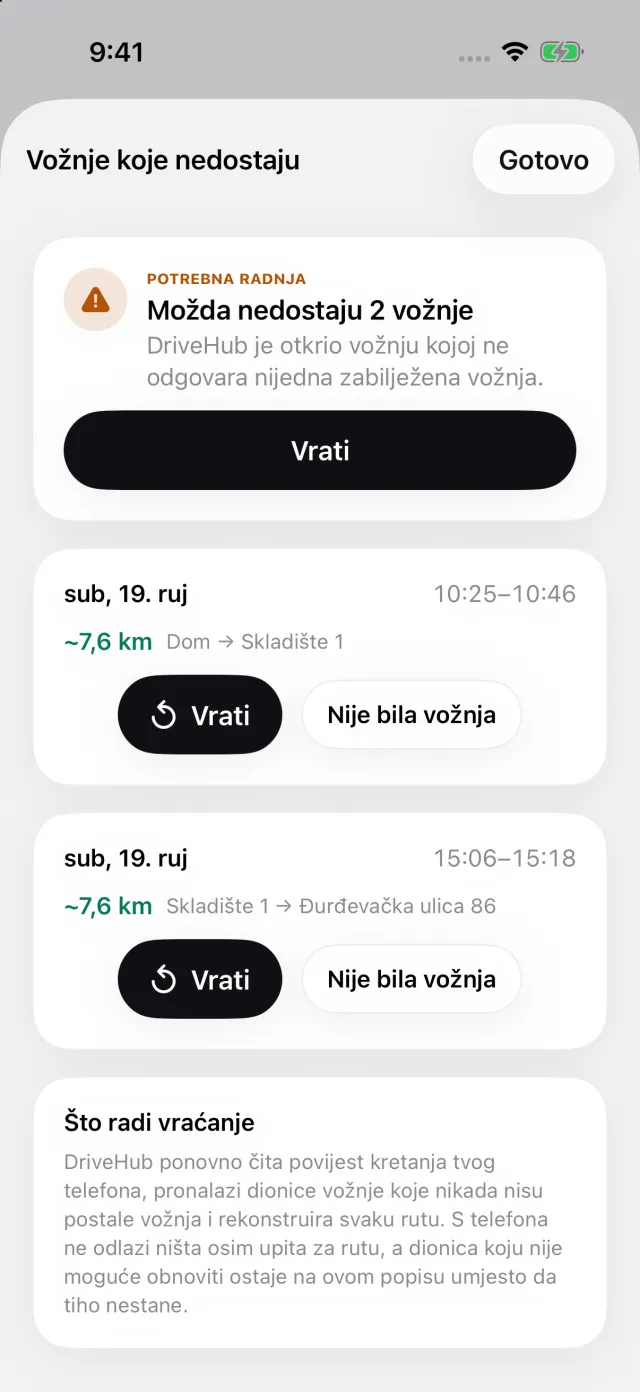
Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, na kartici Vožnje pojavljuje se priča Propuštene vožnje. Otvara Vožnje koje nedostaju. Vrati obnavlja rutu samo iz vožnje koju je zabilježio sam vaš iPhone. Kad nema iz čega raditi — telefon je bio isključen, prazan ili u načinu rada u zrakoplovu — vožnju dodajete ručno. Uključite Prikaži kako je svaka vožnja zabilježena u Postavkama izvješća i redak u izvješću označit će je kao Ručno.
DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita. Svrhu upišite vlastitim riječima dok je se još sjećate. Izvješće za svaku vožnju ispisuje datum, odredište, poslovnu svrhu i milje. U izvješću za jedan automobil ispisuje i početno i završno stanje brojila u poreznoj godini, koje upisujete, kao zaseban blok — ukupni zbroj koji redak 44 obrasca Schedule C dijeli na poslovne milje, milje vožnje na posao i ostale milje.
Ako ste vožnje vodili u drugoj aplikaciji za evidenciju vožnji, Uvezi iz druge aplikacije prenosi ih s izvornim datumima.
- DriveHub u App Storeu
- Pravila za evidenciju vožnji u SAD-u
- Postavite automatsko bilježenje i saznajte kad je vožnja propuštena
Ova stranica prenosi ono što kažu Publication 463, Internal Revenue Code, njegovi propisi i Tax Court, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte onoga tko vam sastavlja poreznu prijavu — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Sjedinjene Američke Države: zahtjevi za evidenciju kilometraže.