 DriveHub
Guía por país · Estados Unidos · 9 min
¿Reconstruir un registro de kilometraje para el IRS? Uno tardío solo cuenta si se basa en registros
Es época de declaración, o ha llegado una carta del IRS, y no hay registro de kilometraje, o solo una parte. ¿Puedes reconstruirlo ahora? El reglamento admite un registro hecho tarde, pero le da menos peso, y reserva la palabra «reconstrucción» para los registros que se perdieron. El Tax Court ha trazado una línea clara entre los registros tardíos que acepta y los que rechaza.

La respuesta corta
Puedes escribir un registro después. Que se sostenga depende de con qué lo construyas.
- La ley tiene dos vías. El IRC § 274(d) acepta "adequate records" o "sufficient evidence corroborating the taxpayer's own statement". Un coche está en su lista, así que hace falta una de las dos.
- Un registro tardío se admite, y vale menos. El reglamento dice que un registro hecho en el momento o cerca de él "has a high degree of credibility not present with respect to a statement prepared subsequent thereto".
- La «reconstrucción» es un derecho solo para registros perdidos. El reglamento la concede cuando los registros se destruyeron "by fire, flood, earthquake, or other casualty", no cuando nunca se llevó un registro.
- Nada de estimaciones. Publication 463: "You can't deduct amounts that you approximate or estimate." El Tax Court tampoco puede adivinar las millas por ti.
- Lo que sobrevive: en las sentencias, se aceptó un registro tardío cuando se construyó a partir de registros hechos en su momento y era detallado. Los construidos de memoria, o sin motivos profesionales, no.
Qué contiene un registro completo, y por qué no se exige anotar el mismo día, está en registros adecuados para el IRS. Esta página trata del registro que no llevaste.
Dos vías en la ley, y un coche está en su lista
El § 274(d) no admite ninguna deducción "with respect to any listed property" salvo que la justifiques "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". El § 280F(d)(4)(A) hace de "any passenger automobile" un listed property.
Para un coche, los elementos están en el 26 CFR § 1.274-5T(b)(6): las millas de cada uso profesional y "the total use of the listed property for the taxable period", la fecha y el motivo profesional.
La tarifa estándar por milla no cambia esto. § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use." La tarifa sustituye a los recibos, no al registro.
Un registro escrito tarde se admite, y vale menos
El § 1.274-5T(c)(1) ordena las pruebas según cuándo se hicieron:
"Written evidence has considerably more probative value than oral evidence alone. In addition, the probative value of written evidence is greater the closer in time it relates to the expenditure or use."
Y después dice qué necesita una declaración tardía:
"… the corroborative evidence required to support a statement not make at or near the time of the expenditure or use must have a high degree of probative value to elevate such statement and evidence to the level of credibility reflected by a record made at or near the time …"
(«not make» aquí, y «corrobative» más abajo, son la grafía del propio reglamento). «At or near the time» significa que tenías "full present knowledge of each element" cuando lo escribiste (§ 1.274-5T(c)(2)(ii)(A)).
Así que un registro escrito en marzo para el año pasado no está prohibido. Simplemente parte con menos peso, y necesita un apoyo sólido para compensar la diferencia. Un registro escrito ahora, por quien sea, es un registro hecho a posteriori.
La segunda vía: tu propia declaración más corroboración
Si tus registros no son adecuados, el § 1.274-5T(c)(3)(i) te permite probar cada elemento "By his own statement, whether written or oral, containing specific information in detail", junto con "other corrobative evidence sufficient to establish such element."
El reglamento separa los elementos según el tipo de prueba que necesita cada uno:
- Las millas y la fecha necesitan "direct evidence, such as a statement in writing or the oral testimony of … witnesses setting forth detailed information about such element, or the documentary evidence" del (c)(2).
- El motivo profesional "may be circumstantial evidence."
La Publication 463, capítulo 5, What if I Have Incomplete Records?, da un ejemplo de conducción: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business."
Hay dos puertas más estrechas. Según el (c)(2)(v), un contribuyente que "substantially complied" con las reglas de registros adecuados puede probar un elemento que falte "by evidence which the district director shall deem adequate." Según el (c)(4), las circunstancias excepcionales solo se aplican cuando, "by reason of the inherent nature of the situation", no pudiste obtener ni registros adecuados ni otras pruebas suficientes, y presentas pruebas "which possesses the highest degree of probative value possible under the circumstances".
En el reglamento, «reconstrucción» significa registros perdidos
En el reglamento, la palabra aparece en el § 1.274-5T(c)(5), Loss of records due to circumstances beyond control of the taxpayer:
"Where the taxpayer establishes that the failure to produce adequate records is due to the loss of such records through circumstances beyond the taxpayer's control, such as destruction by fire, flood, earthquake, or other casualty, the taxpayer shall have a right to substantiate a deduction by reasonable reconstruction of his expenditures or use."
La Publication 463, Destroyed records, dice lo mismo: "Reasons beyond your control include fire, flood, and other casualties."
Un registro que simplemente nunca se llevó no tiene ese derecho. Cae bajo las reglas de registro tardío y corroboración de arriba.
Ni siquiera un siniestro basta por sí solo. En Patitz v. Commissioner, T.C. Memo. 2022-99, los registros se perdieron con el huracán Matthew. El tribunal: "Crucial to this reconstruction is that the secondary evidence be credible." Para una de las partidas de ese caso, sin nada a partir de lo que reconstruir: "While the loss of the records was due to unfortunate circumstances, the Court carefully reviewed the record and does not find adequate evidence to allow the deduction." El mismo caso salió al revés en cuanto al kilometraje: mira más abajo.
Nada de estimaciones: la regla Cohan no llega a un coche
Para muchos gastos, cuando un tribunal está convencido de que un gasto existió pero no de su importe, puede estimarlo: es la regla Cohan. El § 274(d) la desactiva.
Sanford v. Commissioner, 50 T.C. 823 (1968), confirmada en 412 F.2d 201 (2d Cir. 1969): los gastos "not thus substantiated will be disallowed in full." El Second Circuit dijo que el reglamento cumple el propósito declarado del Congreso de "insuring 'that no deduction is allowed solely on the basis of his own [the taxpayer's] unsupported self-serving testimony.'"
Sanford trataba de gastos de representación. El Tax Court la aplica expresamente a los coches. Ottuso v. Commissioner, T.C. Memo. 2024-91: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses."
Ottuso cita un caso anterior, DeLima, T.C. Memo. 2012-291, que muestra qué significa eso en la práctica: "While we do not doubt that [the taxpayer] used one or more vehicles for business during 2005, we have no choice but to deny her any deduction for vehicle expenses in excess of the amount already allowed by respondent".
Creer que condujiste por trabajo no basta. Las millas hay que demostrarlas.
Qué hizo el Tax Court con registros escritos a posteriori
Cuatro sentencias (memorandum opinions) muestran dónde cae la línea.
| Caso | Construido a partir de | Resultado |
|---|---|---|
| Aulisio, T.C. Memo. 2024-29 | Un calendario y recuerdos | Rechazado; solo las millas que el IRS reconoció |
| Schnackel, T.C. Memo. 2024-76 | Memoria, sin motivos profesionales | Rechazado |
| Jadhav, T.C. Memo. 2023-140 | Nada hecho en su momento; ningún documento de hora, lugar ni motivo | Rechazado |
| Patitz, T.C. Memo. 2022-99 | Notas manuscritas tomadas en las visitas a clientes | Kilometraje admitido |
Rechazado: construido a partir de un calendario y de recuerdos. En Aulisio v. Commissioner, T.C. Memo. 2024-29, un registro de kilometraje se construyó a partir de un calendario de reuniones con clientes, con direcciones y distancias de Google Maps. El tribunal: "While contemporaneousness is not a strict requirement under section 274(d), substantiation documents created long after the expenditure have much less probative value." Ambos estaban "based on petitioner's recollection and are not corroborated by other evidence". El contribuyente reclamó 5200 millas en el juicio y se le admitieron las 1306 millas (751 $) que el IRS ya había reconocido: más o menos una cuarta parte.
Rechazado: de memoria y sin motivos. En Schnackel v. Commissioner, T.C. Memo. 2024-76, el registro estaba "recalled from his memory", preparado en 2012 para la declaración de 2011. Tenía destinos y millas, pero no motivos. El tribunal: "The lack of business purpose on the mileage log makes it insufficient to substantiate the claimed deduction by adequate records".
Rechazado: registros y lecturas del cuentakilómetros reconstruidos. En Jadhav v. Commissioner, T.C. Memo. 2023-140, el tribunal encontró "reconstructions of purported travel logs and odometer readings" sin "documentary evidence or other direct or circumstantial evidence of the time, location, and business purpose". No se cumplía el § 274(d).
Admitido: pasado a limpio a partir de registros manuscritos tomados en las visitas a clientes. En Patitz, el contribuyente anotaba a mano en las visitas a clientes y luego lo pasaba a registros semanales electrónicos con el total semanal, las millas de trabajo y las de desplazamiento al trabajo. El tribunal consideró creíble su testimonio y admitió el kilometraje del vehículo.
Schnackel describe además un caso anterior, Larson, T.C. Memo. 2008-187, en el que se aceptaron registros no preparados en su momento "when … logs were prepared on the basis of contemporaneous records and were exhaustively detailed", junto con "highly probative testimony".
Así que la línea no es «escrito el mismo día o sin valor». Un registro tardío sobrevive cuando se construye a partir de registros hechos en su momento y es detallado. Uno construido de memoria, o sin motivos profesionales, no.
La declaración pregunta si tienes pruebas
No puedes saltarte la pregunta al presentar la declaración. El Schedule C (Form 1040), Part IV, pregunta:
- "47a Do you have evidence to support your deduction?"
- "b If 'Yes,' is the evidence written?"
El Form 4562, líneas 24a–24b, pregunta lo mismo a quien amortiza. Las instrucciones de la línea 47 remiten a la Publication 463. La misma Part IV pide tus millas de trabajo, de desplazamiento al trabajo y otras del año (línea 44). Si un conductor por cuenta propia usa la tarifa o los costes reales se explica en tarifa estándar por milla o gastos reales.
Si el IRS revisa la declaración
Publication 463, If your return is examined: "you may have to provide additional information to the IRS. This information could be needed to clarify or to establish the accuracy or reliability of information contained in your records, statements, testimony, or documentary evidence before a deduction is allowed."
Ahí es donde un registro escrito a posteriori se pone a prueba frente a las reglas de arriba. Si no las supera, las millas de trabajo que no puedan demostrarse se rechazan.
Encima puede venir una sanción. El IRC § 6662 añade "20 percent of the portion of the underpayment" por negligencia o por una infravaloración sustancial. Una infravaloración es sustancial cuando supera la mayor de dos cifras: el 10 % del impuesto que debía declararse o 5000 $. 26 CFR § 1.6662-3(b)(1): "'Negligence' also includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly."
Para quien conduce con apps, la cifra de millas de la propia plataforma tampoco sustituye al registro. En el caso de un conductor de Uber, el tribunal admitió las millas que Uber había comunicado y nada más: está en el registro de kilometraje para conductores de Uber, Lyft y DoorDash.
Con qué se puede construir un registro tardío
Las fuentes apuntan en la misma dirección. Cada punto de abajo sale del reglamento, de la Publication 463 o de los casos anteriores.
- Registros hechos en su momento. Patitz y Larson giraron en torno a notas o registros hechos cuando se condujo. Aulisio fracasó con un calendario que el tribunal consideró basado en recuerdos.
- Prueba directa o documental para las millas y las fechas. El reglamento la exige para esos elementos; la Publication 463 menciona las facturas de entregas como prueba de cuándo se usó el coche.
- Un motivo profesional para cada trayecto. Schnackel fracasó por no tenerlo. El motivo es el único elemento que puede apoyarse en pruebas circunstanciales.
- El total de millas del año. Es uno de los elementos del § 1.274-5T(b)(6), y la línea 44 del Schedule C parte de él.
- Nada de estimaciones. Una cifra aproximada o estimada no se puede deducir.
Lo sólidas que sean tus propias pruebas depende de tus circunstancias, y es una pregunta para tu asesor fiscal.
De aquí en adelante, el problema es más sencillo. Un registro llevado semanalmente cuenta como hecho en el momento o cerca de él, y "a record of the business use of listed property, such as a computer or automobile, prepared in a computer memory device with the aid of a logging program will constitute an adequate record" (§ 1.274-5T(c)(2)(ii)(C)(2)). Una plantilla de registro de kilometraje de EE. UU. en blanco (PDF) es una forma de llevarlo.
Cómo te lo pone más fácil DriveHub
Primero, lo que no puede hacer. DriveHub no puede reconstruir un año en el que no estaba instalado. Tampoco crea trayectos a partir de un calendario o de la memoria, que es el tipo de registro que el Tax Court rechazó.
Lo que hace es asegurarse de que el registro del año que viene se haga en su momento. Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Los trayectos de trabajo y los privados se registran por igual, así que el total del año se mide en lugar de sumarse después.
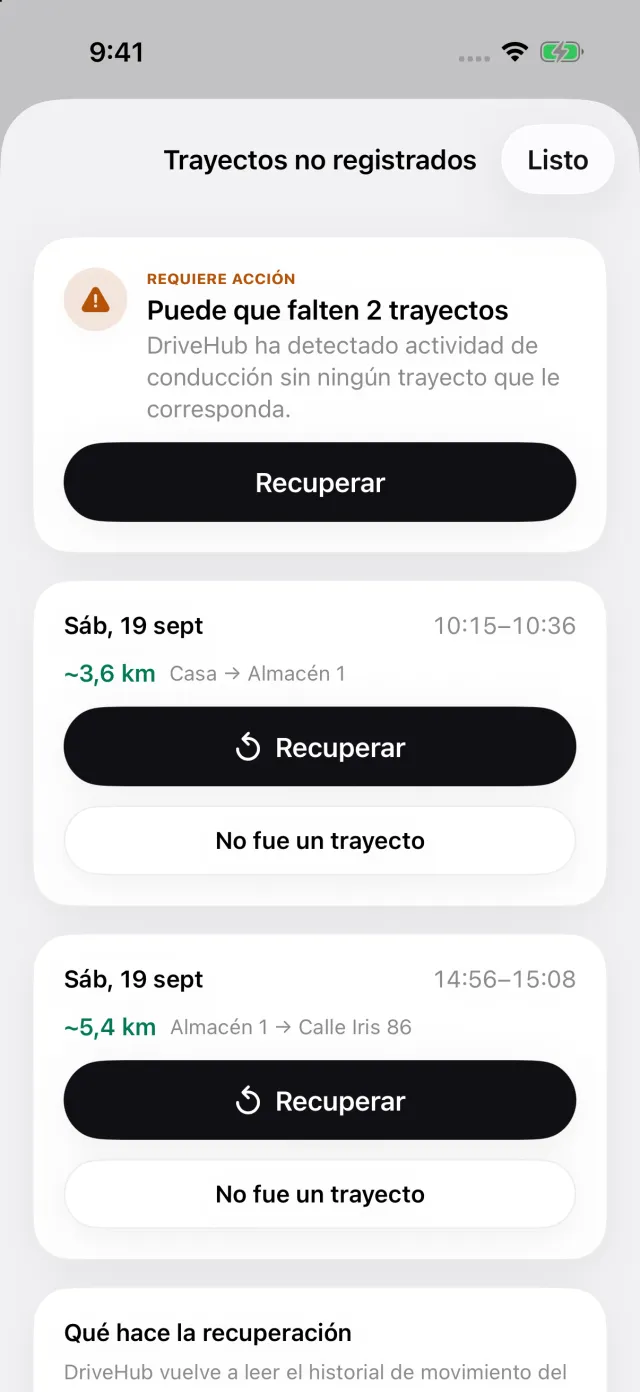
Si tu iPhone registró conducción sin un trayecto que le corresponda, aparece la historia Trayectos perdidos en la pestaña Trayectos. Abre Trayectos no registrados. Recuperar reconstruye la ruta solo a partir de la conducción que tu propio iPhone registró. Cuando no hay nada de lo que partir —el móvil estaba apagado, sin batería o en modo avión—, añades el trayecto a mano. Activa Mostrar cómo se registró cada trayecto en Ajustes del informe, y la fila del informe lo marca como Manual.
DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas anteriores y tu horario laboral, y te pregunta por el resto. Escribe el motivo con tus propias palabras mientras aún lo recuerdas. El informe imprime la fecha, el destino, el motivo profesional y las millas de cada trayecto. En un informe de un solo coche, imprime además como bloque propio las lecturas del cuentakilómetros de apertura y de cierre del año fiscal que introduces: el total que la línea 44 del Schedule C reparte entre millas de trabajo, de desplazamiento al trabajo y otras.
Si llevabas los trayectos en otra app de kilometraje, Importar desde otra app los trae con sus fechas originales.
- DriveHub en el App Store
- Reglas del registro de kilometraje en EE. UU.
- Configura el registro automático y entérate cuando se pierde un trayecto
Esta página recoge lo que dicen la Publication 463, el Internal Revenue Code, sus reglamentos y el Tax Court, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu asesor fiscal — y lleva el registro.
La norma completa, con los textos de los que procede: Estados Unidos: requisitos del registro de kilometraje.