 DriveHub
Przewodnik po kraju · Stany Zjednoczone · 9 min
Odtworzyć ewidencję mil dla IRS? Spóźniona liczy się tylko wtedy, gdy powstała z zapisów
Nadszedł czas rozliczeń albo przyszedł list z IRS, a ewidencji mil nie ma — albo jest tylko jej część. Czy można teraz odtworzyć ewidencję przebiegu? Przepis dopuszcza zapis sporządzony później, ale daje mu mniejszą wagę, a słowo „reconstruction” zostawia dla dokumentacji, która zaginęła. Tax Court wyznaczył wyraźną granicę między spóźnionymi ewidencjami, które przyjmuje, a tymi, które odrzuca.

Krótka odpowiedź
Ewidencję można spisać po fakcie. Czy się obroni, zależy od tego, z czego ją zbudujesz.
- Prawo ma dwie drogi. IRC § 274(d) przyjmuje "adequate records" albo "sufficient evidence corroborating the taxpayer's own statement". Samochód jest na jego liście, więc jedno z dwojga jest wymagane.
- Spóźniony zapis jest dozwolony, ale wart mniej. Przepis mówi, że zapis sporządzony w czasie zdarzenia lub krótko po nim "has a high degree of credibility not present with respect to a statement prepared subsequent thereto".
- „Reconstruction” to prawo tylko przy utraconej dokumentacji. Przepis przyznaje je, gdy dokumentacja została zniszczona "by fire, flood, earthquake, or other casualty" — a nie wtedy, gdy ewidencji nigdy nie prowadzono.
- Żadnych szacunków. Publication 463: "You can't deduct amounts that you approximate or estimate." Tax Court też nie może za ciebie zgadywać mil.
- Co się obroniło: w orzeczeniach spóźnioną ewidencję przyjmowano, gdy zbudowano ją z zapisów sporządzonych w tamtym czasie i była szczegółowa. Ewidencji z pamięci albo bez celów służbowych nie przyjmowano.
Co zawiera kompletna ewidencja i dlaczego wpis tego samego dnia nie jest wymagany, opisuje artykuł „adequate records” dla IRS. Ta strona dotyczy ewidencji, której nie prowadziłeś.
Dwie drogi w ustawie, a samochód jest na liście
§ 274(d) nie pozwala na żadne odliczenie "with respect to any listed property", dopóki go nie udokumentujesz "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". § 280F(d)(4)(A) czyni "any passenger automobile" mieniem z listy (listed property).
Dla samochodu elementy określa 26 CFR § 1.274-5T(b)(6): przebieg każdego użycia służbowego i "the total use of the listed property for the taxable period", data oraz cel służbowy.
Standardowa stawka za milę tego nie zmienia. § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use." Stawka zastępuje paragony, nie ewidencję.
Ewidencja spisana później jest dozwolona, ale jest warta mniej
§ 1.274-5T(c)(1) szereguje dowody według tego, kiedy powstały:
"Written evidence has considerably more probative value than oral evidence alone. In addition, the probative value of written evidence is greater the closer in time it relates to the expenditure or use."
Potem mówi, czego potrzebuje spóźnione oświadczenie:
"… the corroborative evidence required to support a statement not make at or near the time of the expenditure or use must have a high degree of probative value to elevate such statement and evidence to the level of credibility reflected by a record made at or near the time …"
(„not make” tutaj i „corrobative” niżej to pisownia samego przepisu.) „At or near the time” oznacza, że pisząc, miałeś "full present knowledge of each element" (§ 1.274-5T(c)(2)(ii)(A)).
Ewidencja za zeszły rok spisana w marcu nie jest więc zakazana. Po prostu startuje z mniejszą wagą i potrzebuje mocnego wsparcia, żeby nadrobić różnicę. Ewidencja spisana teraz, przez kogokolwiek, jest zapisem sporządzonym po fakcie.
Druga droga: twoje oświadczenie plus potwierdzenie
Jeśli twoja dokumentacja nie jest wystarczająca, § 1.274-5T(c)(3)(i) pozwala wykazać każdy element "By his own statement, whether written or oral, containing specific information in detail", razem z "other corrobative evidence sufficient to establish such element."
Przepis dzieli elementy według rodzaju dowodu, którego każdy wymaga:
- Mile i data wymagają "direct evidence, such as a statement in writing or the oral testimony of … witnesses setting forth detailed information about such element, or the documentary evidence" z (c)(2).
- Cel służbowy "may be circumstantial evidence."
Publication 463, rozdział 5, What if I Have Incomplete Records?, podaje przykład z jazdą: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business."
Istnieją dwie węższe furtki. Zgodnie z (c)(2)(v) podatnik, który "substantially complied" z zasadami adequate records, może wykazać brakujący element "by evidence which the district director shall deem adequate." Zgodnie z (c)(4) wyjątkowe okoliczności wchodzą w grę tylko wtedy, gdy "by reason of the inherent nature of the situation" nie mogłeś uzyskać ani adequate records, ani innych wystarczających dowodów, i przedstawiasz dowody, "which possesses the highest degree of probative value possible under the circumstances".
„Reconstruction” w przepisie oznacza utraconą dokumentację
W przepisie to słowo pojawia się w § 1.274-5T(c)(5), Loss of records due to circumstances beyond control of the taxpayer:
"Where the taxpayer establishes that the failure to produce adequate records is due to the loss of such records through circumstances beyond the taxpayer's control, such as destruction by fire, flood, earthquake, or other casualty, the taxpayer shall have a right to substantiate a deduction by reasonable reconstruction of his expenditures or use."
Publication 463, Destroyed records, mówi to samo: "Reasons beyond your control include fire, flood, and other casualties."
Ewidencja, której po prostu nigdy nie prowadzono, nie ma takiego prawa. Podlega opisanym wyżej zasadom dotyczącym spóźnionych zapisów i potwierdzeń.
Nawet katastrofa sama w sobie nie wystarcza. W Patitz v. Commissioner, T.C. Memo. 2022-99, dokumentacja przepadła w huraganie Matthew. Sąd: "Crucial to this reconstruction is that the secondary evidence be credible." Co do jednego z roszczeń w tej sprawie, gdy nie zostało nic, z czego dałoby się odtworzyć: "While the loss of the records was due to unfortunate circumstances, the Court carefully reviewed the record and does not find adequate evidence to allow the deduction." W sprawie mil ta sama sprawa skończyła się odwrotnie — zobacz niżej.
Żadnych szacunków: reguła Cohan nie obejmuje samochodu
Przy wielu wydatkach, gdy sąd jest przekonany, że wydatek poniesiono, ale nie co do jego kwoty, może kwotę oszacować — to reguła Cohan. § 274(d) ją wyłącza.
Sanford v. Commissioner, 50 T.C. 823 (1968), aff'd 412 F.2d 201 (2d Cir. 1969): wydatki "not thus substantiated will be disallowed in full." Second Circuit stwierdził, że przepis realizuje zadeklarowany cel Kongresu, czyli "insuring 'that no deduction is allowed solely on the basis of his own [the taxpayer's] unsupported self-serving testimony.'"
Sanford dotyczył wydatków na rozrywkę. Tax Court wprost stosuje go do samochodów. Ottuso v. Commissioner, T.C. Memo. 2024-91: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses."
Ottuso cytuje wcześniejszą sprawę, DeLima, T.C. Memo. 2012-291, która pokazuje, co to znaczy w praktyce: "While we do not doubt that [the taxpayer] used one or more vehicles for business during 2005, we have no choice but to deny her any deduction for vehicle expenses in excess of the amount already allowed by respondent".
Przekonanie, że jeździłeś służbowo, nie wystarcza. Mile trzeba wykazać.
Co Tax Court zrobił z ewidencjami spisanymi po fakcie
Cztery orzeczenia typu memorandum pokazują, gdzie przebiega granica.
| Sprawa | Zbudowana z | Wynik |
|---|---|---|
| Aulisio, T.C. Memo. 2024-29 | Kalendarza i wspomnień | Odrzucona; tylko mile uznane przez IRS |
| Schnackel, T.C. Memo. 2024-76 | Pamięci, bez celów służbowych | Odrzucona |
| Jadhav, T.C. Memo. 2023-140 | Niczego sporządzonego w tamtym czasie; brak dokumentów czasu, miejsca i celu | Odrzucona |
| Patitz, T.C. Memo. 2022-99 | Odręcznych notatek z wizyt u klientów | Mile uznane |
Odrzucona — zbudowana z kalendarza i wspomnień. W Aulisio v. Commissioner, T.C. Memo. 2024-29, ewidencję mil zbudowano z kalendarza spotkań z klientami, z adresami i odległościami z Google Maps. Sąd: "While contemporaneousness is not a strict requirement under section 274(d), substantiation documents created long after the expenditure have much less probative value." Oba dokumenty były "based on petitioner's recollection and are not corroborated by other evidence". Podatnik zgłosił w sądzie 5200 mil, a uznano mu 1306 mil (751 USD), które IRS już wcześniej przyznał — mniej więcej jedną czwartą.
Odrzucona — z pamięci i bez celów. W Schnackel v. Commissioner, T.C. Memo. 2024-76, ewidencja była "recalled from his memory", sporządzona w 2012 roku do zeznania za 2011. Miała miejsca docelowe i mile, ale nie miała celów. Sąd: "The lack of business purpose on the mileage log makes it insufficient to substantiate the claimed deduction by adequate records".
Odrzucona — odtworzone ewidencje i stany licznika. W Jadhav v. Commissioner, T.C. Memo. 2023-140, sąd stwierdził "reconstructions of purported travel logs and odometer readings" bez "documentary evidence or other direct or circumstantial evidence of the time, location, and business purpose". Wymogi § 274(d) nie zostały spełnione.
Uznana — przepisana z odręcznych ewidencji prowadzonych podczas wizyt u klientów. W Patitz podatnik prowadził odręczne zapiski podczas wizyt u klientów, a potem przenosił je do elektronicznych ewidencji tygodniowych z sumą tygodniową, milami służbowymi i milami dojazdów. Sąd uznał zeznania za wiarygodne i przyznał mile.
Schnackel opisuje też starszą sprawę, Larson, T.C. Memo. 2008-187, w której przyjęto ewidencje niesporządzone na bieżąco, "when … logs were prepared on the basis of contemporaneous records and were exhaustively detailed", razem z "highly probative testimony".
Granica nie brzmi więc „spisane tego samego dnia albo bezwartościowe”. Spóźniona ewidencja się broni, gdy zbudowano ją z zapisów sporządzonych w tamtym czasie i jest szczegółowa. Ewidencja z pamięci albo bez celów służbowych — nie.
Zeznanie pyta, czy masz dowody
Przy składaniu zeznania tego pytania nie da się pominąć. Schedule C (Form 1040), Part IV, pyta:
- "47a Do you have evidence to support your deduction?"
- "b If 'Yes,' is the evidence written?"
Form 4562, wiersze 24a–24b, pyta o to samo podatnika, który amortyzuje auto. Instrukcja do wiersza 47 odsyła do Publication 463. Ta sama Part IV pyta o mile służbowe, dojazdy do pracy i pozostałe mile za rok (wiersz 44). Czy samozatrudniony kierowca stosuje stawkę, czy koszty rzeczywiste, opisuje artykuł stawka za milę czy koszty rzeczywiste.
Jeśli IRS skontroluje zeznanie
Publication 463, If your return is examined: "you may have to provide additional information to the IRS. This information could be needed to clarify or to establish the accuracy or reliability of information contained in your records, statements, testimony, or documentary evidence before a deduction is allowed."
Właśnie tam ewidencję spisaną po fakcie sprawdza się według opisanych wyżej zasad. Jeśli nie przejdzie, mile służbowe, których nie da się wykazać, nie zostaną uznane.
Do tego może dojść kara. IRC § 6662 dolicza "20 percent of the portion of the underpayment" za niedbalstwo albo istotne zaniżenie. Zaniżenie jest istotne, gdy przekracza większą z dwóch kwot: 10 % podatku, który należało wykazać, albo 5000 USD. 26 CFR § 1.6662-3(b)(1): "'Negligence' also includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly."
Dla kierowców platform liczba mil podana przez samą platformę też nie jest zamiennikiem. W sprawie jednego kierowcy Ubera sąd uznał mile zgłoszone przez Ubera i nic ponad to — opisuje to ewidencja mil dla kierowców Uber, Lyft i DoorDash.
Z czego można zbudować spóźnioną ewidencję
Źródła wskazują w tę samą stronę. Każdy punkt poniżej pochodzi z przepisu, z Publication 463 albo z opisanych wyżej spraw.
- Zapisy sporządzone w tamtym czasie. Patitz i Larson rozstrzygnęły się na notatkach albo zapisach zrobionych wtedy, gdy jazda się odbywała. Aulisio przegrała na kalendarzu, który według sądu opierał się na wspomnieniach.
- Dowody bezpośrednie albo dokumentalne dla mil i dat. Przepis wymaga ich dla tych elementów; Publication 463 wymienia faktury za dostawy jako dowód tego, kiedy używano auta.
- Cel służbowy każdego przejazdu. Schnackel przegrał przez jego brak. Cel to jedyny element, który może opierać się na dowodach pośrednich.
- Łączna liczba mil za rok. To jeden z elementów § 1.274-5T(b)(6), a wiersz 44 Schedule C od niej się zaczyna.
- Żadnych szacunków. Kwoty przybliżonej albo oszacowanej nie da się odliczyć.
Jak mocne są twoje własne dowody, zależy od twoich okoliczności i jest pytaniem do osoby, która przygotowuje twoje zeznanie.
Od teraz problem jest prostszy. Ewidencja prowadzona co tydzień liczy się jako sporządzona w czasie zdarzenia lub krótko po nim, a "a record of the business use of listed property, such as a computer or automobile, prepared in a computer memory device with the aid of a logging program will constitute an adequate record" (§ 1.274-5T(c)(2)(ii)(C)(2)). Pusty amerykański wzór ewidencji mil (PDF) to jeden ze sposobów, by ją prowadzić.
Jak DriveHub to ułatwia
Najpierw to, czego nie potrafi. DriveHub nie odtworzy roku, w którym nie był zainstalowany. Nie tworzy też przejazdów z kalendarza ani z pamięci — czyli takiej ewidencji, jaką odrzucił Tax Court.
Dba natomiast o to, żeby ewidencja na przyszły rok powstawała na bieżąco. Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Jazdy służbowe i prywatne są zapisywane tak samo, więc łączna liczba mil za rok jest zmierzona, a nie sumowana później.
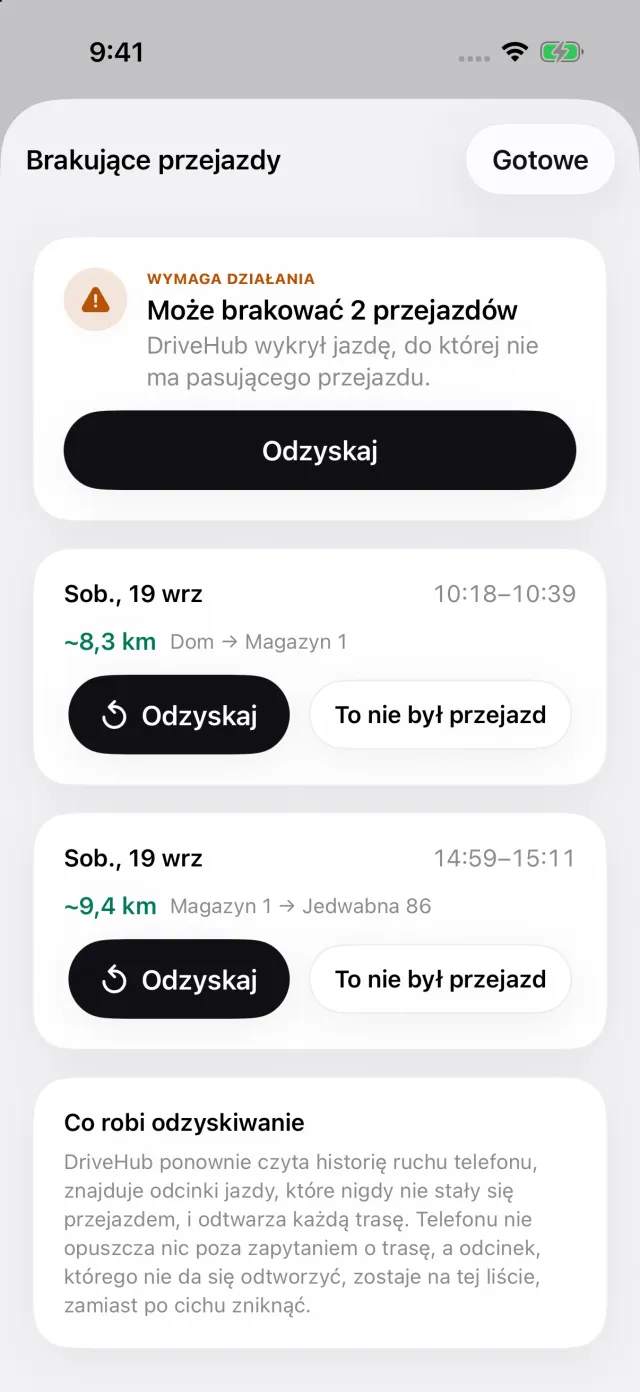
Jeśli iPhone zarejestrował jazdę bez pasującego przejazdu, na karcie Przejazdy pojawia się historia Pominięte przejazdy. Otwiera Brakujące przejazdy. Odzyskaj odtwarza trasę wyłącznie z jazdy, którą zarejestrował sam iPhone. Gdy nie ma z czego jej odtworzyć — telefon był wyłączony, rozładowany albo w trybie samolotowym — dodajesz przejazd ręcznie. Włącz Pokazuj, jak zapisano każdy przejazd w Ustawieniach raportu, a wiersz raportu oznaczy go jako Ręcznie.
Większość przejazdów DriveHub sam przypisuje jako Służbowy albo Prywatny na podstawie twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta ciebie. Wpisz cel własnymi słowami, póki jeszcze go pamiętasz. Raport drukuje przy każdym przejeździe datę, miejsce docelowe, cel służbowy i liczbę mil. W raporcie o jednym samochodzie drukuje też jako osobny blok wpisane przez ciebie stany licznika na początku i na końcu roku podatkowego — sumę, którą wiersz 44 Schedule C dzieli na mile służbowe, dojazdy do pracy i pozostałe.
Jeśli prowadziłeś przejazdy w innej aplikacji do ewidencji mil, Importuj z innej aplikacji przenosi je z ich pierwotnymi datami.
- DriveHub w App Store
- Zasady ewidencji mil w USA
- Skonfiguruj automatyczne śledzenie i wiedz, kiedy przejazd został pominięty
Ta strona przedstawia to, co mówią Publication 463, Internal Revenue Code, przepisy wykonawcze i Tax Court, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj osobę, która przygotowuje twoje zeznanie — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Stany Zjednoczone: wymogi dotyczące ewidencji przebiegu.