 DriveHub
Landsguide · USA · 9 min
Rekonstruera en körjournal för IRS? En sen logg räknas bara om den bygger på underlag
Det är deklarationstid, eller så har ett brev från IRS kommit, och det finns ingen körjournal — eller bara en del av en. Kan du rekonstruera en körjournal nu? Förordningen tillåter ett underlag som gjorts i efterhand, men väger det lättare, och reserverar ordet ”reconstruction” för underlag som gått förlorade. Tax Court har dragit en tydlig gräns mellan de sena loggar den godtar och dem den underkänner.

Det korta svaret
Du får skriva en logg i efterhand. Om den håller beror på vad du bygger den på.
- Lagen har två vägar. IRC § 274(d) godtar "adequate records" eller "sufficient evidence corroborating the taxpayer's own statement". En bil står på dess lista, så en av de två krävs.
- Ett sent underlag är tillåtet, och värt mindre. Förordningen säger att ett underlag som gjorts vid eller nära tidpunkten "has a high degree of credibility not present with respect to a statement prepared subsequent thereto".
- ”Reconstruction” är en rättighet bara för förlorade underlag. Förordningen ger den när underlag förstörts "by fire, flood, earthquake, or other casualty" — inte när en logg aldrig förts.
- Inga uppskattningar. Publication 463: "You can't deduct amounts that you approximate or estimate." Tax Court får inte heller gissa milen åt dig.
- Det som håller: i målen godtogs en sen logg när den byggde på underlag från tidpunkten och var detaljerad. Loggar byggda ur minnet, eller utan ändamål i verksamheten, godtogs inte.
Vad en komplett logg innehåller, och varför en anteckning samma dag inte krävs, står i adequate records för IRS. Den här sidan handlar om loggen du inte förde.
Två vägar i lagen, och en bil står på listan
§ 274(d) medger inget avdrag "with respect to any listed property" om du inte styrker det "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". § 280F(d)(4)(A) gör "any passenger automobile" till listed property.
För en bil anges uppgifterna i 26 CFR § 1.274-5T(b)(6): antalet miles för varje användning i verksamheten och "the total use of the listed property for the taxable period", datumet och ändamålet i verksamheten.
Schablonbeloppet per mile ändrar inte detta. § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use." Beloppet ersätter kvittona, inte loggen.
En logg som skrivs sent är tillåten, och den är värd mindre
§ 1.274-5T(c)(1) rangordnar bevisning efter när den gjordes:
"Written evidence has considerably more probative value than oral evidence alone. In addition, the probative value of written evidence is greater the closer in time it relates to the expenditure or use."
Sedan säger den vad ett sent påstående behöver:
"… the corroborative evidence required to support a statement not make at or near the time of the expenditure or use must have a high degree of probative value to elevate such statement and evidence to the level of credibility reflected by a record made at or near the time …"
(”not make” här, och ”corrobative” nedan, är förordningens egen stavning.) ”At or near the time” betyder att du hade "full present knowledge of each element" när du skrev det (§ 1.274-5T(c)(2)(ii)(A)).
En logg som skrivs i mars för förra året är alltså inte förbjuden. Den börjar bara med mindre tyngd och behöver starkt stöd för att väga upp skillnaden. En logg som skrivs nu, av vem som helst, är ett underlag som gjorts i efterhand.
Den andra vägen: ditt eget påstående plus bekräftande bevisning
Om dina underlag inte är adequate låter § 1.274-5T(c)(3)(i) dig styrka varje uppgift "By his own statement, whether written or oral, containing specific information in detail", tillsammans med "other corrobative evidence sufficient to establish such element."
Förordningen delar upp uppgifterna efter vilket slags bevisning var och en kräver:
- Milen och datumet kräver "direct evidence, such as a statement in writing or the oral testimony of … witnesses setting forth detailed information about such element, or the documentary evidence" enligt (c)(2).
- Ändamålet i verksamheten "may be circumstantial evidence."
Publication 463, kapitel 5, What if I Have Incomplete Records?, ger ett exempel med körning: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business."
Två smalare dörrar finns. Enligt (c)(2)(v) får en skattskyldig som "substantially complied" med reglerna om adequate records styrka en saknad uppgift "by evidence which the district director shall deem adequate." Enligt (c)(4) gäller exceptionella omständigheter bara när du, "by reason of the inherent nature of the situation", inte kunde skaffa vare sig adequate records eller annan tillräcklig bevisning, och du lägger fram bevisning "which possesses the highest degree of probative value possible under the circumstances".
”Reconstruction” i förordningen betyder förlorade underlag
I förordningen förekommer ordet i § 1.274-5T(c)(5), Loss of records due to circumstances beyond control of the taxpayer:
"Where the taxpayer establishes that the failure to produce adequate records is due to the loss of such records through circumstances beyond the taxpayer's control, such as destruction by fire, flood, earthquake, or other casualty, the taxpayer shall have a right to substantiate a deduction by reasonable reconstruction of his expenditures or use."
Publication 463, Destroyed records, säger detsamma: "Reasons beyond your control include fire, flood, and other casualties."
En logg som helt enkelt aldrig förts får ingen sådan rätt. Den faller under reglerna om sena underlag och bekräftande bevisning ovan.
Inte ens en olyckshändelse räcker i sig. I Patitz v. Commissioner, T.C. Memo. 2022-99, gick underlag förlorade i orkanen Matthew. Domstolen: "Crucial to this reconstruction is that the secondary evidence be credible." För ett av yrkandena i det målet, där ingenting fanns kvar att bygga upp från: "While the loss of the records was due to unfortunate circumstances, the Court carefully reviewed the record and does not find adequate evidence to allow the deduction." Samma mål gick åt andra hållet i fråga om milen — se nedan.
Inga uppskattningar: Cohan-regeln når inte en bil
För många kostnader gäller att om en domstol är övertygad om att en kostnad uppstått men inte om dess storlek, får den uppskatta beloppet — Cohan-regeln. § 274(d) stänger av den.
Sanford v. Commissioner, 50 T.C. 823 (1968), aff'd 412 F.2d 201 (2d Cir. 1969): kostnader "not thus substantiated will be disallowed in full." Second Circuit sa att förordningen genomför kongressens uttalade syfte att "insuring 'that no deduction is allowed solely on the basis of his own [the taxpayer's] unsupported self-serving testimony.'"
Sanford gällde representation. Tax Court tillämpar det uttryckligen på bilar. Ottuso v. Commissioner, T.C. Memo. 2024-91: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses."
Ottuso citerar ett tidigare mål, DeLima, T.C. Memo. 2012-291, som visar vad det betyder i praktiken: "While we do not doubt that [the taxpayer] used one or more vehicles for business during 2005, we have no choice but to deny her any deduction for vehicle expenses in excess of the amount already allowed by respondent".
Att vara övertygad om att du körde i verksamheten räcker inte. Milen måste visas.
Vad Tax Court gjorde med loggar skrivna i efterhand
Fyra memorandum opinions visar var gränsen går.
| Mål | Byggd på | Utgång |
|---|---|---|
| Aulisio, T.C. Memo. 2024-29 | En kalender och minnet | Underkänd; bara de miles som IRS medgett |
| Schnackel, T.C. Memo. 2024-76 | Minnet, inga ändamål i verksamheten | Underkänd |
| Jadhav, T.C. Memo. 2023-140 | Inget gjort vid tidpunkten; inga handlingar om tid, plats eller ändamål | Underkänd |
| Patitz, T.C. Memo. 2022-99 | Handskrivna anteckningar gjorda vid kundbesök | Milen godkända |
Underkänd — byggd på en kalender och minnet. I Aulisio v. Commissioner, T.C. Memo. 2024-29, byggdes en körjournal upp från en kalender med kundmöten, med adresser och avstånd från Google Maps. Domstolen: "While contemporaneousness is not a strict requirement under section 274(d), substantiation documents created long after the expenditure have much less probative value." Båda var "based on petitioner's recollection and are not corroborated by other evidence". Den skattskyldige yrkade 5 200 miles i rätten och fick godkänt för de 1 306 miles (751 $) som IRS redan hade medgett — ungefär en fjärdedel.
Underkänd — ur minnet, och inga ändamål. I Schnackel v. Commissioner, T.C. Memo. 2024-76, var loggen "recalled from his memory", upprättad 2012 för deklarationen för 2011. Den hade resmål och miles men inga ändamål. Domstolen: "The lack of business purpose on the mileage log makes it insufficient to substantiate the claimed deduction by adequate records".
Underkänd — rekonstruerade loggar och mätarställningar. I Jadhav v. Commissioner, T.C. Memo. 2023-140, fann domstolen "reconstructions of purported travel logs and odometer readings" utan "documentary evidence or other direct or circumstantial evidence of the time, location, and business purpose". § 274(d) var inte uppfyllt.
Godkänd — renskriven från handskrivna loggar gjorda vid kundbesök. I Patitz gjorde den skattskyldige handskrivna loggar vid kundbesök och förde sedan över dem till elektroniska veckologgar med veckans totala miles, miles i verksamheten och pendlingsmiles. Domstolen fann vittnesmålet trovärdigt och godkände fordonets miles.
Schnackel beskriver också ett äldre mål, Larson, T.C. Memo. 2008-187, där loggar som inte upprättats vid tidpunkten godtogs "when … logs were prepared on the basis of contemporaneous records and were exhaustively detailed", tillsammans med "highly probative testimony".
Gränsen är alltså inte ”skriven samma dag eller värdelös”. En sen logg håller när den bygger på underlag från tidpunkten och är detaljerad. En logg byggd ur minnet, eller utan ändamål i verksamheten, gör det inte.
Deklarationen frågar om du har bevisning
Du kan inte hoppa över frågan när du deklarerar. Schedule C (Form 1040), Part IV, frågar:
- "47a Do you have evidence to support your deduction?"
- "b If 'Yes,' is the evidence written?"
Form 4562 rad 24a–24b frågar den som gör avskrivningar detsamma. Instruktionerna till rad 47 hänvisar till Publication 463. Samma Part IV frågar efter årets miles i verksamheten, pendlingsmiles och övriga miles (rad 44). Om en egenföretagare ska använda schablonbeloppet eller faktiska kostnader redovisas i schablonbelopp per mile eller faktiska kostnader.
Om IRS granskar deklarationen
Publication 463, If your return is examined: "you may have to provide additional information to the IRS. This information could be needed to clarify or to establish the accuracy or reliability of information contained in your records, statements, testimony, or documentary evidence before a deduction is allowed."
Det är där en logg skriven i efterhand prövas mot reglerna ovan. Underkänns den, nekas de miles i verksamheten som inte kan visas.
En sanktionsavgift kan komma ovanpå. IRC § 6662 lägger till "20 percent of the portion of the underpayment" vid oaktsamhet eller en väsentlig underdeklaration. En underdeklaration är väsentlig när den överstiger det högre av 10 % av den skatt som skulle ha redovisats och 5 000 $. 26 CFR § 1.6662-3(b)(1): "'Negligence' also includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly."
För gig-förare är plattformens egen siffra för miles inte heller någon ersättning. I en Uber-förares mål godkände domstolen de miles som Uber rapporterat och inget mer — redovisat i körjournalen för Uber-, Lyft- och DoorDash-förare.
Vad en sen logg kan byggas på
Källorna pekar åt samma håll. Varje punkt nedan kommer från förordningen, Publication 463 eller målen ovan.
- Underlag gjorda vid tidpunkten. Patitz och Larson avgjordes av anteckningar eller underlag gjorda när körningen skedde. Aulisio föll på en kalender som domstolen fann vilade på minnet.
- Direkt bevisning eller handlingar för milen och datumen. Förordningen kräver det för de uppgifterna; Publication 463 nämner leveransfakturor som bevis för när bilen användes.
- Ett ändamål i verksamheten för varje resa. Schnackel föll på att det saknades. Ändamålet är den enda uppgift som får vila på indicier.
- Årets totala miles. Det är en av uppgifterna i § 1.274-5T(b)(6), och rad 44 i Schedule C utgår från det.
- Inga uppskattningar. En siffra du ungefärligt beräknar eller uppskattar kan inte dras av.
Hur stark din egen bevisning är beror på omständigheterna, och är en fråga för din skatterådgivare.
Från och med nu är problemet lättare. En logg som förs veckovis räknas som gjord vid eller nära tidpunkten, och "a record of the business use of listed property, such as a computer or automobile, prepared in a computer memory device with the aid of a logging program will constitute an adequate record" (§ 1.274-5T(c)(2)(ii)(C)(2)). En tom amerikansk mall för körjournal (PDF) är ett sätt att föra den.
Hur DriveHub gör det enklare
Först vad den inte kan. DriveHub kan inte rekonstruera ett år då den inte var installerad. Den skapar inte heller resor ur en kalender eller ur minnet — den sortens logg som Tax Court underkände.
Det den gör är att se till att nästa års logg görs vid tidpunkten. Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Resor i tjänsten och privata resor registreras lika, så att årets total mäts i stället för att räknas ihop i efterhand.
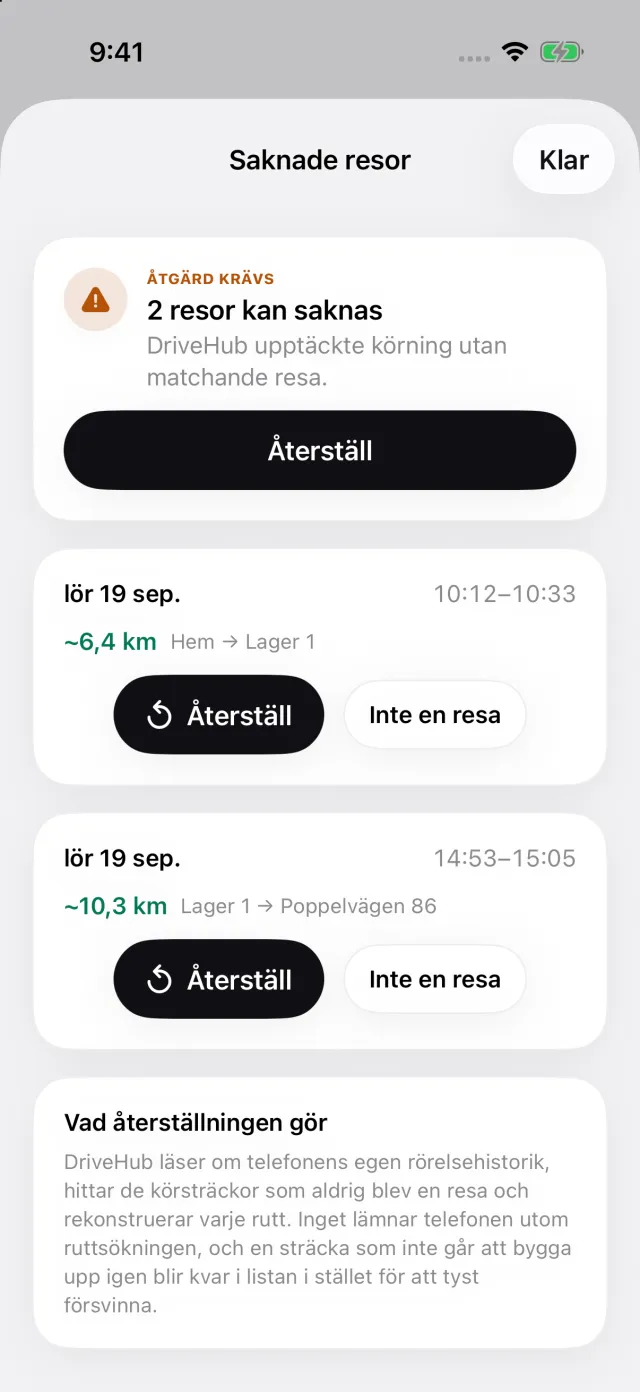
Om din iPhone registrerade körning utan en matchande resa visas Missade resor på fliken Resor. Den öppnar Saknade resor. Återställ bygger upp rutten igen bara från körning som din iPhone själv registrerat. Där det inte finns något att utgå från — telefonen var avstängd, urladdad eller i flygplansläge — lägger du till resan för hand. Slå på Visa hur varje resa registrerades i Rapportinställningar, så markeras raden i rapporten Manuell.
DriveHub sorterar de flesta resor som Arbete eller Privat utifrån dina platser, tidigare rutter och arbetstider, och frågar dig om resten. Skriv ändamålet med dina egna ord medan du fortfarande minns det. Rapporten skriver ut datum, resmål, ändamålet i verksamheten och antalet miles per resa. I en rapport för en enda bil skriver den dessutom ut beskattningsårets första och sista mätarställning som du anger, som ett eget block — den total som rad 44 i Schedule C delar upp i miles i verksamheten, pendlingsmiles och övriga miles.
Om du förde resor i en annan körjournalsapp tar Importera från annan app över dem med sina ursprungliga datum.
- DriveHub i App Store
- Regler för körjournal i USA
- Ställ in automatisk registrering, och få veta när en resa missas
Den här sidan återger vad Publication 463, Internal Revenue Code, dess förordningar och Tax Court säger och anger dem så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din skatterådgivare, och ta med körjournalen.
Hela regeln och källorna den bygger på: USA: krav på körjournalen.