 DriveHub
Landengids · Verenigde Staten · 9 min
Een rittenregistratie voor de IRS reconstrueren? Een late registratie telt alleen als ze op administratie is gebouwd
Het is tijd voor de aangifte, of er is een brief van de IRS, en er is geen rittenregistratie — of maar een deel ervan. Kun je nu nog een rittenregistratie reconstrueren? De regeling staat een late registratie toe, maar geeft haar minder gewicht, en reserveert het woord "reconstruction" voor administratie die verloren is gegaan. De Tax Court heeft een duidelijke grens getrokken tussen de late registraties die hij accepteert en die hij afwijst.

Het korte antwoord
Je mag een registratie achteraf schrijven. Of ze standhoudt, hangt af van waarop je haar bouwt.
- De wet kent twee routes. IRC § 274(d) accepteert "adequate records" of "sufficient evidence corroborating the taxpayer's own statement". Een auto staat op de lijst, dus een van de twee is vereist.
- Een late registratie mag, en is minder waard. De regeling zegt dat een registratie op of rond het moment zelf "has a high degree of credibility not present with respect to a statement prepared subsequent thereto".
- "Reconstruction" is alleen een recht bij verloren administratie. De regeling kent het toe als administratie is vernietigd "by fire, flood, earthquake, or other casualty" — niet als er nooit een registratie is bijgehouden.
- Geen schattingen. Publication 463: "You can't deduct amounts that you approximate or estimate." Ook de Tax Court mag de mijlen niet voor je raden.
- Wat standhoudt: in de zaken werd een late registratie geaccepteerd als ze was gebouwd op administratie van destijds en gedetailleerd was. Registraties uit het geheugen, of zonder zakelijk doel, niet.
Wat een volledige registratie bevat, en waarom een vermelding op de dag zelf niet vereist is, staat in "adequate records" voor de IRS. Deze pagina gaat over de registratie die je niet hebt bijgehouden.
Twee routes in de wet, en een auto staat op de lijst
§ 274(d) staat geen aftrek toe "with respect to any listed property", tenzij je die onderbouwt "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". § 280F(d)(4)(A) maakt van "any passenger automobile" listed property.
Voor een auto staan de elementen in 26 CFR § 1.274-5T(b)(6): de mijlen van elk zakelijk gebruik en "the total use of the listed property for the taxable period", de datum en het zakelijke doel.
De standard mileage rate verandert daar niets aan. § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use." Het tarief vervangt de bonnen, niet de registratie.
Een laat geschreven registratie mag, en is minder waard
§ 1.274-5T(c)(1) rangschikt bewijs naar het moment waarop het werd gemaakt:
"Written evidence has considerably more probative value than oral evidence alone. In addition, the probative value of written evidence is greater the closer in time it relates to the expenditure or use."
Daarna zegt ze wat een late verklaring nodig heeft:
"… the corroborative evidence required to support a statement not make at or near the time of the expenditure or use must have a high degree of probative value to elevate such statement and evidence to the level of credibility reflected by a record made at or near the time …"
("not make" hier, en "corrobative" verderop, zijn de eigen spelling van de regeling.) "At or near the time" betekent dat je bij het schrijven "full present knowledge of each element" had (§ 1.274-5T(c)(2)(ii)(A)).
Een registratie die in maart over vorig jaar wordt geschreven, is dus niet verboden. Ze begint alleen met minder gewicht, en heeft sterke onderbouwing nodig om het verschil goed te maken. Een registratie die nu wordt geschreven, door wie dan ook, is een registratie achteraf.
De tweede route: je eigen verklaring plus bevestiging
Is je administratie niet adequate, dan laat § 1.274-5T(c)(3)(i) je elk element bewijzen "By his own statement, whether written or oral, containing specific information in detail", samen met "other corrobative evidence sufficient to establish such element."
De regeling verdeelt de elementen naar het soort bewijs dat elk nodig heeft:
- De mijlen en de datum vragen "direct evidence, such as a statement in writing or the oral testimony of … witnesses setting forth detailed information about such element, or the documentary evidence" uit (c)(2).
- Het zakelijke doel "may be circumstantial evidence."
Publication 463, hoofdstuk 5, What if I Have Incomplete Records?, geeft een voorbeeld over rijden: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business."
Er zijn twee smallere deuren. Volgens (c)(2)(v) mag een belastingplichtige die "substantially complied" met de regels voor adequate records, een ontbrekend element bewijzen "by evidence which the district director shall deem adequate." Volgens (c)(4) gelden uitzonderlijke omstandigheden alleen als je, "by reason of the inherent nature of the situation", adequate records noch ander voldoende bewijs kon verkrijgen, en je bewijs overlegt "which possesses the highest degree of probative value possible under the circumstances".
"Reconstruction" betekent in de regeling verloren administratie
In de regeling staat het woord in § 1.274-5T(c)(5), Loss of records due to circumstances beyond control of the taxpayer:
"Where the taxpayer establishes that the failure to produce adequate records is due to the loss of such records through circumstances beyond the taxpayer's control, such as destruction by fire, flood, earthquake, or other casualty, the taxpayer shall have a right to substantiate a deduction by reasonable reconstruction of his expenditures or use."
Publication 463, Destroyed records, zegt hetzelfde: "Reasons beyond your control include fire, flood, and other casualties."
Een registratie die gewoon nooit is bijgehouden, krijgt zo'n recht niet. Ze valt onder de regels voor late registratie en bevestiging hierboven.
Zelfs een ramp is op zichzelf niet genoeg. In Patitz v. Commissioner, T.C. Memo. 2022-99, ging administratie verloren door orkaan Matthew. De rechter: "Crucial to this reconstruction is that the secondary evidence be credible." Over één post in die zaak, waarvoor niets meer over was om op te bouwen: "While the loss of the records was due to unfortunate circumstances, the Court carefully reviewed the record and does not find adequate evidence to allow the deduction." Over de mijlen viel dezelfde zaak de andere kant op uit — zie hieronder.
Geen schattingen: de Cohan-regel reikt niet tot een auto
Bij veel kosten mag een rechter die ervan overtuigd is dat een uitgave is gedaan, maar niet van het bedrag, dat bedrag schatten — de Cohan-regel. § 274(d) zet die uit.
Sanford v. Commissioner, 50 T.C. 823 (1968), aff'd 412 F.2d 201 (2d Cir. 1969): kosten die "not thus substantiated will be disallowed in full." Het Second Circuit zei dat de regeling het uitgesproken doel van het Congres uitvoert: "insuring 'that no deduction is allowed solely on the basis of his own [the taxpayer's] unsupported self-serving testimony.'"
Sanford ging over representatiekosten. De Tax Court past het met zoveel woorden toe op auto's. Ottuso v. Commissioner, T.C. Memo. 2024-91: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses."
Ottuso citeert een eerdere zaak, DeLima, T.C. Memo. 2012-291, die laat zien wat dat in de praktijk betekent: "While we do not doubt that [the taxpayer] used one or more vehicles for business during 2005, we have no choice but to deny her any deduction for vehicle expenses in excess of the amount already allowed by respondent".
Geloven dat je zakelijk reed, is niet genoeg. De mijlen moeten worden aangetoond.
Wat de Tax Court deed met registraties die achteraf zijn geschreven
Vier memorandum opinions laten zien waar de grens ligt.
| Zaak | Gebouwd op | Uitkomst |
|---|---|---|
| Aulisio, T.C. Memo. 2024-29 | Een agenda en herinnering | Afgewezen; alleen de mijlen die de IRS erkende |
| Schnackel, T.C. Memo. 2024-76 | Geheugen, geen zakelijke doelen | Afgewezen |
| Jadhav, T.C. Memo. 2023-140 | Niets van destijds; geen documenten over tijd, plaats of doel | Afgewezen |
| Patitz, T.C. Memo. 2022-99 | Handgeschreven notities tijdens klantbezoeken | Mijlen toegestaan |
Afgewezen — gebouwd op een agenda en herinnering. In Aulisio v. Commissioner, T.C. Memo. 2024-29, werd een rittenregistratie opgebouwd uit een agenda met klantafspraken, met adressen en afstanden uit Google Maps. De rechter: "While contemporaneousness is not a strict requirement under section 274(d), substantiation documents created long after the expenditure have much less probative value." Beide waren "based on petitioner's recollection and are not corroborated by other evidence". De belastingplichtige voerde tijdens de zitting 5 200 mijl op en kreeg de 1 306 mijl ($ 751) die de IRS al had erkend — ongeveer een kwart.
Afgewezen — uit het geheugen, en geen doelen. In Schnackel v. Commissioner, T.C. Memo. 2024-76, was de registratie "recalled from his memory", opgesteld in 2012 voor de aangifte over 2011. Ze had bestemmingen en mijlen, maar geen doelen. De rechter: "The lack of business purpose on the mileage log makes it insufficient to substantiate the claimed deduction by adequate records".
Afgewezen — gereconstrueerde registraties en tellerstanden. In Jadhav v. Commissioner, T.C. Memo. 2023-140, trof de rechter "reconstructions of purported travel logs and odometer readings" aan, zonder "documentary evidence or other direct or circumstantial evidence of the time, location, and business purpose". Aan § 274(d) was niet voldaan.
Toegestaan — uitgewerkt uit handgeschreven registraties tijdens klantbezoeken. In Patitz maakte de belastingplichtige handgeschreven registraties tijdens klantbezoeken, en zette die daarna over in elektronische weeklogboeken met het weektotaal, zakelijke mijlen en woon-werkmijlen. De rechter vond de getuigenis geloofwaardig en stond de mijlen toe.
Schnackel beschrijft ook een oudere zaak, Larson, T.C. Memo. 2008-187, waarin registraties die niet destijds waren opgesteld, werden geaccepteerd "when … logs were prepared on the basis of contemporaneous records and were exhaustively detailed", samen met "highly probative testimony".
De grens is dus niet "op de dag zelf geschreven of waardeloos". Een late registratie houdt stand als ze is gebouwd op administratie van destijds en gedetailleerd is. Een registratie uit het geheugen, of zonder zakelijk doel, niet.
De aangifte vraagt of je bewijs hebt
Bij het indienen kun je de vraag niet overslaan. Schedule C (Form 1040), Part IV, vraagt:
- "47a Do you have evidence to support your deduction?"
- "b If 'Yes,' is the evidence written?"
Form 4562, regels 24a–24b, vraagt hetzelfde aan wie afschrijft. De instructies bij regel 47 verwijzen naar Publication 463. Hetzelfde Part IV vraagt naar je zakelijke, woon-werk- en overige mijlen van het jaar (regel 44). Of een zelfstandige rijder het tarief of de werkelijke kosten gebruikt, staat in standard mileage rate of werkelijke kosten.
Als de IRS de aangifte onderzoekt
Publication 463, If your return is examined: "you may have to provide additional information to the IRS. This information could be needed to clarify or to establish the accuracy or reliability of information contained in your records, statements, testimony, or documentary evidence before a deduction is allowed."
Daar wordt een achteraf geschreven registratie getoetst aan de regels hierboven. Faalt ze, dan worden de zakelijke mijlen die niet kunnen worden aangetoond, geschrapt.
Er kan een boete bovenop komen. IRC § 6662 telt er bij nalatigheid of een substantial understatement "20 percent of the portion of the underpayment" bij op. Een te lage aangifte is substantial als ze hoger is dan het grootste van 10 % van de verschuldigde belasting of $ 5 000. 26 CFR § 1.6662-3(b)(1): "'Negligence' also includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly."
Voor platformrijders is het eigen mijlencijfer van het platform ook geen vervanging. In de zaak van een Uber-rijder stond de rechter de mijlen toe die Uber had gerapporteerd en verder niets — uitgelegd in de rittenregistratie voor Uber-, Lyft- en DoorDash-rijders.
Waarop een late registratie kan worden gebouwd
De bronnen wijzen dezelfde kant op. Elk punt hieronder komt uit de regeling, Publication 463 of de zaken hierboven.
- Administratie van destijds. Patitz en Larson draaiden om notities of administratie die werden gemaakt toen er werd gereden. Aulisio strandde op een agenda die volgens de rechter op herinnering berustte.
- Direct of documentair bewijs voor de mijlen en data. De regeling eist dat voor die elementen; Publication 463 noemt leveringsfacturen als bewijs van wanneer de auto werd gebruikt.
- Een zakelijk doel voor elke rit. Schnackel strandde op het ontbreken ervan. Het doel is het enige element dat op indirect bewijs mag rusten.
- Het totale aantal mijlen van het jaar. Het is een van de elementen in § 1.274-5T(b)(6), en regel 44 van Schedule C begint ermee.
- Geen schattingen. Een bedrag dat je benadert of schat, is niet aftrekbaar.
Hoe sterk je eigen bewijs is, hangt af van je feiten, en is een vraag voor je belastingadviseur (tax preparer).
Vanaf nu is het probleem makkelijker. Een wekelijks bijgehouden registratie geldt als gemaakt op of rond het moment zelf, en "a record of the business use of listed property, such as a computer or automobile, prepared in a computer memory device with the aid of a logging program will constitute an adequate record" (§ 1.274-5T(c)(2)(ii)(C)(2)). Een leeg sjabloon voor een Amerikaanse rittenregistratie (pdf) is een manier om haar bij te houden.
Hoe DriveHub dit makkelijker maakt
Eerst wat het niet kan. DriveHub kan geen jaar reconstrueren waarin het niet geïnstalleerd was. Het maakt ook geen ritten aan uit een agenda of uit het geheugen — het soort registratie dat de Tax Court afwees.
Wat het doet, is zorgen dat de registratie van volgend jaar op het moment zelf wordt gemaakt. Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Zakelijke en privéritten worden allebei vastgelegd, zodat het jaartotaal gemeten wordt in plaats van later opgeteld.
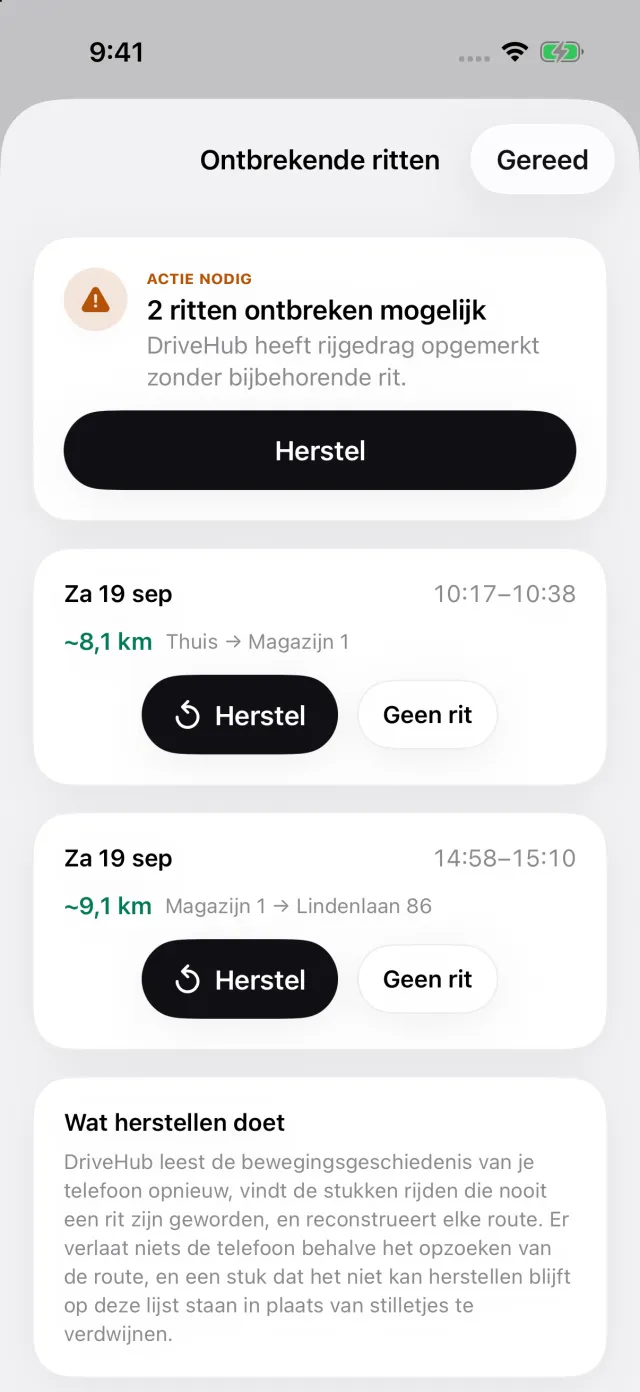
Heeft je iPhone rijden vastgelegd zonder bijpassende rit, dan verschijnt op het tabblad Ritten een verhaal Gemiste ritten. Het opent Ontbrekende ritten. Herstel bouwt de route alleen opnieuw op uit rijden dat je iPhone zelf heeft vastgelegd. Is er niets om op voort te bouwen — de telefoon stond uit, was leeg of stond in vliegtuigmodus — dan voeg je de rit met de hand toe. Zet Tonen hoe elke rit is vastgelegd aan in Rapportinstellingen, en de regel in het rapport markeert hem als Handmatig.
DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest. Schrijf het doel in je eigen woorden op zolang je het nog weet. Het rapport vermeldt per rit de datum, de bestemming, het zakelijke doel en de mijlen. Op een rapport voor één auto vermeldt het ook, in een eigen blok, de tellerstanden aan het begin en einde van het belastingjaar die je invoert — het totaal dat regel 44 van Schedule C verdeelt in zakelijke, woon-werk- en overige mijlen.
Hield je ritten bij in een andere rittenapp, dan haalt Importeer uit een andere app ze over met hun oorspronkelijke data.
- DriveHub in de App Store
- Regels voor rittenregistratie in de VS
- Automatische registratie instellen, en weten wanneer een rit is gemist
Deze pagina geeft weer wat Publication 463, de Internal Revenue Code, de regelingen daarbij en de Tax Court zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je belastingadviseur (tax preparer) — en neem het logboek mee.
De volledige regel, met de bronnen waarop die berust: Verenigde Staten: eisen aan de rittenregistratie.