 DriveHub
Landeguide · USA · 9 min.
Rekonstruere en kørebog til IRS? En sen kørebog tæller kun, hvis den bygger på optegnelser
Det er skattetid, eller der er kommet et brev fra IRS, og der er ingen kørebog — eller kun en del af én. Kan du rekonstruere en kørebog nu? Reglerne tillader en optegnelse lavet sent, men tillægger den mindre vægt, og forbeholder ordet „reconstruction“ til optegnelser, der er gået tabt. Tax Court har trukket en klar grænse mellem de sene kørebøger, den godtager, og dem, den forkaster.

Det korte svar
Du må gerne skrive en kørebog bagefter. Om den holder, afhænger af, hvad du bygger den på.
- Loven har to veje. IRC § 274(d) godtager "adequate records" eller "sufficient evidence corroborating the taxpayer's own statement". En bil står på listen, så en af de to kræves.
- En sen optegnelse er tilladt, men mindre værd. Reglerne siger, at en optegnelse lavet på eller tæt på tidspunktet "has a high degree of credibility not present with respect to a statement prepared subsequent thereto".
- „Reconstruction“ er kun en ret ved tabte optegnelser. Reglerne giver den, hvor optegnelser er ødelagt "by fire, flood, earthquake, or other casualty" — ikke hvor en kørebog aldrig blev ført.
- Ingen skøn. Publication 463: "You can't deduct amounts that you approximate or estimate." Tax Court må heller ikke gætte dine miles for dig.
- Det, der overlever: i sagerne blev en sen kørebog godtaget, når den var bygget på optegnelser lavet på tidspunktet og var detaljeret. Kørebøger bygget på hukommelsen eller uden erhvervsmæssige formål blev det ikke.
Hvad en komplet kørebog indeholder, og hvorfor en notering samme dag ikke kræves, står i „adequate records“ til IRS. Denne side handler om den kørebog, du ikke førte.
To veje i loven, og en bil står på listen
§ 274(d) tillader intet fradrag "with respect to any listed property", medmindre du dokumenterer det "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". § 280F(d)(4)(A) gør "any passenger automobile" til listed property.
For en bil står elementerne i 26 CFR § 1.274-5T(b)(6): antallet af miles for hver erhvervsmæssig brug og "the total use of the listed property for the taxable period", datoen og det erhvervsmæssige formål.
Standard mileage rate ændrer ikke ved det. § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use." Satsen erstatter kvitteringerne, ikke kørebogen.
En kørebog skrevet sent er tilladt, og den er mindre værd
§ 1.274-5T(c)(1) rangordner beviser efter, hvornår de blev lavet:
"Written evidence has considerably more probative value than oral evidence alone. In addition, the probative value of written evidence is greater the closer in time it relates to the expenditure or use."
Derefter siger den, hvad en sen erklæring kræver:
"… the corroborative evidence required to support a statement not make at or near the time of the expenditure or use must have a high degree of probative value to elevate such statement and evidence to the level of credibility reflected by a record made at or near the time …"
(„not make“ her og „corrobative“ nedenfor er reglernes egen stavemåde.) „At or near the time“ betyder, at du havde "full present knowledge of each element", da du skrev det (§ 1.274-5T(c)(2)(ii)(A)).
En kørebog skrevet i marts for sidste år er altså ikke forbudt. Den starter blot med mindre vægt og har brug for stærk støtte for at udligne forskellen. En kørebog skrevet nu, af hvem som helst, er en optegnelse lavet bagefter.
Den anden vej: din egen erklæring plus bekræftelse
Er dine optegnelser ikke tilstrækkelige, lader § 1.274-5T(c)(3)(i) dig bevise hvert element "By his own statement, whether written or oral, containing specific information in detail", sammen med "other corrobative evidence sufficient to establish such element."
Reglerne deler elementerne op efter, hvilken slags bevis hvert kræver:
- Miles og dato kræver "direct evidence, such as a statement in writing or the oral testimony of … witnesses setting forth detailed information about such element, or the documentary evidence" efter (c)(2).
- Det erhvervsmæssige formål "may be circumstantial evidence."
Publication 463, kapitel 5, What if I Have Incomplete Records?, giver et eksempel med kørsel: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business."
Der findes to smallere døre. Efter (c)(2)(v) kan en skatteyder, der "substantially complied" med reglerne om adequate records, bevise et manglende element "by evidence which the district director shall deem adequate." Efter (c)(4) gælder ekstraordinære omstændigheder kun, hvor du "by reason of the inherent nature of the situation" hverken kunne skaffe adequate records eller andre tilstrækkelige beviser, og du fremlægger beviser, "which possesses the highest degree of probative value possible under the circumstances".
„Reconstruction“ betyder i reglerne tabte optegnelser
I reglerne optræder ordet i § 1.274-5T(c)(5), Loss of records due to circumstances beyond control of the taxpayer:
"Where the taxpayer establishes that the failure to produce adequate records is due to the loss of such records through circumstances beyond the taxpayer's control, such as destruction by fire, flood, earthquake, or other casualty, the taxpayer shall have a right to substantiate a deduction by reasonable reconstruction of his expenditures or use."
Publication 463, Destroyed records, siger det samme: "Reasons beyond your control include fire, flood, and other casualties."
En kørebog, der simpelthen aldrig blev ført, får ingen sådan ret. Den falder ind under reglerne ovenfor om sene optegnelser og bekræftelse.
Selv en ulykke er ikke nok i sig selv. I Patitz v. Commissioner, T.C. Memo. 2022-99, gik optegnelser tabt under orkanen Matthew. Retten: "Crucial to this reconstruction is that the secondary evidence be credible." For ét krav i den sag, hvor der intet var tilbage at genopbygge ud fra: "While the loss of the records was due to unfortunate circumstances, the Court carefully reviewed the record and does not find adequate evidence to allow the deduction." Samme sag gik den anden vej med kørslen — se nedenfor.
Ingen skøn: Cohan-reglen når ikke en bil
For mange udgifter kan en domstol, der er overbevist om, at en udgift er afholdt, men ikke om beløbet, skønne beløbet — Cohan-reglen. § 274(d) slår den fra.
Sanford v. Commissioner, 50 T.C. 823 (1968), aff'd 412 F.2d 201 (2d Cir. 1969): udgifter, der er "not thus substantiated will be disallowed in full." Second Circuit sagde, at reglerne gennemfører Kongressens erklærede formål om at "insuring 'that no deduction is allowed solely on the basis of his own [the taxpayer's] unsupported self-serving testimony.'"
Sanford handlede om repræsentation. Tax Court anvender den udtrykkeligt på biler. Ottuso v. Commissioner, T.C. Memo. 2024-91: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses."
Ottuso citerer en tidligere sag, DeLima, T.C. Memo. 2012-291, der viser, hvad det betyder i praksis: "While we do not doubt that [the taxpayer] used one or more vehicles for business during 2005, we have no choice but to deny her any deduction for vehicle expenses in excess of the amount already allowed by respondent".
At være overbevist om, at du kørte erhvervsmæssigt, er ikke nok. Dine miles skal kunne vises.
Hvad Tax Court gjorde med kørebøger skrevet bagefter
Fire memorandum opinions viser, hvor grænsen går.
| Sag | Bygget på | Resultat |
|---|---|---|
| Aulisio, T.C. Memo. 2024-29 | En kalender og erindring | Forkastet; kun de miles, IRS indrømmede |
| Schnackel, T.C. Memo. 2024-76 | Hukommelsen, ingen erhvervsmæssige formål | Forkastet |
| Jadhav, T.C. Memo. 2023-140 | Intet lavet på tidspunktet; ingen dokumenter for tid, sted eller formål | Forkastet |
| Patitz, T.C. Memo. 2022-99 | Håndskrevne noter lavet ved kundebesøg | Kørslen godkendt |
Forkastet — bygget på en kalender og erindring. I Aulisio v. Commissioner, T.C. Memo. 2024-29, var en kørebog bygget op ud fra en kalender over kundemøder, med adresser og afstande fra Google Maps. Retten: "While contemporaneousness is not a strict requirement under section 274(d), substantiation documents created long after the expenditure have much less probative value." Begge dele var "based on petitioner's recollection and are not corroborated by other evidence". Skatteyderen krævede 5 200 miles under sagen og fik godkendt de 1 306 miles (751 $), som IRS allerede havde indrømmet — omkring en fjerdedel.
Forkastet — fra hukommelsen og uden formål. I Schnackel v. Commissioner, T.C. Memo. 2024-76, var kørebogen "recalled from his memory", udarbejdet i 2012 til selvangivelsen for 2011. Den havde mål og miles, men ingen formål. Retten: "The lack of business purpose on the mileage log makes it insufficient to substantiate the claimed deduction by adequate records".
Forkastet — rekonstruerede kørebøger og kilometertælleraflæsninger. I Jadhav v. Commissioner, T.C. Memo. 2023-140, fandt retten "reconstructions of purported travel logs and odometer readings" uden "documentary evidence or other direct or circumstantial evidence of the time, location, and business purpose". § 274(d) var ikke opfyldt.
Godkendt — skrevet ind fra håndskrevne noter lavet ved kundebesøg. I Patitz lavede skatteyderen håndskrevne noter ved kundebesøg og overførte dem derefter til elektroniske ugentlige kørebøger med ugens total, erhvervsmæssige miles og pendlermiles. Retten fandt forklaringen troværdig og godkendte kørslen.
Schnackel beskriver også en ældre sag, Larson, T.C. Memo. 2008-187, hvor kørebøger, der ikke var udarbejdet på tidspunktet, blev godtaget, "when … logs were prepared on the basis of contemporaneous records and were exhaustively detailed", sammen med "highly probative testimony".
Grænsen er altså ikke „skrevet samme dag eller værdiløs“. En sen kørebog holder, når den er bygget på optegnelser lavet på tidspunktet og er detaljeret. En kørebog bygget på hukommelsen eller uden erhvervsmæssige formål holder ikke.
Selvangivelsen spørger, om du har beviser
Du kan ikke springe spørgsmålet over, når du indgiver. Schedule C (Form 1040), Part IV, spørger:
- "47a Do you have evidence to support your deduction?"
- "b If 'Yes,' is the evidence written?"
Form 4562, linje 24a–24b, spørger en skatteyder, der afskriver, om det samme. Vejledningen til linje 47 henviser til Publication 463. Samme Part IV spørger om årets erhvervsmæssige miles, pendlermiles og øvrige miles (linje 44). Om en selvstændig chauffør bruger satsen eller de faktiske udgifter, står i standard mileage rate eller faktiske udgifter.
Hvis IRS gennemgår selvangivelsen
Publication 463, If your return is examined: "you may have to provide additional information to the IRS. This information could be needed to clarify or to establish the accuracy or reliability of information contained in your records, statements, testimony, or documentary evidence before a deduction is allowed."
Det er dér, en kørebog skrevet bagefter prøves mod reglerne ovenfor. Holder den ikke, nægtes fradrag for de erhvervsmæssige miles, der ikke kan vises.
Oven i det kan der komme en bøde. IRC § 6662 lægger "20 percent of the portion of the underpayment" til ved uagtsomhed eller en væsentlig underangivelse. En underangivelse er væsentlig, når den overstiger det største af 10 % af den skat, der skulle have været angivet, og 5 000 $. 26 CFR § 1.6662-3(b)(1): "'Negligence' also includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly."
For gig-chauffører kan platformens eget tal for miles heller ikke træde i stedet. I én Uber-chaufførs sag godkendte retten de miles, Uber indberettede, og intet mere — gennemgået i kørebogen for Uber-, Lyft- og DoorDash-chauffører.
Hvad en sen kørebog kan bygges på
Kilderne peger samme vej. Hvert punkt nedenfor kommer fra reglerne, Publication 463 eller sagerne ovenfor.
- Optegnelser lavet på tidspunktet. Patitz og Larson afgjordes på noter eller optegnelser lavet, da kørslen fandt sted. Aulisio faldt på en kalender, som retten fandt hvilede på erindring.
- Direkte eller dokumentariske beviser for miles og datoer. Reglerne kræver det for de elementer; Publication 463 nævner leveringsfakturaer som bevis for, hvornår bilen blev brugt.
- Et erhvervsmæssigt formål for hver tur. Schnackel faldt, fordi det manglede. Formålet er det ene element, der må hvile på indicier.
- Årets samlede miles. Det er et af elementerne i § 1.274-5T(b)(6), og linje 44 i Schedule C tager udgangspunkt i det.
- Ingen skøn. Et tal, du anslår eller skønner, kan ikke fradrages.
Hvor stærke dine egne beviser er, afhænger af dine forhold og er et spørgsmål til din tax preparer.
Fra nu af er problemet lettere. En kørebog ført ugentligt tæller som lavet på eller tæt på tidspunktet, og "a record of the business use of listed property, such as a computer or automobile, prepared in a computer memory device with the aid of a logging program will constitute an adequate record" (§ 1.274-5T(c)(2)(ii)(C)(2)). En tom amerikansk skabelon til kørebog (PDF) er én måde at føre den på.
Sådan gør DriveHub det lettere
Først det, den ikke kan. DriveHub kan ikke rekonstruere et år, hvor den ikke var installeret. Den skaber heller ikke ture ud fra en kalender eller hukommelsen — den slags kørebog, Tax Court forkastede.
Det, den gør, er at sørge for, at næste års kørebog bliver lavet på tidspunktet. Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Erhvervs- og privatkørsel registreres på lige fod, så årets total er målt og ikke lagt sammen bagefter.
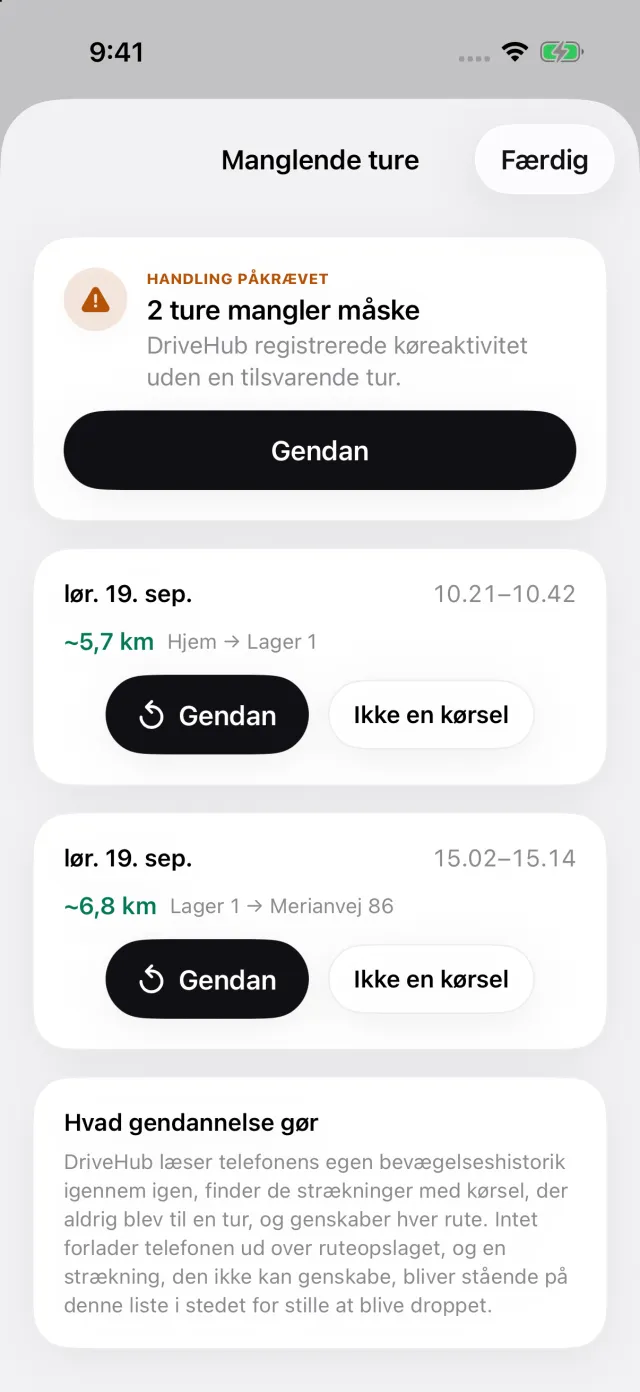
Har din iPhone registreret kørsel uden en tilsvarende tur, vises historien Mistede ture på fanen Ture. Den åbner Manglende ture. Gendan genskaber kun ruten ud fra kørsel, som din iPhone selv har registreret. Hvor der intet er at arbejde ud fra — telefonen var slukket, løbet tør for strøm eller i flytilstand — tilføjer du turen manuelt. Slå Vis, hvordan hver tur blev registreret til under Rapportindstillinger, så markerer rapportens linje den som Manuel.
DriveHub arkiverer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten. Skriv formålet med dine egne ord, mens du stadig husker det. Rapporten udskriver datoen, målet, det erhvervsmæssige formål og antallet af miles per tur. I en rapport for én bil udskriver den også skatteårets start- og slutaflæsning af kilometertælleren, som du indtaster, som sin egen blok — den total, som linje 44 i Schedule C fordeler på erhvervsmæssige miles, pendlermiles og øvrige miles.
Har du ført ture i en anden kørebogsapp, flytter Importér fra en anden app dem over med deres oprindelige datoer.
- DriveHub i App Store
- Reglerne for kørebog i USA
- Sæt automatisk registrering op, og få besked, når en kørsel overses
Denne side gengiver, hvad Publication 463, Internal Revenue Code, reglerne under den og Tax Court siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din tax preparer, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: USA: krav til kørebogen.