 DriveHub
Landeguide · Tyskland
Vorsteuer på en blandet brugt bil, og den Umsatzsteuer du skylder tilbage på privat brug

To sider af samme regel
Hvis en bil bruges både erhvervsmæssigt og privat, giver tysk momslovgivning dig noget og beder dig så om at give en del af det tilbage. Du må fradrage Vorsteuer (indgående moms) på bilens udgifter, men kun hvis bilen er tilknyttet virksomheden. Privat brug af en tilknyttet bil behandles så som en ydelse, du leverer til dig selv, og den beskattes. Det er den unentgeltliche Wertabgabe (vederlagsfri værdiafgivelse) i § 3 Abs. 9a Nr. 1 UStG.
Fradraget står i § 15 Abs. 1 UStG og kræver en faktura, der opfylder §§ 14 og 14a. Forsikring, vægtafgift og bøder bærer ingen moms, altså ingen Vorsteuer.
Under 10 % erhvervsbrug kan bilen ikke tilknyttes. § 15 Abs. 1 Satz 2 UStG siger, at en genstand, der bruges "zu weniger als 10 Prozent" til virksomheden, ikke behandles som leveret til virksomheden. Intet fradrag på bilen og ingen moms på privat brug.
Satsen på privat brug er 19 % (§ 12 Abs. 1 UStG).
Hvem skønnet er til
DriveHubs skøn over bilmoms for Tyskland dækker en enkeltmandsvirksomhed eller et interessentskab, der er Regelbesteuerer (almindeligt momspligtig) med fuldt momspligtig omsætning, for kalenderårene 2025 og 2026. Det følger Umsatzsteuer-Anwendungserlass (UStAE) pr. 2. juni 2026, især Abschn. 15.23.
Det beregner ikke blandet momspligtig og momsfri omsætning (det siger det i stedet for at gætte) eller korrektioner efter § 15a UStG ved senere ændringer i brugen. En Kleinunternehmer efter § 19 UStG fradrager ingen Vorsteuer og skylder ingen moms på privat brug. DriveHub markerer det som ikke relevant.
Hvad DriveHub spørger om
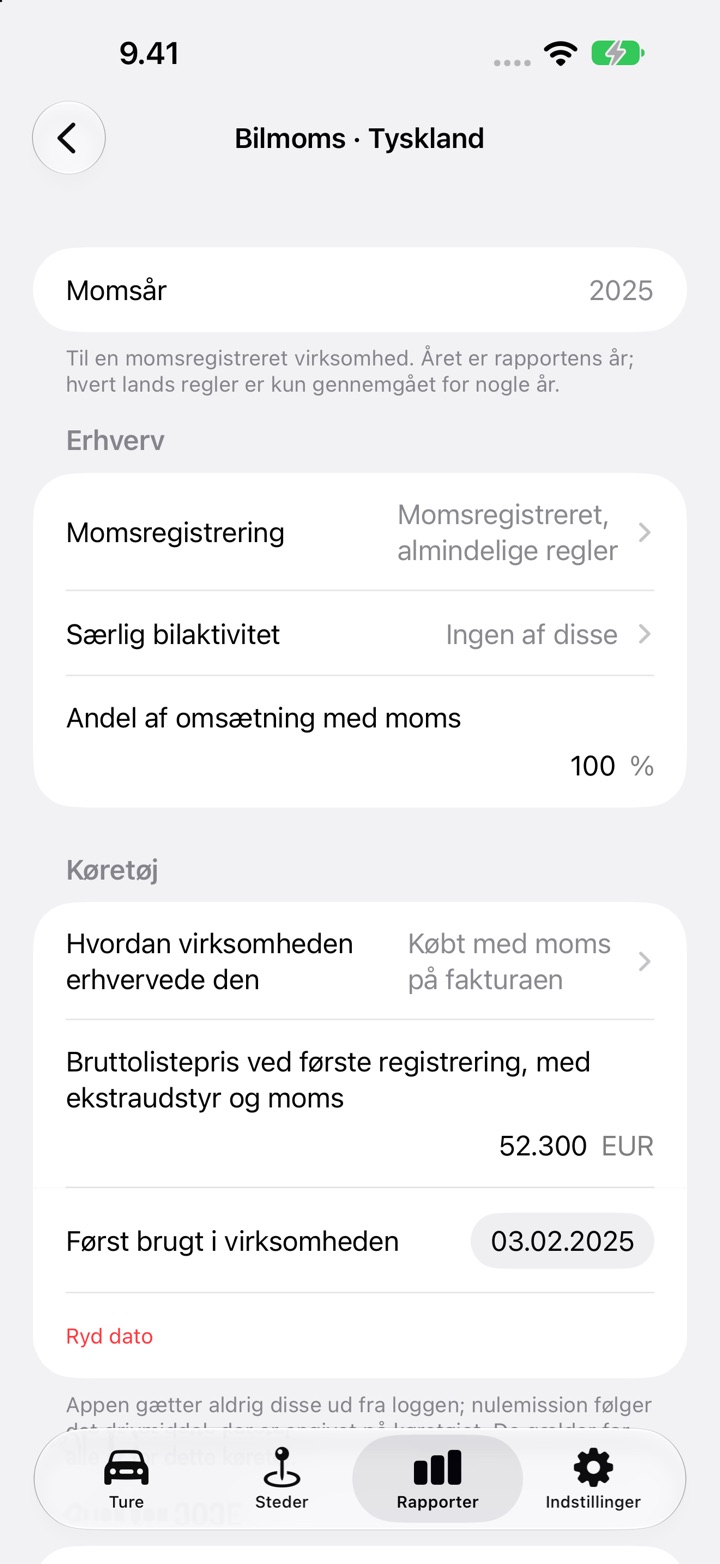
Opsætningsskærmen hedder Bilmoms · Tyskland. Den spørger om:
- Momsregistrering, Særlig bilaktivitet og Andel af omsætning med moms.
- Hvordan virksomheden erhvervede den: købt med moms på fakturaen, købt uden moms (privat sælger, brugtmomsordning) eller leaset eller lejet.
- Bruttolistepris ved første registrering, med ekstraudstyr og moms, som kun 1 %-metoden bruger, og Først brugt i virksomheden, som tidsfæster fordelingen af købsprisen.
- Tilknyttet virksomheden: Fuldt, Kun erhvervsandel eller Ikke tilknyttet. For en leasingaftale: Leasingmoms, enten "Fradrag i erhvervsandelen" eller "Fuldt fradrag og beskatning af privat brug".
- Metode for privat brug: 1 %-metode, Kørebog eller Skøn. Vælg den, du bruger til indkomstskatten.
- Hele årets distance fra kilometertælleren og Alle årets bilfakturaer er indtastet.
- Hver faktura, indtastet med Tilføj faktura: dato, type, beløb eksklusive moms og den viste moms.
Den gætter aldrig et svar ud fra kørselsloggen. Resultatet viser de svar, der stadig mangler.
Hvad den beregner
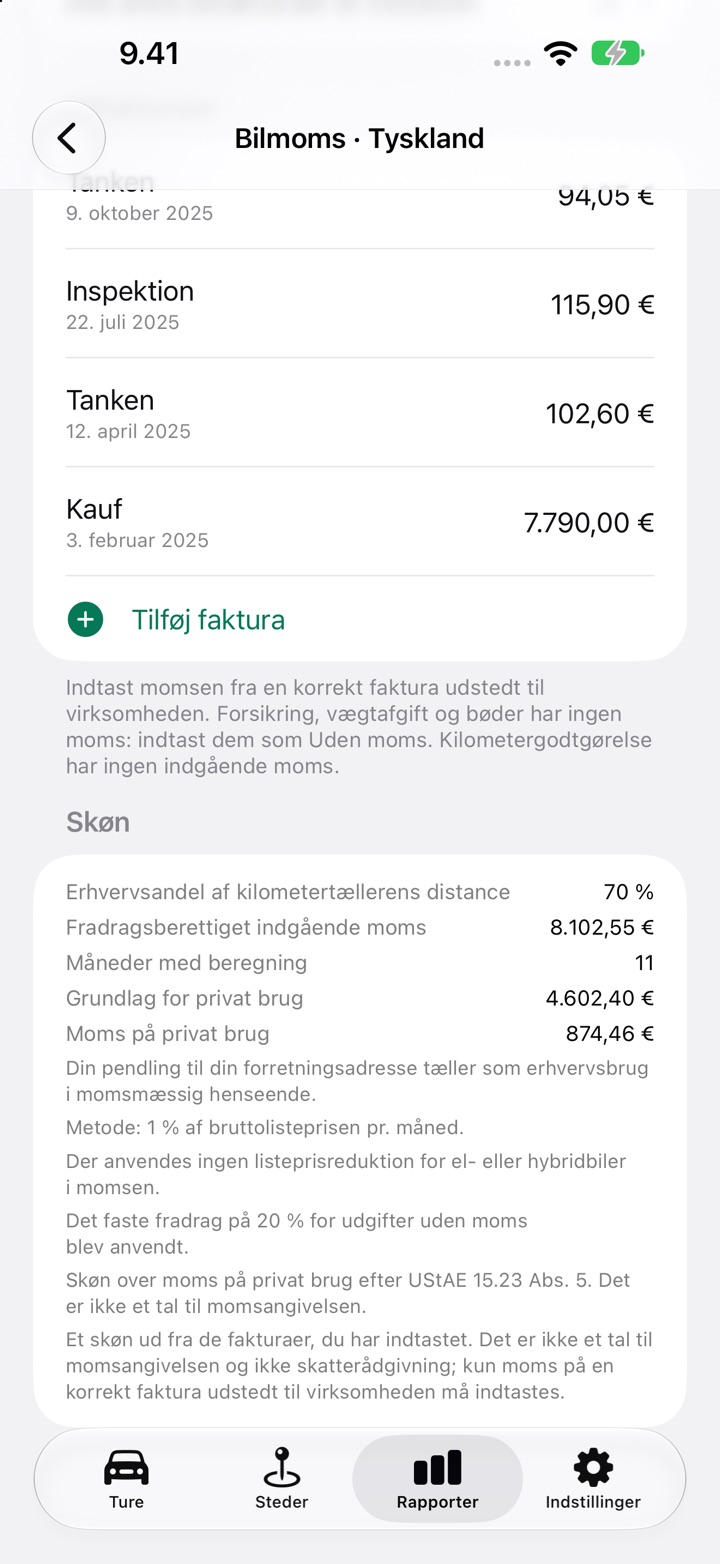
Afsnittet Skøn udskriver Fradragsberettiget indgående moms og Moms på privat brug samt reglen bag hver af dem.
Fradragsberettiget indgående moms. Tilknyttet Fuldt: al momsen på en købsfaktura dateret i det år, hvis bilen er købt med moms, plus al momsen på driftsudgifter. Kun erhvervsandel: den samme moms gange din erhvervsandel af kilometertællerens distance, og så beskattes privat brug ikke (UStAE 15.23 Abs. 3 Satz 4–5). En leasingaftale fungerer på samme måde. Fordelt efter brug fradrager du i erhvervsandelen og skylder intet på privat brug (UStAE 15.23 Abs. 7). Fradrager du fuldt ud, beskattes privat brug.
Erhvervsandel. Erhvervskilometer plus pendlerkilometer divideret med hele årets kilometertællerdistance. Din egen pendling til dit forretningssted tæller som erhvervsbrug i momsmæssig henseende (UStAE 15.23 Abs. 2 Satz 2). Kilometertællerdistance, der ikke er i loggen, tæller som privat.
Moms på privat brug, efter metode:
- 1 %-metode. 1 % af bruttolisteprisen pr. måned, gange de måneder, du indtaster, minus en fast sats på 20 % for udgifter uden moms, hvis du angiver, at du anvender den, gange 19 %. Den kræver mere end 50 % erhvervsbrug, som ved indkomstskatten (§ 6 Abs. 1 Nr. 4 Satz 2 EStG). Under det beder DriveHub dig vælge Kørebog eller Skøn. Hvis 1 %-værdien blev begrænset til de faktiske udgifter i indkomstskatten, afviser DriveHub den for momsen og beder dig vælge Kørebog eller Skøn. Ingen nedsættelse for el- eller hybridbiler gælder.
- Kørebog. Den private andel er den private del af kilometertællerdistancen.
- Skøn. Med repræsentative optegnelser er den private andel den, de viser. Uden dem er den ikke under 50 %.
For Kørebog og Skøn er momsen 19 % af den private andel gange nettobeløbet af årets driftsudgifts- og leasingfakturaer, der bar moms, plus, for en bil købt med moms, årets del af dens nettokøbspris. En købspris på 500 EUR eller mere fordeles jævnt over den femårige § 15a-periode (§ 10 Abs. 4 Satz 1 Nr. 2 UStG), altså 60 måneder fra første brug. En første brug den 15. eller før tæller den måned, og en senere begynder den næste (UStAE 15a.3 Abs. 1). En pris under 500 EUR tælles fuldt ud i fakturaens år.
Hvad den ikke giver dig
- Intet tal før året er slut. Skønnet for Tyskland venter på kalenderårets udgang og på, at alle årets ture er gennemgået.
- Intet nul for manglende fakturaer. Uden en faktura med moms viser den "Utilstrækkelige data — intet beløb angives."
- Ikke et tal til angivelsen. Den udskrevne note siger, at det er et skøn, ikke et tal til momsangivelsen og ikke skatterådgivning. Du indgiver stadig selv Voranmeldung og årsangivelsen.
Sådan gør du i DriveHub
- Åbn Rapporter og vælg hele kalenderåret. For et mindre interval står der på kortet, at du skal vælge et helt år.
- På bilens kort Bilmoms · Tyskland trykker du på Indstil bilmoms, eller Redigér bilmoms, hvis du er begyndt før.
- Under Erhverv besvarer du momsregistrering, særlig bilaktivitet og andel af omsætning med moms.
- Under Køretøj angiver du, hvordan virksomheden erhvervede bilen, bruttolisteprisen, hvis du bruger 1 %-metoden, og datoen for første brug, hvis du købte den med moms.
- Under Svar for 2026 vælger du Tilknyttet virksomheden og Metode for privat brug og indtaster derefter kilometertællerdistancen og besvarer opfølgningsspørgsmålene.
- Tryk på Tilføj faktura for hver bilfaktura, og sæt derefter Alle årets bilfakturaer er indtastet til Ja.
- Læs afsnittet Skøn. Den samme blok udskrives i PDF'en og regnearket.
Gennemgå først hver kørsel, for erhvervsandelen kommer fra dine ture. Om indkomstskattesiden, se Fahrtenbuch eller 1 %-reglen i Tyskland og en Fahrtenbuch skrevet bagefter. Flere guider om Tyskland findes på /help/de.
Denne side gengiver, hvad loven og retningslinjen siger, og nævner dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når pengene har betydning — spørg din Steuerberater (skatterådgiver), og tag fakturaerne og loggen med.
Den fulde regel med de retsakter, den bygger på: Tyskland: krav til kørebogen.