 DriveHub
Guide pays · Allemagne
La Vorsteuer sur une voiture à usage mixte, et l'Umsatzsteuer que vous devez en retour sur l'usage privé

Les deux faces d'une même règle
Si une voiture sert à l'entreprise et à titre privé, le droit allemand de la TVA vous donne quelque chose, puis en réclame une partie en retour. Vous pouvez déduire la Vorsteuer sur les coûts de la voiture, mais seulement si la voiture est affectée à l'entreprise. L'usage privé d'une voiture affectée est alors traité comme une prestation que vous vous fournissez à vous-même, et elle est taxée. C'est l'unentgeltliche Wertabgabe (prélèvement à titre gratuit), au § 3 Abs. 9a Nr. 1 UStG.
La déduction relève du § 15 Abs. 1 UStG et exige une facture conforme aux §§ 14 et 14a. L'assurance, la taxe sur le véhicule et les amendes ne comportent pas de TVA, donc pas de Vorsteuer.
En dessous de 10 % d'usage professionnel, la voiture ne peut pas être affectée. Le § 15 Abs. 1 Satz 2 UStG dit qu'un bien utilisé « zu weniger als 10 Prozent » (à moins de 10 %) pour l'entreprise n'est pas traité comme fourni pour l'entreprise. Pas de déduction sur la voiture, et pas de TVA sur l'usage privé.
Le taux sur l'usage privé est de 19 % (§ 12 Abs. 1 UStG).
À qui s'adresse l'estimation
L'estimation de TVA sur les voitures de DriveHub pour l'Allemagne concerne un entrepreneur individuel ou une société de personnes qui est Regelbesteuerer (assujetti au régime normal) avec un chiffre d'affaires entièrement imposable, pour les années civiles 2025 et 2026. Elle suit l'Umsatzsteuer-Anwendungserlass (UStAE) à la date du 2 juin 2026, principalement Abschn. 15.23.
Elle ne calcule pas un chiffre d'affaires mixte, taxable et exonéré (elle le dit au lieu de deviner), ni les corrections au titre du § 15a UStG pour des changements ultérieurs d'usage. Un Kleinunternehmer au sens du § 19 UStG (petite entreprise) ne déduit aucune Vorsteuer et ne doit aucune TVA sur l'usage privé ; DriveHub l'indique comme non applicable.
Ce que DriveHub demande
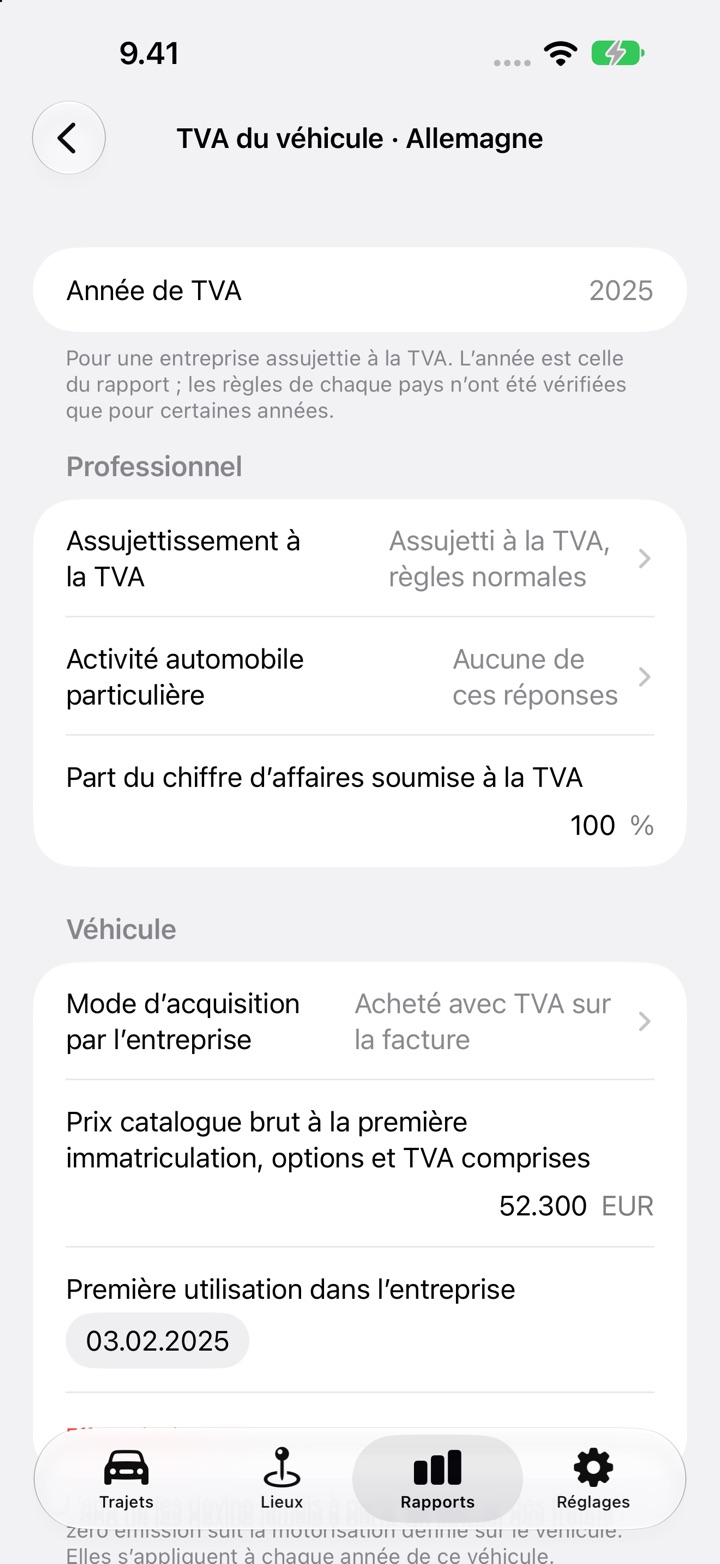
L'écran de configuration s'intitule TVA du véhicule · Allemagne. Il demande :
- Assujettissement à la TVA, Activité automobile particulière, et Part du chiffre d’affaires soumise à la TVA.
- Mode d’acquisition par l’entreprise : acheté avec TVA sur la facture, acheté sans TVA (vendeur particulier, régime de la marge), ou en leasing ou loué.
- Prix catalogue brut à la première immatriculation, options et TVA comprises, que seule la méthode du 1 % utilise, et Première utilisation dans l’entreprise, qui date l'étalement du prix d'achat.
- Affecté à l’entreprise : En totalité, Part professionnelle uniquement, ou Non affecté. Pour un leasing : TVA du leasing, soit « Déduire selon la part professionnelle », soit « Déduire en totalité et taxer l’usage privé ».
- Méthode pour l’usage privé : Méthode du 1 %, Carnet de bord ou Estimation. Choisissez celle que vous utilisez pour l'impôt sur le revenu.
- Kilométrage annuel complet relevé au compteur, et Toutes les factures du véhicule de l’année sont saisies.
- Chaque facture, saisie avec Ajouter une facture : date, type, montant hors TVA et TVA indiquée.
Il ne devine jamais une réponse à partir du carnet de trajets. Le résultat liste les réponses encore manquantes.
Ce qu'il calcule
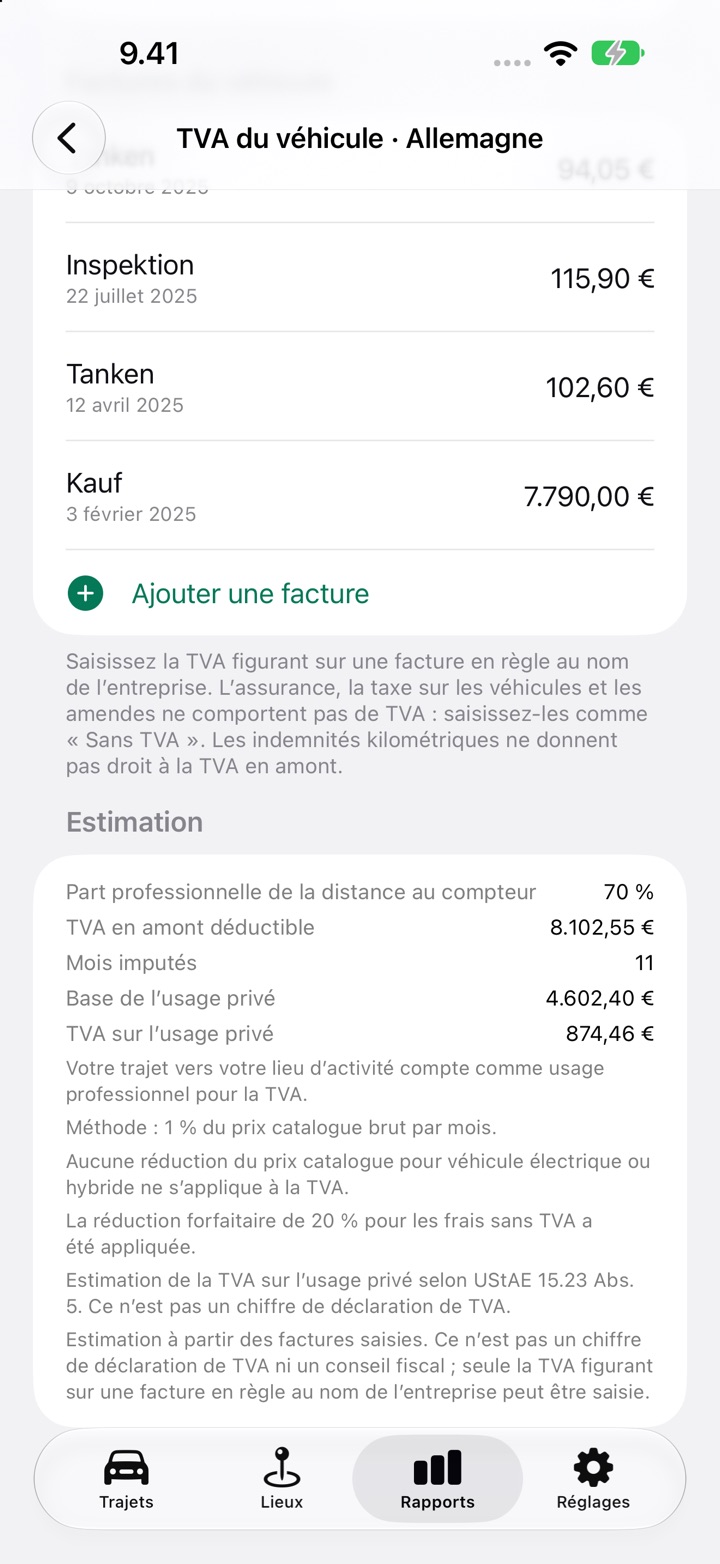
La section Estimation imprime la TVA en amont déductible et la TVA sur l’usage privé, ainsi que la règle derrière chacune.
TVA en amont déductible. Affectation En totalité : toute la TVA d'une facture d'achat datée de cette année, si la voiture a été achetée avec TVA, plus toute la TVA sur les frais courants. Part professionnelle uniquement : la même TVA multipliée par votre part professionnelle de la distance au compteur, et l'usage privé n'est alors pas taxé (UStAE 15.23 Abs. 3 Satz 4–5). Un leasing fonctionne de la même façon. Réparti selon l'usage, vous déduisez selon la part professionnelle et ne devez rien sur l'usage privé (UStAE 15.23 Abs. 7). Déduit en totalité, l'usage privé est taxé.
Part professionnelle. Les kilomètres professionnels plus les kilomètres domicile-travail, divisés par la distance annuelle complète au compteur. Votre propre trajet vers votre lieu d'activité compte comme usage professionnel pour la TVA (UStAE 15.23 Abs. 2 Satz 2). La distance au compteur qui ne figure pas dans le carnet compte comme privée.
TVA sur l'usage privé, selon la méthode :
- Méthode du 1 %. 1 % du prix catalogue brut par mois, multiplié par le nombre de mois que vous saisissez, moins un forfait de 20 % pour les coûts sans TVA si vous indiquez l'appliquer, multiplié par 19 %. Elle exige plus de 50 % d'usage professionnel, comme pour l'impôt sur le revenu (§ 6 Abs. 1 Nr. 4 Satz 2 EStG) ; en dessous, DriveHub vous demande de choisir Carnet de bord ou Estimation. Si la valeur du 1 % a été plafonnée aux coûts réels pour l'impôt sur le revenu, DriveHub la refuse pour la TVA et vous demande de choisir Carnet de bord ou Estimation. Aucune réduction pour véhicule électrique ou hybride ne s'applique.
- Carnet de bord. La part privée est la part privée de la distance au compteur.
- Estimation. Avec des relevés représentatifs, la part privée est celle qu'ils montrent. Sans eux, elle n'est pas inférieure à 50 %.
Pour le Carnet de bord et l'Estimation, la TVA est de 19 % de la part privée multipliée par le montant net des factures de frais courants et de leasing de l'année qui comportaient de la TVA, plus, pour une voiture achetée avec TVA, la fraction de l'année de son prix d'achat net. Un prix d'achat de 500 EUR ou plus est étalé uniformément sur la période de cinq ans du § 15a (§ 10 Abs. 4 Satz 1 Nr. 2 UStG), soit 60 mois à compter de la première utilisation. Une première utilisation intervenue au plus tard le 15 compte ce mois-là ; une utilisation plus tardive commence le mois suivant (UStAE 15a.3 Abs. 1). Un prix inférieur à 500 EUR compte en totalité l'année de la facture.
Ce qu'il ne vous donnera pas
- Aucun chiffre avant la fin de l'année. L'estimation pour l'Allemagne attend la fin de l'année civile, et que chaque trajet de l'année ait été vérifié.
- Pas de zéro pour des factures manquantes. Sans facture comportant de la TVA, il affiche « Données insuffisantes — aucun montant n'est indiqué. »
- Pas un chiffre de déclaration. La note imprimée précise qu'il s'agit d'une estimation, pas d'un chiffre de déclaration de TVA, et non d'un conseil fiscal. Vous déposez toujours vous-même la Voranmeldung (déclaration provisoire) et la déclaration annuelle.
Comment faire dans DriveHub
- Ouvrez Rapports et choisissez l'année civile complète. Pour une période plus courte, la fiche demande de sélectionner une année complète.
- Sur la fiche TVA du véhicule · Allemagne de la voiture, touchez Configurer la TVA du véhicule, ou Modifier la TVA auto si vous avez déjà commencé.
- Sous Professionnel, répondez à Assujettissement à la TVA, Activité automobile particulière et Part du chiffre d’affaires soumise à la TVA.
- Sous Véhicule, indiquez comment l'entreprise a obtenu la voiture, le prix catalogue brut si vous utilisez la méthode du 1 %, et la date de première utilisation si vous l'avez achetée avec TVA.
- Sous Réponses pour 2026, choisissez Affecté à l’entreprise et la Méthode pour l’usage privé, puis saisissez la distance au compteur et répondez aux questions complémentaires.
- Touchez Ajouter une facture pour chaque facture du véhicule, puis passez Toutes les factures du véhicule de l’année sont saisies sur Oui.
- Lisez la section Estimation. Le même bloc s'imprime dans le PDF et le classeur.
Vérifiez d'abord chaque trajet, car la part professionnelle vient de vos trajets. Pour le volet impôt sur le revenu, voir Fahrtenbuch ou règle du 1 % et un Fahrtenbuch établi après coup. D'autres guides sur l'Allemagne se trouvent sur /help/de.
Cette page expose ce que disent la loi et la directive, et les cite pour que vous puissiez vérifier. Elle ne constitue pas un conseil fiscal et ne peut pas tenir compte de votre situation. Dès que l'argent compte, consultez votre Steuerberater (conseiller fiscal), et apportez les factures et le carnet.
La règle complète, avec les textes dont elle découle : Allemagne : exigences du journal kilométrique.