 DriveHub
Průvodce zemí · Německo
Vorsteuer u auta se smíšeným použitím a Umsatzsteuer, kterou za soukromé použití dlužíte zpět
Dvě strany jednoho pravidla
Pokud se auto používá pro podnikání i soukromě, německé právo DPH vám něco dá a pak část žádá zpět. Vorsteuer (DPH na vstupu) z nákladů na auto smíte odečíst, ale jen pokud je auto přiřazeno (assigned) k podnikání. Soukromé použití přiřazeného auta se pak považuje za službu, kterou poskytujete sami sobě, a zdaňuje se. To je unentgeltliche Wertabgabe (bezúplatné poskytnutí hodnoty) podle § 3 Abs. 9a Nr. 1 UStG.
Odpočet je v § 15 Abs. 1 UStG a vyžaduje fakturu splňující §§ 14 a 14a. Pojištění, silniční daň a pokuty DPH neobsahují, tedy ani Vorsteuer.
Při podnikatelském použití pod 10 % auto přiřadit nelze. § 15 Abs. 1 Satz 2 UStG říká, že věc používaná „zu weniger als 10 Prozent“ pro podnikání se nepovažuje za poskytnutou pro podnikání. Žádný odpočet u auta a žádné DPH ze soukromého použití.
Sazba na soukromé použití je 19 % (§ 12 Abs. 1 UStG).
Pro koho je odhad určen
Odhad DPH z auta v DriveHub pro Německo se týká OSVČ nebo osobní společnosti, která je Regelbesteuerer (plátce DPH v běžném režimu) s plně zdanitelným obratem, za kalendářní roky 2025 a 2026. Řídí se Umsatzsteuer-Anwendungserlass (UStAE) ve znění ke 2. červnu 2026, hlavně Abschn. 15.23.
Nepočítá smíšený zdanitelný a osvobozený obrat (řekne to místo hádání) ani opravy podle § 15a UStG při pozdějších změnách použití. Kleinunternehmer podle § 19 UStG (malý podnikatel) Vorsteuer neodečítá a za soukromé použití DPH nedluží; DriveHub to označí jako nepoužitelné.
Na co se DriveHub ptá
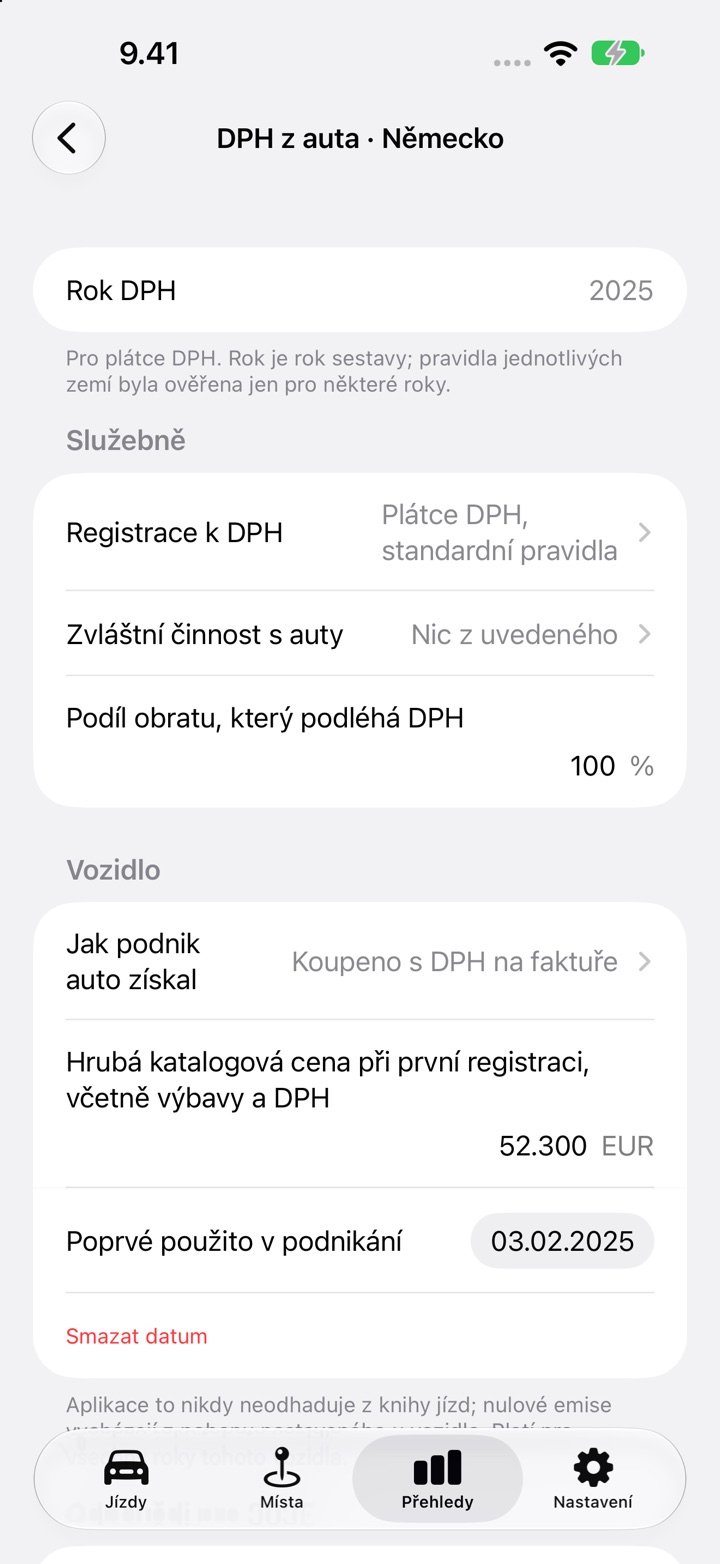
Obrazovka nastavení se jmenuje DPH z auta · Německo. Ptá se na:
- Registrace k DPH, Zvláštní činnost s auty a Podíl obratu, který podléhá DPH.
- Jak podnik auto získal: koupeno s DPH na faktuře, koupeno bez DPH (soukromý prodejce, režim marže), nebo leasing či pronájem.
- Hrubá katalogová cena při první registraci, včetně výbavy a DPH, kterou používá jen metoda 1 %, a Poprvé použito v podnikání, které datuje rozložení kupní ceny.
- Přiřazeno k podnikání: V plné výši, Jen podnikatelský podíl, nebo Nepřiřazeno. U leasingu: DPH z leasingu, buď „Odečíst v podnikatelském podílu“, nebo „Odečíst celé a zdanit soukromé použití“.
- Metoda soukromého použití: Metoda 1 %, Kniha jízd, nebo Odhad. Zvolte tu, kterou používáte pro daň z příjmů.
- Roční vzdálenost podle tachometru a Všechny faktury za auto za rok jsou zadány.
- Každou fakturu, zadanou přes Přidat fakturu: datum, druh, částka bez DPH a vykázané DPH.
Odpověď z knihy jízd nikdy neuhodne. Výsledek vypíše všechny odpovědi, které stále chybí.
Co vypočítá
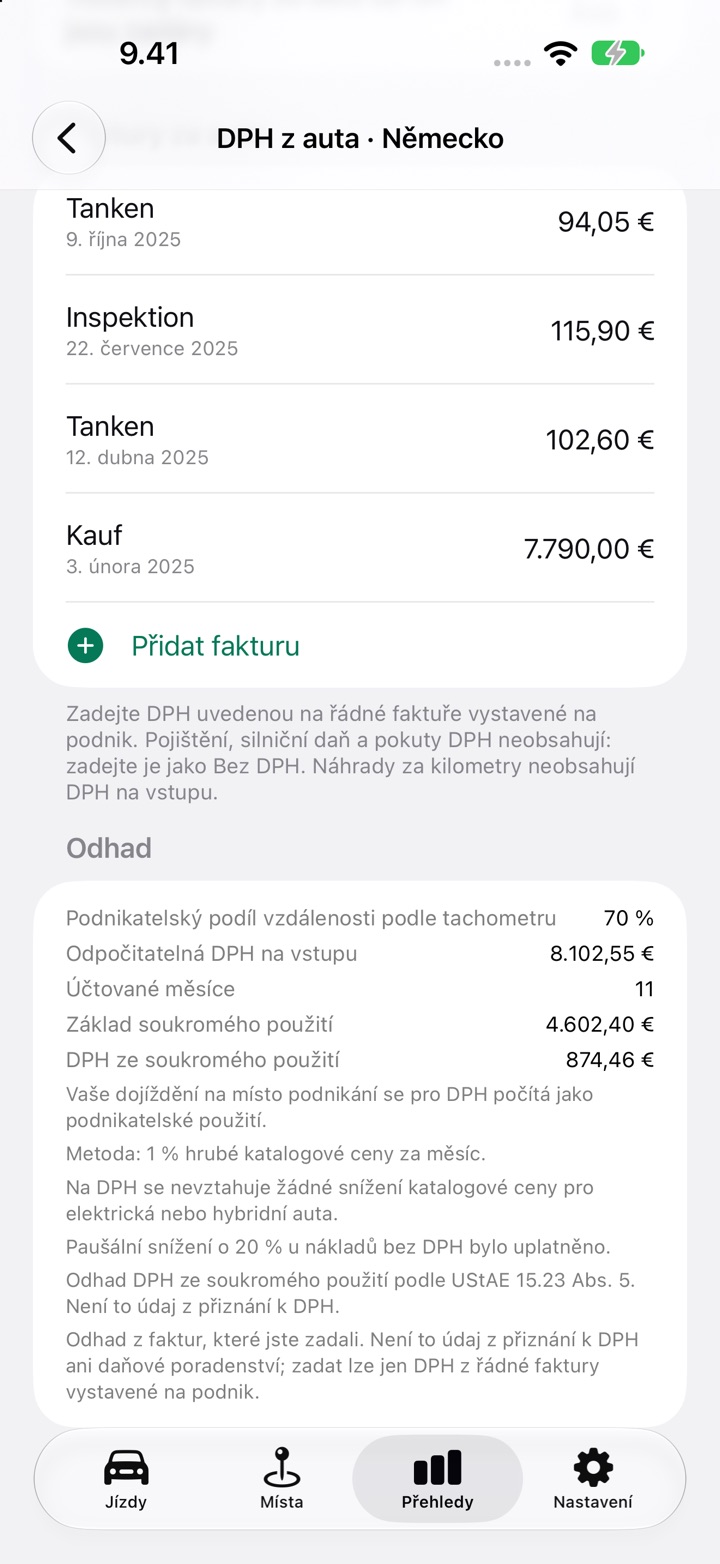
Část Odhad tiskne Odpočitatelná DPH na vstupu a DPH ze soukromého použití a pravidlo za každou z nich.
Odpočitatelná DPH na vstupu. Přiřazeno V plné výši: veškeré DPH z nákupní faktury s datem v daném roce, pokud bylo auto koupeno s DPH, plus veškeré DPH z provozních nákladů. Jen podnikatelský podíl: totéž DPH krát váš podnikatelský podíl na vzdálenosti podle tachometru a soukromé použití se pak nezdaňuje (UStAE 15.23 Abs. 3 Satz 4–5). Leasing funguje stejně. Při rozdělení podle použití odečítáte v podnikatelském podílu a za soukromé použití nedlužíte nic (UStAE 15.23 Abs. 7). Odečtete-li celé, soukromé použití se zdaňuje.
Podíl služebních jízd. Služební kilometry plus kilometry dojíždění, děleno roční vzdáleností podle tachometru. Vaše vlastní cesta na místo podnikání se pro DPH počítá jako podnikatelské použití (UStAE 15.23 Abs. 2 Satz 2). Vzdálenost podle tachometru, která není v knize jízd, se počítá jako soukromá.
DPH ze soukromého použití podle metody:
- Metoda 1 %. 1 % hrubé ceníkové ceny za měsíc, krát měsíce, které zadáte, snížené o paušálních 20 % za náklady bez DPH, pokud uvedete, že je uplatňujete, krát 19 %. Vyžaduje podnikatelské použití nad 50 %, stejně jako u daně z příjmů (§ 6 Abs. 1 Nr. 4 Satz 2 EStG); pod tuto hranici vás DriveHub vyzve k volbě Kniha jízd nebo Odhad. Pokud byla hodnota 1 % pro daň z příjmů omezena skutečnými náklady, DriveHub ji pro DPH odmítne a vyzve vás k volbě Kniha jízd nebo Odhad. Žádné snížení pro elektromobily ani hybridy se neuplatňuje.
- Kniha jízd. Soukromý podíl je soukromá část vzdálenosti podle tachometru.
- Odhad. S reprezentativními záznamy je soukromý podíl takový, jaký ukazují. Bez nich není nižší než 50 %.
U Knihy jízd a Odhadu je DPH 19 % ze soukromého podílu krát čistá částka ročních faktur za provozní náklady a leasing, které DPH obsahovaly, plus u auta koupeného s DPH část jeho čisté kupní ceny připadající na daný rok. Kupní cena od 500 EUR se rozkládá rovnoměrně na pětiletou lhůtu § 15a (§ 10 Abs. 4 Satz 1 Nr. 2 UStG), tedy 60 měsíců od prvního použití. První použití do 15. dne včetně započte tento měsíc, pozdější začíná měsícem následujícím (UStAE 15a.3 Abs. 1). Cena pod 500 EUR se počítá celá v roce faktury.
Co vám nedá
- Žádná částka před koncem roku. Německý odhad čeká na konec kalendářního roku a na zkontrolování každé jízdy roku.
- Žádná nula za chybějící faktury. Bez faktury s DPH ukáže „Nedostatek údajů — částka není uvedena.“
- Není to údaj do přiznání. Vytištěná poznámka uvádí, že jde o odhad, ne o údaj do přiznání k DPH a ne o daňové poradenství. Voranmeldung (předběžné hlášení) i roční přiznání stále podáváte sami.
Jak na to v DriveHub
- Otevřete Přehledy a zvolte celý kalendářní rok. U menšího rozsahu karta říká, ať zvolíte celý rok.
- Na kartě auta DPH z auta · Německo klepněte na Nastavit DPH z auta, nebo na Upravit DPH auta, pokud jste už začali.
- V části Služebně odpovězte na Registrace k DPH, Zvláštní činnost s auty a Podíl obratu, který podléhá DPH.
- V části Vozidlo nastavte, jak podnik auto získal, hrubou ceníkovou cenu, pokud používáte metodu 1 %, a datum prvního použití, pokud jste auto koupili s DPH.
- V části Odpovědi pro 2026 zvolte Přiřazeno k podnikání a Metoda soukromého použití, pak zadejte vzdálenost podle tachometru a odpovězte na doplňující otázky.
- Klepněte na Přidat fakturu u každé faktury za auto a poté přepněte Všechny faktury za auto za rok jsou zadány na Ano.
- Přečtěte si část Odhad. Tentýž blok se tiskne v PDF a sešitu.
Nejdřív zkontrolujte všechny jízdy, protože podíl služebních jízd vychází z vašich cest. K straně daně z příjmů viz Fahrtenbuch, nebo pravidlo 1 % a dodatečně psaný Fahrtenbuch. Další německé průvodce jsou na /help/de.
Tato stránka uvádí, co říkají zákon a směrnice, a jmenuje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého Steuerberater (daňového poradce) – a vezměte s sebou faktury a knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Německo: požadavky na knihu jízd.