 DriveHub
Länderratgeber · Deutschland
Vorsteuer bei einem gemischt genutzten Auto und die Umsatzsteuer, die Sie auf die Privatnutzung zurückzahlen

Zwei Seiten einer Regel
Wird ein Auto betrieblich und privat genutzt, gibt das deutsche Umsatzsteuerrecht Ihnen etwas und verlangt dann einen Teil zurück. Sie dürfen die Vorsteuer auf die Kosten des Autos abziehen, aber nur, wenn das Auto dem Unternehmen zugeordnet ist. Die private Nutzung eines zugeordneten Autos gilt dann als Leistung, die Sie an sich selbst erbringen, und wird besteuert. Das ist die unentgeltliche Wertabgabe nach § 3 Abs. 9a Nr. 1 UStG.
Der Abzug steht in § 15 Abs. 1 UStG und setzt eine Rechnung voraus, die §§ 14 und 14a erfüllt. Versicherung, Kfz-Steuer und Bußgelder tragen keine Umsatzsteuer, also auch keine Vorsteuer.
Unter 10 % unternehmerischer Nutzung kann das Auto nicht zugeordnet werden. § 15 Abs. 1 Satz 2 UStG sagt, ein Gegenstand, der „zu weniger als 10 Prozent“ für das Unternehmen genutzt wird, gilt nicht als für das Unternehmen geliefert. Kein Abzug beim Auto, und keine Umsatzsteuer auf die Privatnutzung.
Der Satz auf die Privatnutzung beträgt 19 % (§ 12 Abs. 1 UStG).
Für wen die Schätzung gedacht ist
Die Umsatzsteuer-Schätzung für Autos in DriveHub gilt in Deutschland für einen Einzelunternehmer oder eine Personengesellschaft, die Regelbesteuerer mit voll steuerpflichtigen Umsätzen ist, für die Kalenderjahre 2025 und 2026. Sie folgt dem Umsatzsteuer-Anwendungserlass (UStAE) in der Fassung vom 2. Juni 2026, vor allem Abschn. 15.23.
Nicht berechnet werden gemischte steuerpflichtige und steuerfreie Umsätze (es sagt das, statt zu raten) und Berichtigungen nach § 15a UStG bei späteren Änderungen der Verwendung. Ein Kleinunternehmer nach § 19 UStG zieht keine Vorsteuer ab und schuldet keine Umsatzsteuer auf die Privatnutzung; DriveHub kennzeichnet das als nicht anwendbar.
Was DriveHub fragt
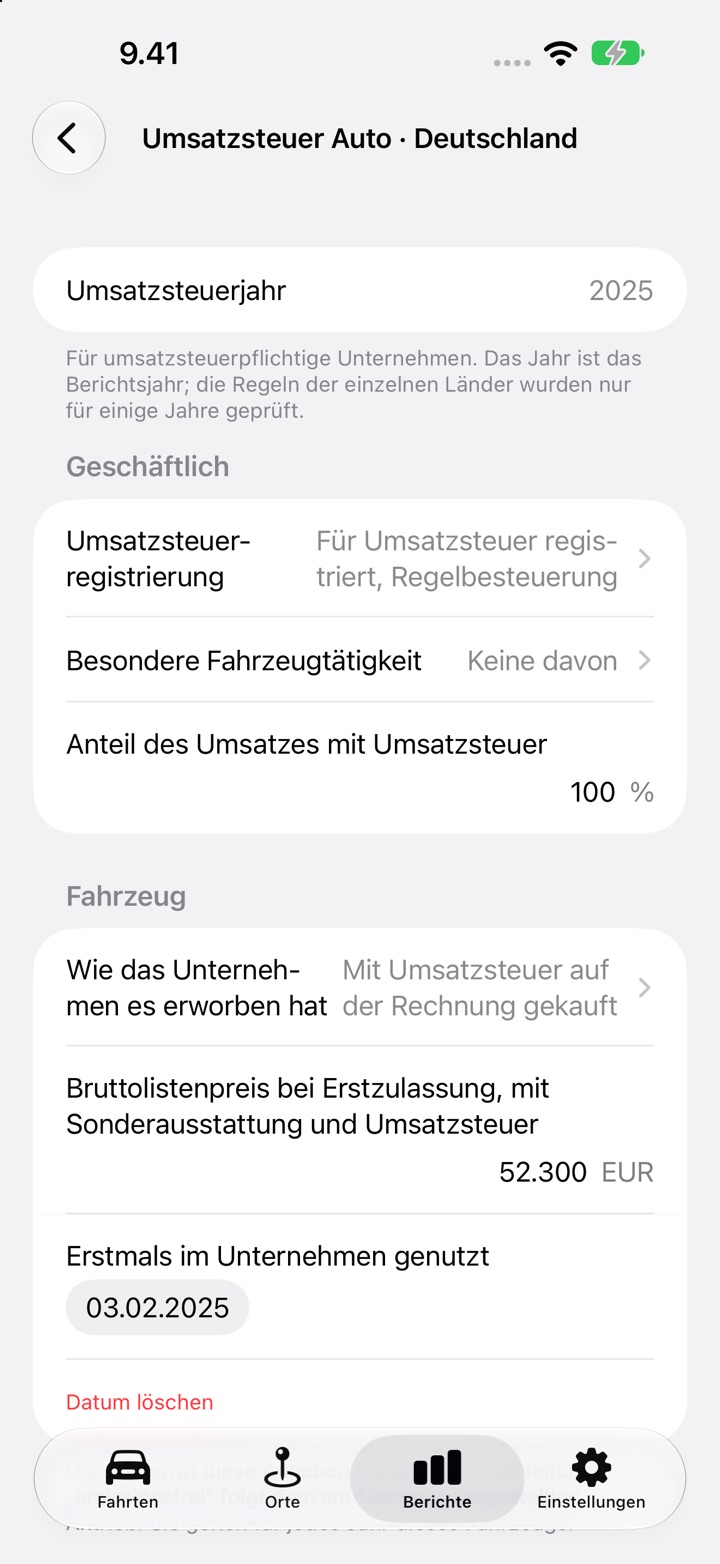
Der Einrichtungsbildschirm heißt Umsatzsteuer Auto · Deutschland. Er fragt:
- Umsatzsteuerregistrierung, Besondere Fahrzeugtätigkeit und den Anteil des Umsatzes mit Umsatzsteuer.
- Wie das Unternehmen es erworben hat: mit Umsatzsteuer auf der Rechnung gekauft, ohne Umsatzsteuer gekauft (Privatverkäufer, Differenzbesteuerung) oder geleast beziehungsweise gemietet.
- Bruttolistenpreis bei Erstzulassung, mit Sonderausstattung und Umsatzsteuer, den nur die 1-%-Methode verwendet, und Erstmals im Unternehmen genutzt, was die Verteilung des Kaufpreises datiert.
- Dem Unternehmen zugeordnet: Voll, Nur geschäftlicher Anteil oder Nicht zugeordnet. Bei einem Leasingfahrzeug: Umsatzsteuer auf Leasing, entweder „Im geschäftlichen Anteil abziehen“ oder „Voll abziehen und Privatnutzung versteuern“.
- Methode für die Privatnutzung: 1-%-Methode, Fahrtenbuch oder Schätzung. Wählen Sie die, die Sie für die Einkommensteuer verwenden.
- Gesamtstrecke des Jahres laut Kilometerzähler und Alle Autorechnungen des Jahres sind erfasst.
- Jede Rechnung, erfasst mit Rechnung hinzufügen: Datum, Art, Betrag ohne Umsatzsteuer und die ausgewiesene Umsatzsteuer.
Es errät nie eine Antwort aus dem Fahrtenbuch. Das Ergebnis listet jede noch fehlende Angabe auf.
Was es berechnet
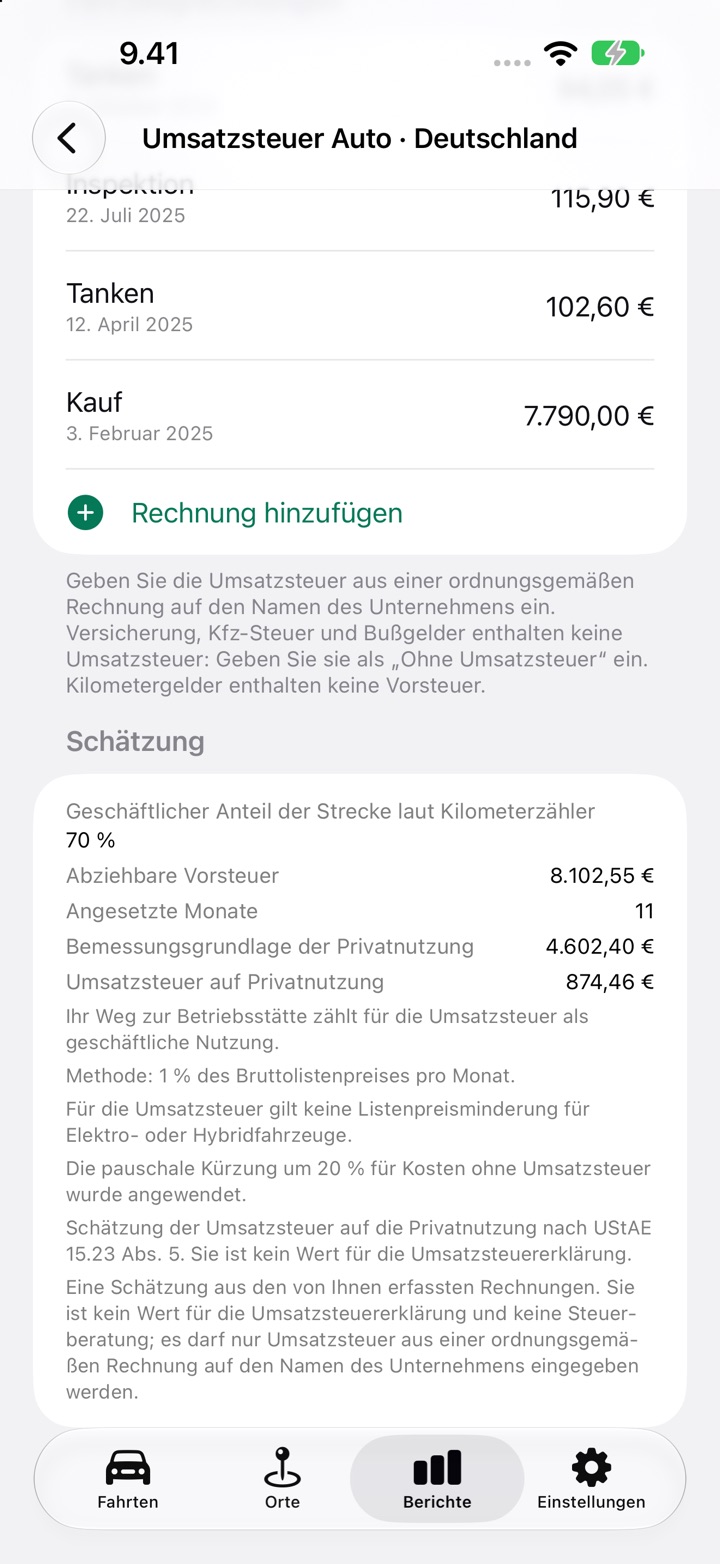
Der Abschnitt Schätzung druckt Abziehbare Vorsteuer und Umsatzsteuer auf Privatnutzung sowie die Regel hinter jedem Wert.
Abziehbare Vorsteuer. Bei Zuordnung Voll: die gesamte Umsatzsteuer einer in diesem Jahr datierten Kaufrechnung, wenn das Auto mit Umsatzsteuer gekauft wurde, plus die gesamte Umsatzsteuer auf die laufenden Kosten. Bei Nur geschäftlicher Anteil: dieselbe Umsatzsteuer mal Ihr geschäftlicher Anteil an der Kilometerzählerstrecke, und dann wird die Privatnutzung nicht besteuert (UStAE 15.23 Abs. 3 Satz 4–5). Ein Leasingfahrzeug funktioniert ebenso. Teilen Sie nach Nutzung auf, ziehen Sie im geschäftlichen Anteil ab und schulden nichts auf die Privatnutzung (UStAE 15.23 Abs. 7). Ziehen Sie voll ab, wird die Privatnutzung besteuert.
Geschäftsanteil. Geschäftliche Kilometer plus Kilometer auf dem Arbeitsweg, geteilt durch die Gesamtstrecke des Jahres laut Kilometerzähler. Ihr eigener Weg zur Betriebsstätte zählt für die Umsatzsteuer als geschäftliche Nutzung (UStAE 15.23 Abs. 2 Satz 2). Kilometerzählerstrecke, die nicht im Fahrtenbuch steht, zählt als privat.
Umsatzsteuer auf Privatnutzung, nach Methode:
- 1-%-Methode. 1 % des Bruttolistenpreises je Monat, mal die eingegebenen Monate, abzüglich pauschal 20 % für Kosten ohne Umsatzsteuer, wenn Sie angeben, dass Sie das anwenden, mal 19 %. Sie setzt mehr als 50 % unternehmerische Nutzung voraus, wie bei der Einkommensteuer (§ 6 Abs. 1 Nr. 4 Satz 2 EStG); darunter bittet DriveHub Sie, Fahrtenbuch oder Schätzung zu wählen. Wurde der 1-%-Wert für die Einkommensteuer auf die tatsächlichen Kosten begrenzt, verweigert DriveHub ihn für die Umsatzsteuer und bittet Sie, Fahrtenbuch oder Schätzung zu wählen. Eine Minderung für Elektro- oder Hybridfahrzeuge gibt es nicht.
- Fahrtenbuch. Der Privatanteil ist der private Teil der Kilometerzählerstrecke.
- Schätzung. Mit repräsentativen Aufzeichnungen ist der Privatanteil der, den sie zeigen. Ohne sie beträgt er mindestens 50 %.
Bei Fahrtenbuch und Schätzung beträgt die Umsatzsteuer 19 % des Privatanteils mal den Nettobetrag der Rechnungen des Jahres für laufende Kosten und Leasing, die Umsatzsteuer trugen, plus, bei einem mit Umsatzsteuer gekauften Auto, den auf das Jahr entfallenden Teil des Nettokaufpreises. Ein Kaufpreis ab 500 EUR wird gleichmäßig auf den fünfjährigen Zeitraum des § 15a verteilt (§ 10 Abs. 4 Satz 1 Nr. 2 UStG), also 60 Monate ab der ersten Nutzung. Eine erste Nutzung bis zum 15. zählt diesen Monat, eine spätere beginnt im nächsten (UStAE 15a.3 Abs. 1). Ein Preis unter 500 EUR zählt voll im Jahr der Rechnung.
Was es Ihnen nicht gibt
- Keine Zahl vor Jahresende. Die Schätzung für Deutschland wartet auf das Ende des Kalenderjahres und darauf, dass jede Fahrt des Jahres geprüft ist.
- Keine Null bei fehlenden Rechnungen. Ohne Rechnung mit Umsatzsteuer zeigt es „Unzureichende Daten — es wird kein Betrag angegeben.“
- Kein Wert für die Erklärung. Der gedruckte Hinweis sagt, es sei eine Schätzung, kein Wert für die Umsatzsteuererklärung und keine Steuerberatung. Die Voranmeldung und die Jahreserklärung reichen Sie weiterhin selbst ein.
So gehen Sie in DriveHub vor
- Öffnen Sie Berichte und wählen Sie das volle Kalenderjahr. Bei einem kleineren Zeitraum sagt die Karte, Sie sollen ein volles Jahr wählen.
- Tippen Sie auf der Karte Umsatzsteuer Auto · Deutschland des Autos auf Umsatzsteuer Auto einrichten, oder auf Umsatzsteuer Auto bearbeiten, wenn Sie schon begonnen haben.
- Beantworten Sie unter Geschäftlich Umsatzsteuerregistrierung, Besondere Fahrzeugtätigkeit und Anteil des Umsatzes mit Umsatzsteuer.
- Legen Sie unter Fahrzeug fest, wie das Unternehmen das Auto erworben hat, tragen Sie den Bruttolistenpreis ein, wenn Sie die 1-%-Methode verwenden, und das Datum der ersten Nutzung, wenn Sie es mit Umsatzsteuer gekauft haben.
- Wählen Sie unter Antworten für 2026 Dem Unternehmen zugeordnet und die Methode für die Privatnutzung, tragen Sie dann die Kilometerzählerstrecke ein und beantworten Sie die Folgefragen.
- Tippen Sie für jede Autorechnung auf Rechnung hinzufügen und stellen Sie dann Alle Autorechnungen des Jahres sind erfasst auf Ja.
- Lesen Sie den Abschnitt Schätzung. Derselbe Block wird im PDF und in der Arbeitsmappe gedruckt.
Prüfen Sie zuerst jede Fahrt, denn der Geschäftsanteil stammt aus Ihren Fahrten. Zur Einkommensteuer siehe Fahrtenbuch oder 1-%-Regelung und ein nachträglich erstelltes Fahrtenbuch. Weitere Leitfäden zu Deutschland finden Sie unter /help/de.
Diese Seite gibt wieder, was das Gesetz und die Richtlinie sagen, und nennt sie, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es auf das Geld ankommt, fragen Sie Ihren Steuerberater — und bringen Sie die Rechnungen und das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Deutschland: Anforderungen an das Fahrtenbuch.