 DriveHub
Guia por país · Alemanha
Vorsteuer num carro de uso misto, e a Umsatzsteuer que tem de devolver pelo uso privado

Dois lados da mesma regra
Se um carro é usado para a sua atividade e em privado, a lei alemã do IVA dá-lhe uma coisa e depois pede parte dela de volta. Pode deduzir a Vorsteuer (o IVA suportado) sobre os custos do carro, mas só se o carro estiver afeto à empresa. O uso privado de um carro afeto é então tratado como um serviço que presta a si próprio, e é tributado. É a unentgeltliche Wertabgabe (entrega de valor a título gratuito), no § 3 Abs. 9a Nr. 1 UStG.
A dedução está no § 15 Abs. 1 UStG e exige uma fatura que cumpra os §§ 14 e 14a. O seguro, o imposto de circulação e as coimas não têm IVA, logo não dão Vorsteuer.
Abaixo de 10% de uso profissional, o carro não pode ser afeto. O § 15 Abs. 1 Satz 2 UStG diz que um bem usado "zu weniger als 10 Prozent" (em menos de 10 por cento) para a empresa não é tratado como fornecido para a empresa. Nem dedução sobre o carro, nem IVA sobre o uso privado.
A taxa sobre o uso privado é de 19% (§ 12 Abs. 1 UStG).
A quem se destina a estimativa
A estimativa de IVA da viatura do DriveHub para a Alemanha abrange um empresário em nome individual ou uma sociedade de pessoas que seja Regelbesteuerer (sujeito passivo no regime normal) com volume de negócios totalmente tributado, para os anos civis de 2025 e 2026. Segue o Umsatzsteuer-Anwendungserlass (UStAE) de 2 de junho de 2026, sobretudo o Abschn. 15.23.
Não calcula volume de negócios misto, tributado e isento (di-lo em vez de adivinhar) nem correções nos termos do § 15a UStG por alterações posteriores do uso. Um Kleinunternehmer nos termos do § 19 UStG (pequeno empresário isento) não deduz Vorsteuer e não deve IVA sobre o uso privado; DriveHub marca isso como não aplicável.
O que o DriveHub pergunta
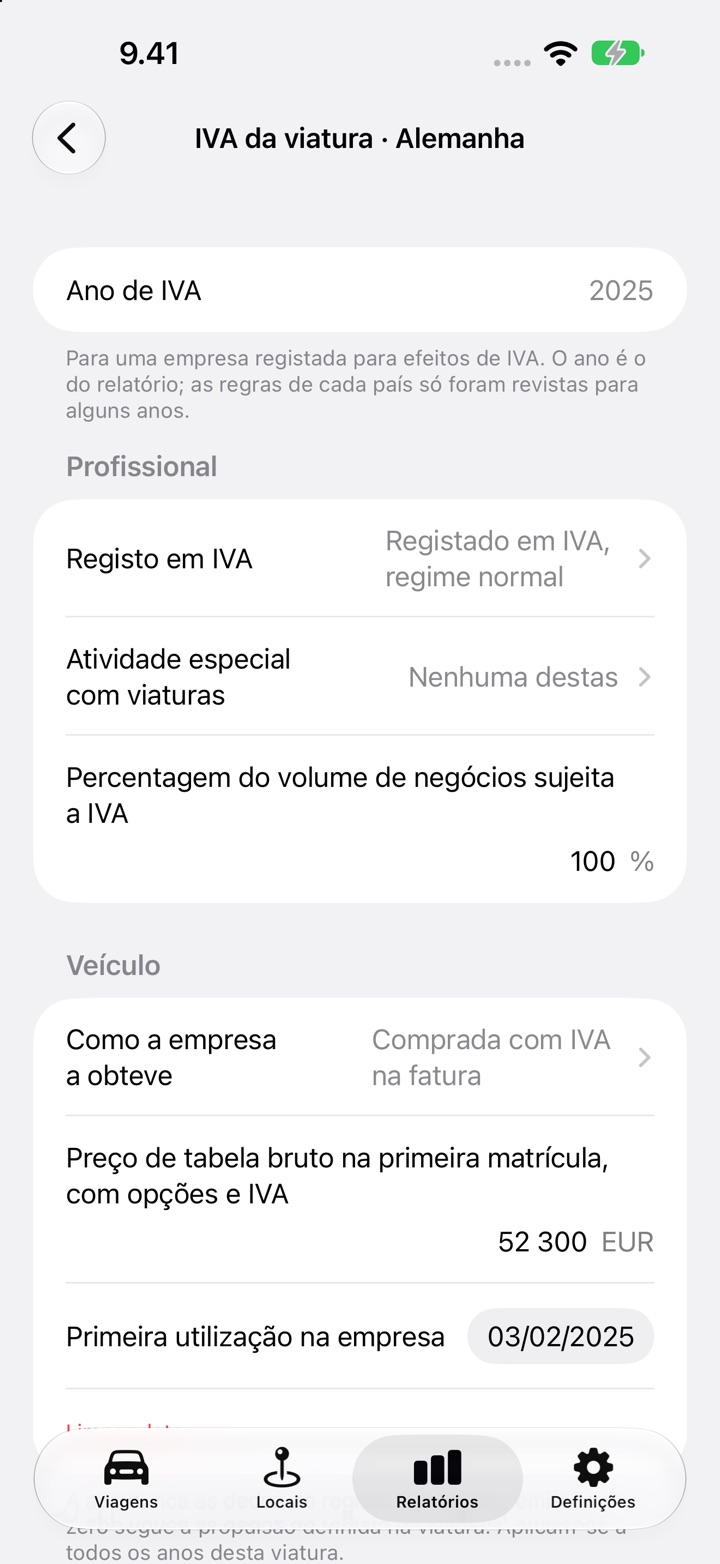
O ecrã de configuração intitula-se IVA da viatura · Alemanha. Pergunta:
- O Registo em IVA, a Atividade especial com viaturas e a Percentagem do volume de negócios sujeita a IVA.
- Como a empresa a obteve: comprada com IVA na fatura, comprada sem IVA (vendedor particular, regime da margem) ou em locação ou alugada.
- O Preço de tabela bruto na primeira matrícula, com opções e IVA, que só o método de 1 % usa, e a Primeira utilização na empresa, que data o escalonamento do preço de compra.
- Afeta à empresa: Na totalidade, Só a percentagem profissional ou Não afeta. Para uma locação: o IVA da locação, "Deduzir na percentagem profissional" ou "Deduzir na totalidade e tributar o uso privado".
- Método de uso privado: Método de 1 %, Livro de registo ou Estimativa. Escolha o que usa para efeitos de imposto sobre o rendimento.
- A Distância do ano completo pelo conta-quilómetros e Todas as faturas da viatura do ano estão introduzidas.
- Cada fatura, introduzida com Adicionar fatura: data, tipo, montante sem IVA e o IVA indicado.
Nunca adivinha uma resposta a partir do registo de viagens. O resultado lista as respostas que ainda faltam.
O que calcula
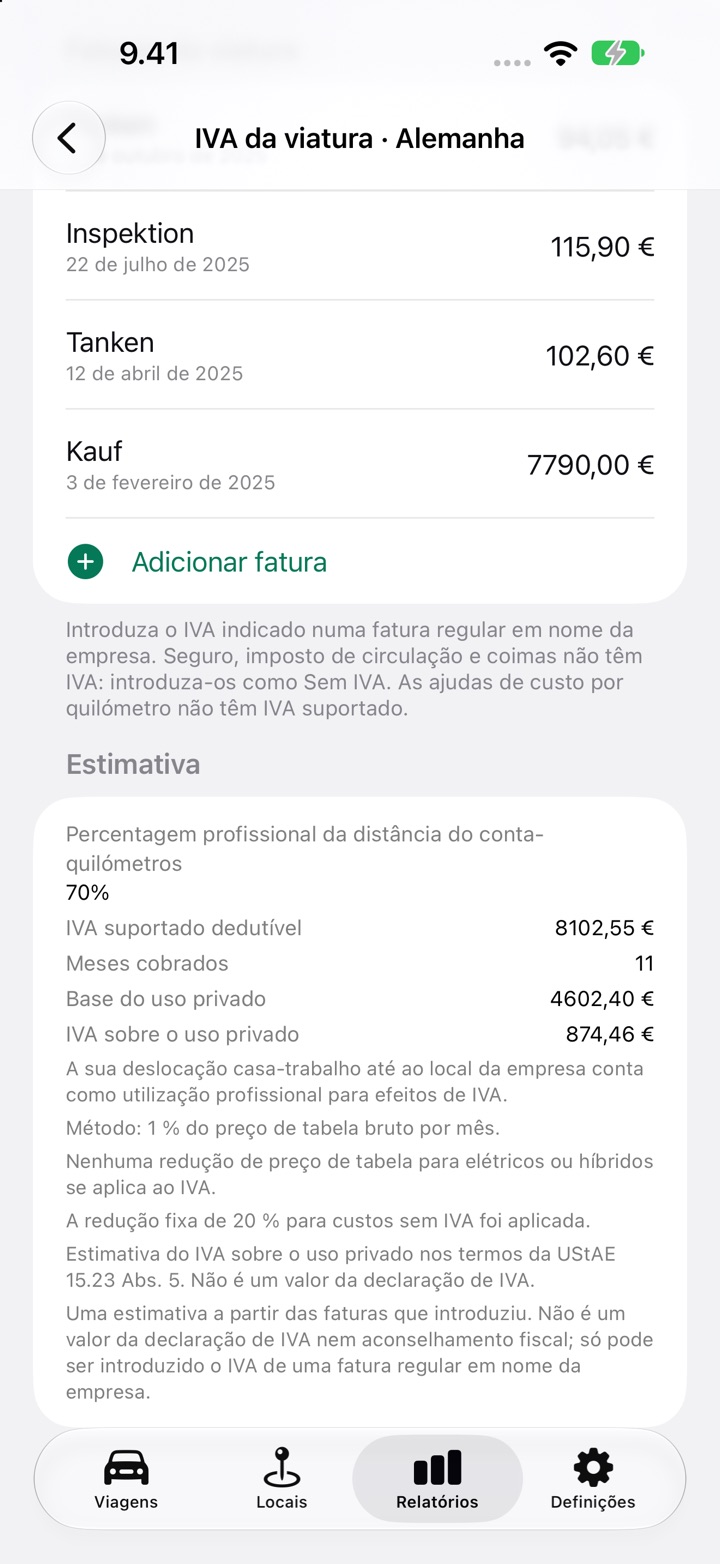
A secção Estimativa imprime o IVA suportado dedutível e o IVA sobre o uso privado, e a regra por trás de cada um.
IVA suportado dedutível. Afeto Na totalidade: todo o IVA de uma fatura de compra datada nesse ano, se o carro foi comprado com IVA, mais todo o IVA dos custos correntes. Só a percentagem profissional: o mesmo IVA vezes a sua percentagem profissional da distância do conta-quilómetros, e então o uso privado não é tributado (UStAE 15.23 Abs. 3 Satz 4–5). Uma locação funciona da mesma maneira. Repartido pelo uso, deduz na percentagem profissional e não deve nada pelo uso privado (UStAE 15.23 Abs. 7). Deduzindo na totalidade, o uso privado é tributado.
Percentagem profissional. Quilómetros profissionais mais quilómetros de deslocação casa-trabalho, divididos pela distância do ano completo no conta-quilómetros. A sua própria deslocação para o seu estabelecimento conta como uso profissional para efeitos de IVA (UStAE 15.23 Abs. 2 Satz 2). A distância do conta-quilómetros que não está no registo conta como privada.
IVA sobre o uso privado, por método:
- Método de 1 %. 1 % do preço de tabela bruto por mês, vezes os meses que indicar, menos 20 % fixos pelos custos sem IVA se disser que os aplica, vezes 19%. Exige mais de 50 % de uso profissional, tal como no imposto sobre o rendimento (§ 6 Abs. 1 Nr. 4 Satz 2 EStG); abaixo disso, DriveHub pede-lhe que escolha Livro de registo ou Estimativa. Se o valor de 1 % foi limitado aos custos efetivos para efeitos de imposto sobre o rendimento, DriveHub recusa-o para o IVA e pede-lhe que escolha Livro de registo ou Estimativa. Não se aplica nenhuma redução para elétricos ou híbridos.
- Livro de registo. A parte privada é a parte privada da distância do conta-quilómetros.
- Estimativa. Com registos representativos, a parte privada é a que eles mostram. Sem eles, não é inferior a 50 %.
Para o Livro de registo e a Estimativa, o IVA é 19% da parte privada vezes o montante líquido das faturas de custos correntes e de locação do ano que tinham IVA, mais, para um carro comprado com IVA, a parte desse ano do seu preço de compra líquido. Um preço de compra de 500 € ou mais é repartido uniformemente pelo período de cinco anos do § 15a (§ 10 Abs. 4 Satz 1 Nr. 2 UStG), ou seja, 60 meses a contar da primeira utilização. Uma primeira utilização até ao dia 15 conta esse mês, e uma posterior começa no mês seguinte (UStAE 15a.3 Abs. 1). Um preço inferior a 500 € conta por inteiro no ano da fatura.
O que não lhe dará
- Nenhum valor antes de o ano terminar. A estimativa para a Alemanha espera pelo fim do ano civil e pela revisão de todas as viagens do ano.
- Nenhum zero por faturas em falta. Sem fatura com IVA, mostra "Dados insuficientes — nenhum montante é indicado."
- Não é um valor de declaração. A nota impressa diz que é uma estimativa, não um valor de declaração de IVA nem aconselhamento fiscal. Continua a entregar a Voranmeldung (declaração periódica) e a declaração anual por si.
Como fazer no DriveHub
- Abra Relatórios e escolha o ano civil completo. Para um intervalo menor, o cartão diz para selecionar um ano completo.
- No cartão IVA da viatura · Alemanha do carro, toque em Configurar IVA da viatura, ou em Editar IVA da viatura se já tinha começado.
- Em Profissional, responda a Registo em IVA, Atividade especial com viaturas e Percentagem do volume de negócios sujeita a IVA.
- Em Veículo, indique como a empresa obteve o carro, o preço de tabela bruto se usar o método de 1 %, e a data de primeira utilização se o comprou com IVA.
- Em Respostas para 2026, escolha Afeta à empresa e o Método de uso privado, depois indique a distância do conta-quilómetros e responda às perguntas seguintes.
- Toque em Adicionar fatura por cada fatura do carro e depois passe Todas as faturas da viatura do ano estão introduzidas para Sim.
- Leia a secção Estimativa. O mesmo bloco é impresso no PDF e na folha de cálculo.
Reveja primeiro todas as viagens, porque a percentagem profissional vem das suas viagens. Para o lado do imposto sobre o rendimento, veja Fahrtenbuch ou regra de 1 % e um Fahrtenbuch escrito a posteriori. Há mais guias sobre a Alemanha em /help/de.
Esta página reproduz o que dizem a lei e a diretriz, e identifica-as para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando o dinheiro está em jogo, pergunte ao seu Steuerberater (consultor fiscal), e leve as faturas e o registo.
A regra completa, com os diplomas de onde vem: Alemanha: requisitos do registo de quilómetros.