 DriveHub
Guía por país · Alemania
Vorsteuer de un coche de uso mixto, y la Umsatzsteuer que debes devolver por el uso privado

Las dos caras de una misma regla
Si un coche se usa para tu negocio y para fines privados, la ley alemana del IVA te da algo y luego te pide devolver una parte. Puedes deducir la Vorsteuer (IVA soportado) de los costes del coche, pero solo si el coche está afecto a la empresa. El uso privado de un coche afecto se trata entonces como un servicio que te prestas a ti mismo, y tributa. Es la unentgeltliche Wertabgabe (entrega gratuita de valor), del § 3 Abs. 9a Nr. 1 UStG.
La deducción está en el § 15 Abs. 1 UStG y exige una factura que cumpla los §§ 14 y 14a. El seguro, el impuesto de circulación y las multas no llevan IVA, y por tanto tampoco Vorsteuer.
Por debajo del 10 % de uso profesional, el coche no puede afectarse. El § 15 Abs. 1 Satz 2 UStG dice que un bien usado «zu weniger als 10 Prozent» para la empresa no se trata como entregado para la empresa. No hay deducción sobre el coche, ni IVA sobre el uso privado.
El tipo aplicable al uso privado es el 19 % (§ 12 Abs. 1 UStG).
Para quién es la estimación
La estimación del IVA del coche de DriveHub para Alemania abarca a un autónomo o una sociedad de personas que sea Regelbesteuerer (sujeto al régimen general) con volumen de negocios totalmente gravado, para los años naturales 2025 y 2026. Sigue el Umsatzsteuer-Anwendungserlass (UStAE) a 2 de junio de 2026, principalmente el Abschn. 15.23.
No calcula el volumen de negocios mixto, gravado y exento (lo dice en lugar de adivinar) ni las correcciones del § 15a UStG por cambios posteriores de uso. Un Kleinunternehmer del § 19 UStG no deduce Vorsteuer ni debe IVA por el uso privado; DriveHub lo marca como no aplicable.
Qué pregunta DriveHub
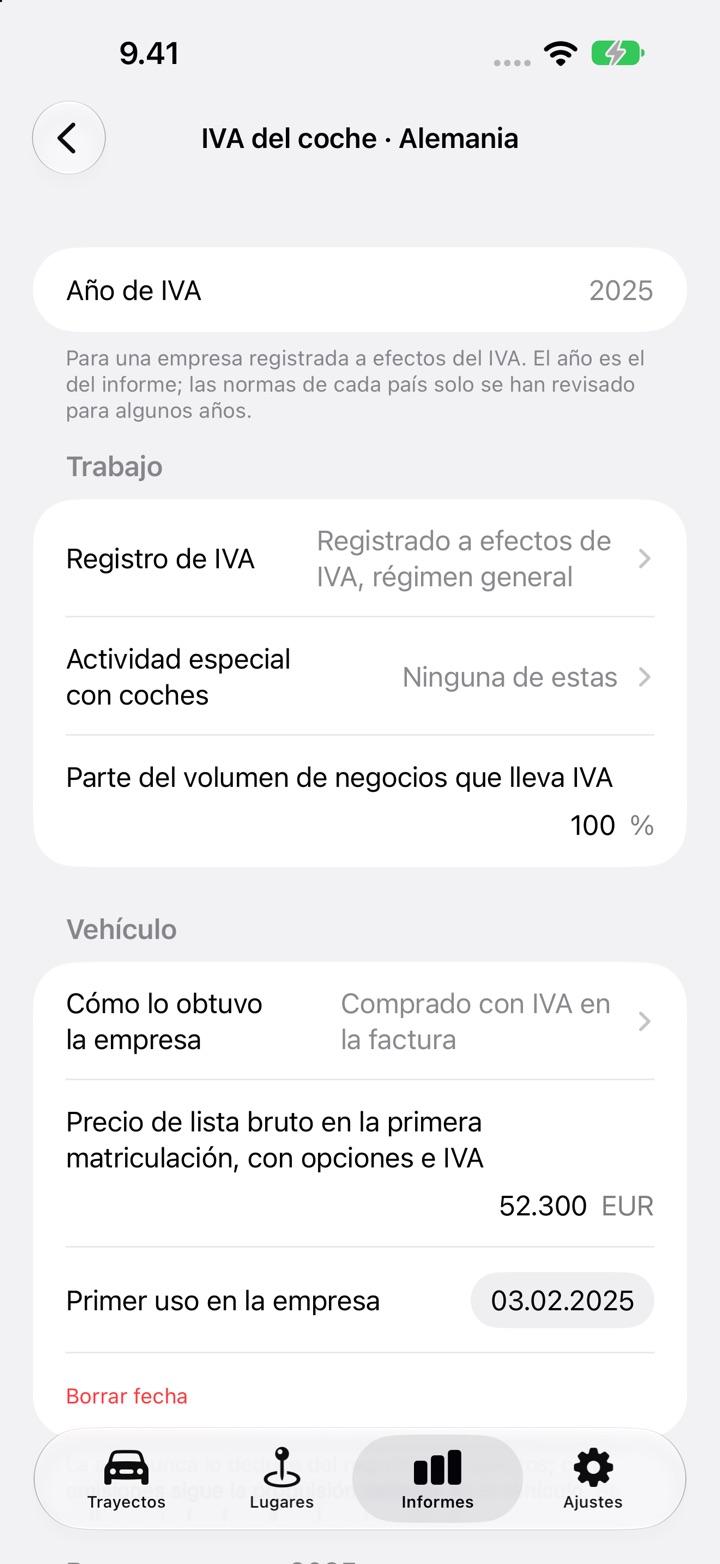
La pantalla de configuración se titula IVA del coche · Alemania. Pregunta:
- Registro de IVA, Actividad especial con coches y la Parte del volumen de negocios que lleva IVA.
- Cómo lo obtuvo la empresa: comprado con IVA en la factura, comprado sin IVA (vendedor particular, régimen especial de margen) o en leasing o alquiler.
- Precio de lista bruto en la primera matriculación, con opciones e IVA, que solo usa el método del 1 %, y Primer uso en la empresa, que fecha la distribución del precio de compra.
- Afecto a la empresa: Íntegramente, Solo la parte profesional o No afecto. Para un leasing: IVA del leasing, ya sea «Deducir en la parte profesional» o «Deducir íntegramente y gravar el uso privado».
- Método de uso privado: método del 1 %, libro de ruta o estimación. Elige el que uses en el impuesto sobre la renta.
- Distancia anual completa según el cuentakilómetros, y Constan todas las facturas del coche del año.
- Cada factura, introducida con Añadir factura: fecha, tipo, importe sin IVA y el IVA que figura.
Nunca adivina una respuesta a partir del registro de trayectos. El resultado enumera las respuestas que aún faltan.
Qué calcula
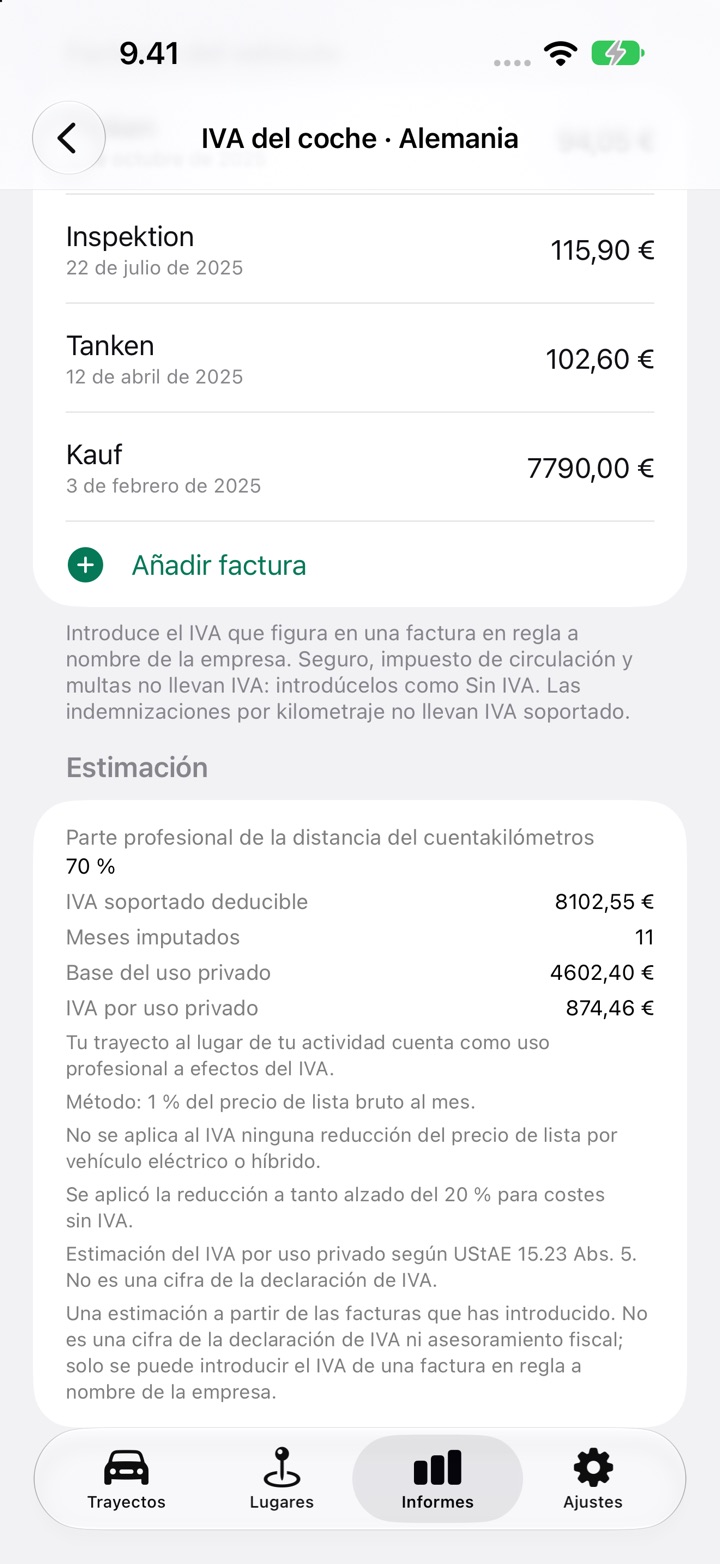
La sección Estimación imprime el IVA soportado deducible y el IVA por uso privado, y la regla que hay detrás de cada uno.
IVA soportado deducible. Afecto Íntegramente: todo el IVA de una factura de compra con fecha de ese año, si el coche se compró con IVA, más todo el IVA de los gastos corrientes. Solo la parte profesional: el mismo IVA multiplicado por tu parte profesional de la distancia del cuentakilómetros, y entonces el uso privado no tributa (UStAE 15.23 Abs. 3 Satz 4–5). Un leasing funciona igual. Si lo repartes según el uso, deduces en la parte profesional y no debes nada por el uso privado (UStAE 15.23 Abs. 7). Si deduces íntegramente, el uso privado tributa.
Parte profesional. Los kilómetros de trabajo más los kilómetros de desplazamiento al trabajo, divididos por la distancia anual completa del cuentakilómetros. Tu propio desplazamiento a tu lugar de actividad cuenta como uso profesional a efectos del IVA (UStAE 15.23 Abs. 2 Satz 2). La distancia del cuentakilómetros que no está en el registro cuenta como privada.
IVA por uso privado, según el método:
- Método del 1 %. El 1 % del precio de lista bruto por mes, multiplicado por los meses que introduces, menos un 20 % fijo por costes sin IVA si indicas que lo aplicas, multiplicado por el 19 %. Exige más del 50 % de uso profesional, como en el impuesto sobre la renta (§ 6 Abs. 1 Nr. 4 Satz 2 EStG); por debajo de eso, DriveHub te pide elegir libro de ruta o estimación. Si el valor del 1 % se limitó a los costes reales en el impuesto sobre la renta, DriveHub lo rechaza para el IVA y te pide elegir libro de ruta o estimación. No se aplica ninguna reducción para eléctricos o híbridos.
- Libro de ruta. La parte privada es la parte privada de la distancia del cuentakilómetros.
- Estimación. Con registros representativos, la parte privada es la que estos muestran. Sin ellos, no es inferior al 50 %.
Para libro de ruta y estimación, el IVA es el 19 % de la parte privada multiplicada por el importe neto de las facturas de gastos corrientes y de leasing del año que llevaron IVA, más, para un coche comprado con IVA, la parte del año de su precio de compra neto. Un precio de compra de 500 EUR o más se reparte de forma uniforme a lo largo del periodo de cinco años del § 15a (§ 10 Abs. 4 Satz 1 Nr. 2 UStG), es decir, 60 meses desde el primer uso. Un primer uso el día 15 o antes cuenta ese mes, y uno posterior empieza el mes siguiente (UStAE 15a.3 Abs. 1). Un precio inferior a 500 EUR cuenta íntegro en el año de la factura.
Lo que no te dará
- Ninguna cifra antes de que termine el año. La estimación para Alemania espera al final del año natural y a que se hayan revisado todos los trayectos del año.
- Ningún cero por facturas que faltan. Sin ninguna factura con IVA, muestra «Datos insuficientes: no se indica ningún importe.»
- No es una cifra de declaración. La nota impresa dice que es una estimación, no una cifra de la declaración de IVA ni asesoramiento fiscal. Tú sigues presentando la Voranmeldung y la declaración anual.
Cómo hacerlo en DriveHub
- Abre Informes y elige el año natural completo. Para un intervalo menor, la tarjeta te dice que selecciones un año completo.
- En la tarjeta IVA del coche · Alemania del coche, toca Configurar IVA del coche, o Editar IVA del coche si ya habías empezado.
- En Trabajo, responde el registro de IVA, la actividad especial con coches y la parte del volumen de negocios que lleva IVA.
- En Vehículo, indica cómo obtuvo la empresa el coche, el precio de lista bruto si usas el método del 1 %, y la fecha del primer uso si lo compraste con IVA.
- En Respuestas para 2026, elige Afecto a la empresa y el Método de uso privado, luego introduce la distancia del cuentakilómetros y responde a las preguntas siguientes.
- Toca Añadir factura por cada factura del coche y luego pon Constan todas las facturas del coche del año en Sí.
- Lee la sección Estimación. El mismo bloque se imprime en el PDF y en la hoja de cálculo.
Revisa antes todos los trayectos, porque la parte profesional sale de tus viajes. Para el lado del impuesto sobre la renta, consulta Fahrtenbuch o la regla del 1 % y un Fahrtenbuch escrito a posteriori. Hay más guías de Alemania en /help/de.
Esta página recoge lo que dicen la ley y la directriz y los nombra para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando el dinero importa, pregunta a tu Steuerberater y lleva las facturas y el registro.
La norma completa, con los textos de los que procede: Alemania: requisitos del registro de kilometraje.