 DriveHub
Landengids · Duitsland
Vorsteuer op een auto voor gemengd gebruik, en de Umsatzsteuer die je terugbetaalt over privégebruik

Twee kanten van één regel
Wordt een auto zakelijk én privé gebruikt, dan geeft de Duitse btw-wet je iets en vraagt er daarna een deel van terug. Je mag de Vorsteuer (voorbelasting) op de kosten van de auto aftrekken, maar alleen als de auto aan het bedrijf is toegewezen. Privégebruik van een toegewezen auto wordt dan behandeld als een dienst die je aan jezelf levert, en wordt belast. Dat is de unentgeltliche Wertabgabe, in § 3 Abs. 9a Nr. 1 UStG.
De aftrek staat in § 15 Abs. 1 UStG en vereist een factuur die voldoet aan §§ 14 en 14a. Verzekering, wegenbelasting en boetes dragen geen btw, dus geen Vorsteuer.
Onder 10% zakelijk gebruik kan de auto niet worden toegewezen. § 15 Abs. 1 Satz 2 UStG zegt dat een zaak die "zu weniger als 10 Prozent" voor het bedrijf wordt gebruikt, niet als voor het bedrijf geleverd wordt behandeld. Geen aftrek op de auto, en geen btw over privégebruik.
Het tarief over privégebruik is 19% (§ 12 Abs. 1 UStG).
Voor wie de schatting is
De auto-btw-schatting van DriveHub voor Duitsland geldt voor een eenmanszaak of personenvennootschap die Regelbesteuerer is (btw-plichtige volgens de normale regeling) met volledig belaste omzet, voor de kalenderjaren 2025 en 2026. Ze volgt de Umsatzsteuer-Anwendungserlass (UStAE) zoals die per 2 juni 2026 luidt, vooral Abschn. 15.23.
Ze berekent geen gemengde belaste en vrijgestelde omzet (ze zegt dat in plaats van te gokken) en geen correcties volgens § 15a UStG voor latere wijzigingen in het gebruik. Een Kleinunternehmer volgens § 19 UStG trekt geen Vorsteuer af en is geen btw verschuldigd over privégebruik; DriveHub markeert dat als niet van toepassing.
Wat DriveHub vraagt
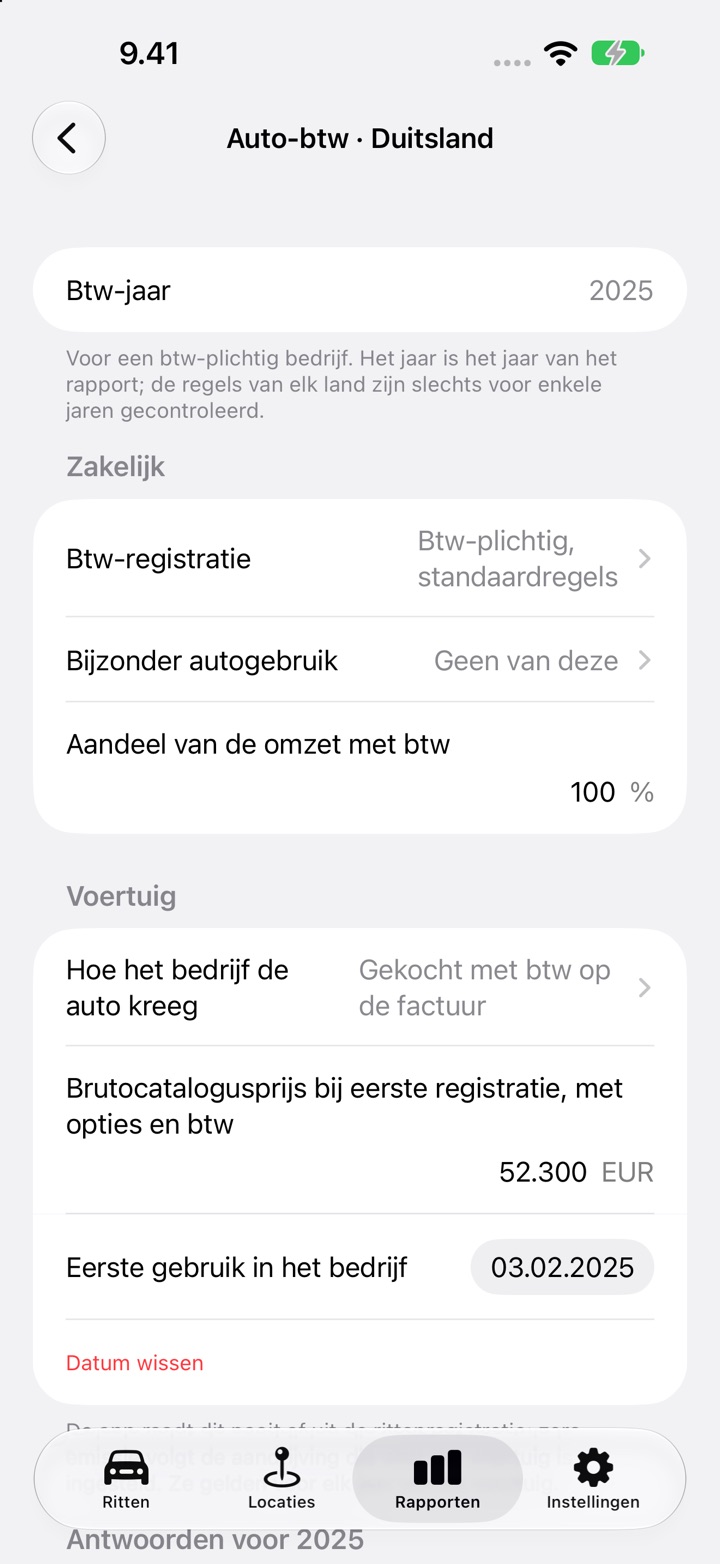
Het instelscherm heet Auto-btw · Duitsland. Het vraagt:
- Btw-registratie, Bijzonder autogebruik en het Aandeel van de omzet met btw.
- Hoe het bedrijf de auto kreeg: gekocht met btw op de factuur, gekocht zonder btw (particuliere verkoper, margeregeling), of geleaset of gehuurd.
- Brutocatalogusprijs bij eerste registratie, met opties en btw, die alleen de 1 %-methode gebruikt, en Eerste gebruik in het bedrijf, dat de spreiding van de aankoopprijs dateert.
- Toegewezen aan het bedrijf: Volledig, Alleen zakelijk aandeel, of Niet toegewezen. Bij een lease: Lease-btw, ofwel "Aftrekken naar zakelijk aandeel" ofwel "Volledig aftrekken en privégebruik belasten".
- Methode voor privégebruik: 1 %-methode, Rittenregistratie of Schatting. Kies de methode die je voor de inkomstenbelasting gebruikt.
- Afstand over het hele jaar volgens de kilometerteller, en Alle autofacturen van het jaar zijn ingevoerd.
- Elke factuur, ingevoerd met Factuur toevoegen: datum, soort, bedrag exclusief btw en de getoonde btw.
Het raadt nooit een antwoord uit de ritregistratie. Het resultaat noemt elk antwoord dat nog ontbreekt.
Wat het berekent
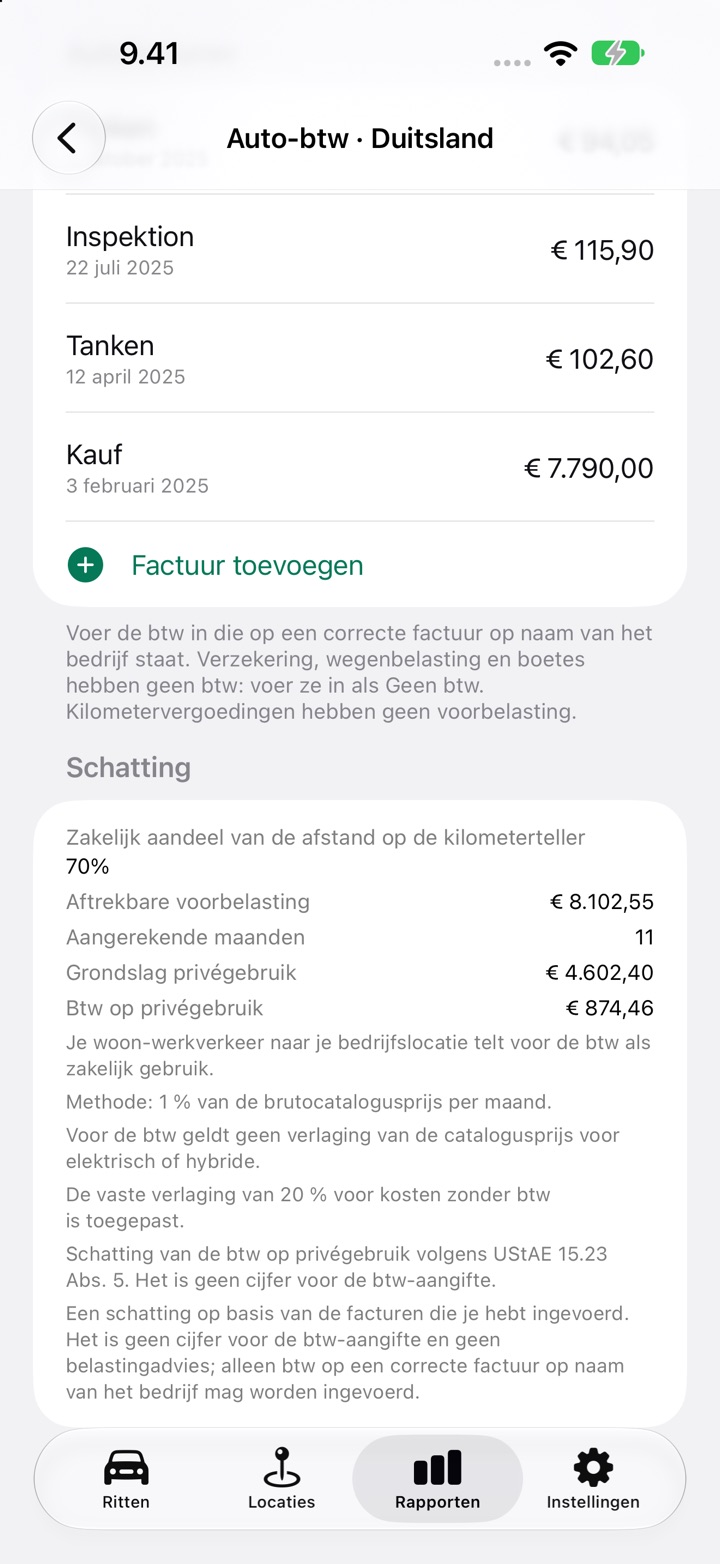
Het onderdeel Schatting drukt Aftrekbare voorbelasting en Btw op privégebruik af, en de regel erachter.
Aftrekbare voorbelasting. Volledig toegewezen: alle btw op een aankoopfactuur met een datum in dat jaar, als de auto met btw werd gekocht, plus alle btw op de gebruikskosten. Alleen zakelijk aandeel: dezelfde btw maal je zakelijke aandeel van de afstand op de kilometerteller, en dan wordt privégebruik niet belast (UStAE 15.23 Abs. 3 Satz 4–5). Een lease werkt hetzelfde. Verdeeld naar gebruik trek je af naar het zakelijke aandeel en ben je niets verschuldigd over privégebruik (UStAE 15.23 Abs. 7). Trek je volledig af, dan wordt privégebruik belast.
Zakelijk aandeel. Zakelijke kilometers plus woon-werkkilometers, gedeeld door de afstand over het hele jaar op de kilometerteller. Je eigen woon-werkverkeer naar je bedrijfslocatie telt voor de btw als zakelijk gebruik (UStAE 15.23 Abs. 2 Satz 2). Afstand op de kilometerteller die niet in de registratie staat, telt als privé.
Btw op privégebruik, per methode:
- 1 %-methode. 1 % van de brutocatalogusprijs per maand, maal de maanden die je invoert, min een vast bedrag van 20 % voor kosten zonder btw als je zegt dat je dat toepast, maal 19%. Ze vereist meer dan 50 % zakelijk gebruik, net als voor de inkomstenbelasting (§ 6 Abs. 1 Nr. 4 Satz 2 EStG); daaronder vraagt DriveHub je om Rittenregistratie of Schatting te kiezen. Is de 1 %-waarde voor de inkomstenbelasting begrensd op de werkelijke kosten, dan weigert DriveHub haar voor de btw en vraagt je om Rittenregistratie of Schatting te kiezen. Er geldt geen verlaging voor elektrische auto's of hybrides.
- Rittenregistratie. Het privéaandeel is het privédeel van de afstand op de kilometerteller.
- Schatting. Met representatieve gegevens is het privéaandeel het aandeel dat die laten zien. Zonder die gegevens is het niet minder dan 50 %.
Bij Rittenregistratie en Schatting is de btw 19% van het privéaandeel maal het nettobedrag van de gebruikskosten- en leasefacturen van het jaar waar btw op zat, plus, voor een auto die met btw is gekocht, het deel van het jaar van de netto aankoopprijs. Een aankoopprijs van EUR 500 of meer wordt gelijkmatig gespreid over de vijfjarige § 15a-periode (§ 10 Abs. 4 Satz 1 Nr. 2 UStG), dus 60 maanden vanaf het eerste gebruik. Een eerste gebruik op of vóór de 15e telt die maand mee, en een later gebruik begint de volgende maand (UStAE 15a.3 Abs. 1). Een prijs onder EUR 500 telt volledig mee in het jaar van de factuur.
Wat je er niet van krijgt
- Geen bedrag voordat het jaar voorbij is. De schatting voor Duitsland wacht tot het einde van het kalenderjaar, en tot elke rit van het jaar is gecontroleerd.
- Geen nul bij ontbrekende facturen. Zonder factuur met btw toont ze "Onvoldoende gegevens — er wordt geen bedrag vermeld."
- Geen aangiftebedrag. De afgedrukte toelichting zegt dat het een schatting is, geen bedrag voor een btw-aangifte en geen belastingadvies. De Voranmeldung (periodieke btw-aangifte) en de jaaraangifte dien je nog steeds zelf in.
Zo doe je het in DriveHub
- Open Rapporten en kies het volledige kalenderjaar. Bij een kleiner bereik zegt de kaart dat je een volledig jaar moet selecteren.
- Tik op de kaart Auto-btw · Duitsland van de auto op Auto-btw instellen, of op Auto-btw bewerken als je eerder bent begonnen.
- Beantwoord onder Zakelijk Btw-registratie, Bijzonder autogebruik en Aandeel van de omzet met btw.
- Stel onder Voertuig in hoe het bedrijf de auto kreeg, de brutocatalogusprijs als je de 1 %-methode gebruikt, en de datum van eerste gebruik als je hem met btw kocht.
- Kies onder Antwoorden voor 2026 Toegewezen aan het bedrijf en de Methode voor privégebruik, en voer dan de afstand op de kilometerteller in en beantwoord de vervolgvragen.
- Tik op Factuur toevoegen voor elke autofactuur en zet daarna Alle autofacturen van het jaar zijn ingevoerd op Ja.
- Lees het onderdeel Schatting. Hetzelfde blok staat in de pdf en de werkmap.
Controleer eerst elke rit, want het zakelijke aandeel komt uit je ritten. Voor de kant van de inkomstenbelasting, zie Fahrtenbuch of de 1%-regeling in Duitsland en Fahrtenbuch nachträglich erstellen: wat nog telt. Meer gidsen over Duitsland staan op /help/de.
Deze pagina geeft weer wat de wet en de richtlijn zeggen, en noemt ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als het om geld gaat, vraag het je Steuerberater (belastingadviseur) — en neem de facturen en de registratie mee.
De volledige regel, met de bronnen waarop die berust: Duitsland: eisen aan de rittenregistratie.