 DriveHub
Maaopas · Saksa
Vorsteuer sekakäytössä olevasta autosta ja Umsatzsteuer, joka sinun on maksettava takaisin yksityiskäytöstä

Saman säännön kaksi puolta
Jos autoa käytetään yrityksessäsi ja yksityisesti, Saksan ALV-laki antaa sinulle jotakin ja pyytää sitten osan takaisin. Saat vähentää auton kulujen Vorsteuerin (ostojen ALV:n), mutta vain jos auto on kohdistettu yritykselle. Kohdistetun auton yksityiskäyttö katsotaan palveluksi, jonka suoritat itsellesi, ja se verotetaan. Tämä on unentgeltliche Wertabgabe (vastikkeeton arvonluovutus), § 3 Abs. 9a Nr. 1 UStG.
Vähennys on § 15 Abs. 1 UStG:ssä, ja se edellyttää §§ 14 ja 14a vaatimukset täyttävää laskua. Vakuutuksissa, ajoneuvoveroissa ja sakoissa ei ole ALV:tä, joten niissä ei ole Vorsteueria.
Alle 10 %:n yrityskäytöllä autoa ei voi kohdistaa. § 15 Abs. 1 Satz 2 UStG sanoo, että esinettä, jota käytetään "zu weniger als 10 Prozent" yritystä varten, ei katsota luovutetuksi yritystä varten. Ei vähennystä autosta eikä ALV:tä yksityiskäytöstä.
Yksityiskäytön verokanta on 19 % (§ 12 Abs. 1 UStG).
Kenelle arvio on tarkoitettu
DriveHubin auton ALV-arvio Saksalle kattaa yksityisen elinkeinonharjoittajan tai henkilöyhtiön, joka on Regelbesteuerer (normaalimenettelyssä oleva arvonlisäverovelvollinen) ja jonka liikevaihto on täysin verollista, kalenterivuosille 2025 ja 2026. Se noudattaa Umsatzsteuer-Anwendungserlassia (UStAE) 2.6.2026 voimassa olleessa muodossa, pääasiassa kohtaa Abschn. 15.23.
Se ei laske sekä verollista että verovapaata liikevaihtoa (se sanoo sen arvaamisen sijaan) eikä § 15a UStG:n mukaisia oikaisuja käytön myöhemmistä muutoksista. § 19 UStG:n mukainen Kleinunternehmer (pienyrittäjä) ei vähennä Vorsteueria eikä maksa ALV:tä yksityiskäytöstä; DriveHub merkitsee sen ei-sovellettavaksi.
Mitä DriveHub kysyy
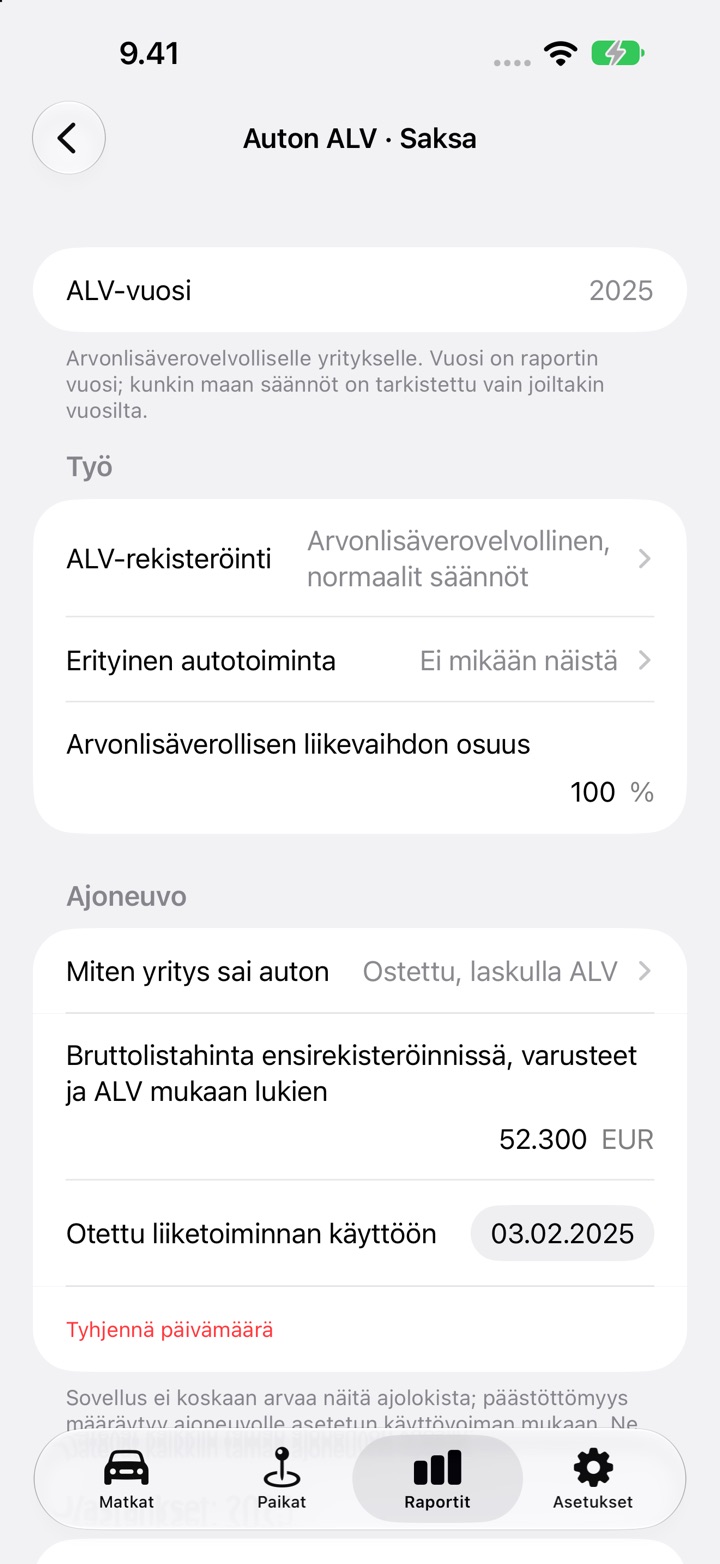
Määritysnäytön nimi on Auton ALV · Saksa. Se kysyy:
- ALV-rekisteröinti, Erityinen autotoiminta ja Arvonlisäverollisen liikevaihdon osuus.
- Miten yritys sai auton: ostettu laskulla, jolla on ALV, ostettu ilman ALV:tä (yksityinen myyjä, voittomarginaalimenettely) tai liisattu tai vuokrattu.
- Bruttolistahinta ensirekisteröinnissä, varusteet ja ALV mukaan lukien, jota käyttää vain 1 %:n menetelmä, ja Otettu liiketoiminnan käyttöön, joka ajoittaa ostohinnan jaksotuksen.
- Kohdistettu yritykselle: Kokonaan, Vain liiketoimintaosuus tai Ei kohdistettu. Liisingille: Leasing-ALV, joko "Vähennä liiketoimintaosuudesta" tai "Vähennä kokonaan ja verota yksityiskäyttö".
- Yksityiskäytön menetelmä: 1 %:n menetelmä, Ajopäiväkirja tai Arvio. Valitse se, jota käytät tuloverotuksessa.
- Koko vuoden matka matkamittarista ja Kaikki vuoden autolaskut on syötetty.
- Jokainen lasku, joka syötetään Lisää lasku -toiminnolla: päivämäärä, tyyppi, summa ilman ALV:tä ja näkyvä ALV.
Se ei koskaan arvaa vastausta matkalokista. Tulos luettelee kaikki vielä puuttuvat vastaukset.
Mitä se laskee
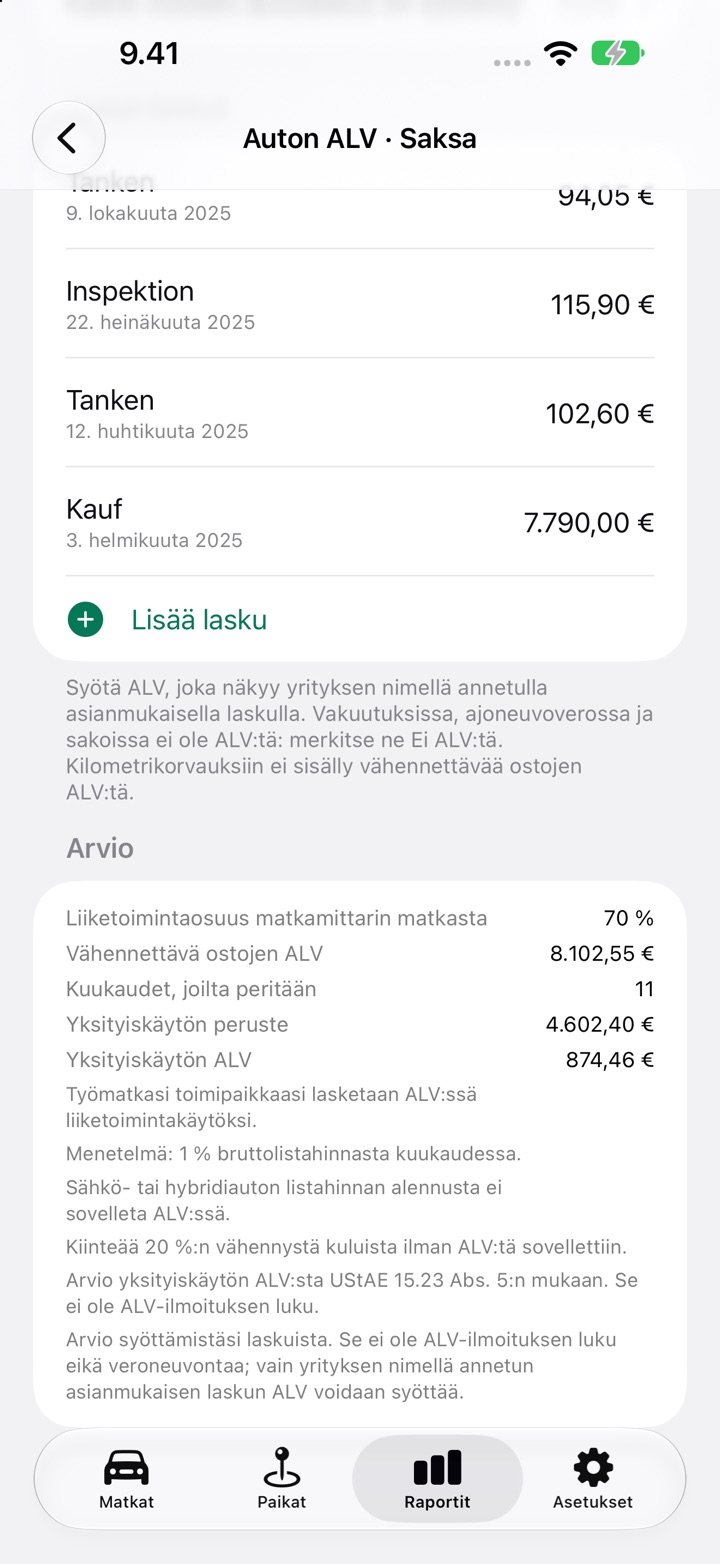
Arvio-osio tulostaa Vähennettävä ostojen ALV ja Yksityiskäytön ALV sekä kummankin taustalla olevan säännön.
Vähennettävä ostojen ALV. Kohdistettu Kokonaan: kaikki kyseisenä vuonna päivätyn ostolaskun ALV, jos auto ostettiin ALV:llä, sekä kaikki käyttökulujen ALV. Vain liiketoimintaosuus: sama ALV kerrottuna liiketoimintaosuudellasi matkamittarin matkasta, ja silloin yksityiskäyttöä ei veroteta (UStAE 15.23 Abs. 3 Satz 4–5). Liisaus toimii samoin. Jos jaat käytön mukaan, vähennät liiketoimintaosuudesta etkä maksa mitään yksityiskäytöstä (UStAE 15.23 Abs. 7). Jos vähennät kokonaan, yksityiskäyttö verotetaan.
Liiketoimintaosuus. Työkilometrit plus työmatkakilometrit jaettuna koko vuoden matkamittarin matkalla. Oma matkasi toimipaikkaasi lasketaan ALV:n kannalta yrityskäytöksi (UStAE 15.23 Abs. 2 Satz 2). Matkamittarin matka, jota ei ole lokissa, lasketaan yksityiseksi.
Yksityiskäytön ALV menetelmän mukaan:
- 1 %:n menetelmä. 1 % bruttolistahinnasta kuukaudessa, kerrottuna syöttämilläsi kuukausilla, vähennettynä kiinteällä 20 %:lla ALV:ttömistä kuluista, jos kerrot soveltavasi sitä, kerrottuna 19 %:lla. Se edellyttää yli 50 %:n yrityskäyttöä kuten tuloverotuksessakin (§ 6 Abs. 1 Nr. 4 Satz 2 EStG); sen alle DriveHub pyytää valitsemaan Ajopäiväkirjan tai Arvion. Jos 1 %:n arvo rajattiin tuloverotuksessa todellisiin kuluihin, DriveHub hylkää sen ALV:ssä ja pyytää valitsemaan Ajopäiväkirjan tai Arvion. Sähkö- tai hybridiauton alennusta ei sovelleta.
- Ajopäiväkirja. Yksityisosuus on matkamittarin matkan yksityinen osa.
- Arvio. Edustavan kirjanpidon kanssa yksityisosuus on se, jonka kirjanpito osoittaa. Ilman sitä se on vähintään 50 %.
Ajopäiväkirjalle ja Arviolle ALV on 19 % yksityisosuudesta kerrottuna vuoden niiden käyttökulu- ja liisauslaskujen nettosummalla, joissa oli ALV, sekä ALV:llä ostetun auton osalta vuoden osuudella sen nettoostohinnasta. Vähintään 500 EUR:n ostohinta jaksotetaan tasan viiden vuoden § 15a-jaksolle (§ 10 Abs. 4 Satz 1 Nr. 2 UStG), eli 60 kuukaudelle ensimmäisestä käytöstä. Ensimmäinen käyttö 15. päivänä tai sitä ennen lasketaan kuluvalle kuukaudelle, ja myöhempi alkaa seuraavasta (UStAE 15a.3 Abs. 1). Alle 500 EUR:n hinta lasketaan kokonaan laskun vuodelle.
Mitä se ei anna
- Ei lukua ennen vuoden päättymistä. Saksan arvio odottaa kalenterivuoden loppua ja sitä, että vuoden jokainen matka on tarkistettu.
- Ei nollaa puuttuvista laskuista. Jos laskua, jolla on ALV, ei ole, se näyttää "Tiedot eivät riitä — summaa ei ilmoiteta."
- Ei ilmoituksen luku. Tulostuva huomautus kertoo, että kyse on arviosta, ei ALV-ilmoituksen luvusta eikä veroneuvonnasta. Jätät Voranmeldungin (ALV-ennakkoilmoituksen) ja vuosi-ilmoituksen edelleen itse.
Näin teet sen DriveHubissa
- Avaa Raportit ja valitse koko kalenterivuosi. Pienemmällä jaksolla kortti pyytää valitsemaan koko vuoden.
- Napauta auton Auton ALV · Saksa -kortissa Määritä auton ALV tai Muokkaa auton ALV:tä, jos aloitit jo aiemmin.
- Vastaa kohdassa Työ ALV-rekisteröintiin, Erityiseen autotoimintaan ja Arvonlisäverollisen liikevaihdon osuuteen.
- Aseta kohdassa Ajoneuvo, miten yritys sai auton, bruttolistahinta, jos käytät 1 %:n menetelmää, ja ensimmäisen käytön päivämäärä, jos ostit auton ALV:llä.
- Valitse kohdassa Vastaukset: 2026 Kohdistettu yritykselle ja Yksityiskäytön menetelmä, syötä sitten matkamittarin matka ja vastaa jatkokysymyksiin.
- Napauta Lisää lasku jokaiselle autolaskulle ja kytke sitten Kaikki vuoden autolaskut on syötetty arvoon Kyllä.
- Lue Arvio-osio. Sama lohko tulostuu PDF:ään ja työkirjaan.
Tarkista ensin jokainen ajo, koska liiketoimintaosuus tulee matkoistasi. Tuloveropuolesta katso Fahrtenbuch vai 1 %:n sääntö Saksassa ja jälkikäteen kirjoitettu Fahrtenbuch. Lisää Saksan oppaita on osoitteessa /help/de.
Tällä sivulla kerrotaan, mitä laki ja ohje sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy Steuerberaterilta (veroneuvojalta) ja ota laskut ja ajopäiväkirja mukaan.
Koko sääntö lähteineen: Saksa: ajopäiväkirjan vaatimukset.