 DriveHub
Landsguide · Tyskland
Vorsteuer på en blandanvänd bil, och den Umsatzsteuer du får betala tillbaka på privat användning

Två sidor av samma regel
Om en bil används både i verksamheten och privat ger den tyska momslagen dig något och kräver sedan en del av det tillbaka. Du får dra av Vorsteuer (ingående moms) på bilens kostnader, men bara om bilen är knuten till verksamheten. Privat användning av en knuten bil behandlas sedan som en tjänst du levererar till dig själv, och den beskattas. Det är unentgeltliche Wertabgabe (uttagsbeskattning), i § 3 Abs. 9a Nr. 1 UStG.
Avdraget finns i § 15 Abs. 1 UStG och kräver en faktura som uppfyller §§ 14 och 14a. Försäkring, fordonsskatt och böter innehåller ingen moms, alltså ingen Vorsteuer.
Under 10 % användning i verksamheten kan bilen inte knytas till den. § 15 Abs. 1 Satz 2 UStG säger att en sak som används "zu weniger als 10 Prozent" för verksamheten inte behandlas som levererad för verksamheten. Inget avdrag på bilen, och ingen moms på privat användning.
Satsen på privat användning är 19 % (§ 12 Abs. 1 UStG).
Vem uppskattningen är till för
DriveHubs uppskattning av bilmoms för Tyskland gäller en enskild näringsidkare eller ett handelsbolag som är Regelbesteuerer (momsskyldig enligt normalreglerna) med fullt momspliktig omsättning, för kalenderåren 2025 och 2026. Den följer Umsatzsteuer-Anwendungserlass (UStAE) per den 2 juni 2026, främst Abschn. 15.23.
Den räknar inte ut blandad momspliktig och momsfri omsättning (den säger det i stället för att gissa) eller korrigeringar enligt § 15a UStG för senare ändrad användning. En Kleinunternehmer enligt § 19 UStG (småföretagare) drar inte av någon Vorsteuer och betalar ingen moms på privat användning; DriveHub markerar det som ej tillämpligt.
Vad DriveHub frågar
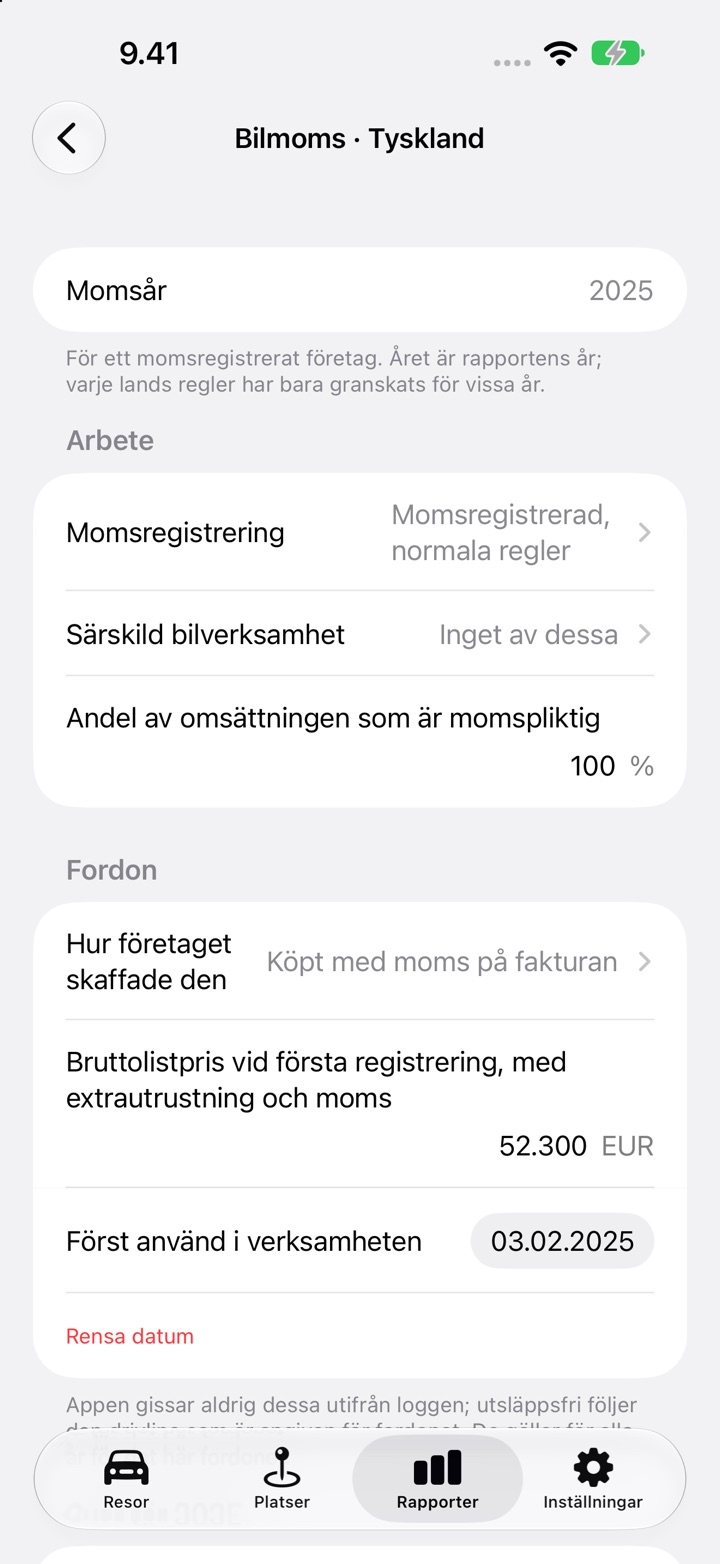
Inställningsskärmen heter Bilmoms · Tyskland. Den frågar efter:
- Momsregistrering, Särskild bilverksamhet och Andel av omsättningen som är momspliktig.
- Hur företaget skaffade den: köpt med moms på fakturan, köpt utan moms (privat säljare, vinstmarginalbeskattning), eller leasad eller hyrd.
- Bruttolistpris vid första registrering, med extrautrustning och moms, som bara 1 %-metoden använder, och Först använd i verksamheten, som daterar fördelningen av inköpspriset.
- Knuten till verksamheten: Helt, Endast tjänsteandelen eller Inte knuten. För en leasing: Leasingmoms, antingen "Avdrag för tjänsteandelen" eller "Avdrag i sin helhet och beskattning av privat användning".
- Metod för privat användning: 1 %-metoden, Körjournal eller Beräkning. Välj den du använder för inkomstskatten.
- Årets körsträcka enligt vägmätaren, och Alla årets bilfakturor är registrerade.
- Varje faktura, som anges med Lägg till faktura: datum, typ, belopp exklusive moms och den moms som visas.
Den gissar aldrig ett svar utifrån reseloggen. Resultatet listar de svar som fortfarande saknas.
Vad den räknar ut
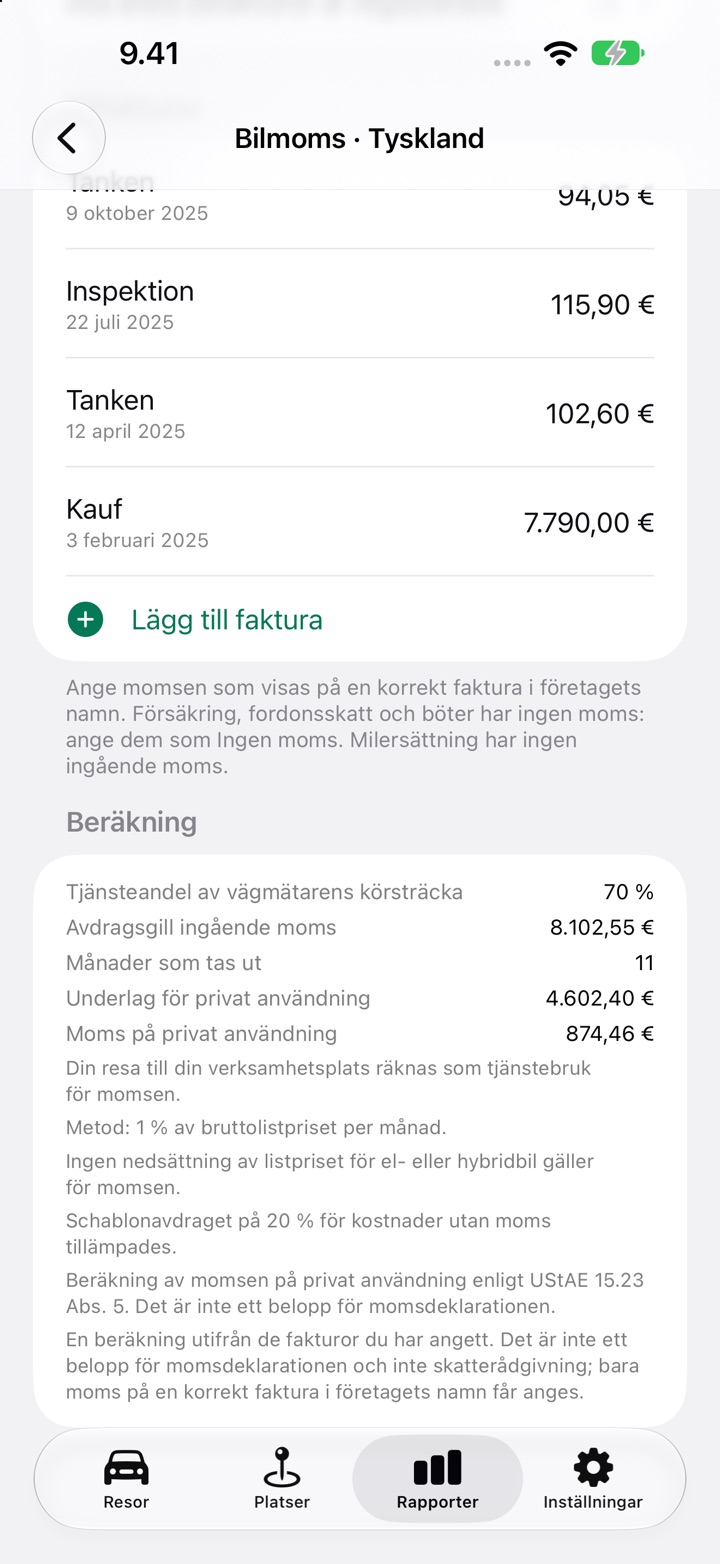
Avsnittet Beräkning skriver ut Avdragsgill ingående moms och Moms på privat användning, och regeln bakom var och en.
Avdragsgill ingående moms. Knuten Helt: all moms på en inköpsfaktura daterad det året, om bilen köptes med moms, plus all moms på driftskostnaderna. Endast tjänsteandelen: samma moms gånger din tjänsteandel av vägmätarsträckan, och då beskattas inte den privata användningen (UStAE 15.23 Abs. 3 Satz 4–5). En leasing fungerar på samma sätt. Fördelat efter användning drar du av tjänsteandelen och betalar ingenting på privat användning (UStAE 15.23 Abs. 7). Avdrag i sin helhet innebär att privat användning beskattas.
Tjänsteandel. Kilometer i tjänsten plus pendlingskilometer, delat med årets vägmätarsträcka. Din egen pendling till din verksamhetsplats räknas som användning i verksamheten för momsen (UStAE 15.23 Abs. 2 Satz 2). Vägmätarsträcka som inte finns i loggen räknas som privat.
Moms på privat användning, efter metod:
- 1 %-metoden. 1 % av bruttolistpriset per månad, gånger de månader du anger, minus en schablon på 20 % för kostnader utan moms om du säger att du tillämpar den, gånger 19 %. Den kräver mer än 50 % användning i verksamheten, som för inkomstskatten (§ 6 Abs. 1 Nr. 4 Satz 2 EStG); under det ber DriveHub dig välja Körjournal eller Beräkning. Om 1 %-värdet begränsades till faktiska kostnader för inkomstskatten avvisar DriveHub det för momsen och ber dig välja Körjournal eller Beräkning. Ingen reduktion för el- eller hybridbil tillämpas.
- Körjournal. Den privata andelen är den privata delen av vägmätarsträckan.
- Beräkning. Med representativa underlag är den privata andelen den som de visar. Utan dem är den minst 50 %.
För Körjournal och Beräkning är momsen 19 % av den privata andelen gånger nettobeloppet av årets driftskostnads- och leasingfakturor som innehöll moms, plus, för en bil som köpts med moms, årets del av dess nettoinköpspris. Ett inköpspris på 500 EUR eller mer fördelas jämnt över den femåriga § 15a-perioden (§ 10 Abs. 4 Satz 1 Nr. 2 UStG), alltså 60 månader från första användning. En första användning den 15:e eller tidigare räknar den månaden, och en senare börjar nästa månad (UStAE 15a.3 Abs. 1). Ett pris under 500 EUR räknas fullt ut det år då fakturan utfärdades.
Vad du inte får
- Inget belopp före årets slut. Beräkningen för Tyskland väntar till kalenderårets slut, och tills varje resa under året har granskats.
- Ingen nolla för saknade fakturor. Utan någon faktura med moms visas "Otillräckliga uppgifter — inget belopp anges."
- Inte en deklarationssiffra. Den utskrivna anmärkningen säger att det är en uppskattning, inte en siffra för momsdeklarationen och inte skatterådgivning. Du lämnar fortfarande Voranmeldung (preliminär momsdeklaration) och årsdeklarationen själv.
Så gör du i DriveHub
- Öppna Rapporter och välj hela kalenderåret. För ett kortare intervall står det på kortet att du ska välja ett helt år.
- På bilens kort Bilmoms · Tyskland, tryck på Ställ in bilmoms, eller Redigera bilmoms om du har börjat tidigare.
- Under Arbete, svara på momsregistrering, särskild bilverksamhet och andel av omsättningen som är momspliktig.
- Under Fordon, ange hur företaget skaffade bilen, bruttolistpriset om du använder 1 %-metoden, och datum för första användning om du köpte den med moms.
- Under Svar för 2026, välj Knuten till verksamheten och Metod för privat användning, ange sedan vägmätarsträckan och svara på uppföljningsfrågorna.
- Tryck på Lägg till faktura för varje bilfaktura och ställ sedan Alla årets bilfakturor är registrerade på Ja.
- Läs avsnittet Beräkning. Samma block skrivs ut i PDF-rapporten och arbetsboken.
Granska varje körning först, eftersom tjänsteandelen kommer från dina resor. För inkomstskattesidan, se Fahrtenbuch eller 1 %-regeln i Tyskland och Fahrtenbuch i efterhand. Fler guider om Tyskland finns på /help/de.
Den här sidan återger vad lagen och riktlinjen säger, och anger dem vid namn så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengarna spelar roll — fråga din Steuerberater (skatterådgivare), och ta med fakturorna och loggen.
Hela regeln och källorna den bygger på: Tyskland: krav på körjournalen.