 DriveHub
Przewodnik po kraju · Niemcy
Vorsteuer od samochodu używanego mieszanie i Umsatzsteuer, którą oddajesz z tytułu użytku prywatnego

Dwie strony jednej reguły
Jeśli samochód służy firmie i prywatnie, niemieckie prawo VAT najpierw coś ci daje, a potem prosi o zwrot części. Możesz odliczyć Vorsteuer (VAT naliczony) od kosztów samochodu, ale tylko wtedy, gdy samochód jest przypisany do firmy. Prywatne użycie przypisanego samochodu traktuje się wtedy jak usługę, którą świadczysz sam sobie, i opodatkowuje. To unentgeltliche Wertabgabe (nieodpłatne świadczenie) z § 3 Abs. 9a Nr. 1 UStG.
Odliczenie wynika z § 15 Abs. 1 UStG i wymaga faktury spełniającej §§ 14 i 14a. Ubezpieczenie, podatek od pojazdu i kary nie zawierają VAT, więc nie dają Vorsteuer.
Poniżej 10% użytku służbowego samochodu nie można przypisać. § 15 Abs. 1 Satz 2 UStG mówi, że rzecz używana „zu weniger als 10 Prozent” dla firmy nie jest traktowana jako dostarczona dla firmy. Brak odliczenia od samochodu i brak VAT od użytku prywatnego.
Stawka od użytku prywatnego to 19% (§ 12 Abs. 1 UStG).
Dla kogo jest to szacunek
Szacunek VAT od samochodu w DriveHub dla Niemiec obejmuje jednoosobowego przedsiębiorcę lub spółkę osobową będącą Regelbesteuerer (podatnikiem rozliczającym się na zasadach ogólnych) z w pełni opodatkowanym obrotem, za lata kalendarzowe 2025 i 2026. Opiera się na Umsatzsteuer-Anwendungserlass (UStAE) według stanu z 2 czerwca 2026 r., głównie na Abschn. 15.23.
Nie oblicza obrotu mieszanego, opodatkowanego i zwolnionego (mówi o tym zamiast zgadywać) ani korekt według § 15a UStG z tytułu późniejszych zmian sposobu użytkowania. Kleinunternehmer według § 19 UStG (mały przedsiębiorca) nie odlicza Vorsteuer i nie płaci VAT od użytku prywatnego; DriveHub oznacza to jako niemające zastosowania.
O co pyta DriveHub
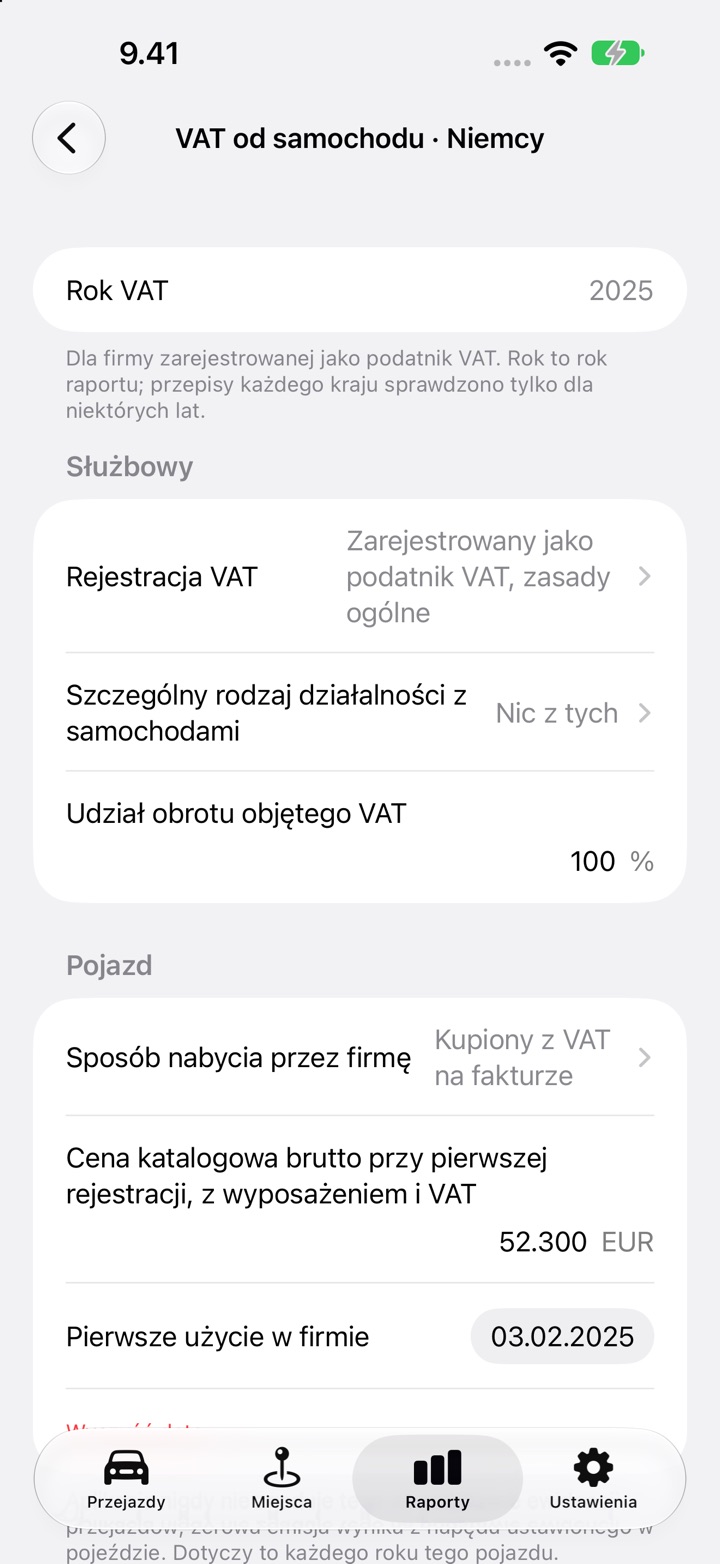
Ekran konfiguracji nazywa się VAT od samochodu · Niemcy. Pyta o:
- Rejestracja VAT, Szczególny rodzaj działalności z samochodami i Udział obrotu objętego VAT.
- Sposób nabycia przez firmę: kupiony z VAT na fakturze, kupiony bez VAT (sprzedawca prywatny, procedura marży) albo w leasingu lub wynajmie.
- Cena katalogowa brutto przy pierwszej rejestracji, z wyposażeniem i VAT, której używa tylko metoda 1 %, oraz Pierwsze użycie w firmie, które wyznacza datę rozłożenia ceny zakupu.
- Przypisany do firmy: W całości, Tylko część służbowa albo Nieprzypisany. Dla leasingu: VAT od leasingu, albo „Odliczaj w części służbowej”, albo „Odliczaj w całości i opodatkuj użytek prywatny”.
- Metoda użytku prywatnego: Metoda 1 %, Ewidencja albo Szacunek. Wybierz tę, której używasz w podatku dochodowym.
- Przebieg z całego roku według licznika oraz Wprowadzono wszystkie faktury za samochód z tego roku.
- Każdą fakturę, wpisaną przez Dodaj fakturę: data, rodzaj, kwota bez VAT i pokazany VAT.
Nigdy nie zgaduje odpowiedzi z ewidencji przejazdów. Wynik wymienia każdą odpowiedź, której jeszcze brakuje.
Co oblicza
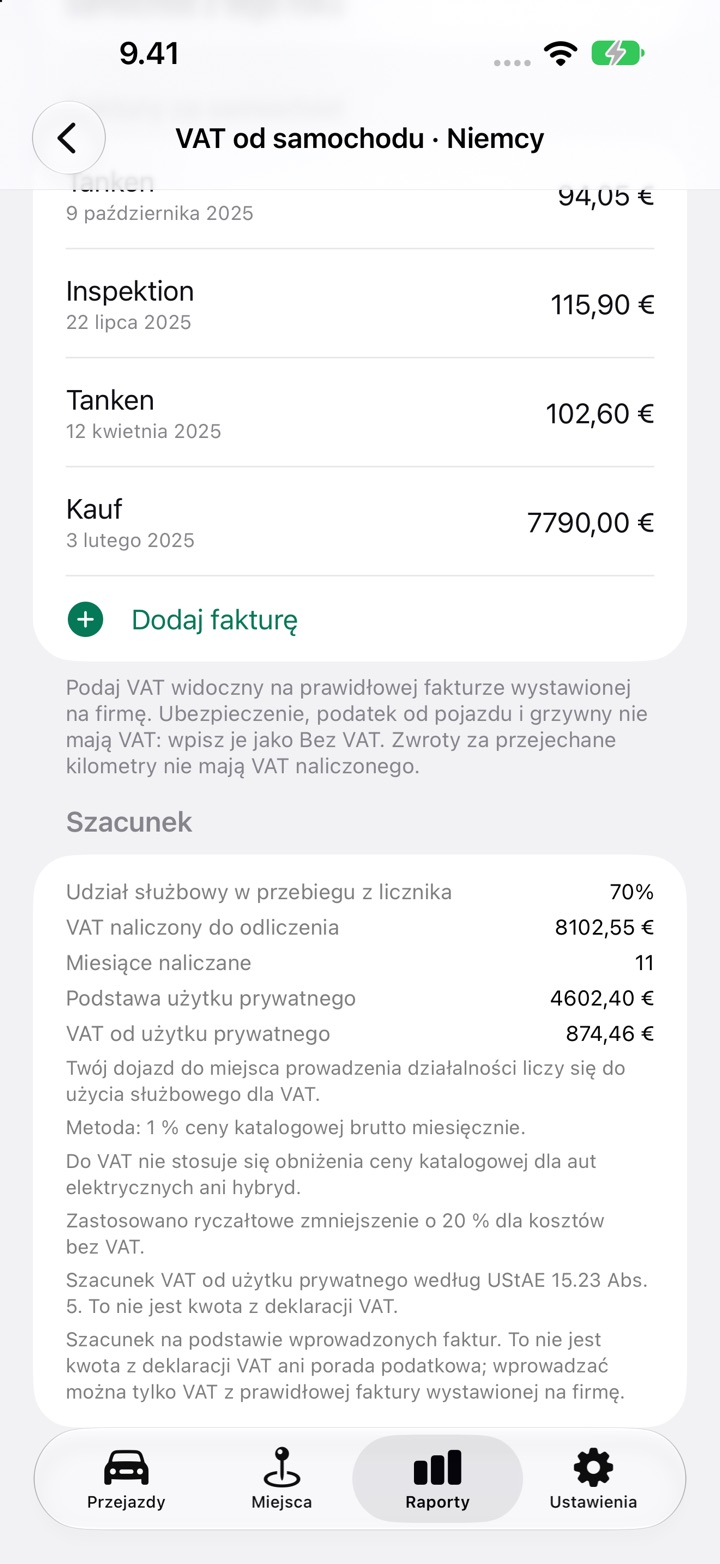
Sekcja Szacunek drukuje VAT naliczony do odliczenia i VAT od użytku prywatnego oraz regułę za każdym z nich.
VAT naliczony do odliczenia. Przy przypisaniu W całości: cały VAT z faktury zakupu z datą z danego roku, jeśli samochód kupiono z VAT, plus cały VAT od kosztów bieżących. Tylko część służbowa: ten sam VAT razy twój udział służbowy w przebiegu z licznika, a wtedy użytek prywatny nie jest opodatkowany (UStAE 15.23 Abs. 3 Satz 4–5). Leasing działa tak samo. Przy podziale według użytku odliczasz w części służbowej i nie płacisz nic od użytku prywatnego (UStAE 15.23 Abs. 7). Odliczenie w całości oznacza opodatkowanie użytku prywatnego.
Udział służbowy. Kilometry służbowe plus kilometry dojazdów do pracy, podzielone przez przebieg z całego roku według licznika. Twój własny dojazd do miejsca prowadzenia działalności liczy się dla VAT jako użytek służbowy (UStAE 15.23 Abs. 2 Satz 2). Przebieg z licznika, którego nie ma w ewidencji, liczy się jako prywatny.
VAT od użytku prywatnego, według metody:
- Metoda 1 %. 1 % ceny katalogowej brutto miesięcznie, razy wpisana liczba miesięcy, pomniejszone o ryczałtowe 20 % na koszty bez VAT, jeśli powiesz, że je stosujesz, razy 19%. Wymaga więcej niż 50 % użytku służbowego, tak jak w podatku dochodowym (§ 6 Abs. 1 Nr. 4 Satz 2 EStG); poniżej tego DriveHub prosi o wybór Ewidencji lub Szacunku. Jeśli wartość 1 % została w podatku dochodowym ograniczona do kosztów rzeczywistych, DriveHub odrzuca ją dla VAT i prosi o wybór Ewidencji lub Szacunku. Nie stosuje się obniżki dla aut elektrycznych ani hybryd.
- Ewidencja. Udział prywatny to prywatna część przebiegu z licznika.
- Szacunek. Przy reprezentatywnych zapisach udział prywatny to ten, który one pokazują. Bez nich wynosi nie mniej niż 50 %.
Dla Ewidencji i Szacunku VAT to 19% udziału prywatnego razy kwota netto faktur za koszty bieżące i leasing z danego roku, które zawierały VAT, plus, dla samochodu kupionego z VAT, część roku z jego ceny zakupu netto. Cenę zakupu równą EUR 500 lub wyższą rozkłada się równomiernie na pięcioletni okres z § 15a (§ 10 Abs. 4 Satz 1 Nr. 2 UStG), czyli 60 miesięcy od pierwszego użycia. Pierwsze użycie do 15. dnia włącznie liczy ten miesiąc, a późniejsze zaczyna następny (UStAE 15a.3 Abs. 1). Cena poniżej EUR 500 liczy się w całości w roku faktury.
Czego nie poda
- Brak kwoty przed końcem roku. Szacunek dla Niemiec czeka na koniec roku kalendarzowego i na sprawdzenie każdego przejazdu z roku.
- Brak zera za brakujące faktury. Bez faktury z VAT pokazuje „Za mało danych — kwota nie jest podana.”
- To nie kwota do deklaracji. Drukowana uwaga mówi, że to szacunek, a nie kwota z deklaracji VAT ani porada podatkowa. Voranmeldung (zaliczkową deklarację VAT) i deklarację roczną nadal składasz samodzielnie.
Jak to zrobić w DriveHub
- Otwórz Raporty i wybierz pełny rok kalendarzowy. Przy mniejszym zakresie karta prosi o wybór pełnego roku.
- Na karcie VAT od samochodu · Niemcy dotknij Skonfiguruj VAT od samochodu albo Edytuj VAT auta, jeśli zacząłeś wcześniej.
- W sekcji Służbowy odpowiedz na Rejestrację VAT, Szczególny rodzaj działalności z samochodami i Udział obrotu objętego VAT.
- W sekcji Pojazd ustaw sposób nabycia samochodu przez firmę, cenę katalogową brutto, jeśli używasz metody 1 %, oraz datę pierwszego użycia, jeśli kupiłeś go z VAT.
- W sekcji Odpowiedzi dla 2026 wybierz Przypisany do firmy i Metoda użytku prywatnego, a potem wpisz przebieg z licznika i odpowiedz na pytania uzupełniające.
- Dotknij Dodaj fakturę dla każdej faktury za samochód, a potem przełącz Wprowadzono wszystkie faktury za samochód z tego roku na Tak.
- Przeczytaj sekcję Szacunek. Ten sam blok drukuje się w PDF i arkuszu.
Najpierw sprawdź każdą jazdę, bo udział służbowy bierze się z twoich przejazdów. Co do strony podatku dochodowego, zobacz Fahrtenbuch albo reguła 1% i Fahrtenbuch prowadzony po fakcie. Więcej przewodników o Niemczech jest pod adresem /help/de.
Ta strona przedstawia to, co mówią ustawa i wytyczne, i wskazuje je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego Steuerberater (doradcę podatkowego) — i przynieś faktury oraz ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Niemcy: wymogi dotyczące ewidencji przebiegu.