 DriveHub
Vodnik po državi · Nemčija
Vorsteuer pri avtu za mešano rabo in Umsatzsteuer, ki jo zaradi zasebne rabe dolgujete nazaj

Dve strani istega pravila
Če se avto uporablja za posel in zasebno, vam nemško pravo o DDV nekaj da in nato del tega zahteva nazaj. Vstopni DDV (Vorsteuer) od stroškov avta smete odbiti, vendar le, če je avto podjetju dodeljen (assigned). Zasebna raba dodeljenega avta se nato obravnava kot storitev, ki jo opravite sami sebi, in se obdavči. To je unentgeltliche Wertabgabe (brezplačna oddaja vrednosti) v § 3 Abs. 9a Nr. 1 UStG.
Odbitek je v § 15 Abs. 1 UStG in zahteva račun, ki izpolnjuje §§ 14 in 14a. Zavarovanje, davek na vozilo in kazni DDV ne vsebujejo, zato tudi Vorsteuer ne.
Pod 10 % poslovne rabe avta ni mogoče dodeliti. § 15 Abs. 1 Satz 2 UStG pravi, da se stvar, ki se za posel uporablja „zu weniger als 10 Prozent“, ne šteje za dobavljeno za posel. Ni odbitka za avto in ni DDV za zasebno rabo.
Stopnja za zasebno rabo je 19 % (§ 12 Abs. 1 UStG).
Za koga je ocena
DriveHubova ocena DDV za avto za Nemčijo zajema samostojnega podjetnika ali osebno družbo, ki je Regelbesteuerer (redni davčni zavezanec) s polno obdavčenim prometom, za koledarski leti 2025 in 2026. Sledi Umsatzsteuer-Anwendungserlass (UStAE) na dan 2. junij 2026, predvsem Abschn. 15.23.
Ne izračuna mešanega obdavčenega in oproščenega prometa (to pove, namesto da bi ugibala) niti popravkov po § 15a UStG zaradi poznejših sprememb rabe. Kleinunternehmer po § 19 UStG ne odbija Vorsteuer in za zasebno rabo ne dolguje DDV; DriveHub to označi kot neuporabno.
Kaj vpraša DriveHub
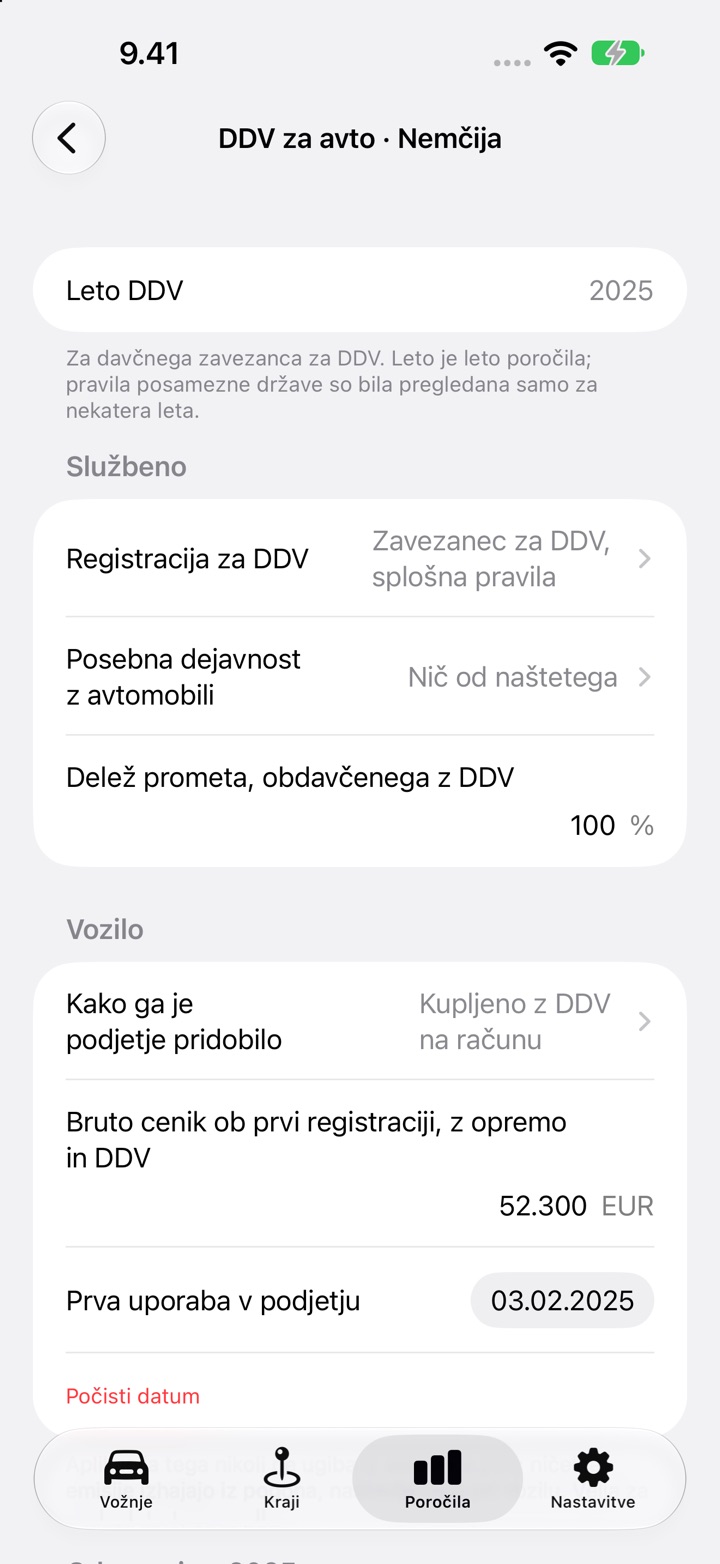
Zaslon za nastavitev se imenuje DDV za avto · Nemčija. Vpraša:
- Registracija za DDV, Posebna dejavnost z avtomobili in Delež prometa, obdavčenega z DDV.
- Kako ga je podjetje pridobilo: kupljeno z DDV na računu, kupljeno brez DDV (zasebni prodajalec, ureditev za razliko v ceni) ali v lizingu ali najemu.
- Bruto cenik ob prvi registraciji, z opremo in DDV, ki ga uporablja samo metoda 1 %, in Prva uporaba v podjetju, ki določa datum razporeditve nabavne cene.
- Dodeljeno podjetju: V celoti, Samo poslovni delež ali Ni dodeljeno. Pri lizingu: DDV od lizinga, bodisi „Odbij v poslovnem deležu“ bodisi „Odbij v celoti in obdavči zasebno rabo“.
- Metoda zasebne rabe: Metoda 1 %, Potni dnevnik ali Ocena. Izberite tisto, ki jo uporabljate za dohodnino.
- Razdalja za celo leto po števcu in Vsi letni računi za avtomobil so vneseni.
- Vsak račun, vnesen z Dodaj račun: datum, vrsta, znesek brez DDV in prikazani DDV.
Odgovora nikoli ne ugiba iz evidence voženj. Rezultat navede vsak odgovor, ki še manjka.
Kaj izračuna
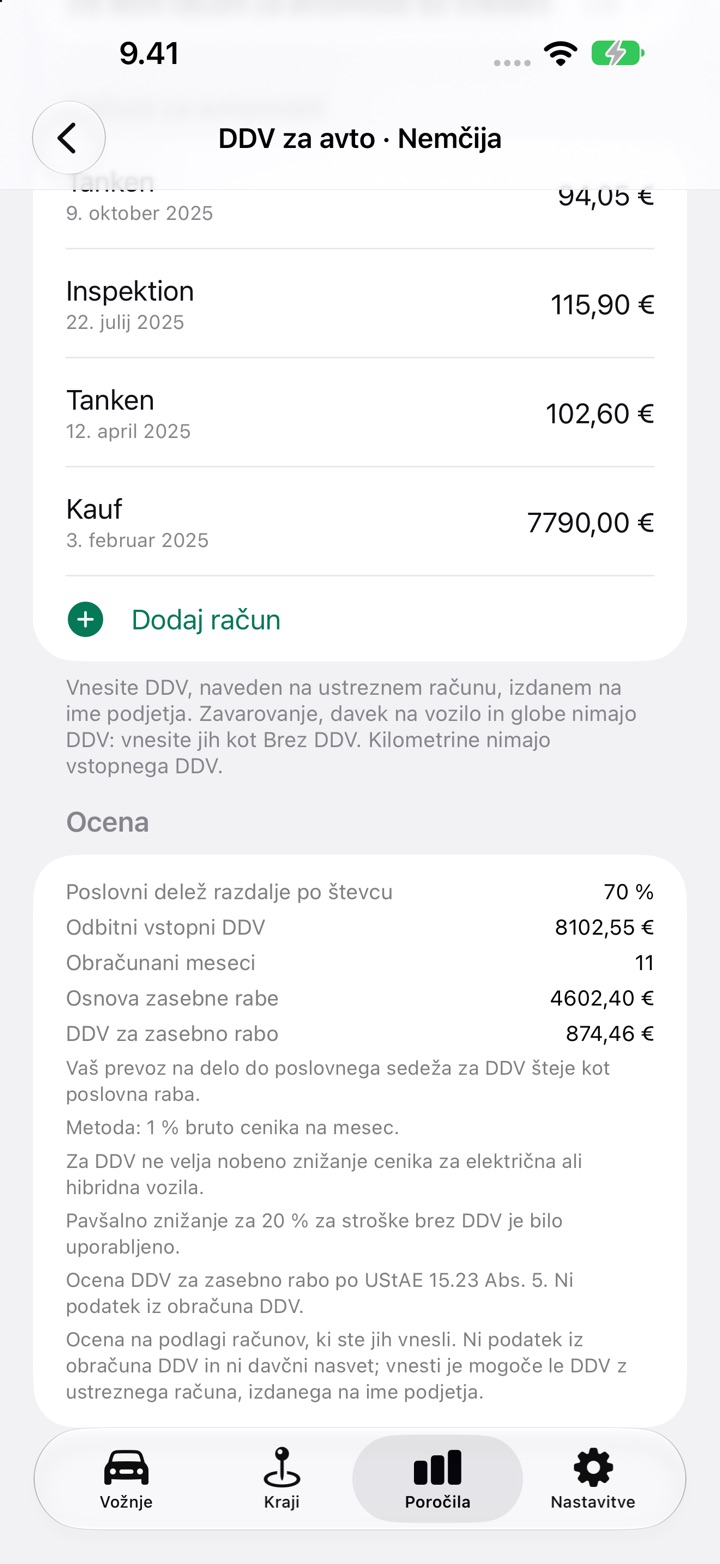
Razdelek Ocena natisne Odbitni vstopni DDV in DDV za zasebno rabo ter pravilo za vsakega.
Odbitni vstopni DDV. Dodeljeno V celoti: ves DDV z nabavnega računa, datiranega v tem letu, če je bil avto kupljen z DDV, plus ves DDV od tekočih stroškov. Samo poslovni delež: isti DDV krat vaš poslovni delež razdalje po števcu, nato zasebna raba ni obdavčena (UStAE 15.23 Abs. 3 Satz 4–5). Lizing deluje enako. Pri delitvi po rabi odbijete v poslovnem deležu in za zasebno rabo ne dolgujete ničesar (UStAE 15.23 Abs. 7). Če odbijete v celoti, se zasebna raba obdavči.
Poslovni delež. Poslovni kilometri plus kilometri poti na delo, deljeno z razdaljo za celo leto po števcu. Vaša lastna pot na delo do poslovnega kraja za DDV šteje kot poslovna raba (UStAE 15.23 Abs. 2 Satz 2). Razdalja po števcu, ki je ni v evidenci, šteje kot zasebna.
DDV za zasebno rabo, po metodah:
- Metoda 1 %. 1 % bruto kataloške cene na mesec, krat meseci, ki jih vnesete, minus pavšalnih 20 % za stroške brez DDV, če povete, da ga uporabljate, krat 19 %. Zahteva več kot 50 % poslovne rabe, kot pri dohodnini (§ 6 Abs. 1 Nr. 4 Satz 2 EStG); pod tem DriveHub zahteva, da izberete Potni dnevnik ali Oceno. Če je bila vrednost 1 % pri dohodnini omejena na dejanske stroške, jo DriveHub za DDV zavrne in zahteva, da izberete Potni dnevnik ali Oceno. Zmanjšanje za električne ali hibridne avtomobile ne velja.
- Potni dnevnik. Zasebni delež je zasebni del razdalje po števcu.
- Ocena. Pri reprezentativnih evidencah je zasebni delež tisti, ki ga kažejo. Brez njih ni manjši od 50 %.
Pri potnem dnevniku in oceni je DDV 19 % zasebnega deleža krat neto znesek letnih računov za tekoče stroške in lizing, ki so vsebovali DDV, plus, pri avtu, kupljenem z DDV, letni del njegove neto nabavne cene. Nabavna cena 500 EUR ali več se enakomerno razporedi čez petletno obdobje po § 15a (§ 10 Abs. 4 Satz 1 Nr. 2 UStG), torej 60 mesecev od prve uporabe. Prva uporaba do vključno 15. v mesecu šteje ta mesec, poznejša začne naslednjega (UStAE 15a.3 Abs. 1). Cena pod 500 EUR se v celoti všteje v letu računa.
Česa ne da
- Brez številke pred koncem leta. Nemška ocena počaka na konec koledarskega leta in na pregled vseh voženj tistega leta.
- Brez ničle za manjkajoče račune. Če ni nobenega računa z DDV, prikaže „Premalo podatkov — znesek ni naveden.“
- Ni številka za napoved. Natisnjena opomba pravi, da je ocena, ne številka za napoved DDV in ne davčni nasvet. Voranmeldung in letno napoved še vedno oddate sami.
Kako to storiti v DriveHub
- Odprite Poročila in izberite celo koledarsko leto. Pri krajšem obdobju kartica pove, da izberete celo leto.
- Na kartici avta DDV za avto · Nemčija tapnite Nastavi DDV za avto ali Uredi DDV avtomobila, če ste že začeli.
- Pod Službeno odgovorite na Registracija za DDV, Posebna dejavnost z avtomobili in Delež prometa, obdavčenega z DDV.
- Pod Vozilo nastavite, kako je podjetje avto pridobilo, bruto kataloško ceno, če uporabljate metodo 1 %, in datum prve uporabe, če ste ga kupili z DDV.
- Pod Odgovori za 2026 izberite Dodeljeno podjetju in Metoda zasebne rabe, nato vnesite razdaljo po števcu in odgovorite na dopolnilna vprašanja.
- Za vsak račun za avto tapnite Dodaj račun, nato Vsi letni računi za avtomobil so vneseni preklopite na Da.
- Preberite razdelek Ocena. Isti blok se natisne v PDF in delovnem zvezku.
Najprej pregledajte vsako vožnjo, ker poslovni delež izhaja iz vaših voženj. Za stran dohodnine glejte Fahrtenbuch ali pravilo 1 % in naknadno napisan Fahrtenbuch. Več nemških vodnikov je na /help/de.
Ta stran povzema, kaj pravita zakon in smernica, in ju navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar je denar pomemben, vprašajte svojega Steuerberaterja (davčnega svetovalca) — in vzemite račune ter evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Nemčija: zahteve za evidenco voženj.