 DriveHub
Landveiledning · Tyskland
Vorsteuer på en bil med blandet bruk, og Umsatzsteuer du skylder tilbake på privat bruk

To sider av én regel
Hvis en bil brukes både i virksomheten og privat, gir tysk merverdiavgiftslov deg noe og ber deretter om en del av det tilbake. Du kan trekke fra Vorsteuer (inngående MVA) på bilens kostnader, men bare hvis bilen er tilordnet virksomheten. Privat bruk av en tilordnet bil regnes så som en tjeneste du yter til deg selv, og den beskattes. Dette er unentgeltliche Wertabgabe (vederlagsfritt uttak), i § 3 Abs. 9a Nr. 1 UStG.
Fradraget står i § 15 Abs. 1 UStG og krever en faktura som oppfyller §§ 14 og 14a. Forsikring, bilavgift og bøter har ingen MVA, og dermed ingen Vorsteuer.
Under 10 % yrkesbruk kan ikke bilen tilordnes. § 15 Abs. 1 Satz 2 UStG sier at en gjenstand som brukes «zu weniger als 10 Prozent» i virksomheten, ikke regnes som levert til virksomheten. Da er det ikke fradrag på bilen, og ikke MVA på privat bruk.
Satsen på privat bruk er 19 % (§ 12 Abs. 1 UStG).
Hvem anslaget er for
DriveHubs anslag for bil-MVA i Tyskland dekker en enkeltpersonforetaker eller et partnerskap som er Regelbesteuerer (vanlig MVA-pliktig) med fullt skattepliktig omsetning, for kalenderårene 2025 og 2026. Det følger Umsatzsteuer-Anwendungserlass (UStAE) per 2. juni 2026, hovedsakelig Abschn. 15.23.
Det beregner ikke blandet skattepliktig og fritatt omsetning (det sier fra om det i stedet for å gjette) eller korrigeringer etter § 15a UStG for senere endringer i bruken. En Kleinunternehmer etter § 19 UStG (småbedrift) trekker ikke fra Vorsteuer og skylder ikke MVA på privat bruk; DriveHub merker det som ikke aktuelt.
Hva DriveHub spør om
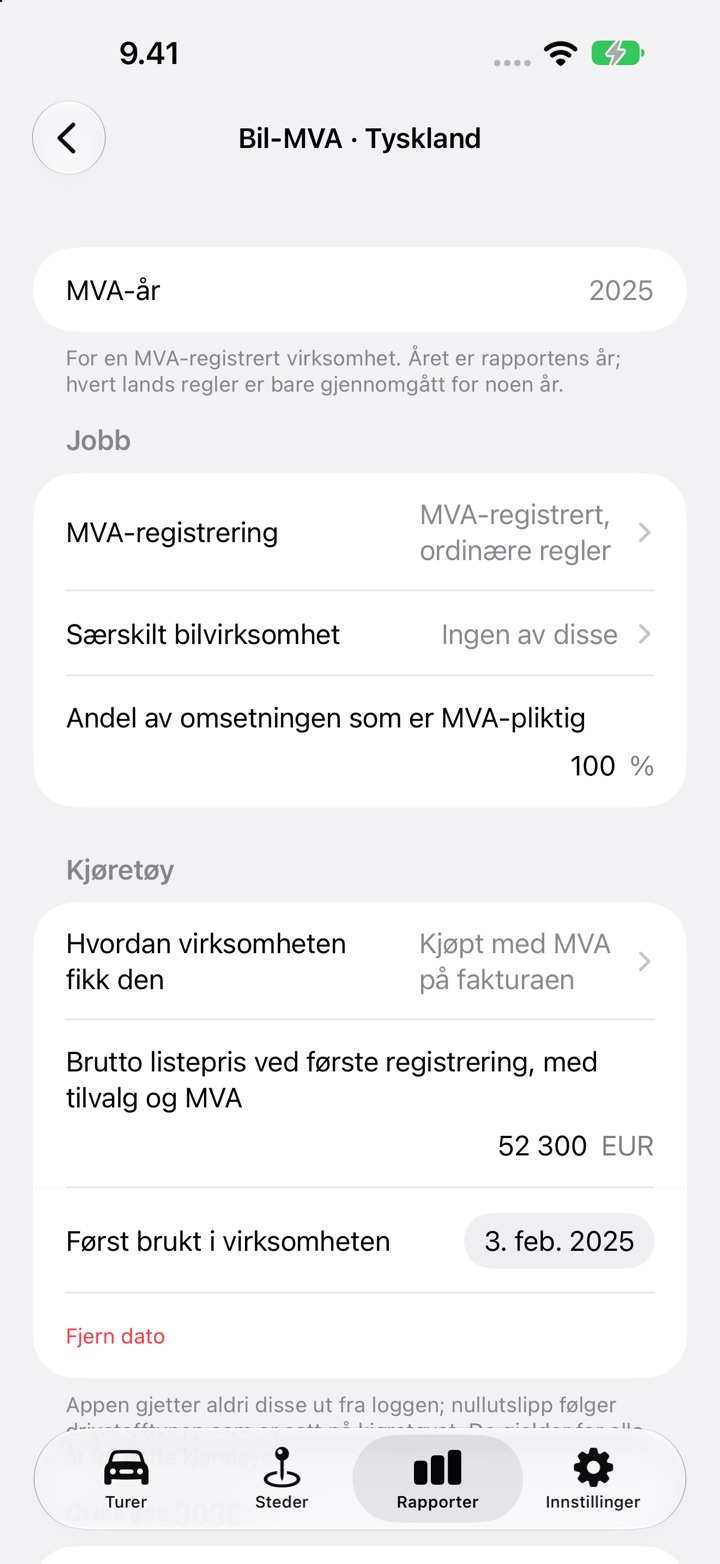
Oppsettskjermen heter Bil-MVA · Tyskland. Den spør om:
- MVA-registrering, Særskilt bilvirksomhet og Andel av omsetningen som er MVA-pliktig.
- Hvordan virksomheten fikk den: kjøpt med MVA på fakturaen, kjøpt uten MVA (privat selger, marginordning), eller leid eller leaset.
- Brutto listepris ved første registrering, med tilvalg og MVA, som bare 1 %-metoden bruker, og Først brukt i virksomheten, som datofester fordelingen av kjøpesummen.
- Tilordnet virksomheten: Fullt ut, Bare yrkesandel eller Ikke tilordnet. For en leasingavtale: Leasing-MVA, enten «Fradragsfør i yrkesandelen» eller «Fradragsfør fullt ut og beskatt privat bruk».
- Metode for privat bruk: 1 %-metoden, Kjørebok eller Anslag. Velg den du bruker for inntektsskatten.
- Årets kjørte distanse fra kilometertelleren, og Alle årets bilfakturaer er registrert.
- Hver faktura, lagt inn med Legg til faktura: dato, type, beløp uten MVA og MVA-en som er oppgitt.
Den gjetter aldri et svar ut fra turloggen. Resultatet lister alle svar som fortsatt mangler.
Hva den beregner
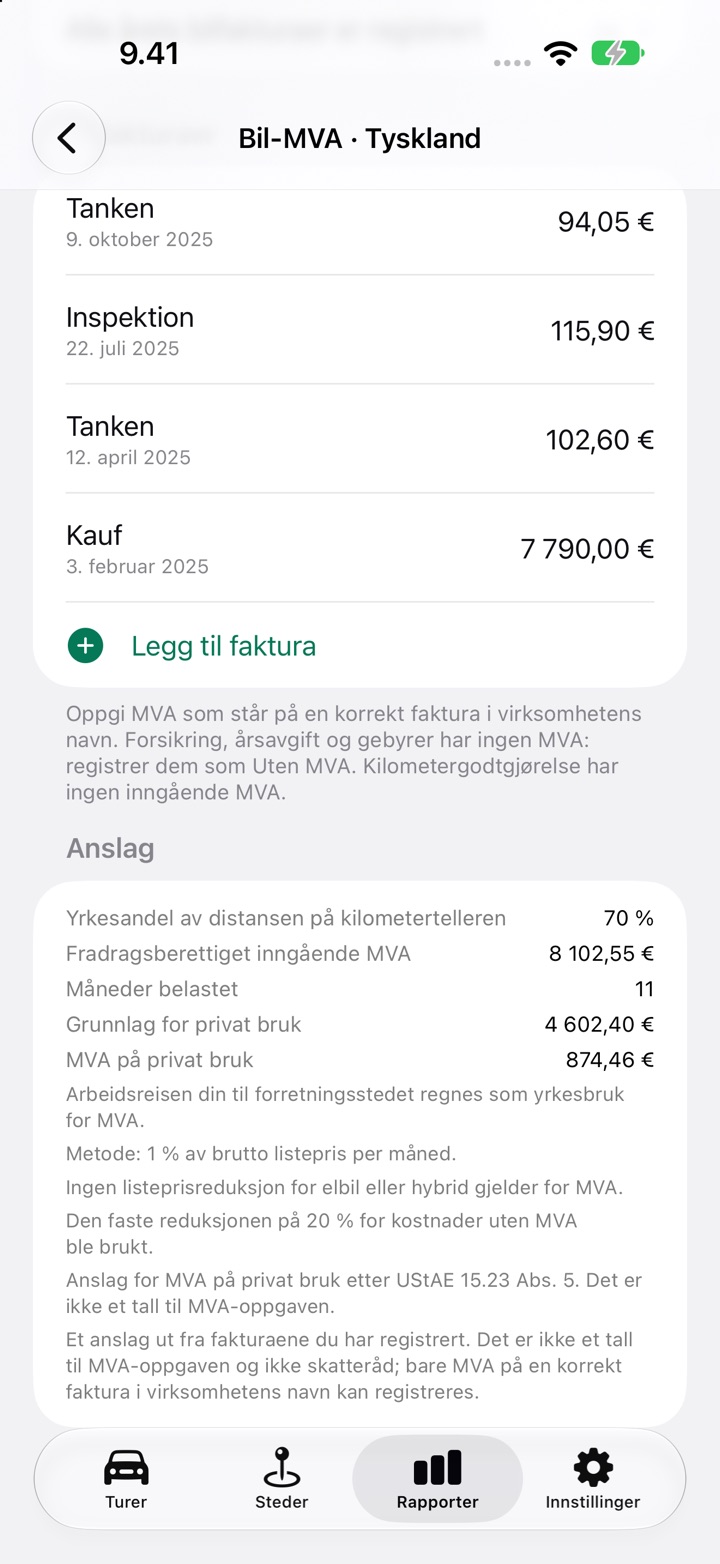
Delen Anslag skriver ut Fradragsberettiget inngående MVA og MVA på privat bruk, og regelen bak hver av dem.
Fradragsberettiget inngående MVA. Tilordnet Fullt ut: all MVA på en kjøpsfaktura datert i det året, hvis bilen ble kjøpt med MVA, pluss all MVA på driftskostnader. Bare yrkesandel: samme MVA ganger din yrkesandel av kilometertellerdistansen, og da beskattes ikke privat bruk (UStAE 15.23 Abs. 3 Satz 4–5). En leasingavtale fungerer likt. Delt etter bruk trekker du fra i yrkesandelen og skylder ingenting på privat bruk (UStAE 15.23 Abs. 7). Trekker du fra fullt ut, beskattes privat bruk.
Yrkesandel. Jobbkilometer pluss kilometer til og fra arbeidsplassen, delt på årets kilometertellerdistanse. Din egen reise til virksomhetens driftssted regnes som yrkesbruk for MVA (UStAE 15.23 Abs. 2 Satz 2). Kilometertellerdistanse som ikke er i loggen, regnes som privat.
MVA på privat bruk, etter metode:
- 1 %-metoden. 1 % av bruttolisteprisen per måned, ganger månedene du oppgir, minus en fast andel på 20 % for kostnader uten MVA hvis du sier at du bruker den, ganger 19 %. Den krever mer enn 50 % yrkesbruk, som for inntektsskatten (§ 6 Abs. 1 Nr. 4 Satz 2 EStG); under det ber DriveHub deg velge Kjørebok eller Anslag. Hvis 1 %-verdien ble begrenset til faktiske kostnader for inntektsskatten, avviser DriveHub den for MVA og ber deg velge Kjørebok eller Anslag. Ingen reduksjon for elbil eller hybrid gjelder.
- Kjørebok. Den private andelen er den private delen av kilometertellerdistansen.
- Anslag. Med representative opptegnelser er den private andelen den de viser. Uten dem er den ikke lavere enn 50 %.
For Kjørebok og Anslag er MVA-en 19 % av den private andelen ganger nettobeløpet på årets drifts- og leasingfakturaer som hadde MVA, pluss, for en bil kjøpt med MVA, årets del av netto kjøpesum. En kjøpesum på 500 EUR eller mer fordeles jevnt over femårsperioden i § 15a (§ 10 Abs. 4 Satz 1 Nr. 2 UStG), altså 60 måneder fra første bruk. Første bruk den 15. eller før teller den måneden, og en senere starter neste måned (UStAE 15a.3 Abs. 1). En pris under 500 EUR regnes fullt ut i fakturaåret.
Hva den ikke gir deg
- Ikke noe tall før året er omme. Anslaget for Tyskland venter til kalenderåret er slutt, og til hver tur i året er gjennomgått.
- Ingen null for manglende fakturaer. Uten noen faktura med MVA viser den «Utilstrekkelige data — ikke noe beløp oppgis.»
- Ikke et tall for oppgaven. Notatet som skrives ut, sier at det er et anslag, ikke et tall for MVA-oppgaven og ikke skatteråd. Du leverer fortsatt Voranmeldung (forhåndsmeldingen) og årsoppgaven selv.
Slik gjør du det i DriveHub
- Åpne Rapporter og velg hele kalenderåret. For en mindre periode sier kortet at du må velge et helt år.
- På bilens kort Bil-MVA · Tyskland trykker du Sett opp bil-MVA, eller Rediger bil-MVA hvis du har begynt før.
- Under Virksomhet svarer du på MVA-registrering, Særskilt bilvirksomhet og Andel av omsetningen som er MVA-pliktig.
- Under Kjøretøy angir du hvordan virksomheten fikk bilen, bruttolisteprisen hvis du bruker 1 %-metoden, og datoen for første bruk hvis du kjøpte den med MVA.
- Under Svar for 2026 velger du Tilordnet virksomheten og Metode for privat bruk, og oppgir deretter kilometertellerdistansen og svarer på oppfølgingsspørsmålene.
- Trykk Legg til faktura for hver bilfaktura, og sett deretter Alle årets bilfakturaer er registrert til Ja.
- Les delen Anslag. Den samme blokken skrives ut i PDF-en og regnearket.
Gå først gjennom hver kjøring, for yrkesandelen kommer fra turene dine. For inntektsskattesiden, se Fahrtenbuch eller 1 %-regelen og en Fahrtenbuch skrevet i ettertid. Flere veiledninger for Tyskland finner du på /help/de.
Denne siden gjengir hva loven og retningslinjen sier, og oppgir dem ved navn slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når pengene betyr noe — spør din Steuerberater (skatterådgiver), og ta med fakturaene og loggen.
Hele regelen med kildene den bygger på: Tyskland: krav til kjøreboken.