 DriveHub
Riigijuhend · Saksamaa
Vorsteuer segakasutusega autolt ja Umsatzsteuer, mille erakasutuse pealt tagasi võlgned

Ühe reegli kaks poolt
Kui autot kasutatakse nii ettevõttes kui eraasjus, annab Saksa käibemaksuseadus sulle midagi ja küsib siis osa tagasi. Sa võid maha arvata auto kulude Vorsteuer'i (sisendkäibemaksu), kuid ainult siis, kui auto on ettevõttele omistatud. Omistatud auto erakasutust käsitletakse teenusena, mida pakud iseendale, ja seda maksustatakse. See on unentgeltliche Wertabgabe (tasuta väärtusülekanne), § 3 Abs. 9a Nr. 1 UStG.
Mahaarvamine on § 15 Abs. 1 UStG-s ja vajab arvet, mis vastab §-dele 14 ja 14a. Kindlustus, mootorsõidukimaks ja trahvid ei sisalda käibemaksu, seega ei anna ka Vorsteuer'it.
Alla 10% ettevõtluskasutuse korral ei saa autot omistada. § 15 Abs. 1 Satz 2 UStG ütleb, et eset, mida kasutatakse ettevõtte jaoks „zu weniger als 10 Prozent“, ei käsitleta ettevõtte jaoks tarnituna. Autolt mahaarvamist ei ole ja erakasutuselt käibemaksu ka mitte.
Erakasutuse määr on 19% (§ 12 Abs. 1 UStG).
Kellele hinnang on mõeldud
DriveHubi auto käibemaksu hinnang Saksamaa jaoks hõlmab füüsilisest isikust ettevõtjat või osaühingut (partnerschaft), kes on Regelbesteuerer täielikult maksustatava käibega, kalendriaastate 2025 ja 2026 kohta. See järgib Umsatzsteuer-Anwendungserlass'i (UStAE) seisuga 2. juuni 2026, peamiselt Abschn. 15.23.
Ta ei arvuta segatud maksustatavat ja maksuvaba käivet (ütleb seda, selle asemel et arvata) ega § 15a UStG korrektsioone hilisemate kasutusmuutuste puhul. § 19 UStG Kleinunternehmer ei arva Vorsteuer'it maha ega võlgne erakasutuselt käibemaksu; DriveHub märgib selle mittekohaldatavaks.
Mida DriveHub küsib
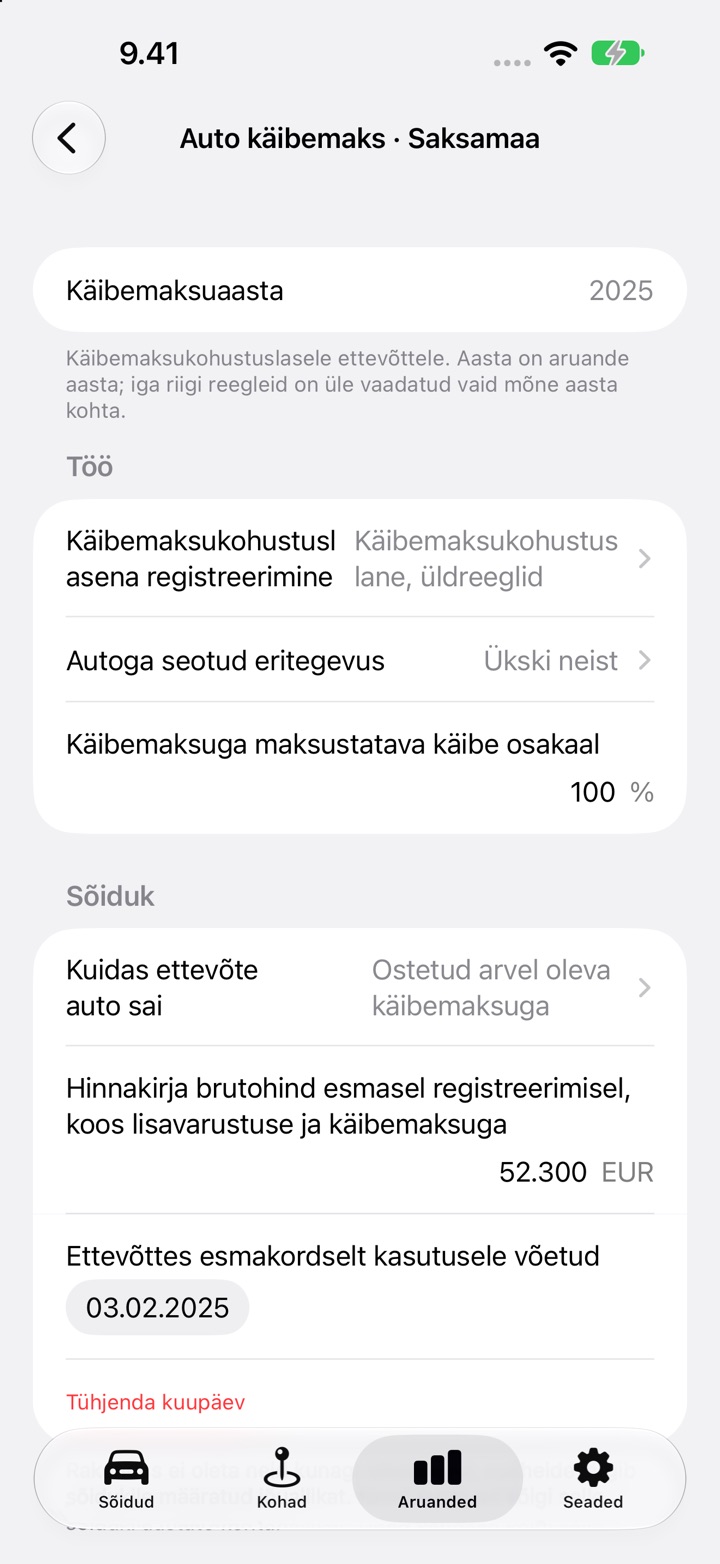
Seadistusekraani pealkiri on Auto käibemaks · Saksamaa. See küsib:
- Käibemaksukohustuslasena registreerimine, Autoga seotud eritegevus ja Käibemaksuga maksustatava käibe osakaal.
- Kuidas ettevõte auto sai: ostetud arvel oleva käibemaksuga, ostetud ilma käibemaksuta (eraisikult, marginaalikord) või liisitud või renditud.
- Hinnakirja brutohind esmasel registreerimisel, koos lisavarustuse ja käibemaksuga, mida kasutab ainult 1 % meetod, ja Ettevõttes esmakordselt kasutusele võetud, mis kuupäevastab ostuhinna jaotamise.
- Ettevõttele omistatud: Täielikult, Ainult ettevõtluse osa või Ei ole omistatud. Liisingu puhul: Liisingu käibemaks, kas „Arva maha ettevõtluse osas“ või „Arva maha täielikult ja maksusta erakasutus“.
- Erakasutuse meetod: 1 % meetod, Sõidupäevik või Hinnang. Vali see, mida kasutad tulumaksu jaoks.
- Terve aasta läbisõit odomeetri järgi ja Kõik aasta autoarved on sisestatud.
- Iga arve, sisestatud valikuga Lisa arve: kuupäev, liik, summa ilma käibemaksuta ja näidatud käibemaks.
Ta ei arva kunagi vastust sõidupäevikust ära. Tulemus loetleb kõik vastused, mis veel puuduvad.
Mida ta arvutab
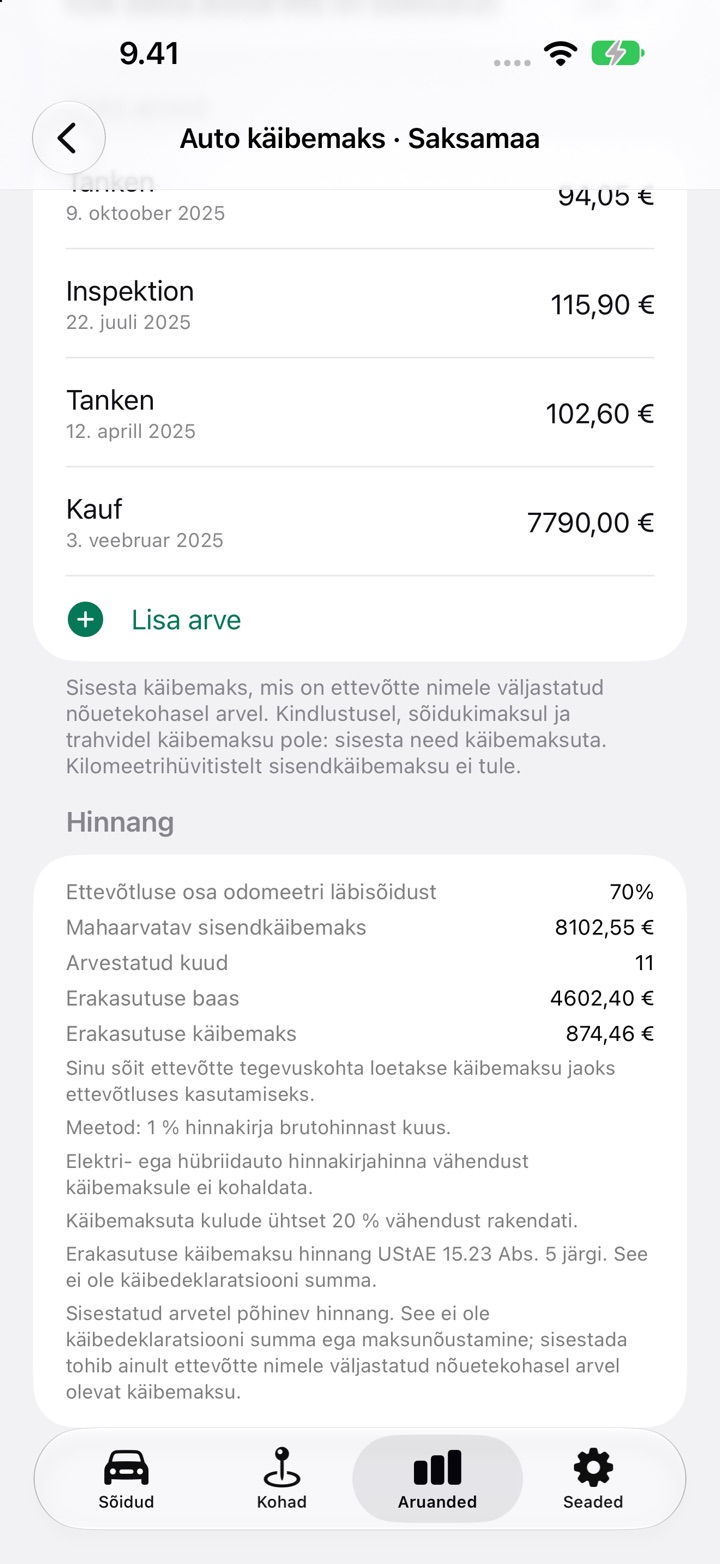
Jaotis Hinnang trükib Mahaarvatav sisendkäibemaks ja Erakasutuse käibemaks ning mõlema taga oleva reegli.
Mahaarvatav sisendkäibemaks. Omistatud Täielikult: kogu käibemaks selle aasta kuupäevaga ostuarvelt, kui auto osteti käibemaksuga, pluss kogu käibemaks kasutuskuludelt. Ainult ettevõtluse osa: sama käibemaks korrutatud sinu ettevõtluse osaga odomeetri läbisõidust, ja siis erakasutust ei maksustata (UStAE 15.23 Abs. 3 Satz 4–5). Liising töötab samamoodi. Kasutuse järgi jagatuna arvad maha ettevõtluse osas ega võlgne erakasutuselt midagi (UStAE 15.23 Abs. 7). Arva maha täielikult ja erakasutust maksustatakse.
Ettevõtluse osa. Tööalased kilomeetrid pluss töölesõidu kilomeetrid, jagatud terve aasta odomeetri läbisõiduga. Sinu enda sõit oma tegevuskohta loetakse käibemaksu mõttes ettevõtluskasutuseks (UStAE 15.23 Abs. 2 Satz 2). Odomeetri läbisõit, mida päevikus ei ole, loetakse erakasutuseks.
Erakasutuse käibemaks meetodi järgi:
- 1 % meetod. 1% hinnakirja brutohinnast kuus, korrutatud sisestatud kuude arvuga, miinus kindel 20% käibemaksuta kulude jaoks, kui ütled, et rakendad seda, korrutatud 19%-ga. See vajab üle 50% ettevõtluskasutust, nagu tulumaksu puhul (§ 6 Abs. 1 Nr. 4 Satz 2 EStG); sellest allpool palub DriveHub valida Sõidupäevik või Hinnang. Kui 1 % väärtus piirati tulumaksu jaoks tegelike kuludega, keeldub DriveHub sellest käibemaksu jaoks ja palub valida Sõidupäevik või Hinnang. Elektri- ega hübriidauto vähendust ei rakendata.
- Sõidupäevik. Erakasutuse osa on odomeetri läbisõidu erakasutuse osa.
- Hinnang. Esindusliku arvestuse korral on erakasutuse osa see, mida need näitavad. Ilma nendeta on see vähemalt 50%.
Sõidupäeviku ja hinnangu puhul on käibemaks 19% erakasutuse osast korrutatud aasta käibemaksuga arvete (kasutuskulud ja liising) netosummaga, pluss käibemaksuga ostetud auto puhul selle netoostuhinna aasta osa. Ostuhind 500 eurot või rohkem jaotatakse ühtlaselt viieaastasele § 15a perioodile (§ 10 Abs. 4 Satz 1 Nr. 2 UStG), seega 60 kuud alates esmakasutusest. Esmakasutus 15. kuupäeval või varem loeb selle kuu, hilisem algab järgmisest (UStAE 15a.3 Abs. 1). Hind alla 500 euro loetakse täielikult arve aastasse.
Mida ta sulle ei anna
- Arvu enne aasta lõppu ei ole. Saksamaa hinnang ootab kalendriaasta lõppu ja seda, et iga aasta sõit oleks üle vaadatud.
- Puuduvatest arvetest nulli ei tehta. Kui ühtegi käibemaksuga arvet ei ole, näitab ta „Andmeid ei piisa — summat ei esitata.“
- Mitte deklaratsiooni arv. Trükitud märkus ütleb, et see on hinnang, mitte käibemaksudeklaratsiooni arv ega maksunõustamine. Voranmeldung'i ja aastadeklaratsiooni esitad sa ikka ise.
Kuidas seda DriveHubis teha
- Ava Aruanded ja vali terve kalendriaasta. Väiksema vahemiku puhul palub kaart valida terve aasta.
- Puuduta auto kaardil Auto käibemaks · Saksamaa Seadista auto käibemaks või Muuda auto käibemaksu, kui alustasid varem.
- Vasta rubriigis Töö küsimustele käibemaksukohustuslasena registreerimine, Autoga seotud eritegevus ja Käibemaksuga maksustatava käibe osakaal.
- Määra rubriigis Sõiduk, kuidas ettevõte auto sai, hinnakirja brutohind, kui kasutad 1 % meetodit, ja esmakasutuse kuupäev, kui ostsid käibemaksuga.
- Vali rubriigis Vastused: 2026 Ettevõttele omistatud ja Erakasutuse meetod, seejärel sisesta odomeetri läbisõit ja vasta jätkuküsimustele.
- Puuduta Lisa arve iga autoarve kohta, seejärel lülita Kõik aasta autoarved on sisestatud valikule Jah.
- Loe jaotist Hinnang. Sama plokk trükitakse PDF-is ja tööraamatus.
Vaata kõigepealt iga sõit üle, sest ettevõtluse osa tuleb sinu sõitudest. Tulumaksu poole kohta vaata artikleid Fahrtenbuch või 1% reegel ja Pärast kirjutatud Fahrtenbuch. Rohkem Saksamaa juhendeid on aadressil /help/de.
See leht annab edasi selle, mida ütlevad seadus ja juhend, ja nimetab need, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma Steuerberater'ilt ja võta arved ja sõidupäevik kaasa.
Kogu reegel koos allikatega: Saksamaa: sõidupäeviku nõuded.